 SpendTrack
Hvor går pengene hen: sådan rekonstruerer du dit udgiftskort for de seneste 3 måneder på en eftermiddag (uden at koble banken til)
Teamet hos SpendTrackSkrevet med AI-assistance19 min. læsningKort fortalt
- At notere udgifter i hånden holder næsten aldrig. Genvejen, der virker, er den modsatte: rekonstruér de seneste 2-3 måneder ud fra det kontoudtog, din bank allerede lader dig eksportere, og først bagefter holder du det ajour.
- Ifølge INE's undersøgelse af husholdningernes budgetter (Encuesta de Presupuestos Familiares, data for 2025, offentliggjort den 25. juni 2026) brugte den spanske husstand i gennemsnit 35.101 € om året. Bolig og mad tager 49,2 %. Den del, hvor der faktisk er valg at træffe (transport, restauranter og fritid), ligger på omkring 25,8 %: cirka 755 € om måneden, som næsten ingen kan specificere udenad.
- Der er to puljer penge, som ikke findes i dit hoved, men som findes på kontoudtoget: de abonnementer, du ikke længere bruger, og de små udgifter, der snyder (små, gentagne, usynlige).
- SpendTrack, AIsToHires miniapp til udgiftskontrol, er lavet netop til den metode: den læser kontoudtoget som CSV, TXT eller PDF, foreslår en type for hver postering og gemmer ikke noget, før du bekræfter. Den beder aldrig om adgang til din bankkonto.
- Det her er en metode til orden i privatøkonomien, ikke finansiel eller skattemæssig rådgivning. SpendTrack registrerer og opsummerer det, du selv lægger ind. Den flytter ikke penge, tegner ikke noget og erstatter ikke en fagperson.
Hvis du er havnet her ved at skrive "hvor går mine penge hen" på Google, er problemet ikke, at du bruger dem dårligt: det er, at du ikke har data. Du får løn, du betaler, og ved månedens slutning mangler der et stykke, du ikke kan forklare. Denne artikel er den konkrete metode til at få de data frem på en eftermiddag, trin for trin, og bagefter holde dem ved lige med næsten ingen indsats. Vi har skrevet den omkring SpendTrack, AIsToHires app til kontrol af personlige udgifter, fordi det er det værktøj, vi selv bruger – men de fem trin gælder lige så godt med et regneark, du skal bare bruge en del mere tid.
Hvorfor du ikke ved, hvor pengene går hen (og det er ikke på grund af rod)
Du ved det ikke, fordi din hukommelse gemmer de store udgifter og sletter de små og gentagne, som netop er der, hvor lækagen er. Huslejen husker du. De 23 kaffer, de fire bestillinger med levering og det abonnement, du fornyede i marts, gør du ikke. Og de tre ting tilsammen vejer mere end den middag, du faktisk husker.
INE's tal forklarer det godt. Her er de store udgiftsgrupper for den gennemsnitlige spanske husstand i 2025:
| Udgiftsgruppe | € om året pr. husstand | % af budgettet | Ændring 2024→2025 |
|---|---|---|---|
| Bolig, vand, el, gas | 11.665 € | 33,2 % | +5,8 % |
| Fødevarer og alkoholfri drikkevarer | 5.626 € | 16,0 % | +4,4 % |
| Transport | 4.020 € | 11,5 % | +3,7 % |
| Restauranter og overnatning | 3.282 € | 9,3 % | −2,7 % |
| Fritid, sport og kultur | 1.772 € | 5,0 % | +4,7 % |
| Sundhed | 1.413 € | 4,0 % | +2,6 % |
| I alt husstand | 35.101 € | 100 % | +3,1 % |
Kilde: INE, Encuesta de Presupuestos Familiares 2025, endelige resultater offentliggjort den 25. juni 2026.
Læg mærke til fordelingen: halvdelen af budgettet (49,2 %) er bolig og mad, som du næsten ikke kan flytte fra den ene måned til den anden. Men transport, restauranter og fritid udgør tilsammen 25,8 %, cirka 9.056 € om året, 755 € om måneden. Det er der, hvor der er valg at træffe – og det er præcis den del, som ingen kan rekonstruere udenad.
Pas på: disse tal er landsgennemsnittet for husstande i alle størrelser, ikke "det, du burde bruge". De hjælper dig med at forstå problemets form, ikke som et mål.
Den hurtige måde at finde ud af det på er ikke at notere, men at rekonstruere
At begynde at notere udgifter i dag betyder, at du får dit første brugbare tal om en måned, og det kun, hvis du holder fire uger ud. At rekonstruere bagud fra kontoudtoget giver dig tre måneders data allerede i eftermiddag. Det er forskellen på et løfte og en diagnose.
Metoden har tre faser og ændrer sig ikke, uanset hvilket værktøj du bruger: hent historikken → klassificér den → del den i fast og variabel.
Hvor lang tid det rent faktisk tager, når kontoudtoget allerede er downloadet: mellem 20 og 40 minutter for tre måneder på en almindelig konto. Det, der tager tid, er ikke at klassificere, men at gennemgå: at se linje for linje og genkende, hvad hver enkelt afgift var.
Trin 1: hent kontoudtoget for de seneste 3 måneder fra din bank
Gå ind i netbanken fra computeren (ikke fra mobilappen, som næsten aldrig lader dig eksportere) og find i kontoens detaljer muligheden Eksportér / Download posteringer. Bed om de seneste 90 dage og vælg CSV, hvis det tilbydes. Hvis ikke, duer PDF'en af det månedlige kontoudtog.
Hvilket format du skal vælge, i rækkefølge efter præference:
| Format | Resultatets kvalitet | Hvornår du bruger det |
|---|---|---|
| CSV | Den bedste: rene kolonner, præcise datoer og beløb | Hver gang banken tilbyder det |
| TXT / CSV med mærkelige skilletegn | God: decimalseparatoren skal registreres | Ældre banker og "flade" eksporter |
| PDF af kontoudtoget | Acceptabel: teksten udtrækkes, og en linje kan gå tabt | Når der ikke er mulighed for at eksportere data |
| Skærmbillede | Duer ikke | — |
I SpendTrack uploades filen fra + → Kontoudtog. Appens faktiske grænser, så de ikke overrasker dig: 5 MB pr. fil, op til 60.000 tegn analyseret indhold pr. gennemløb og 1.000 posteringer pr. bekræftelse. Til tre måneder på en almindelig privatkonto har du rigeligt. Hvis du har et helt år, så del kontoudtoget op i kvartaler.
Det vigtige i dette trin: filen gemmes ikke. SpendTrack læser den, giver dig listen over normaliserede posteringer på skærmen og gemmer kun dem, du bekræfter. Og der bliver på intet tidspunkt bedt om adgang til din bank: ingen loginoplysninger, ingen aggregering, ingen forbindelse, der skal tilbagekaldes bagefter.
Trin 2: gør 300 linjer fra kontoudtoget til 14 kasser
Et kontoudtog er ubrugeligt, som det er: "COMPRA TARJ. 4567 MERCADONA 2143 VALENCIA" siger dig ingenting samlet. Det egentlige arbejde er at lægge hver linje i en kasse og så lægge kasser sammen, ikke linjer.
SpendTrack bruger 14 lukkede typer: bolig, forsyninger, mad, transport, restauranter, fritid, sundhed, abonnementer, uddannelse, forsikringer, skatter, tøj, gaver og andet. Du kan tilføje op til 10 egne. Og de er få med vilje: med 40 kategorier bruger du en halv time på at afgøre, om en vejafgift er "transport" eller "rejser", og oversigten holder op med at være læselig.
Når du importerer kontoudtoget, kommer hver postering med en type, der allerede er foreslået, og du retter den på gennemgangsskærmen, før du bekræfter. Den rettelse går ikke tabt: appens klassificering virker på tre niveauer, i denne rækkefølge:
- Dine faste regler. Hvis du opretter reglen "hvis beskrivelsen indeholder AMZN → Fritid", gælder den, altid. Og du kan også anvende den på de udgifter, du allerede havde registreret.
- Butikshukommelsen. Når du retter den samme forhandler to gange, husker appen det og klassificerer den derefter selv.
- AI'ens forslag. Kun når der hverken er regel eller hukommelse. Hvis sikkerheden er lav, markeres udgiften med "gennemgå" og en ravgul prik i stedet for at snige sig lydløst ind i en forkert kategori.
Et praktisk råd til dette trin: jagt ikke de 100 %. Hvis 90 % af posteringerne havner i den rigtige kasse, er kortet allerede brugbart. De resterende 10 % løser butikshukommelsen selv ved den anden import.
Trin 3: del fast og variabelt, før du dømmer noget
Det er det trin, som næsten alle springer over, og det er det, der gør en liste til en beslutning. En månedlig total siger ingenting, hvis du ikke ved, hvor stor en del der er uundgåelig. At bruge 1.800 € med 1.300 € i faste udgifter er en helt anden situation end at bruge 1.800 € med 700 € i faste udgifter.
| Fast udgift | Variabel udgift | |
|---|---|---|
| Hvad det er | Samme beløb og samme dato hver måned | Ændrer sig efter det, du gør |
| Eksempler | Husleje eller realkreditlån, el og vand, forsikringer, skatter | Indkøb, restauranter, fritid, tøj, transport |
| Hvad du kan gøre denne måned | Næsten intet: du må genforhandle eller skifte leverandør | Meget: det er der, man kan mærke en beslutning på få dage |
| Hvad det er godt for at kende det | Det er dit gulv: under det kan du ikke komme | Det er dit rigtige råderum |
SpendTrack leveres med bolig, forsyninger, forsikringer og skatter markeret som faste som standard, og du kan ændre den liste i indstillingerne. Hvorfor er det vigtigt? Fordi appen bruger den adskillelse til to helt konkrete ting: at beregne, hvad du faktisk har til rådighed (efter fradrag af de faste udgifter, der endnu ikke er forfaldet i denne måned), og at fremskrive månedens afslutning uden at lade tempoet forurene af en årlig regning, der lige er faldet. Hvis du trykker på oversigtens total, ser du opdelingen i faste og variable uden at skulle beregne noget.
Trin 4: abonnementer er de lettest tilbagevundne penge
Af alt det, du finder på kontoudtoget, er glemte abonnementer den eneste udgift, du kan fjerne uden at ændre noget som helst i dit liv. Du giver ikke afkald på middage eller rejser: du holder op med at betale for noget, du ikke bruger.
Problemets størrelse, med kilde: i Self Financials undersøgelse fra marts 2026 blandt 1.272 voksne i USA erkendte 59,9 % at betale for mindst ét abonnement, de ikke bruger, med et gennemsnit på 2,6 døde abonnementer og 26,79 $ om måneden smidt væk – ud af 35,03 $ i samlet forbrug på abonnementer. Det vil sige, at tre ud af fire dollars til abonnementer gik til sovende tjenester. Det er data fra USA og kan ikke overføres uændret til Spanien, men mønsteret – glemsomhed, ikke ødselhed – er det samme alle steder.
Det gode er, at et abonnement afslører sig selv på kontoudtoget: det er den samme forhandler, der trækker næsten det samme beløb med regelmæssige mellemrum. Det er præcis det, SpendTracks detektor leder efter, og det er dens faktiske regler:
| Betingelse | Tærskel, appen anvender |
|---|---|
| Antal gange, den samme forhandler optræder | Mindst 2 træk |
| Beløbets stabilitet | Inden for medianen ±10 % |
| Gennemsnitligt interval mellem træk (ugentligt) | Mellem 5 og 9 dage |
| Gennemsnitligt interval mellem træk (månedligt) | Mellem 25 og 36 dage |
| Gennemsnitligt interval mellem træk (årligt) | Mellem 330 og 400 dage |
| Næste forventede betaling | Seneste træk + den registrerede periode |
Derfor er det så givtigt at importere tre måneder på én gang: med kun én måned har detektoren ikke noget at sammenligne med, med tre kommer de månedlige alle frem. De registrerede vises på en liste med deres næste betaling, appen giver dig besked, før den kommer (antallet af dages varsel kan indstilles), og du kan markere et som ignoreret, hvis det er et tilbagevendende træk, du vil beholde.
Dem, du vil opsige, opsiger du selv hos den pågældende tjeneste: SpendTrack opsiger ikke noget og håndterer ikke afmeldinger. Det, den gør, er at fortælle dig, hvilke du har, hvor meget de udgør, og hvornår de trækker dig igen.
Trin 5: de små udgifter, der snyder, er ikke i din hukommelse, de er i mønsteret
En lille, snigende udgift er ikke en lille udgift: den er en lille udgift, der gentages. Derfor opdager du den ikke ved at gennemgå din liste – hver linje ser uvæsentlig ud – men en optælling opdager den.
SpendTrack markerer dem med et eksplicit kriterium: udgifter på under 5 i din basisvaluta, der gentages 5 gange eller flere i samme måned hos den samme forhandler. En kaffe til 1,60 € er ingenting. 22 kaffer er 35 € om måneden og 420 € om året. Pointen er ikke at holde op med at drikke kaffe: den er, at tallet findes, så du kan beslutte noget ud fra det.
I visningen Analyse finder du ved siden af de små, snigende udgifter også tendensen for de seneste 12 måneder, fordelingen efter etiketter (nyttigt til ting, der går på tværs af kategorier, som "Tur til Lissabon") og efter betalingsmetode, månedens toppe og sæsonudsvingene. Det er de fire vinkler, der forklarer næsten enhver mærkelig måned.
Trin 6: sæt et tal for måneden, og få besked, før du overskrider det
Et udgiftskort uden budget er arkæologi. Budgettet er det, der gør historikken til et signal, der kommer i tide, mens du stadig kan gøre noget.
I SpendTrack sætter du et samlet budget og, hvis du vil, et pr. type, og appen giver besked ved 80 % og 100 % af hvert. Det er de beregninger, den laver, så du ved præcis, hvad du kigger på:
| Indikator | Sådan beregnes den | Hvad den bruges til |
|---|---|---|
| Disponibelt | Budget − brugt i denne måned − faste udgifter, der endnu mangler at forfalde | Det, du faktisk har tilbage, ikke det, der ser sådan ud |
| Disponibelt pr. dag | Disponibelt ÷ dage tilbage af måneden | Dit bæredygtige tempo fra i dag |
| Prognose for afslutning | Brugt + (dagligt tempo for variable × resterende dage) + ventende faste | Hvor du ender, hvis du fortsætter som nu |
| Dagen, hvor du overskrider | Nuværende dag + (budget − brugt) ÷ dagligt tempo | Advarslen med tid til at reagere |
Det er med vilje enkle formler, og appen viser dem, som de er, uden sorte bokse. Hvis månedens tempo er atypisk – en rejse, en flytning – overdriver prognosen det, og det er også nyttig information.
To ærlige advarsler om dette: den første er, at SpendTrack ikke er et rådgivningsværktøj. Den fortæller dig ikke, hvad du skal investere i, vurderer ikke, om dit budget er rimeligt, og erstatter ikke en rådgiver. Den anden er, at notifikationerne kræver, at appen er åben: der er ingen push-beskeder, når appen er lukket, fordi den er en web-miniapp. Beskederne samles i et notifikationscenter, og du ser dem, når du går ind.
Sådan holder du kortet levende uden at bruge tid på det
Det er her, systemer til udgiftskontrol slår fejl: historikken er lavet, men hverdagen kræver, at man taster. Løsningen er ikke mere disciplin, men at have fem indgange og bruge den, der giver mindst friktion i øjeblikket.
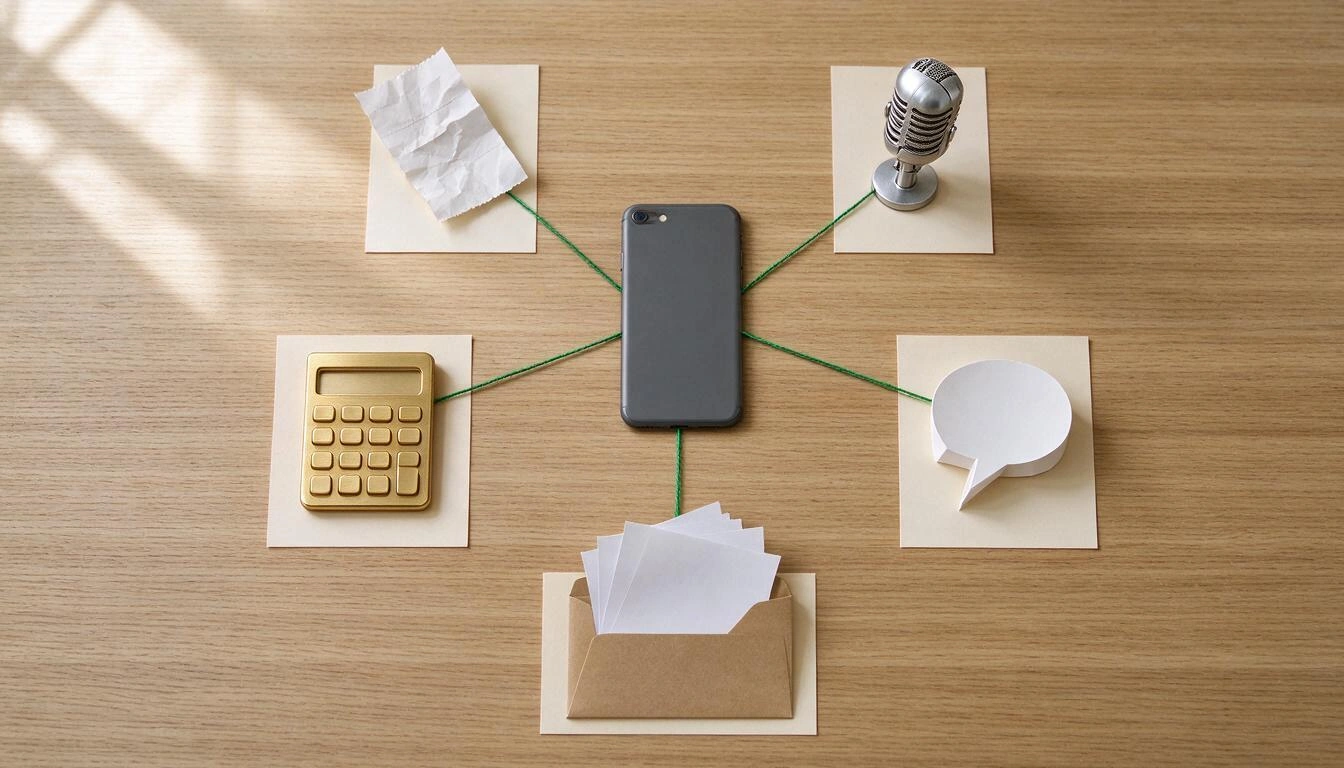
| Indgang | Hvornår den er bedst | Hvad du skal gøre |
|---|---|---|
| Hurtig indtastning (2 tryk) | Kontantbetaling, stående, med travlt | Du taster beløbet og trykker på typen. Færdig |
| Foto af kvitteringen | Indkøb med flere ting eller en kvittering, du senere vil se | Du tager billedet og fortsætter med dit: det analyseres i baggrunden |
| Indtaling | Du går eller kører og har lige betalt | Langt tryk på knappen +, og du siger det højt |
| Chat | Du kommer i tanke om en udgift fra i går | Du skriver "kaffe 3,50 i går" til assistenten |
| Kontoudtog | Månedlig opdatering af det, der er betalt med kort | Du uploader filen og bekræfter det, der mangler |
Tre detaljer, der betyder mere, end de ser ud til:
- Kvitteringsfotoet blokerer ikke. Det uploades, sættes i kø, og AI'en læser det, mens du fortsætter med at bruge appen. Resultatet venter på dig i en indbakke, til du gennemgår det. Den accepterer JPG, PNG, WebP, HEIC og PDF op til 15 MB, og hvis der er flere kvitteringer på samme foto, deler den dem i flere udgifter.
- Indtalingen uploader ikke din lyd. Transskriberingen foretages af din mobils egen browser med Web Speech API. Det, der rejser til serveren, er den allerede transskriberede tekst.
- Før den opretter noget, giver den besked, hvis det allerede fandtes. Ved identisk fil, ved fakturanummer med samme beløb og i kontoudtog ved et fingeraftryk af
dato + beløb + beskrivelse. Det er det, der lader dig importere to overlappende måneder uden at duplikere et halvt dusin kvitteringer.
Hvad SpendTrack IKKE gør (og det er godt at vide, før du går i gang)
Vi siger det her, så du ikke opdager en grænse midtvejs. SpendTrack er et personligt udgiftsregister, ikke en bankaggregator og ikke en finansiel tjeneste.
| Gør ikke | Hvad der er i stedet |
|---|---|
| Forbinde til din bank eller læse dine posteringer live | Manuel import af det kontoudtog, du selv eksporterer (CSV/TXT/PDF) |
| Opsige abonnementer eller håndtere afmeldinger | Registrere dem, varsle om næste betaling og lægge dem sammen |
| Give finansiel rådgivning, skatterådgivning eller investeringsrådgivning | Et resumé af dine egne data, så du selv kan beslutte |
| Give dig besked, når appen er lukket (push) | Notifikationscenter og beskeder, når appen er åben |
| Delt konto, familiekonto eller konto med rettigheder | Delte udgifter med fordeling og udestående saldi, inde i din konto |
| Opfølgning på investeringer eller kørte kilometer | — |
Og det, den garanterer, fordi det er en del af designet: dine data forlader appen, når du vil, i CSV, i en PDF-rapport for den periode, du vælger, og i en fuld sikkerhedskopi, der kan importeres igen. Det, du sletter, går gennem en papirkurv på 30 dage, før det forsvinder, og fra Indstillinger kan du slette alle dine data, kvitteringsfiler inkluderet. Hver udgift gemmer sin oprindelige valuta (45 valutaer), modværdien og vekselkursen på udgiftens dag, så en rejse ikke får din måned til at skride.
De tre måder at finde ud af, hvor pengene går hen, sammenlignet
Der er ikke kun én måde at gøre det på. Det er de tre rigtige, med hvad hver enkelt koster:
| Notesbog eller regneark | App koblet til din bank | Rekonstruér fra kontoudtoget (SpendTrack) | |
|---|---|---|---|
| Første brugbare tal | Om 1 måned | På få minutter | På en eftermiddag |
| Der skal gives bankoplysninger | Nej | Ja, til en aggregator | Nej |
| Klassificering | Manuel, 100 % | Automatisk, svær at rette | Foreslået og gennemgået af dig, før den gemmes |
| Kontanter og udgifter uden kort | Ja, hvis du noterer dem | Ser dem som regel ikke | Ja: foto, tale, chat eller 2 tryk |
| Vedligeholdelsesindsats | Høj og konstant | Meget lav | Lav: kun det, der ikke går via kort |
| Hvor den svigter | Opgives efter 2-3 uger | Forbindelser, der falder fra, og kategorier, der ikke passer | Man skal huske at importere kontoudtoget |
Den tredje kolonne er et bevidst mellempunkt: du opgiver den fuldstændige automatisering til gengæld for ikke at give nogen nøglerne til din bank og for at intet kommer ind på dine konti, uden at du har set det først.
Ofte stillede spørgsmål
Hvordan finder jeg ud af, hvor pengene går hen, hvis jeg betaler næsten alt med kort?
Eksportér kontoudtoget for de seneste 90 dage fra netbanken på din computer, og klassificér det efter typer. Med kort har du alt registreret: arbejdet er bare at gruppere. I SpendTrack uploader du den fil (CSV, TXT eller PDF), gennemgår posteringerne med den type, appen foreslår, og bekræfter. På 20-40 minutter har du tre måneder kortlagt.
Skal jeg give min banks koder eller koble min konto til?
Nej, og i SpendTrack kan man ikke, selv om man ville: appen beder ikke om adgang til bankkonti og bruger ingen aggregatorer. Du eksporterer posteringsfilen fra din bank og uploader den. Filen gemmes ikke: kun de udgifter, du bekræfter på gennemgangsskærmen, bliver gemt.
Hvor mange måneder tilbage er det værd at importere?
Tre er det nyttige minimum og det bedste balancepunkt. Med kun én måned kan man ikke skelne en enkeltstående udgift fra en tilbagevendende, og detektoren for månedlige abonnementer har brug for mindst to træk fra den samme forhandler for at genkende mønsteret. Mere end seks måneder giver mere gennemgangsarbejde og lidt ny information.
Og kontantudgifter, som ikke står på kontoudtoget?
Dem skal du selv lægge ind, men uden at udfylde formularer: hurtig indtastning med to tryk (beløb + type), foto af kvitteringen, indtaling eller en besked til assistenten som "kaffe 3,50". Netop kontantvejen er der, hvor apps koblet til banken bliver blinde.
Hvor lang tid skal jeg egentlig bruge på det hver måned?
Efter den første opsætning er den reelle vedligeholdelse et par minutter spredt ud over dagen (kontantudgifter, mens de sker) plus én import af kontoudtoget om måneden. Det, der tager tid, er at gennemgå, ikke at klassificere: appen foreslår typen, og når du retter den samme forhandler to gange, holder den op med at spørge om den.
Tager AI'en fejl, når den læser kvitteringer og kontoudtog?
Ja, den kan tage fejl, og derfor er flowet lavet, så du ser det først. Ved kontoudtoget gemmes intet, før du bekræfter. Ved kvitteringer bliver resultatet liggende i en indbakke og venter på din gennemgang, og når sikkerheden er lav, vises udgiften markeret som "gennemgå". Beløb og datoer kan altid rettes.
Kan det bruges som bogføring eller til selvangivelsen?
Nej. SpendTrack er et værktøj til personlig udgiftskontrol, ikke et bogførings- eller faktureringsprogram, og giver ikke skatterådgivning. Du kan eksportere dine data til CSV eller en PDF-rapport til eget brug eller for at give dem til din rådgiver, men bogførings- eller skattemæssige forpligtelser opfyldes med de værktøjer og fagfolk, der hører til.
Hvad sker der med mine data, hvis jeg holder op med at bruge appen?
Du tager dem med dig: eksport til CSV, PDF-rapport for den periode, du vælger, og en fuld sikkerhedskopi, der kan importeres igen. Og hvis du vil helt væk, kan du fra Indstillinger slette alle dine data, også kvitteringsfilerne. Det, du sletter, går først gennem en papirkurv på 30 dage, hvis du fortryder.
Virker det, hvis jeg bruger penge i flere valutaer?
Ja. Hver udgift gemmer sin oprindelige valuta – der er 45 tilgængelige –, modværdien i din basisvaluta og den vekselkurs, der blev anvendt på udgiftens dato, ikke dagens. Totaler og budget vises altid i din basisvaluta, så en rejse forvrænger ikke månedens oversigt.
Kan jeg dele udgifterne med min partner?
Der findes ingen delt konto eller familiekonto: hver konto tilhører én person. Det, der findes, er delt udgift: du registrerer, hvad du betalte, angiver fordelingen, og appen holder styr på saldoen for det, du har til gode. Til to personers fælleskasse har hver sin og fordeler det, der skal fordeles.
I én sætning
SpendTrack er AIsToHires miniapp til kontrol af personlige udgifter, der rekonstruerer, hvor pengene går hen, ud fra det kontoudtog, du selv eksporterer – uden nogensinde at bede om adgang til din bank –, klassificerer hver udgift i 14 typer, finder dine abonnementer og giver dig besked, før du overskrider budgettet. Den findes her: SpendTrack – Kontrol af personlige udgifter uden at koble banken til Begynd med det, der giver mest: eksportér de seneste tre måneder, importér dem og se listen over abonnementer. Næsten altid er der noget derinde, du i et år har betalt for uden at bruge det.
Eksportér kontoudtoget for de seneste tre måneder og upload det til SpendTrack: på en eftermiddag ved du, hvor pengene går hen, hvor meget dine faste udgifter vejer, og hvilke abonnementer du betaler for uden at bruge dem. Uden at koble banken til og uden at notere noget i hånden.
Eksportér kontoudtoget for de seneste tre måneder og upload det til SpendTrack: på en eftermiddag ved du, hvor pengene går hen, hvor meget dine faste udgifter vejer, og hvilke abonnementer du betaler for uden at bruge dem. Uden at koble banken til og uden at notere noget i hånden.Læs videre

At skændes på WhatsApp eller tale om det i person: hvad videnskaben siger om parkonflikter via beskeder

Mindmap, begrebskort og disposition: forskelle og hvornår du bruger hvert af dem

Quishing og falske QR-klistermærker: sådan beskytter du din virksomheds QR-kode
