 SpendTrack
Hvor går pengene dine: slik rekonstruerer du utgiftskartet for de siste 3 månedene på en ettermiddag (uten å koble til banken)
Teamet i SpendTrackSkrevet med AI-hjelp18 min lesetidKort fortalt
- Å notere utgifter for hånd varer nesten aldri. Snarveien som faktisk fungerer, er den motsatte: rekonstruere de siste 2–3 månedene fra kontoutskriften banken din allerede lar deg eksportere, og først etterpå holde den oppdatert.
- Ifølge INEs forbruksundersøkelse for husholdninger (data fra 2025, publisert 25. juni 2026) brukte den gjennomsnittlige spanske husholdningen 35 101 € i løpet av året. Bolig og mat tar 49,2 %; blokken der det faktisk finnes valg (transport, restaurant og fritid) ligger på omtrent 25,8 %: rundt 755 € i måneden som nesten ingen kan spesifisere fra hukommelsen.
- Det finnes to pengelommer som ikke dukker opp i hodet ditt, men som står i kontoutskriften: abonnementer du ikke bruker lenger og småutgiftene (små, gjentatte, usynlige).
- SpendTrack, miniappen for utgiftskontroll fra AIsToHire, er laget nettopp for denne metoden: den leser kontoutskriften i CSV, TXT eller PDF, foreslår en type for hver transaksjon og lagrer ingenting før du bekrefter. Den ber aldri om tilgang til bankkontoen din.
- Dette er en metode for orden i husholdningen, ikke finansiell eller skattemessig rådgivning. SpendTrack registrerer og oppsummerer det du legger inn; den flytter ikke penger, inngår ikke avtaler og erstatter ikke en fagperson.
Hvis du har kommet hit ved å skrive «hvor går pengene mine» i Google, er ikke problemet at du bruker penger dårlig: det er at du ikke har dataene. Du får lønn, du betaler, og i slutten av måneden mangler det et beløp du ikke kan forklare. Denne artikkelen er den konkrete metoden for å få frem disse dataene på en ettermiddag, trinn for trinn, og deretter holde dem oppdatert med nesten ingen innsats. Vi har skrevet den rundt SpendTrack, appen for personlig utgiftskontroll fra AIsToHire, fordi det er verktøyet vi bruker til dette — men de fem trinnene fungerer like godt med et regneark, bare at det tar mye lengre tid.
Hvorfor du ikke vet hvor pengene går (og det skyldes ikke rot)
Du vet det ikke fordi hukommelsen din lagrer de store utgiftene og sletter de små og de gjentatte, som er nettopp der lekkasjen finnes. Husleien husker du; de 23 kaffekoppene, de fire hjemmeleveringene og abonnementet du fornyet i mars, husker du ikke. Og disse tre tingene til sammen veier mer enn middagen du faktisk husker.
INE-tallene forklarer det godt. Dette er de store utgiftsgruppene for den gjennomsnittlige spanske husholdningen i 2025:
| Utgiftsgruppe | € per år per husholdning | % av budsjettet | Endring 2024→2025 |
|---|---|---|---|
| Bolig, vann, strøm, gass | 11 665 € | 33,2 % | +5,8 % |
| Mat og alkoholfrie drikkevarer | 5 626 € | 16,0 % | +4,4 % |
| Transport | 4 020 € | 11,5 % | +3,7 % |
| Restauranter og overnatting | 3 282 € | 9,3 % | −2,7 % |
| Fritid, sport og kultur | 1 772 € | 5,0 % | +4,7 % |
| Helse | 1 413 € | 4,0 % | +2,6 % |
| Totalt husholdning | 35 101 € | 100 % | +3,1 % |
Kilde: INE, forbruksundersøkelsen for husholdninger 2025, endelige resultater publisert 25. juni 2026.
Legg merke til fordelingen: halvparten av budsjettet (49,2 %) er bolig og mat, som du knapt kan flytte på fra måned til måned. Men transport, restaurant og fritid utgjør til sammen 25,8 %, omtrent 9 056 € i året, 755 € i måneden. Der er det valg å ta — og det er nøyaktig den delen ingen klarer å rekonstruere fra hukommelsen.
Merk: disse tallene er landsgjennomsnittet for husholdninger i alle størrelser, ikke «det du bør bruke». De hjelper deg å forstå formen på problemet, ikke som mål.
Den raske måten å vite det på er ikke å notere: det er å rekonstruere
Å begynne å notere utgifter i dag betyr at du får din første nyttige opplysning om en måned, og det hvis du holder ut de fire ukene. Å rekonstruere bakover fra kontoutskriften gir deg tre måneders data i ettermiddag. Det er forskjellen mellom et løfte og en diagnose.
Metoden har tre faser og endrer seg ikke uansett hvilket verktøy du bruker: hente historikken → klassifisere den → dele den i fast og variabel.
Hvor lang tid det egentlig tar, med kontoutskriften allerede lastet ned: mellom 20 og 40 minutter for tre måneder på en vanlig konto. Det som tar tid, er ikke å klassifisere, men å gå gjennom: å se linje for linje og kjenne igjen hva hver belastning var.
Trinn 1: hent kontoutskriften for de siste 3 månedene fra banken din
Gå inn i nettbanken fra datamaskinen (ikke fra mobilappen, som nesten aldri lar deg eksportere) og finn i kontodetaljene alternativet Eksporter / Last ned transaksjoner. Be om de siste 90 dagene og velg CSV hvis det tilbys; hvis ikke, duger PDF av den månedlige kontoutskriften.
Hvilket format du bør velge, i prioritert rekkefølge:
| Format | Kvaliteten på resultatet | Når du bruker det |
|---|---|---|
| CSV | Best: rene kolonner, nøyaktige datoer og beløp | Alltid når banken tilbyr det |
| TXT / CSV med uvanlige skilletegn | God: desimalskilletegnet må oppdages | Eldre banker og «flate» eksporter |
| PDF av kontoutskriften | Akseptabel: teksten trekkes ut, enkelte linjer kan gå tapt | Når det ikke finnes noe alternativ for å eksportere data |
| Skjermbilde | Duger ikke | — |
I SpendTrack lastes denne filen opp fra + → Kontoutskrift. Appens faktiske grenser, så de ikke overrasker deg: 5 MB per fil, opptil 60 000 tegn analysert innhold per gjennomgang og 1 000 transaksjoner per bekreftelse. For tre måneder fra en husholdningskonto har du god margin; hvis du har et helt år, del kontoutskriften opp i kvartaler.
Det viktige med dette trinnet: filen lagres ikke. SpendTrack leser den, viser deg listen over normaliserte transaksjoner på skjermen og lagrer bare dem du bekrefter. Og på intet tidspunkt bes det om tilgang til banken din: ingen legitimasjon, ingen aggregering, ingen tilkobling du må trekke tilbake etterpå.
Trinn 2: gjør 300 linjer i kontoutskriften om til 14 bokser
En kontoutskrift er ubrukelig som den er: «COMPRA TARJ. 4567 MERCADONA 2143 VALENCIA» sier deg ingenting samlet. Det egentlige arbeidet er å legge hver linje i en boks og så summere boksene, ikke linjene.
SpendTrack bruker 14 lukkede typer: bolig, strøm og vann, mat, transport, restaurant, fritid, helse, abonnementer, utdanning, forsikring, skatter og avgifter, klær, gaver og annet. Du kan legge til opptil 10 egne. Og de er få med vilje: med 40 kategorier bruker du en halv time på å avgjøre om en bompenge er «transport» eller «reiser», og oppsummeringen blir uleselig.
Når du importerer kontoutskriften, kommer hver transaksjon med en type som allerede er foreslått, og du retter den på gjennomgangsskjermen før du bekrefter. Den rettelsen går ikke tapt: appens klassifisering fungerer på tre nivåer, i denne rekkefølgen:
- Dine faste regler. Hvis du lager regelen «hvis beskrivelsen inneholder AMZN → Fritid», gjelder den, alltid. Og du kan også bruke den på utgiftene du allerede hadde registrert.
- Butikkhukommelsen. Når du retter den samme butikken to ganger, husker appen det og klassifiserer den selv fra da av.
- Forslaget fra KI-en. Bare når det ikke finnes regel eller hukommelse. Hvis sikkerheten er lav, markeres utgiften som «gjennomgå» med en ravgul prikk i stedet for å snike seg stille inn i feil kategori.
Praktisk råd for dette trinnet: ikke jag etter 100 %. Hvis 90 % av transaksjonene havner i riktig boks, er kartet allerede nyttig. De resterende 10 % ordner butikkhukommelsen selv ved den andre importen.
Trinn 3: skill fast fra variabelt før du dømmer noe
Dette er trinnet nesten alle hopper over, og det er det som gjør en liste om til en beslutning. En månedlig sum sier ingenting hvis du ikke vet hvilken del som er uunngåelig. Å bruke 1 800 € med 1 300 € i faste utgifter er en helt annen situasjon enn å bruke 1 800 € med 700 € i faste utgifter.
| Fast utgift | Variabel utgift | |
|---|---|---|
| Hva det er | Samme beløp og samme dato hver måned | Endrer seg etter hva du gjør |
| Eksempler | Husleie eller boliglån, strøm og vann, forsikringer, skatter | Dagligvarer, restaurant, fritid, klær, transport |
| Hva du kan gjøre denne måneden | Nesten ingenting: du må reforhandle eller bytte leverandør | Mye: der merkes en beslutning i løpet av dager |
| Hva det er nyttig å vite det til | Det er gulvet ditt: under det kan du ikke gå | Det er det reelle handlingsrommet ditt |
SpendTrack har bolig, strøm og vann, forsikring og skatter markert som faste som standard, og du kan endre den listen i innstillingene. Hvorfor spiller det noen rolle? Fordi appen bruker denne inndelingen til to helt konkrete ting: å beregne det du faktisk har igjen (ved å trekke fra de faste utgiftene som ikke har kommet ennå denne måneden) og å projisere månedsslutten uten at tempoet forurenses av en årlig regning som nettopp har falt inn. Hvis du trykker på summen i oppsummeringen, ser du fordelingen i faste og variable utgifter uten å regne ut noe.
Trinn 4: abonnementer er pengene som er lettest å få tilbake
Av alt du kommer til å finne i kontoutskriften er glemte abonnementer den eneste utgiften du kan fjerne uten å endre noe i livet ditt. Du gir ikke avkall på middager eller reiser: du slutter å betale for noe du ikke bruker.
Hvor stort problemet er, med kilde: i Self Financials studie fra mars 2026 av 1 272 voksne i USA innrømmet 59,9 % at de betaler for minst ett abonnement de ikke bruker, med et gjennomsnitt på 2,6 døde abonnementer og 26,79 $ i måneden kastet bort — av 35,03 $ i total utgift til abonnementer. Det vil si at tre av fire dollar til abonnementer gikk til sovende tjenester. Dette er amerikanske data og kan ikke overføres uten videre til Spania, men mønsteret —glemsel, ikke sløsing— er det samme overalt.
Det gode er at et abonnement avslører seg selv i kontoutskriften: det er den samme butikken som trekker nesten det samme beløpet med jevne mellomrom. Det er nøyaktig det SpendTracks detektor leter etter, og dette er de faktiske reglene:
| Betingelse | Terskel appen bruker |
|---|---|
| Antall ganger den samme butikken dukker opp | Minst 2 belastninger |
| Stabilitet i beløpet | Innenfor medianen ±10 % |
| Gjennomsnittlig intervall mellom belastninger (ukentlig) | Mellom 5 og 9 dager |
| Gjennomsnittlig intervall mellom belastninger (månedlig) | Mellom 25 og 36 dager |
| Gjennomsnittlig intervall mellom belastninger (årlig) | Mellom 330 og 400 dager |
| Estimert neste trekk | Siste belastning + den oppdagede perioden |
Derfor er det så lønnsomt å importere tre måneder på én gang: med bare én måned har detektoren ingenting å sammenligne med; med tre kommer alle de månedlige frem. De oppdagede vises i en liste med neste trekk, appen varsler deg før det kommer (antall dager i forkant kan du stille inn), og du kan markere ett som ignorert hvis det er en gjentakende belastning du vil beholde.
De du vil si opp, sier du opp selv hos den aktuelle tjenesten: SpendTrack sier ikke opp noe og håndterer ikke oppsigelser. Det den gjør, er å fortelle deg hvilke du har, hvor mye de utgjør til sammen og når de trekker deg igjen.
Trinn 5: småutgiftene ligger ikke i hukommelsen din, de ligger i mønsteret
En småutgift er ikke en liten utgift: det er en liten utgift som gjentar seg. Derfor oppdager du den ikke ved å gå gjennom listen —hver linje virker uvesentlig— men en opptelling oppdager den.
SpendTrack markerer dem med et eksplisitt kriterium: utgifter på under 5 i basisvalutaen din som gjentar seg 5 ganger eller flere i samme måned hos samme butikk. En kaffe til 1,60 € er ingenting; 22 kaffekopper er 35 € i måneden og 420 € i året. Poenget er ikke å slutte å drikke kaffe: det er at tallet finnes, så du kan bestemme deg ut fra det.
I Analyse-visningen, ved siden av småutgiftene, finner du dessuten trenden de siste 12 månedene, fordelingen etter etiketter (nyttig for ting som går på tvers av kategorier, som «Tur til Lisboa») og etter betalingsmåte, månedens topper og sesongvariasjonen. Det er de fire vinklene som forklarer nesten enhver rar måned.
Trinn 6: sett et tall per måned, og la den varsle deg før du overskrider det
Et utgiftskart uten budsjett er arkeologi. Budsjettet er det som gjør historikken om til et signal som kommer i tide, mens du fortsatt kan gjøre noe.
I SpendTrack setter du et globalt budsjett og, hvis du vil, ett per type, og appen varsler ved 80 % og 100 % av hvert. Dette er regnestykkene den gjør, så du vet nøyaktig hva du ser på:
| Indikator | Hvordan den beregnes | Hva den er nyttig til |
|---|---|---|
| Disponibelt | Budsjett − brukt denne måneden − faste utgifter som ennå gjenstår | Det du faktisk har igjen, ikke det det ser ut som |
| Disponibelt per dag | Disponibelt ÷ dager som gjenstår av måneden | Det bærekraftige tempoet ditt fra i dag |
| Prognose for månedsslutt | Brukt + (daglig tempo på variable × gjenstående dager) + ventende faste utgifter | Hvor du ender hvis du fortsetter som nå |
| Dagen du overskrider | Dagens dato + (budsjett − brukt) ÷ daglig tempo | Varselet med margin til å reagere |
Dette er med vilje enkle formler, og appen viser dem slik de er, uten svarte bokser. Hvis tempoet i måneden er uvanlig —en reise, en flytting— overdriver prognosen det, og det er også nyttig informasjon.
To ærlige advarsler om dette: den første er at SpendTrack ikke er et rådgivningsverktøy; den sier ikke hva du bør investere i, vurderer ikke om budsjettet ditt er rimelig og erstatter ikke en rådgiver. Den andre er at varslingene krever at appen er åpen: det finnes ingen push-varsler når appen er lukket, fordi det er en nettbasert miniapp. Varslene samles i et varslingssenter, og du ser dem når du logger inn.
Slik holder du kartet levende uten å bruke tid på det
Her svikter systemene for utgiftskontroll: historikken er gjort, men hverdagen krever tasting. Løsningen er ikke mer disiplin, men å ha fem innganger og bruke den som har minst friksjon i øyeblikket.
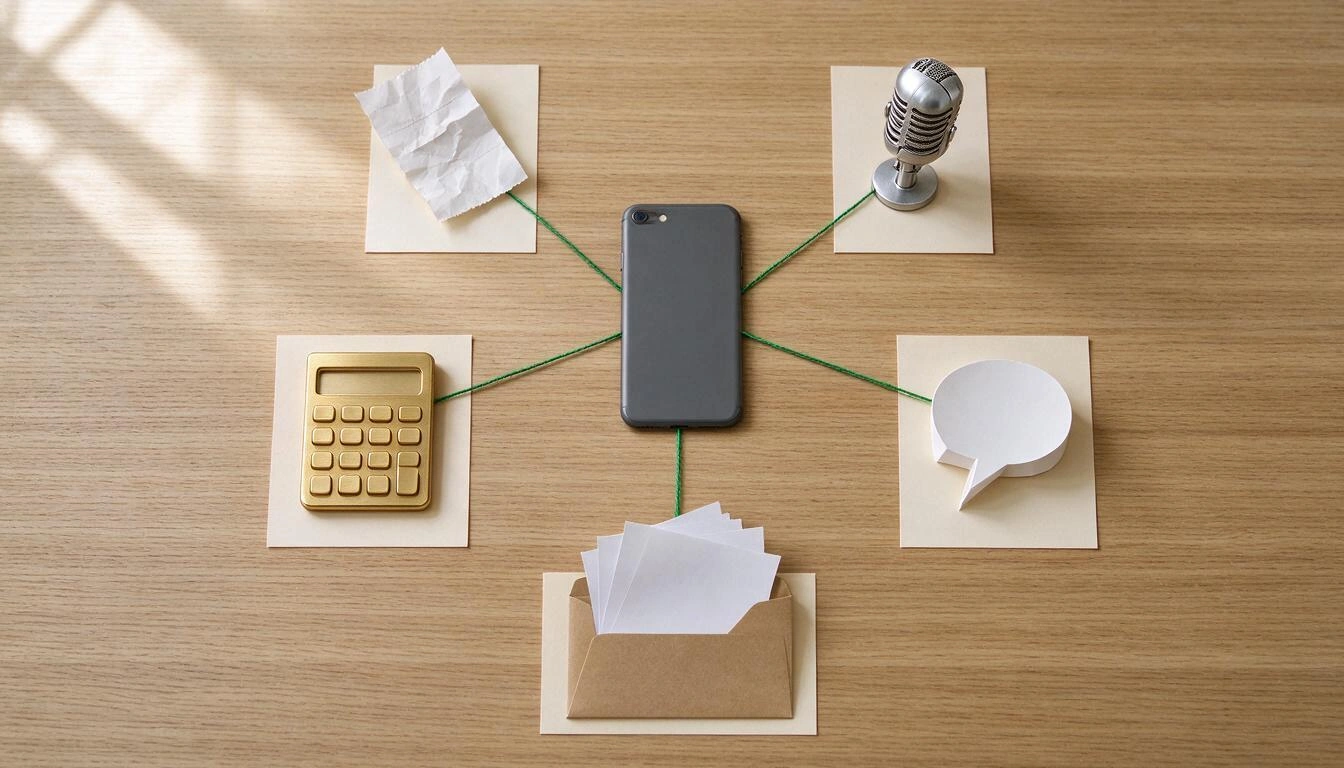
| Inngang | Når den er best | Hva du må gjøre |
|---|---|---|
| Hurtiginnlegging (2 trykk) | Kontantbetaling, stående, i hast | Du taster beløpet og trykker på typen. Ferdig |
| Bilde av kvitteringen | Kjøp med flere ting eller en kvittering du vil se senere | Du tar bildet og går videre med ditt: den analyseres i bakgrunnen |
| Taleinnlegging | Du går eller kjører og har nettopp betalt | Langt trykk på knappen + og du sier det høyt |
| Chat | Du husker en utgift fra i går | Du skriver «kaffe 3,50 i går» til assistenten |
| Kontoutskrift | Månedlig oppdatering av det som er betalt med kort | Du laster opp filen og bekrefter det som mangler |
Tre detaljer som betyr mer enn de ser ut til:
- Bildet av kvitteringen blokkerer ikke. Det lastes opp, settes i kø, og KI-en leser det mens du fortsetter å bruke appen; resultatet venter på deg i en innboks til du gjennomgår det. Den godtar JPG, PNG, WebP, HEIC og PDF opptil 15 MB, og hvis det er flere kvitteringer på samme bilde, deler den dem i flere utgifter.
- Taleinnleggingen laster ikke opp lyden din. Transkripsjonen gjøres av mobilens egen nettleser med Web Speech API; det som sendes til serveren, er den ferdig transkriberte teksten.
- Før den oppretter noe, varsler den om det allerede fantes. Ved identisk fil, ved fakturanummer med samme beløp, og for kontoutskrifter ved et fingeravtrykk av
dato + beløp + beskrivelse. Det er det som lar deg importere to overlappende måneder uten å duplisere et halvt dusin kvitteringer.
Hva SpendTrack IKKE gjør (og det er greit å vite før du begynner)
Vi sier det her for at du ikke skal oppdage en grense midtveis. SpendTrack er et personlig utgiftsregister, ikke en bankaggregator eller en finansiell tjeneste.
| Gjør ikke | Hva som finnes i stedet |
|---|---|
| Koble til banken din eller lese transaksjonene dine i sanntid | Manuell import av kontoutskriften du selv eksporterer (CSV/TXT/PDF) |
| Si opp abonnementer eller håndtere oppsigelser | Oppdage dem, varsle deg om neste trekk og summere dem |
| Gi finansiell rådgivning, skatterådgivning eller investeringsrådgivning | En oppsummering av dine egne data, så du selv bestemmer |
| Varsle deg når appen er lukket (push) | Varslingssenter og varsler når appen er åpen |
| Delt konto, familiekonto eller konto med tillatelser | Delte utgifter med fordeling og utestående saldoer, inne i din konto |
| Oppfølging av investeringer eller kjørelengde | — |
Og det den faktisk garanterer, fordi det er en del av designet: dataene dine kan du ta ut når du vil som CSV, som PDF-rapport for perioden du velger og som en fullstendig sikkerhetskopi som kan importeres på nytt. Det du sletter, går via en papirkurv på 30 dager før det forsvinner, og fra Innstillinger kan du slette alle dataene dine, kvitteringsfilene inkludert. Hver utgift lagrer sin opprinnelige valuta (45 valutaer), motverdien og vekslingskursen på utgiftsdagen, så en reise ødelegger ikke måneden din.
De tre måtene å finne ut hvor pengene går på, sammenlignet
Det finnes ikke bare én måte å gjøre dette på. Dette er de tre reelle, med det hver av dem koster:
| Notatbok eller regneark | App koblet til banken din | Rekonstruere fra kontoutskriften (SpendTrack) | |
|---|---|---|---|
| Første nyttige opplysning | Om 1 måned | Om minutter | På en ettermiddag |
| Man må gi fra seg banklegitimasjon | Nei | Ja, til en aggregator | Nei |
| Klassifisering | Manuell, 100 % | Automatisk, lite justerbar | Foreslått og gjennomgått av deg før lagring |
| Kontanter og utgifter uten kort | Ja, hvis du noterer dem | Ser dem som regel ikke | Ja: bilde, tale, chat eller 2 trykk |
| Vedlikeholdsinnsats | Høy og konstant | Veldig lav | Lav: bare det som ikke går via kort |
| Hvor den svikter | Oppgis etter 2–3 uker | Tilkoblinger som faller ut og kategorier som ikke stemmer | Man må huske å importere kontoutskriften |
Den tredje kolonnen er et bevisst mellomstandpunkt: du gir avkall på full automatisering mot at du ikke overleverer bankens nøkler til noen og at ingenting kommer inn i kontoene dine uten at du har sett det først.
Vanlige spørsmål
Hvordan vet jeg hvor pengene mine går hvis jeg betaler nesten alt med kort?
Eksporter kontoutskriften for de siste 90 dagene fra nettbanken på datamaskinen og klassifiser den etter typer. Med kort har du alt registrert: arbeidet er bare å gruppere. I SpendTrack laster du opp filen (CSV, TXT eller PDF), gjennomgår transaksjonene med typen appen foreslår og bekrefter. På 20–40 minutter har du kartlagt tre måneder.
Må jeg oppgi bankkodene mine eller koble til kontoen min?
Nei, og i SpendTrack går det ikke selv om du ville: appen ber ikke om tilgang til bankkontoer og bruker ikke aggregatorer. Du eksporterer transaksjonsfilen fra banken din og laster den opp. Filen lagres ikke: bare utgiftene du bekrefter på gjennomgangsskjermen, lagres.
Hvor mange måneder bakover lønner det seg å importere?
Tre er det nyttige minimumet og det beste balansepunktet. Med bare én måned kan man ikke skille en enkeltstående utgift fra en gjentakende, og detektoren for månedlige abonnementer trenger minst to belastninger fra samme butikk for å identifisere mønsteret. Mer enn seks måneder gir mer gjennomgangsarbeid og lite ny informasjon.
Og kontantutgiftene, som ikke står i kontoutskriften?
Dem må du legge inn selv, men uten å taste skjemaer: hurtiginnlegging med to trykk (beløp + type), bilde av kvitteringen, taleinnlegging eller en melding til assistenten som «kaffe 3,50». Kontantveien er nettopp der appene som er koblet til banken, blir blinde.
Hvor mye tid må jeg egentlig bruke på det hver måned?
Etter det første oppsettet er det reelle vedlikeholdet et par løse minutter om dagen (kontantutgiftene etter hvert som de skjer) pluss én import av kontoutskriften i måneden. Det som tar tid, er å gjennomgå, ikke å klassifisere: appen foreslår typen, og når du retter den samme butikken to ganger, slutter den å spørre deg om den.
Tar KI-en feil når den leser kvitteringer og kontoutskrifter?
Ja, den kan ta feil, og derfor er flyten laget slik at du ser det før. For kontoutskriften lagres ingenting før du bekrefter; for kvitteringer blir resultatet liggende i en innboks og vente på gjennomgangen din, og når sikkerheten er lav, markeres utgiften som «gjennomgå». Beløp og datoer kan alltid rettes.
Fungerer dette som regnskap eller til skattemeldingen?
Nei. SpendTrack er et verktøy for personlig utgiftskontroll, ikke et regnskaps- eller faktureringsprogram, og gir ikke skatterådgivning. Du kan eksportere dataene dine til CSV eller til en PDF-rapport til eget bruk eller for å gi dem til rådgiveren din, men regnskaps- og skatteforpliktelser oppfylles med de verktøyene og fagpersonene som hører til.
Hva skjer med dataene mine hvis jeg slutter å bruke appen?
Du tar dem med deg: eksport til CSV, PDF-rapport for perioden du velger og en fullstendig sikkerhetskopi som kan importeres på nytt. Og hvis du vil dra helt, slettes alle dataene dine fra Innstillinger, inkludert kvitteringsfilene. Det du sletter, går først via en papirkurv på 30 dager i tilfelle du angrer.
Fungerer det hvis jeg bruker penger i flere valutaer?
Ja. Hver utgift lagrer sin opprinnelige valuta —det finnes 45 tilgjengelige—, motverdien i basisvalutaen din og vekslingskursen som gjaldt på datoen for utgiften, ikke i dag. Summene og budsjettet vises alltid i basisvalutaen din, så en reise forvrenger ikke månedsoppsummeringen.
Kan jeg dele utgiftene med partneren min?
Det finnes ingen delt konto eller familiekonto: hver konto tilhører én person. Det som finnes, er delt utgift: du registrerer det du betalte, angir fordelingen, og appen holder oversikt over saldoen for det du har til gode. For felleskassen til to personer fører hver sin og fordeler det som skal fordeles.
I én setning
SpendTrack er miniappen for personlig utgiftskontroll fra AIsToHire som rekonstruerer hvor pengene dine går ut fra kontoutskriften du selv eksporterer —uten noensinne å be om tilgang til banken din—, klassifiserer hver utgift i 14 typer, oppdager abonnementene dine og varsler deg før du overskrider budsjettet. Den finnes her: SpendTrack — Personlig utgiftskontroll uten å koble til banken Begynn med det som gir mest: eksporter de siste tre månedene, importer dem og se på listen over abonnementer. Nesten alltid er det noe der du har betalt for i et år uten å bruke det.
Eksporter kontoutskriften for de siste tre månedene og last den opp i SpendTrack: på en ettermiddag vet du hvor pengene går, hvor mye de faste utgiftene veier og hvilke abonnementer du betaler for uten å bruke dem. Uten å koble til banken og uten å notere noe for hånd.
Eksporter kontoutskriften for de siste tre månedene og last den opp i SpendTrack: på en ettermiddag vet du hvor pengene går, hvor mye de faste utgiftene veier og hvilke abonnementer du betaler for uten å bruke dem. Uten å koble til banken og uten å notere noe for hånd.Les videre

Krangle på WhatsApp eller snakke om det i person: hva vitenskapen sier om parkonflikter via meldinger

Tankekart, begrepskart og disposisjon: forskjeller og når du bør bruke hver av dem

Quishing: slik bytter de ut QR-koden til virksomheten din med en falsk (og slik unngår du det)
