 SpendTrack
Para onde vai o seu dinheiro: como reconstruir seu mapa de gastos dos últimos 3 meses em uma tarde (sem conectar o banco)
Equipa de SpendTrackRedigido com assistência de IA19 min de leituraEm resumo
- Anotar gastos à mão quase nunca dura. O atalho que realmente funciona é o oposto: reconstruir os últimos 2-3 meses a partir do extrato que seu banco já permite exportar, e só depois mantê-lo atualizado.
- Segundo a Pesquisa de Orçamentos Familiares do INE (dados de 2025, publicados em 25 de junho de 2026), o lar espanhol gastou em média 35.101 € no ano. A habitação e a alimentação representam 49,2 %; o bloco onde há decisões (transporte, restauração e lazer) gira em torno de 25,8 %: cerca de 755 € por mês que quase ninguém sabe detalhar de memória.
- Existem duas bolsas de dinheiro que não aparecem na sua cabeça, mas sim no extrato: as assinaturas que você já não usa e os gastos formiga (pequenos, repetidos, invisíveis).
- SpendTrack, o mini app de controle de gastos da AIsToHire, foi pensado exatamente para esse método: lê o extrato em CSV, TXT ou PDF, propõe uma tipologia por movimento e não armazena nada até que você confirme. Nunca pede acesso à sua conta bancária.
- Este é um método de organização doméstica, não consultoria financeira ou fiscal. SpendTrack registra e resume o que você insere; não movimenta dinheiro, não contrata nada e não substitui um profissional.
Se você chegou aqui escrevendo no Google "onde está indo meu dinheiro", o problema não é que você gasta mal: é que você não tem os dados. Você recebe, paga, e no final do mês falta uma parte que você não sabe explicar. Este artigo é o método concreto para obter esses dados em uma tarde, passo a passo, e mantê-los depois com quase zero esforço. Nós o escrevemos em torno de SpendTrack, o app de controle de gastos pessoais da AIsToHire, porque é a ferramenta com a qual fazemos isso — mas os cinco passos valem igualmente com uma planilha, só que levarão muito mais tempo.
Por que você não sabe onde está indo seu dinheiro (e não é por desordem)
Você não sabe porque sua memória guarda os gastos grandes e apaga os pequenos e repetidos, que são exatamente onde está a fuga. O aluguel você lembra; os 23 cafés, os quatro pedidos de delivery e a assinatura que você renovou em março, não. E essas três coisas juntas pesam mais do que o jantar que você realmente lembra.
Os números do INE explicam bem. Estes são os grandes grupos de gasto do lar médio espanhol em 2025:
| Grupo de gasto | € por ano por lar | % do orçamento | Variação 2024→2025 |
|---|---|---|---|
| Habitação, água, eletricidade, gás | 11.665 € | 33,2 % | +5,8 % |
| Alimentos e bebidas não alcoólicas | 5.626 € | 16,0 % | +4,4 % |
| Transporte | 4.020 € | 11,5 % | +3,7 % |
| Restaurantes e alojamento | 3.282 € | 9,3 % | −2,7 % |
| Lazer, esporte e cultura | 1.772 € | 5,0 % | +4,7 % |
| Saúde | 1.413 € | 4,0 % | +2,6 % |
| Total do lar | 35.101 € | 100 % | +3,1 % |
Fonte: INE, Pesquisa de Orçamentos Familiares 2025, resultados definitivos publicados em 25 de junho de 2026.
Observe a distribuição: a metade do orçamento (49,2 %) é habitação e comida, que você mal consegue mover de um mês para outro. Mas transporte, restauração e lazer somam 25,8 %, cerca de 9.056 € por ano, 755 € por mês. É aí que há decisões a serem tomadas — e é exatamente a parte que ninguém é capaz de reconstruir de memória.
Atenção: esses números são a média nacional de lares de todos os tamanhos, não "o que você deveria gastar". Servem para entender a forma do problema, não como objetivo.
A forma rápida de saber não é anotar: é reconstruir
Começar a anotar gastos hoje significa ter seu primeiro dado útil dentro de um mês, e isso se você aguentar as quatro semanas. Reconstruir para trás a partir do extrato lhe dá três meses de dados ainda esta tarde. É a diferença entre uma promessa e um diagnóstico.
O método tem três fases e não muda, use a ferramenta que usar: extrair o histórico → classificar → separar em fixo e variável.
Quanto tempo realmente leva, com o extrato já baixado: entre 20 e 40 minutos para três meses de uma conta normal. O que consome tempo não é classificar, é revisar: olhar linha por linha e reconhecer o que era cada cobrança.
Passo 1: saque o extrato dos últimos 3 meses do seu banco
Acesse o internet banking pelo computador (não pelo aplicativo do celular, que quase nunca permite exportar) e procure na detalhes da conta a opção Exportar / Baixar movimentações. Solicite o intervalo dos últimos 90 dias e escolha CSV se isso for oferecido; se não, o PDF do extrato mensal serve.
Qual formato escolher, por ordem de preferência:
| Formato | Qualidade do resultado | Quando usá-lo |
|---|---|---|
| CSV | A melhor: colunas limpas, datas e valores exatos | Sempre que o banco oferecer |
| TXT / CSV com separadores estranhos | Bom: é preciso detectar o separador decimal | Bancos antigos e exportações "planas" |
| PDF do extrato | Aceitável: o texto é extraído, pode perder alguma linha | Quando não há opção de exportar dados |
| Captura de tela | Não serve | — |
No SpendTrack, esse arquivo é carregado a partir de + → Extrato. Limites reais do aplicativo, para que não te pegue de surpresa: 5 MB por arquivo, até 60.000 caracteres de conteúdo analisado por vez e 1.000 movimentações por confirmação. Para três meses de uma conta doméstica, você está tranquilo; se levar um ano inteiro, divida o extrato por trimestres.
O importante deste passo: o arquivo não é salvo. O SpendTrack lê, te devolve a lista de movimentações normalizadas na tela e só persiste aquelas que você confirma. E em nenhum momento é solicitado acesso ao seu banco: não há credenciais, não há agregação, não há conexão a revogar depois.
Passo 2: converta 300 linhas de extrato em 14 caixas
Um extrato é inútil tal como está: "COMPRA TARJ. 4567 MERCADONA 2143 VALENCIA" não te diz nada agregado. O trabalho real é colocar cada linha em uma caixa e depois somar caixas, não linhas.
O SpendTrack usa 14 tipologias fechadas: habitação, suprimentos, alimentação, transporte, restauração, lazer, saúde, assinaturas, educação, seguros, impostos, roupas, presentes e outros. Você pode adicionar até 10 próprias. E são poucas de propósito: com 40 categorias você passa meia hora decidindo se uma tarifa é "transporte" ou "viagens", e o resumo deixa de ser legível.
Ao importar o extrato, cada movimentação chega com uma tipologia já proposta, e você a corrige na tela de revisão antes de confirmar. Essa correção não se perde: o classificador do aplicativo funciona em três níveis, nesta ordem:
- Suas regras fixas. Se você criar a regra "se a descrição contém AMZN → Lazer", mande essa, sempre. E você pode aplicá-la também aos gastos que já tinha registrados.
- A memória de comércios. Quando você corrige o mesmo comércio duas vezes, o aplicativo lembra e a partir daí classifica sozinho.
- A proposta da IA. Somente quando não há regra nem memória. Se a confiança é baixa, o gasto fica marcado como "revisar" com um ponto âmbar em vez de se infiltrar silenciosamente em uma categoria errada.
Dica prática deste passo: não persiga os 100 %. Se 90 % das movimentações caem na caixa correta, o mapa já é útil. Os 10 % restantes a memória de comércios resolve sozinha na segunda importação.
Passo 3: separa fixos de variáveis antes de julgar nada
Este é o passo que quase todo mundo pula, e é o que transforma uma lista em uma decisão. Um total mensal não diz nada se você não sabe que parte é inevitável. Gastar 1.800 € com 1.300 € de fixos é uma situação completamente diferente de gastar 1.800 € com 700 € de fixos.
| Gasto fixo | Gasto variável | |
|---|---|---|
| O que é | Mesmo valor e mesma data todo mês | Muda de acordo com o que você faz |
| Exemplos | Aluguel ou hipoteca, luz e água, seguros, impostos | Compras, restauração, lazer, roupas, transporte |
| O que você pode fazer este mês | Quase nada: é preciso renegociar ou mudar de fornecedor | Muito: é onde se nota uma decisão em dias |
| Para que serve conhecê-lo | É seu piso: abaixo disso você não pode descer | É sua margem real de manobra |
O SpendTrack traz marcados como fixos por padrão habitação, suprimentos, seguros e impostos, e você pode mudar essa lista nas configurações. Por que isso importa? Porque o aplicativo usa essa separação para duas coisas muito concretas: calcular o que te resta disponível de verdade (descontando os fixos que ainda não passaram este mês) e projetar o fechamento do mês sem contaminar o ritmo com uma fatura anual que acaba de cair. Se você tocar no total do resumo, verá a divisão de fixos e variáveis sem ter que calcular nada.
Passo 4: as assinaturas são o dinheiro mais fácil de recuperar
De tudo que você vai encontrar no extrato, as assinaturas esquecidas são a única despesa que você pode eliminar sem mudar sua vida em nada. Você não está abrindo mão de jantares nem de viagens: você está deixando de pagar algo que não usa.
O tamanho do problema, com fonte: no estudo da Self Financial de março de 2026 sobre 1.272 adultos nos Estados Unidos, 59,9% reconheciam pagar pelo menos uma assinatura que não usam, com uma média de 2,6 assinaturas mortas e 26,79 $ por mês jogados fora — de 35,03 $ de gasto total em assinaturas. Ou seja, três em cada quatro dólares de assinatura iam para serviços adormecidos. Esses são dados dos EUA e não podem ser transferidos tal qual para o Brasil, mas o padrão — esquecimento, não desperdício — é o mesmo em qualquer lugar.
O bom é que uma assinatura se denuncia sozinha no extrato: é o mesmo comércio, cobrando quase o mesmo valor, em intervalos regulares. Isso é exatamente o que o detector de SpendTrack busca, e estas são suas regras reais:
| Condição | Limite que aplica o app |
|---|---|
| Vezes que aparece o mesmo comércio | Pelo menos 2 cobranças |
| Estabilidade do valor | Dentro da mediana ±10% |
| Intervalo médio entre cobranças (semanal) | Entre 5 e 9 dias |
| Intervalo médio entre cobranças (mensal) | Entre 25 e 36 dias |
| Intervalo médio entre cobranças (anual) | Entre 330 e 400 dias |
| Próxima cobrança estimada | Última cobrança + o período detectado |
Por isso importar três meses de uma só vez é tão rentável: com um único mês, o detector não tem com o que comparar; com três, as mensais aparecem todas. As detectadas aparecem em uma lista com sua próxima cobrança, o app te avisa antes que chegue (os dias de antecedência são configuráveis) e você pode marcar uma como ignorada se for uma cobrança recorrente que você deseja manter.
As que você quiser cancelar, você cancela no serviço correspondente: SpendTrack não cancela nada nem gerencia cancelamentos. O que faz é te dizer quais você tem, quanto somam e quando voltarão a te cobrar.
Passo 5: as gastos formiga não estão na sua memória, estão no padrão
Uma gasto formiga não é uma despesa pequena: é um gasto pequeno que se repete. Por isso você não a detecta revisando sua lista — cada linha parece irrelevante — e sim um recálculo.
SpendTrack as marca com um critério explícito: despesas de menos de 5 na sua moeda base que se repetem 5 vezes ou mais no mesmo mês no mesmo comércio. Um café de 1,60 € não é nada; 22 cafés são 35 € por mês e 420 € por ano. A graça não é deixar de tomar café: é que o número exista para que você possa decidir com ele.
Na visão de Análise, junto às gastos formiga, você encontrará também a tendência dos últimos 12 meses, a distribuição por etiquetas (útil para coisas que cruzam categorias, tipo "Viagem a Lisboa") e por método de pagamento, os picos do mês e a sazonalidade. São os quatro ângulos que explicam quase qualquer mês estranho.
Passo 6: coloque um número no mês e que te avise antes de passar do limite
Um mapa de despesas sem orçamento é arqueologia. O orçamento é o que transforma o histórico em um sinal que chega a tempo, enquanto você ainda pode fazer algo.
No SpendTrack você coloca um orçamento global e, se quiser, um por tipologia, e o app avisa ao 80% e ao 100% de cada um. Estas são as contas que ele faz, para que você saiba exatamente o que está olhando:
| Indicador | Como é calculado | Para que serve |
|---|---|---|
| Disponível | Orçamento − gasto este mês − fixos que ainda faltam passar | O que te resta de verdade, não o que parece |
| Disponível por dia | Disponível ÷ dias que restam do mês | Seu ritmo sustentável a partir de hoje |
| Previsão de fechamento | Gasto + (ritmo diário de variáveis × dias restantes) + fixos pendentes | Onde você acaba se continuar igual |
| Dia em que você ultrapassa | Dia atual + (orçamento − gasto) ÷ ritmo diário | O aviso com margem para reagir |
São fórmulas deliberadamente simples e o app as mostra tal qual, sem caixas pretas. Se o ritmo do mês é atípico — uma viagem, uma mudança — a previsão o exagera, e isso é informação útil também.
Duas advertências honestas sobre isso: a primeira é que SpendTrack não é uma ferramenta de aconselhamento; não te diz em que investir, não avalia se seu orçamento é razoável nem substitui um consultor. A segunda é que as notificações requerem ter o app aberto: não há avisos push com a aplicação fechada, porque é um mini app web. Os avisos se acumulam em um centro de notificações e você os vê ao entrar.
Como manter o mapa vivo sem dedicar tempo
Aqui é onde os sistemas de controle de gastos falham: o histórico está feito, mas o dia a dia pede para digitar. A solução não é mais disciplina, é ter cinco vias de entrada e usar a que tiver menos atrito naquele momento.
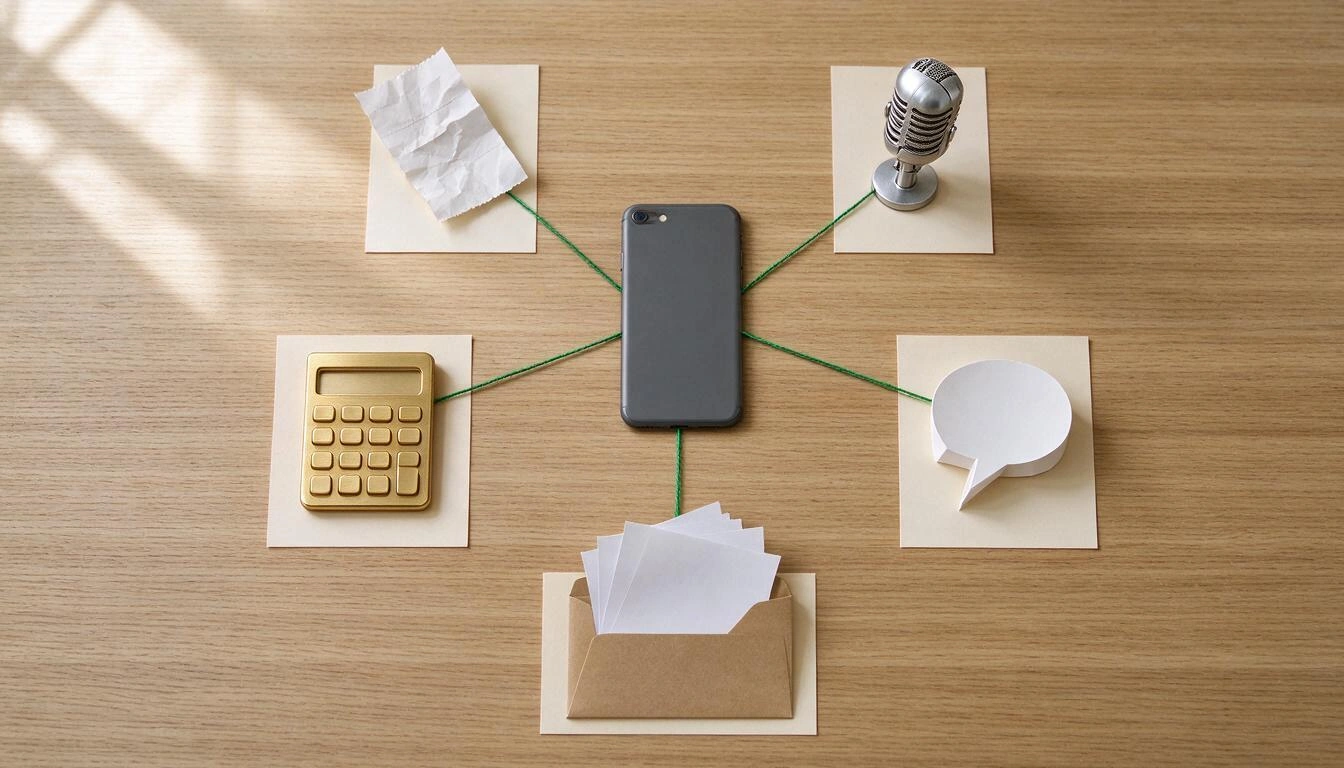
| Vía de entrada | Quando é a melhor | O que você tem que fazer |
|---|---|---|
| Entrada rápida (2 toques) | Pagamento em dinheiro, em pé, com pressa | Digite o valor e toque na tipologia. Pronto |
| Foto do ticket | Compra com várias coisas ou ticket que você quer ver depois | Tire a foto e continue com o que estava fazendo: será analisada em segundo plano |
| Ditado por voz | Você está andando ou dirigindo e acabou de pagar | Pressione longamente o botão + e diga em voz alta |
| Chat | Você se lembra de uma despesa de ontem | Escreva "café 3,50 ontem" para o assistente |
| Extrato bancário | Atualização mensal do que foi pago com cartão | Faça o upload do arquivo e confirme o que estiver faltando |
Três detalhes que importam mais do que parece:
- A foto do ticket não bloqueia. Ela é carregada, colocada em fila e a IA a lê enquanto você continua usando o app; o resultado espera em uma bandeja até que você revise. Aceita JPG, PNG, WebP, HEIC e PDF até 15 MB, e se em uma mesma foto houver vários recibos, eles são separados em várias despesas.
- O ditado não envia seu áudio. A transcrição é feita pelo próprio navegador do seu celular com a Web Speech API; o que viaja para o servidor é o texto já transcrito.
- Antes de criar qualquer coisa, avisa se já estava. Por arquivo idêntico, por número de fatura com o mesmo valor, e nos extratos por uma impressão de
data + valor + descrição. É o que permite importar dois meses sobrepostos sem duplicar meia dúzia de recibos.
O que NÃO faz o SpendTrack (e é bom saber antes de começar)
Dizemos isso aqui para que você não descubra um limite no meio do caminho. SpendTrack é um registro de despesas pessoal, não um agregador bancário nem um serviço financeiro.
| Não faz | O que há em seu lugar |
|---|---|
| Conectar-se ao seu banco nem ler seus movimentos ao vivo | Importação manual do extrato que você exporta (CSV/TXT/PDF) |
| Cancelar assinaturas ou gerenciar cancelamentos | Detectá-las, avisá-lo do próximo desconto e somá-las |
| Dar aconselhamento financeiro, fiscal ou de investimento | Um resumo dos seus próprios dados, para que você decida |
| Avisá-lo com o app fechado (push) | Centro de notificações e avisos com o app aberto |
| Conta compartilhada, familiar ou com permissões | Despesas compartilhadas com divisão e saldos pendentes, dentro da sua conta |
| Acompanhamento de investimentos ou quilometragem | — |
E o que sim garante, porque faz parte do design: seus dados saem quando você quiser em CSV, em relatório PDF do período que você escolher e em uma cópia de segurança completa que pode ser reimportada. O que você apaga passa por uma lixeira de 30 dias antes de desaparecer, e nas Configurações você pode excluir todos os seus dados, arquivos de tickets incluídos. Cada despesa guarda sua moeda original (45 moedas), o contravalor e a taxa de câmbio do dia da despesa, assim, uma viagem não desajusta o mês.
As três formas de saber em que você está gastando dinheiro, comparadas
Não há uma única maneira de fazer isso. Estas são as três reais, com o que custa cada uma:
| Caderno ou planilha | App conectada ao seu banco | Reconstruir a partir do extrato (SpendTrack) | |
|---|---|---|---|
| Primeiro dado útil | Em 1 mês | Em minutos | Em uma tarde |
| É necessário fornecer credenciais bancárias | Não | Sim, a um agregador | Não |
| Classificação | Manual, 100 % | Automática, pouco corrigível | Proposta e revisada por você antes de salvar |
| Dinheiro e despesas sem cartão | Sim, se você anotar | Normalmente não vê | Sim: foto, voz, chat ou 2 toques |
| Esforço de manutenção | Alto e constante | Muito baixo | Baixo: apenas o que não passa por cartão |
| Onde falha | É abandonado em 2-3 semanas | Conexões que caem e categorias que não se encaixam | É preciso lembrar de importar o extrato |
A terceira coluna é um ponto intermediário deliberado: renúncias à automação total em troca de não entregar as chaves do seu banco a ninguém e de que nada entre nas suas contas sem que você tenha visto antes.
Perguntas frequentes
Como sei onde está indo meu dinheiro se pago quase tudo com cartão?
Exporte o extrato dos últimos 90 dias da sua banca online no seu computador e classifique-o por tipologias. Com cartão, tudo está registrado: o trabalho é apenas agrupar. No SpendTrack, você faz o upload desse arquivo (CSV, TXT ou PDF), revisa os movimentos com a tipologia que o app propõe e confirma. Em 20-40 minutos, você tem três meses mapeados.
Preciso fornecer as chaves do meu banco ou conectar minha conta?
Não, e no SpendTrack não é possível, mesmo que você quisesse: o app não pede acesso a contas bancárias nem usa agregadores. Você exporta o arquivo de movimentos do seu banco e faz o upload. Esse arquivo não é armazenado: apenas os gastos que você confirma na tela de revisão são guardados.
Quantos meses para trás vale a pena importar?
Três são o mínimo útil e o melhor ponto de equilíbrio. Com apenas um mês, não se distingue um gasto pontual de um recorrente, e o detector de assinaturas mensais precisa de pelo menos duas cobranças do mesmo comércio para identificar o padrão. Mais de seis meses adiciona trabalho de revisão e pouca informação nova.
E os gastos em dinheiro, que não aparecem no extrato?
Esses você precisa inserir, mas sem digitar formulários: entrada rápida em dois toques (valor + tipologia), foto do recibo, ditado por voz ou uma mensagem para o assistente do tipo "café 3,50". A via do dinheiro é precisamente onde os apps conectados ao banco ficam cegos.
Quanto tempo realmente preciso dedicar a isso todo mês?
Após a montagem inicial, a manutenção real são alguns minutos soltos por dia (os gastos em dinheiro conforme ocorrem) mais uma importação do extrato por mês. O que consome tempo é revisar, não classificar: o app propõe a tipologia e, quando você corrige o mesmo comércio duas vezes, ele para de perguntar sobre ele.
A IA se engana ao ler os recibos e os extratos?
Sim, pode se enganar, e por isso o fluxo está feito para que você veja antes. No extrato, nada é guardado até que você confirme; nos recibos, o resultado fica em uma bandeja esperando sua revisão e, quando a confiança é baixa, o gasto aparece marcado como "revisar". Os valores e as datas são sempre corrigíveis.
Isso serve como contabilidade ou para a declaração de impostos?
Não. SpendTrack é uma ferramenta de controle de gastos pessoais, não um programa de contabilidade ou faturamento, e não fornece consultoria fiscal. Você pode exportar seus dados para CSV ou para um relatório PDF para seu uso ou para entregá-los ao seu consultor, mas as obrigações contábeis ou fiscais devem ser cumpridas com as ferramentas e os profissionais apropriados.
O que acontece com meus dados se eu parar de usar o app?
Você os leva: exportação para CSV, relatório em PDF do período que você escolher e uma cópia de segurança completa reimportável. E se você quiser sair completamente, a partir das Configurações, todos os seus dados são excluídos, incluindo os arquivos dos recibos. O que você elimina passa antes por uma lixeira de 30 dias caso você se arrependa.
Funciona se eu gastar em várias moedas?
Sim. Cada gasto mantém sua moeda original — há 45 disponíveis —, o contravalor na sua moeda base e a taxa de câmbio aplicada na data do gasto, não na de hoje. Os totais e o orçamento sempre são mostrados na sua moeda base, então uma viagem não distorce o resumo do mês.
Posso compartilhar os gastos com meu parceiro?
Não há conta compartilhada ou familiar: cada conta é de uma única pessoa. O que existe é gasto compartilhado: você registra o que pagou, indica a divisão e o app mantém o saldo do que te devem. Para o caixa comum de duas pessoas, cada um mantém o seu e divide o que for necessário.
Em uma frase
SpendTrack é o mini app de controle de gastos pessoais da AIsToHire que reconstrói para onde vai seu dinheiro a partir do extrato que você exporta — sem nunca pedir acesso ao seu banco —, classifica cada gasto em 14 tipologias, detecta suas assinaturas e te avisa antes de ultrapassar o orçamento. Está em SpendTrack — Controle de Despesas Pessoais Sem Conexão Bancária Comece pelo que mais rende: exporte os últimos três meses, importe-os e veja a lista de assinaturas. Quase sempre há algo ali que você estava pagando há um ano sem usar.
Exporte o extrato dos seus últimos três meses e faça o upload no SpendTrack: em uma tarde você saberá para onde vai o seu dinheiro, quanto pesam suas despesas fixas e quais assinaturas você está pagando sem usar. Sem conectar seu banco e sem anotar nada à mão.
Exporte o extrato dos seus últimos três meses e faça o upload no SpendTrack: em uma tarde você saberá para onde vai o seu dinheiro, quanto pesam suas despesas fixas e quais assinaturas você está pagando sem usar. Sem conectar seu banco e sem anotar nada à mão.Continue lendo

Discutir pelo WhatsApp ou pessoalmente: o que a ciência diz sobre conflitos de casal por mensagens

Mapa mental, mapa conceitual e esquema: diferenças e quando usar cada um

Quishing: como eles trocam o QR do seu negócio por um falso (e como evitá-lo)
