 SpendTrack
Dove va a finire il tuo denaro: come ricostruire la tua mappa delle spese degli ultimi 3 mesi in un pomeriggio (senza collegare la banca)
Team di SpendTrackRedatto con l'assistenza dell'IA18 min di letturaIn sintesi
- Annotare le spese a mano dura quasi mai. La scorciatoia che funziona è l'opposto: ricostruire gli ultimi 2-3 mesi a partire dall'estratto conto che la tua banca ti permette già di esportare, e solo dopo mantenerlo aggiornato.
- Secondo la Indagine sui Bilanci Familiari dell'INE (dati del 2025, pubblicati il 25 giugno 2026), la famiglia spagnola ha speso in media 35.101 € nell'anno. L'abitazione e l'alimentazione assorbono il 49,2 %; il blocco dove ci sono decisioni (trasporti, ristorazione e svago) si aggira attorno al 25,8 %: circa 755 € al mese che quasi nessuno sa scomporre a memoria.
- Ci sono due sacche di denaro che non compaiono nella tua testa ma sì nell'estratto: gli abbonamenti che non usi più e le spese formica (piccole, ripetute, invisibili).
- SpendTrack, la mini app di controllo delle spese di AIsToHire, è pensata proprio per quel metodo: legge l'estratto in CSV, TXT o PDF, propone una tipologia per movimento e non salva nulla fino a quando tu non confermi. Non richiede mai accesso al tuo conto bancario.
- Questo è un metodo di ordine domestico, non consulenza finanziaria o fiscale. SpendTrack registra e riassume ciò che tu inserisci; non muove denaro, non prenota nulla e non sostituisce un professionista.
Se sei arrivato qui cercando su Google "dove va a finire il mio denaro", il problema non è che spendi male: è che non hai il dato. Guadagni, paghi, e alla fine del mese manca un pezzo che non sai spiegare. Questo articolo è il metodo concreto per ottenere quel dato in un pomeriggio, passo dopo passo, e mantenerlo poi con quasi zero sforzo. L'abbiamo scritto attorno a SpendTrack, l'app di controllo delle spese personali di AIsToHire, perché è lo strumento con cui lo facciamo — ma i cinque passaggi valgono ugualmente con un foglio di calcolo, solo che ti porteranno molto più tempo.
Perché non sai dove va a finire il tuo denaro (e non è per disordine)
Non lo sai perché la tua memoria conserva le spese grandi e cancella quelle piccole e ripetute, che sono proprio dove si trova la perdita. Ricordi l'affitto; i 23 caffè, i quattro ordini a domicilio e l'abbonamento che hai rinnovato a marzo, no. E queste tre cose insieme pesano più della cena che ricordi.
I numeri dell'INE lo spiegano bene. Questi sono i grandi gruppi di spesa della famiglia media spagnola nel 2025:
| Gruppo di spesa | € all'anno per famiglia | % del bilancio | Variazione 2024→2025 |
|---|---|---|---|
| Abitazione, acqua, elettricità, gas | 11.665 € | 33,2 % | +5,8 % |
| Alimenti e bevande analcoliche | 5.626 € | 16,0 % | +4,4 % |
| Trasporti | 4.020 € | 11,5 % | +3,7 % |
| Ristoranti e alloggio | 3.282 € | 9,3 % | −2,7 % |
| Svago, sport e cultura | 1.772 € | 5,0 % | +4,7 % |
| Sanità | 1.413 € | 4,0 % | +2,6 % |
| Totale famiglia | 35.101 € | 100 % | +3,1 % |
Fonte: INE, Indagine sui Bilanci Familiari 2025, risultati definitivi pubblicati il 25 giugno 2026.
Fai attenzione alla distribuzione: metà del bilancio (49,2 %) è per abitazione e cibo, che difficilmente puoi spostare da un mese all'altro. Ma trasporti, ristorazione e svago sommano 25,8 %, circa 9.056 € all'anno, 755 € al mese. È lì che ci sono decisioni da prendere — ed è esattamente la parte che nessuno è in grado di ricostruire a memoria.
Attenzione: queste cifre sono la media nazionale delle famiglie di tutte le dimensioni, non "quello che dovresti spendere tu". Servono per comprendere la forma del problema, non come obiettivo.
Il modo veloce per saperlo non è annotare: è ricostruire
Iniziare a annotare le spese oggi significa avere il tuo primo dato utile entro un mese, e questo se riesci a resistere per quattro settimane. Ricostruire all'indietro dall'estratto ti dà tre mesi di dati già questo pomeriggio. È la differenza tra una promessa e una diagnosi.
Il metodo ha tre fasi e non cambia a seconda dello strumento che usi: estrarre lo storico → classificarlo → separarlo in fisso e variabile.
Quanto ci vuole davvero, con l'estratto già scaricato: tra 20 e 40 minuti per tre mesi di un conto normale. Ciò che richiede tempo non è classificare, è rivedere: guardare linea per linea e riconoscere cosa fosse ogni addebito.
Passo 1: estrai l'estratto degli ultimi 3 mesi della tua banca
Accedi alla banca online dal computer (non dall'app mobile, che quasi mai permette di esportare) e cerca nel dettaglio del conto l'opzione Esporta / Scarica movimenti. Richiedi il range degli ultimi 90 giorni e scegli CSV se te lo offre; in caso contrario, va bene il PDF dell'estratto mensile.
Quale formato scegliere, in ordine di preferenza:
| Formato | Qualità del risultato | Quando usarlo |
|---|---|---|
| CSV | La migliore: colonne pulite, date e importi esatti | Ogni volta che la banca lo offre |
| TXT / CSV con separatori strani | Buona: bisogna individuare il separatore decimale | Banche vecchie ed esportazioni "piatte" |
| PDF dell'estratto | Accettabile: si estrae il testo, potrebbe perdere qualche riga | Quando non c'è opzione per esportare dati |
| Screenshot | Non serve | — |
In SpendTrack quel file viene caricato da + → Estratto. Limiti reali dell'app, così non ti sorprende: 5 MB per file, fino a 60.000 caratteri di contenuto analizzato per passata e 1.000 movimenti per conferma. Per tre mesi di un conto domestico sei a posto; se hai un anno intero, dividi l'estratto per trimestri.
L'importante di questo passo: il file non viene salvato. SpendTrack lo legge, ti restituisce la lista dei movimenti normalizzati a schermo e persiste solo quelli che confermi tu. E in nessun momento viene richiesto accesso alla tua banca: non ci sono credenziali, non c'è aggregazione, non c'è connessione da revocare dopo.
Passo 2: trasforma 300 righe di estratto in 14 scatole
Un estratto è inutile così com'è: "ACQUISTO CARTA 4567 MERCADONA 2143 VALENCIA" non ti dice nulla di aggregato. Il lavoro reale è mettere ogni riga in una scatola e poi sommare le scatole, non le righe.
SpendTrack utilizza 14 tipologie chiuse: abitazione, forniture, alimentazione, trasporto, ristorazione, svago, salute, abbonamenti, istruzione, assicurazioni, tasse, abbigliamento, regali e altri. Puoi aggiungere fino a 10 tue. E sono poche di proposito: con 40 categorie passi mezz'ora a decidere se un pedaggio è "trasporto" o "viaggi", e il riepilogo smette di essere leggibile.
Importando l'estratto, ogni movimento arriva con una tipologia già proposta, e tu la correggi nella schermata di revisione prima di confermare. Quella correzione non si perde: il classificatore dell'app funziona su tre livelli, in quest'ordine:
- Le tue regole fisse. Se crei la regola "se la descrizione contiene AMZN → Svago", manda quella, sempre. E puoi applicarla anche alle spese che avevi già registrato.
- La memoria dei commerci. Quando correggi lo stesso commercio due volte, l'app lo ricorda e da quel momento lo classifica da sola.
- La proposta dell'IA. Solo quando non c'è regola né memoria. Se la fiducia è bassa, la spesa viene contrassegnata come "da rivedere" con un punto ambrato invece di infilarsi in silenzio in una categoria sbagliata.
Consiglio pratico di questo passo: non inseguire il 100 %. Se il 90 % dei movimenti cade nella scatola corretta, la mappa è già utile. Il 10 % restante lo risolve la memoria dei commerci da sola nella seconda importazione.
Passo 3: separa fissi da variabili prima di giudicare nulla
Questo è il passo che quasi tutti saltano, ed è quello che trasforma una lista in una decisione. Un totale mensile non dice nulla se non sai quale parte è inevitabile. Spendere 1.800 € con 1.300 € di fissi è una situazione completamente diversa rispetto a spendere 1.800 € con 700 € di fissi.
| Spesa fissa | Spesa variabile | |
|---|---|---|
| Che cos'è | Stesso importo e stessa data ogni mese | Cambia a seconda di ciò che fai |
| Esempi | Affitto o mutuo, luce e acqua, assicurazioni, tasse | Acquisti, ristorazione, svago, abbigliamento, trasporto |
| Cosa puoi fare questo mese | Quasi nulla: bisogna rinegoziare o cambiare fornitore | Molto: è dove si nota una decisione in giorni |
| A cosa serve saperlo | È il tuo pavimento: sotto non puoi scendere | È il tuo margine reale di manovra |
SpendTrack segna come fissi per default abitazione, forniture, assicurazioni e tasse, e puoi cambiare quell'elenco nelle impostazioni. Perché è importante? Perché l'app utilizza quella separazione per due cose molto concrete: calcolare ciò che ti resta disponibile davvero (sottraendo i fissi che non sono ancora passati questo mese) e proiettare la chiusura del mese senza contaminare il ritmo con una bolletta annuale che è appena arrivata. Se tocchi il totale del riepilogo, vedrai il dettaglio di fissi e variabili senza dover calcolare nulla.
Passo 4: gli abbonamenti sono il denaro più facile da recuperare
Di tutto ciò che troverai nell'estratto, gli abbonamenti dimenticati sono l'unica spesa che puoi eliminare senza cambiare la tua vita in nulla. Non stai rinunciando a cene né a viaggi: stai smettendo di pagare qualcosa che non usi.
La dimensione del problema, con fonte: nello studio di Self Financial di marzo 2026 su 1.272 adulti negli Stati Uniti, il 59,9 % riconosceva di pagare almeno un abbonamento che non usa, con una media di 2,6 abbonamenti morti e 26,79 $ al mese sprecati — su 35,03 $ di spesa totale per abbonamenti. Vale a dire, tre dollari su quattro per abbonamenti andavano a servizi dormienti. Questi sono dati degli Stati Uniti e non possono essere trasferiti così com'è in Spagna, ma il modello —dimenticanza, non spreco— è lo stesso ovunque.
La cosa buona è che un abbonamento si denuncia da solo nell'estratto: è lo stesso commercio, che addebita quasi lo stesso importo, a intervalli regolari. Questo è esattamente ciò che cerca il rilevatore di SpendTrack, e queste sono le sue regole reali:
| Condizione | Soglia che applica l'app |
|---|---|
| Volte che appare lo stesso commercio | Almeno 2 addebiti |
| Stabilità dell'importo | Entro la mediana ±10 % |
| Intervallo medio tra addebiti (settimanale) | Tra 5 e 9 giorni |
| Intervallo medio tra addebiti (mensile) | Tra 25 e 36 giorni |
| Intervallo medio tra addebiti (annuale) | Tra 330 e 400 giorni |
| Prossimo addebito stimato | Ultimo addebito + il periodo rilevato |
Per questo importare tre mesi in una volta è così vantaggioso: con un solo mese il rilevatore non ha nulla con cui confrontare; con tre, gli addebiti mensili emergono tutti. Gli abbonamenti rilevati appaiono in un elenco con il loro prossimo addebito, l'app ti avvisa prima che arrivi (i giorni di preavviso sono configurabili) e puoi contrassegnarne uno come ignorato se è un addebito ricorrente che desideri mantenere.
Quelli che vuoi cancellare, li cancelli tu nel servizio corrispondente: SpendTrack non cancella nulla né gestisce disdette. Ciò che fa è dirti quali hai, quanto sommano e quando ti riaddebiteranno.
Passo 5: le spese formica non sono nella tua memoria, sono nel modello
Una spesa formica non è una spesa piccola: è una spesa piccola che si ripete. Ecco perché non la rilevi controllando la tua lista —ogni riga sembra irrilevante— e invece viene rilevata da un conteggio.
SpendTrack le contrassegna con un criterio esplicito: spese di meno di 5 nella tua valuta base che si ripetono 5 volte o più nello stesso mese nello stesso commercio. Un caffè da 1,60 € non è nulla; 22 caffè sono 35 € al mese e 420 € all'anno. Il punto non è smettere di bere caffè: è che la cifra esista così puoi decidere con essa.
Nella vista di Analisi, accanto alle spese formica, troverai anche la tendenza degli ultimi 12 mesi, la suddivisione per etichette (utile per cose che attraversano categorie, tipo "Viaggio a Lisbona") e per metodo di pagamento, i picchi del mese e la stagionalità. Sono i quattro angoli che spiegano quasi qualsiasi mese strano.
Passo 6: metti un numero al mese e fai in modo che ti avvisi prima di sforare
Una mappa delle spese senza budget è archeologia. Il budget è ciò che trasforma il passato in un segnale che arriva in tempo, mentre puoi ancora fare qualcosa.
In SpendTrack metti un budget globale e, se vuoi, uno per tipologia, e l'app avvisa all'80 % e al 100 % di ciascuno. Queste sono le contabilità che fa, così sai esattamente cosa stai guardando:
| Indicatore | Come si calcola | A cosa serve |
|---|---|---|
| Disponibile | Budget − speso questo mese − fissi che devono ancora passare | Ciò che ti rimane davvero, non ciò che sembra |
| Disponibile per giorno | Disponibile ÷ giorni che restano nel mese | Il tuo ritmo sostenibile da oggi |
| Previsione di chiusura | Speso + (ritmo giornaliero delle variabili × giorni rimanenti) + fissi in sospeso | Dove finisci se continui così |
| Giorno in cui sfori | Giorno attuale + (budget − speso) ÷ ritmo giornaliero | L'avviso con margine per reagire |
Sono formule deliberatamente semplici e l'app le mostra così come sono, senza scatole nere. Se il ritmo del mese è atipico —un viaggio, un trasloco— la previsione lo esagera, e questa è un'informazione utile anche.
Due avvisi onesti su questo: il primo è che SpendTrack non è uno strumento di consulenza; non ti dice in cosa investire, non valuta se il tuo budget è ragionevole né sostituisce un consulente. Il secondo è che le notifiche richiedono di avere l'app aperta: non ci sono avvisi push con l'applicazione chiusa, perché è una mini app web. Le notifiche si accumulano in un centro notifiche e le vedi al tuo ingresso.
Come mantenere la mappa viva senza dedicarvi tempo
Qui è dove falliscono i sistemi di controllo delle spese: la cronologia è fatta, ma il giorno per giorno richiede di digitare. La soluzione non è più disciplina, è avere cinque vie di ingresso e usare quella che ha meno attrito in quel momento.
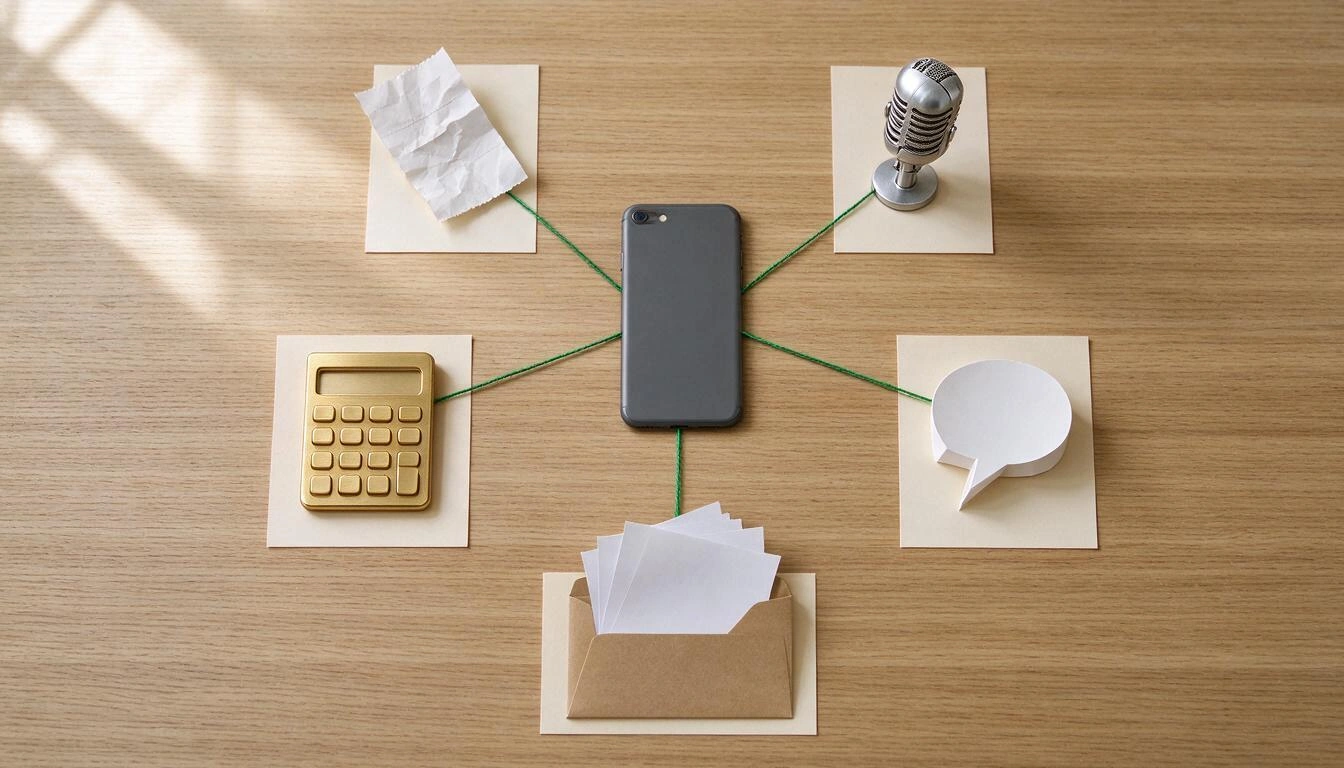
| Via di ingresso | Quando è la migliore | Cosa devi fare |
|---|---|---|
| Ingresso rapido (2 tocchi) | Pagamento in contante, in piedi, di fretta | Digiti l'importo e tocchi la tipologia. Fatto |
| Foto dello scontrino | Acquisto con diverse cose o scontrino che vorrai vedere dopo | Fai la foto e continui con i tuoi affari: viene analizzata in background |
| Dittatura vocale | Stai camminando o guidando e hai appena pagato | Pressione lunga sul pulsante + e lo dici ad alta voce |
| Chat | Ti ricordi di una spesa di ieri | Scrivi "caffè 3,50 ieri" all'assistente |
| Estratto bancario | Aggiornamento mensile di quanto pagato con carta | Carichi il file e confermi ciò che manca |
Tre dettagli che contano più di quanto sembri:
- La foto dello scontrino non blocca. Viene caricata, messa in coda e l'IA la legge mentre tu continui a usare l'app; il risultato ti aspetta in una casella fino a quando non lo controlli. Accetta JPG, PNG, WebP, HEIC e PDF fino a 15 MB, e se in una stessa foto ci sono più ricevute, le separa in più spese.
- La dittatura non carica il tuo audio. La trascrizione viene eseguita dal browser del tuo cellulare con la Web Speech API; ciò che viaggia al server è il testo già trascritto.
- Prima di creare nulla, avvisa se era già presente. Per file identici, per numero di fattura con lo stesso importo, e negli estratti per un'impronta di
data + importo + descrizione. È ciò che ti consente di importare due mesi sovrapposti senza duplicare mezza dozzina di ricevute.
Cosa NON fa SpendTrack (e conviene saperlo prima di iniziare)
Lo diciamo qui affinché tu non scopra un limite a metà strada. SpendTrack è un registro di spese personale, non un aggregatore bancario né un servizio finanziario.
| Non fa | Cosa c'è al suo posto |
|---|---|
| Collegarsi alla tua banca né leggere i tuoi movimenti in tempo reale | Importazione manuale dell'estratto che tu esporti (CSV/TXT/PDF) |
| Cancellare abbonamenti o gestire disdette | Rilevarli, avvisarti del prossimo addebito e sommarli |
| Dare consulenza finanziaria, fiscale o di investimento | Un riepilogo dei tuoi dati, affinché tu possa decidere |
| Avvisarti con l'app chiusa (push) | Centro notifiche e avvisi con l'app aperta |
| Conto condiviso, familiare o con permessi | Spese condivise con suddivisione e saldi pendenti, all'interno del tuo conto |
| Monitoraggio di investimenti o chilometraggio | — |
E ciò che sì garantisce, perché fa parte del design: i tuoi dati escono quando vuoi in CSV, in rapporto PDF del periodo che scegli e in un backup completo che può essere reimportato. Ciò che cancelli passa attraverso un cestino di 30 giorni prima di scomparire, e da Impostazioni puoi eliminare tutti i tuoi dati, file di scontrini inclusi. Ogni spesa conserva la sua valuta originale (45 monete), il controvalore e il tasso di cambio del giorno della spesa, così un viaggio non ti scombina il mese.
Le tre modalità per sapere dove va il tuo denaro, a confronto
Non c'è un solo modo per farlo. Queste sono le tre reali, con il costo di ciascuna:
| Quaderno o foglio di calcolo | App collegata alla tua banca | Ricostruire dall'estratto (SpendTrack) | |
|---|---|---|---|
| Primo dato utile | In 1 mese | In minuti | In un pomeriggio |
| Devi fornire credenziali bancarie | No | Sì, a un aggregatore | No |
| Classificazione | Manuale, 100 % | Automatica, poco correggibile | Proposta e revisionata da te prima di salvare |
| Contante e spese senza carta | Sì, se le annoti | Normalmente non le vede | Sì: foto, voce, chat o 2 tocchi |
| Sforzo di mantenimento | Alto e costante | Molto basso | Basso: solo ciò che non passa per carta |
| Dove fallisce | Viene abbandonato in 2-3 settimane | Connessioni che cadono e categorie che non quadrano | Bisogna ricordarsi di importare l'estratto |
La terza colonna è un punto intermedio deliberato: rinunce all'automazione totale in cambio di non consegnare le chiavi della tua banca a nessuno e che nulla entri nei tuoi conti senza che tu l'abbia visto prima.
Domande frequenti
Come faccio a sapere dove va a finire il mio denaro se pago quasi tutto con la carta?
Esporta l'estratto degli ultimi 90 giorni dalla banca online del tuo computer e classificato per tipologie. Con la carta hai tutto registrato: il lavoro consiste solo nel raggruppare. In SpendTrack carichi quel file (CSV, TXT o PDF), controlli i movimenti con la tipologia che l'app propone e confermi. In 20-40 minuti hai mappato tre mesi.
Devo fornire le credenziali della mia banca o collegare il mio conto?
No, e in SpendTrack non si può nemmeno se volessi: l'app non richiede accesso ai conti bancari né utilizza aggregatori. Tu esporti il file dei movimenti dalla tua banca e lo carichi. Quel file non viene memorizzato: vengono salvate solo le spese che confermi nella schermata di revisione.
Quanti mesi indietro vale la pena importare?
Tre sono il minimo utile e il miglior punto di equilibrio. Con un solo mese non si distingue una spesa occasionale da una ricorrente, e il rilevatore di abbonamenti mensili ha bisogno di almeno due addebiti dello stesso commercio per identificare il modello. Più di sei mesi aggiunge lavoro di revisione e poche informazioni nuove.
E le spese in contante, che non compaiono nell'estratto?
Queste devi inserirle tu, ma senza digitare moduli: inserimento rapido in due tocchi (importo + tipologia), foto dello scontrino, dettato vocale o un messaggio all'assistente del tipo "caffè 3,50". La via del contante è precisamente dove le app collegate alla banca diventano cieche.
Quanto tempo devo dedicare davvero ogni mese?
Dopo il montaggio iniziale, la manutenzione reale sono un paio di minuti sparsi al giorno (le spese in contante secondo si verificano) più un'importazione dell'estratto al mese. Ciò che richiede tempo è la revisione, non la classificazione: l'app propone la tipologia e, quando correggi lo stesso commercio due volte, smette di chiederti di esso.
L'IA si sbaglia a leggere gli scontrini e gli estratti?
Sì, può sbagliarsi, ed è per questo che il flusso è progettato affinché tu lo veda prima. Nell'estratto nulla viene salvato fino a quando non confermi; negli scontrini, il risultato rimane in una cartella in attesa della tua revisione e, quando la fiducia è bassa, la spesa viene contrassegnata come "da rivedere". Gli importi e le date sono sempre correggibili.
Questo serve come contabilità o per la dichiarazione dei redditi?
No. SpendTrack è uno strumento di controllo delle spese personali, non un programma di contabilità o fatturazione, e non offre consulenza fiscale. Puoi esportare i tuoi dati in CSV o in un rapporto PDF per il tuo uso o per passarli al tuo consulente, ma gli obblighi contabili o fiscali si soddisfano con gli strumenti e i professionisti appropriati.
Cosa succede con i miei dati se smetto di usare l'app?
Te li porti via: esportazione in CSV, rapporto in PDF del periodo che scegli e una copia di sicurezza completa reimportabile. E se vuoi andartene del tutto, dalle Impostazioni puoi eliminare tutti i tuoi dati, compresi i file degli scontrini. Ciò che elimini passa prima da un cestino di 30 giorni nel caso ti penta.
Funziona se spendo in diverse valute?
Sì. Ogni spesa conserva la sua valuta originale —ci sono 45 disponibili—, il controvalore nella tua valuta di base e il tasso di cambio applicato alla data della spesa, non a quella di oggi. I totali e il budget vengono sempre mostrati nella tua valuta di base, quindi un viaggio non distorce il riepilogo del mese.
Posso condividere le spese con il mio partner?
Non c'è un conto condiviso o familiare: ogni conto appartiene a una sola persona. Ciò che c'è è spesa condivisa: registri ciò che hai pagato, indichi la ripartizione e l'app tiene traccia del saldo di ciò che ti devono. Per la cassa comune di due persone, ognuno tiene la propria e divide ciò che spetta.
In una frase
SpendTrack è la mini app di controllo delle spese personali di AIsToHire che ricostruisce dove va a finire il tuo denaro a partire dall'estratto che esporti —senza mai chiedere accesso alla tua banca—, classifica ogni spesa in 14 tipologie, rileva i tuoi abbonamenti e ti avvisa prima di superare il budget. È disponibile su SpendTrack — Controllo delle Spese Personali Senza Connessione Bancaria Inizia da ciò che rende di più: esporta gli ultimi tre mesi, importali e guarda l'elenco degli abbonamenti. Quasi sempre c'è qualcosa lì che hai pagato per un anno senza usare.
Esporta l'estratto conto degli ultimi tre mesi e caricalo su SpendTrack: in un pomeriggio saprai dove va a finire il tuo denaro, quanto pesano le tue spese fisse e quali abbonamenti stai pagando senza utilizzare. Senza collegare la tua banca e senza annotare nulla a mano.
Esporta l'estratto conto degli ultimi tre mesi e caricalo su SpendTrack: in un pomeriggio saprai dove va a finire il tuo denaro, quanto pesano le tue spese fisse e quali abbonamenti stai pagando senza utilizzare. Senza collegare la tua banca e senza annotare nulla a mano.Continua a leggere

Discutere su WhatsApp o parlarne di persona: cosa dice la scienza sui conflitti di coppia tramite messaggi

Mappa mentale, mappa concettuale e schema: differenze e quando utilizzare ciascuno

Quishing: come ti cambiano il QR del tuo business con uno falso (e come evitarlo)
