 SpendTrack
Où va votre argent : comment reconstruire votre carte des dépenses des 3 derniers mois en un après-midi (sans connecter la banque)
Équipe de SpendTrackRédigé avec l'aide de l'IA20 min de lectureEn résumé
- Noter les dépenses à la main ne dure presque jamais. Le raccourci qui fonctionne vraiment est l'inverse : reconstruire les 2-3 derniers mois à partir du relevé que votre banque vous permet déjà d'exporter, et seulement après le maintenir à jour.
- Selon l'Enquête sur les Budgets Familiaux de l'INE (données de 2025, publiées le 25 juin 2026), le foyer espagnol a dépensé en moyenne 35.101 € dans l'année. Le logement et l'alimentation représentent 49,2 % ; le bloc où il y a effectivement des décisions (transport, restauration et loisirs) tourne autour de 25,8 % : environ 755 € par mois que presque personne ne sait détailler de mémoire.
- Il y a deux poches d'argent qui n'apparaissent pas dans votre tête mais qui figurent sur le relevé : les abonnements que vous n'utilisez plus et les dépenses invisibles (petites, répétées, invisibles).
- SpendTrack, la mini-app de contrôle des dépenses de AIsToHire, est conçue exactement pour cette méthode : elle lit le relevé au format CSV, TXT ou PDF, propose une typologie par mouvement et ne sauvegarde rien tant que vous ne confirmez pas. Elle ne demande jamais d'accès à votre compte bancaire.
- C'est une méthode de gestion domestique, pas de conseils financiers ou fiscaux. SpendTrack enregistre et résume ce que vous entrez ; elle ne déplace pas d'argent, ne contracte rien et ne remplace pas un professionnel.
Si vous êtes arrivé ici en cherchant sur Google "où va mon argent", le problème n'est pas que vous dépensiez mal : c'est que vous n'avez pas les données. Vous gagnez, vous payez, et à la fin du mois, il manque un morceau que vous ne pouvez pas expliquer. Cet article est la méthode concrète pour obtenir ces données en une après-midi, étape par étape, et les maintenir ensuite avec presque zéro effort. Nous l'avons écrit autour de SpendTrack, l'app de contrôle des dépenses personnelles de AIsToHire, car c'est l'outil avec lequel nous le faisons — mais les cinq étapes valent également avec un tableur, sauf qu'elles vous prendront beaucoup plus de temps.
Pourquoi vous ne savez pas où va votre argent (et ce n'est pas à cause du désordre)
Vous ne le savez pas parce que votre mémoire retient les grandes dépenses et efface les petites et répétées, qui sont justement là où se trouve la fuite. Vous vous rappelez du loyer ; des 23 cafés, des quatre commandes à domicile et de l'abonnement que vous avez renouvelé en mars, non. Et ces trois choses ensemble pèsent plus que le dîner dont vous vous souvenez.
Les chiffres de l'INE l'expliquent bien. Voici les grands groupes de dépenses du foyer moyen espagnol en 2025 :
| Groupe de dépense | € par an par foyer | % du budget | Variation 2024→2025 |
|---|---|---|---|
| Logement, eau, électricité, gaz | 11.665 € | 33,2 % | +5,8 % |
| Aliments et boissons non alcoolisées | 5.626 € | 16,0 % | +4,4 % |
| Transport | 4.020 € | 11,5 % | +3,7 % |
| Restaurants et hébergement | 3.282 € | 9,3 % | −2,7 % |
| Loisirs, sport et culture | 1.772 € | 5,0 % | +4,7 % |
| Santé | 1.413 € | 4,0 % | +2,6 % |
| Total foyer | 35.101 € | 100 % | +3,1 % |
Source : INE, Enquête sur les Budgets Familiaux 2025, résultats définitifs publiés le 25 juin 2026.
Regardez la répartition : la moitié du budget (49,2 %) est pour le logement et la nourriture, que vous pouvez à peine déplacer d'un mois à l'autre. Mais le transport, la restauration et les loisirs représentent 25,8 %, soit environ 9.056 € par an, 755 € par mois. C'est là qu'il y a des décisions à prendre — et c'est exactement la partie que personne n'est capable de reconstruire de mémoire.
Attention : ces chiffres sont la moyenne nationale des foyers de toutes tailles, pas "ce que vous devriez dépenser". Ils servent à comprendre la forme du problème, pas comme objectif.
La façon rapide de le savoir n'est pas de noter : c'est de reconstruire
Commencer à noter les dépenses aujourd'hui signifie avoir votre première donnée utile dans un mois, et cela si vous tenez les quatre semaines. Reconstruire en arrière à partir du relevé vous donne trois mois de données cet après-midi même. C'est la différence entre une promesse et un diagnostic.
La méthode a trois phases et ne change pas selon l'outil que vous utilisez : extraire l'historique → le classer → le séparer en fixe et variable.
Combien de temps cela prend vraiment, avec le relevé déjà téléchargé : entre 20 et 40 minutes pour trois mois d'un compte normal. Ce qui prend du temps, ce n'est pas de classer, c'est de réviser : regarder ligne par ligne et reconnaître ce qu'était chaque charge.
Étape 1 : télécharge l'extrait des 3 derniers mois de ta banque
Connecte-toi à la banque en ligne depuis l'ordinateur (pas depuis l'application mobile, qui ne permet presque jamais d'exporter) et cherche dans le détail du compte l'option Exporter / Télécharger les mouvements. Demande la plage des 90 derniers jours et choisis CSV si cela t'est proposé ; sinon, le PDF de l'extrait mensuel est suffisant.
Quel format choisir, par ordre de préférence :
| Format | Qualité du résultat | Quand l'utiliser |
|---|---|---|
| CSV | La meilleure : colonnes propres, dates et montants exacts | Chaque fois que la banque le propose |
| TXT / CSV avec séparateurs rares | Bon : il faut détecter le séparateur décimal | Banques anciennes et exportations "plates" |
| PDF de l'extrait | Acceptable : le texte est extrait, peut perdre une ligne | Quand il n'y a pas d'option pour exporter des données |
| Capture d'écran | Ne sert à rien | — |
Dans SpendTrack, ce fichier est téléchargé depuis + → Extrait. Limites réelles de l'application, pour ne pas te surprendre : 5 Mo par fichier, jusqu'à 60 000 caractères de contenu analysé par passage et 1 000 mouvements par confirmation. Pour trois mois d'un compte domestique, tu es à l'aise ; si tu as un an entier, divise l'extrait par trimestres.
L'important de cette étape : le fichier n'est pas enregistré. SpendTrack le lit, te renvoie la liste des mouvements normalisés à l'écran et ne conserve que ceux que tu confirmes. Et à aucun moment, il n'est demandé d'accéder à ta banque : pas de identifiants, pas d'agrégation, pas de connexion à révoquer ensuite.
Étape 2 : transforme 300 lignes d'extrait en 14 catégories
Un extrait est inutile tel quel : "ACHAT CARTE. 4567 MERCADONA 2143 VALENCE" ne te dit rien d'agrégé. Le vrai travail est de mettre chaque ligne dans une catégorie puis de sommer les catégories, pas les lignes.
SpendTrack utilise 14 typologies fermées : logement, fournitures, alimentation, transport, restauration, loisirs, santé, abonnements, éducation, assurances, impôts, vêtements, cadeaux et autres. Tu peux en ajouter jusqu'à 10 propres. Et c'est peu volontairement : avec 40 catégories, tu passes une demi-heure à décider si un péage est "transport" ou "voyages", et le résumé devient illisible.
En important l'extrait, chaque mouvement arrive avec une typologie déjà proposée, et tu la corriges à l'écran de révision avant de confirmer. Cette correction ne se perd pas : le classificateur de l'application fonctionne à trois niveaux, dans cet ordre :
- Tes règles fixes. Si tu crées la règle "si la description contient AMZN → Loisirs", applique-la toujours. Et tu peux également l'appliquer aux dépenses que tu avais déjà enregistrées.
- La mémoire des commerces. Lorsque tu corriges le même commerce deux fois, l'application s'en souvient et à partir de là, elle le classe seule.
- La proposition de l'IA. Seulement lorsqu'il n'y a ni règle ni mémoire. Si la confiance est faible, la dépense est marquée comme "à vérifier" avec un point ambre au lieu de se glisser silencieusement dans une catégorie erronée.
Conseil pratique de cette étape : ne poursuis pas le 100 %. Si 90 % des mouvements tombent dans la bonne catégorie, la carte est déjà utile. Les 10 % restants sont corrigés par la mémoire des commerces seule lors de la deuxième importation.
Étape 3 : sépare les fixes des variables avant de juger quoi que ce soit
C'est l'étape que presque tout le monde saute, et c'est celle qui transforme une liste en une décision. Un total mensuel ne dit rien si tu ne sais pas quelle part est inévitable. Dépenser 1 800 € avec 1 300 € de fixes est une situation complètement différente de dépenser 1 800 € avec 700 € de fixes.
| Dépense fixe | Dépense variable | |
|---|---|---|
| Qu'est-ce que c'est | Même montant et même date chaque mois | Change selon ce que tu fais |
| Exemples | Loyer ou hypothèque, électricité et eau, assurances, impôts | Achats, restauration, loisirs, vêtements, transport |
| Que peux-tu faire ce mois-ci | Presque rien : il faut renégocier ou changer de fournisseur | Beaucoup : c'est là que se remarque une décision en quelques jours |
| À quoi ça sert de le connaître | C'est ton plancher : en dessous, tu ne peux pas descendre | C'est ta marge réelle de manœuvre |
SpendTrack marque par défaut comme fixes logement, fournitures, assurances et impôts, et tu peux changer cette liste dans les paramètres. Pourquoi est-ce important ? Parce que l'application utilise cette séparation pour deux choses très concrètes : calculer ce qui te reste réellement disponible (en déduisant les fixes qui n'ont pas encore été payés ce mois-ci) et projeter la clôture du mois sans contaminer le rythme avec une facture annuelle qui vient de tomber. Si tu touches le total du résumé, tu verras la répartition entre fixes et variables sans avoir à calculer quoi que ce soit.
Étape 4 : les abonnements sont l'argent le plus facile à récupérer
De tout ce que vous allez trouver dans le relevé, les abonnements oubliés sont la seule dépense que vous pouvez éliminer sans changer votre vie en rien. Vous ne renoncez pas à des dîners ni à des voyages : vous arrêtez de payer quelque chose que vous n'utilisez pas.
La taille du problème, avec source : dans l'étude de Self Financial de mars 2026 sur 1.272 adultes aux États-Unis, 59,9 % reconnaissaient payer au moins un abonnement qu'ils n'utilisent pas, avec une moyenne de 2,6 abonnements morts et 26,79 $ par mois gaspillés — sur 35,03 $ de dépenses totales en abonnements. Autrement dit, trois dollars sur quatre d'abonnement allaient à des services dormants. Ce sont des données des États-Unis et ne peuvent pas être transférées telles quelles en Espagne, mais le schéma — oubli, pas de gaspillage — est le même partout.
Le bon côté, c'est qu'un abonnement se révèle tout seul dans le relevé : c'est le même commerce, facturant presque le même montant, à intervalles réguliers. C'est exactement ce que recherche le détecteur de SpendTrack, et voici ses règles réelles :
| Condition | Seuil que l'appli applique |
|---|---|
| Nombre de fois que le même commerce apparaît | Au moins 2 frais |
| Stabilité du montant | Dans la médiane ±10 % |
| Intervalle moyen entre frais (hebdomadaire) | Entre 5 et 9 jours |
| Intervalle moyen entre frais (mensuel) | Entre 25 et 36 jours |
| Intervalle moyen entre frais (annuel) | Entre 330 et 400 jours |
| Prochain prélèvement estimé | Dernier frais + la période détectée |
C'est pourquoi importer trois mois d'un coup est si rentable : avec un seul mois, le détecteur n'a rien avec quoi comparer ; avec trois, tous les mensuels sortent. Les détectés apparaissent dans une liste avec leur prochain prélèvement, l'appli vous avertit avant qu'il n'arrive (les jours d'avance sont configurables) et vous pouvez en marquer un comme ignoré s'il s'agit d'un frais récurrent que vous souhaitez garder.
Ceux que vous souhaitez annuler, vous les annulez vous-même dans le service correspondant : SpendTrack ne cancel rien ni ne gère les résiliations. Ce qu'il fait, c'est vous dire lesquels vous avez, combien ils totalisent et quand ils vont vous prélever à nouveau.
Étape 5 : les dépenses fourmis ne sont pas dans votre mémoire, elles sont dans le schéma
Une dépense fantôme n'est pas une petite dépense : c'est une petite dépense qui se répète. C'est pourquoi vous ne la détectez pas en consultant votre liste — chaque ligne semble sans importance — et un décompte la détecte.
SpendTrack les marque avec un critère explicite : des dépenses de moins de 5 dans votre monnaie de base qui se répètent 5 fois ou plus dans le même mois dans le même commerce. Un café à 1,60 € n'est rien ; 22 cafés, c'est 35 € par mois et 420 € par an. L'idée n'est pas d'arrêter de boire du café : c'est que le chiffre existe pour que vous puissiez décider avec.
Dans la vue d'Analyse, à côté des dépenses fourmis, vous trouverez également la tendance des 12 derniers mois, la répartition par étiquettes (utile pour des choses qui croisent des catégories, comme "Voyage à Lisbonne") et par méthode de paiement, les pics du mois et la saisonnalité. Ce sont les quatre angles qui expliquent presque n'importe quel mois étrange.
Étape 6 : mettez un chiffre au mois et qu'il vous avertisse avant de dépasser
Une carte des dépenses sans budget est de l'archéologie. Le budget est ce qui transforme l'historique en un signal qui arrive à temps, pendant que vous pouvez encore faire quelque chose.
Dans SpendTrack, vous mettez un budget global et, si vous le souhaitez, un par typologie, et l'appli avertit à 80 % et à 100 % de chacun. Voici les comptes qu'elle fait, pour que vous sachiez exactement ce que vous regardez :
| Indicateur | Comment il est calculé | À quoi ça sert |
|---|---|---|
| Disponible | Budget − dépensé ce mois − fixes qui restent à passer | Ce qu'il vous reste vraiment, pas ce que ça semble |
| Disponible par jour | Disponible ÷ jours restants dans le mois | Votre rythme durable à partir d'aujourd'hui |
| Prévision de clôture | Dépensé + (rythme quotidien des variables × jours restants) + fixes en attente | Où vous finissez si vous continuez ainsi |
| Jour où vous dépassez | Jour actuel + (budget − dépensé) ÷ rythme quotidien | L'avertissement avec une marge pour réagir |
Ce sont des formules délibérément simples et l'appli les montre telles quelles, sans boîtes noires. Si le rythme du mois est atypique — un voyage, un déménagement — la prévision l'exagère, et c'est aussi une information utile.
Deux avertissements honnêtes à ce sujet : le premier est que SpendTrack n'est pas un outil de conseil ; il ne vous dit pas où investir, n'évalue pas si votre budget est raisonnable ni ne remplace un conseiller. Le second est que les notifications nécessitent d'avoir l'appli ouverte : il n'y a pas de notifications push avec l'application fermée, car c'est une mini appli web. Les notifications s'accumulent dans un centre de notifications et vous les voyez en entrant.
Comment maintenir la carte vivante sans y consacrer du temps
C'est là que les systèmes de contrôle des dépenses échouent : l'historique est fait, mais le jour le jour demande à être saisi. La solution n'est pas plus de discipline, c'est avoir cinq voies d'entrée et utiliser celle qui a le moins de friction à ce moment-là.
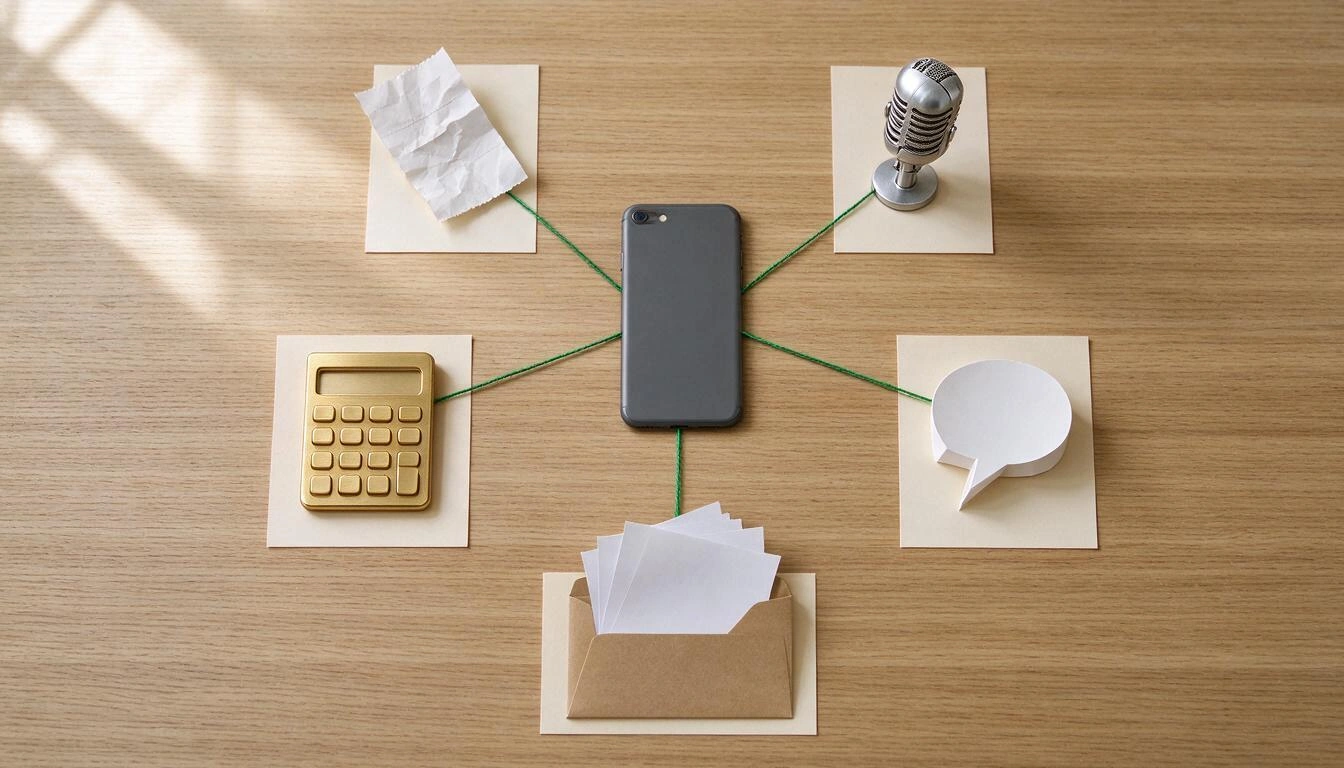
| Voie d'entrée | Quand est-ce le meilleur | Que dois-tu faire ? |
|---|---|---|
| Entrée rapide (2 touches) | Paiement en espèces, debout, pressé | Tu saisis le montant et touches la typologie. C'est tout |
| Photo du ticket | Achat avec plusieurs choses ou ticket que tu souhaiteras voir plus tard | Tu prends la photo et continues avec tes affaires : elle est analysée en arrière-plan |
| Dictée vocale | Tu marches ou conduis et tu viens de payer | Appui long sur le bouton + et tu le dis à voix haute |
| Chat | Tu te souviens d'une dépense d'hier | Tu écris "café 3,50 hier" à l'assistant |
| Extrait bancaire | Mise à jour mensuelle de ce qui a été payé par carte | Tu télécharges le fichier et confirmes ce qui manque |
Trois détails qui comptent plus qu'il n'y paraît :
- La photo du ticket ne bloque pas. Elle est téléchargée, mise en file d'attente et l'IA la lit pendant que tu continues à utiliser l'application ; le résultat t'attend dans une boîte de réception jusqu'à ce que tu le examines. Elle accepte JPG, PNG, WebP, HEIC et PDF jusqu'à 15 Mo, et si plusieurs reçus sont sur une même photo, elle les sépare en plusieurs dépenses.
- La dictée n'envoie pas ton audio. La transcription est faite par le navigateur de ton mobile avec l'API Web Speech ; ce qui voyage vers le serveur est le texte déjà transcrit.
- Avant de créer quoi que ce soit, préviens si c'était déjà là. Par fichier identique, par numéro de facture avec le même montant, et dans les extraits par une empreinte de
date + montant + description. C'est ce qui te permet d'importer deux mois superposés sans dupliquer une demi-douzaine de reçus.
Ce que NE fait PAS SpendTrack (et il est bon de le savoir avant de commencer)
Nous le disons ici pour que tu ne découvres pas une limite en cours de route. SpendTrack est un registre de dépenses personnel, pas un agrégateur bancaire ni un service financier.
| Ne fait pas | Qu'est-ce qu'il y a à la place ? |
|---|---|
| Se connecter à ta banque ni lire tes mouvements en direct | Importation manuelle de l'extrait que tu exportes (CSV/TXT/PDF) |
| Annuler des abonnements ou gérer des désinscriptions | Les détecter, te prévenir du prochain prélèvement et les additionner |
| Donner des conseils financiers, fiscaux ou d'investissement | Un résumé de tes propres données, pour que tu décides toi-même |
| Te prévenir avec l'application fermée (push) | Centre de notifications et alertes avec l'application ouverte |
| Compte partagé, familial ou avec autorisations | Dépenses partagées avec répartition et soldes en attente, dans ton compte |
| Suivi des investissements ou du kilométrage | — |
Et ce qu'il garantit, car c'est partie du design : tes données sortent quand tu le souhaites en CSV, en rapport PDF de la période que tu choisis et en une sauvegarde complète qui peut être réimportée. Ce que tu supprimes passe par une corbeille de 30 jours avant de disparaître, et depuis les paramètres, tu peux supprimer toutes tes données, fichiers de tickets inclus. Chaque dépense conserve sa devise d'origine (45 monnaies), le contre-valeur et le taux de change du jour de la dépense, donc un voyage ne déséquilibre pas le mois.
Les trois façons de savoir où va ton argent, comparées
Il n'y a pas qu'une seule manière de faire cela. Voici les trois réelles, avec ce que coûte chacune :
| Cahier ou feuille de calcul | Application connectée à ta banque | Reconstruire à partir de l'extrait (SpendTrack) | |
|---|---|---|---|
| Première donnée utile | En 1 mois | En minutes | En un après-midi |
| Il faut donner des identifiants bancaires | Non | Oui, à un agrégateur | Non |
| Classification | Manuelle, 100 % | Automatique, peu corrigeable | Proposée et révisée par toi avant de sauvegarder |
| Espèces et dépenses sans carte | Oui, si tu les notes | Normalement, il ne les voit pas | Oui : photo, voix, chat ou 2 touches |
| Effort de maintenance | Élevé et constant | Très faible | Faible : seulement ce qui ne passe pas par carte |
| Où ça échoue | On abandonne en 2-3 semaines | Connexions qui tombent et catégories qui ne correspondent pas | Il faut se souvenir d'importer l'extrait |
La troisième colonne est un point intermédiaire délibéré : renoncer à l'automatisation totale en échange de ne confier les clés de ta banque à personne et que rien n'entre dans tes comptes sans que tu l'aies vu auparavant.
Questions fréquentes
Comment savoir où va mon argent si je paie presque tout par carte ?
Exportez le relevé des 90 derniers jours depuis la banque en ligne de votre ordinateur et classez-le par typologies. Avec la carte, tout est enregistré : le travail consiste simplement à regrouper. Dans SpendTrack, vous téléchargez ce fichier (CSV, TXT ou PDF), vous examinez les mouvements avec la typologie que l'application propose et vous confirmez. En 20-40 minutes, vous avez trois mois cartographiés.
Dois-je donner les clés de ma banque ou connecter mon compte ?
Non, et dans SpendTrack, cela n'est pas possible même si vous le vouliez : l'application ne demande pas d'accès aux comptes bancaires ni n'utilise d'agrégateurs. Vous exportez le fichier des mouvements depuis votre banque et vous le téléchargez. Ce fichier n'est pas stocké : seuls les dépenses que vous confirmez à l'écran de révision sont conservées.
Combien de mois en arrière vaut-il la peine d'importer ?
Trois sont le minimum utile et le meilleur point d'équilibre. Avec un seul mois, on ne distingue pas une dépense ponctuelle d'une dépense récurrente, et le détecteur d'abonnements mensuels a besoin d'au moins deux charges du même commerce pour identifier le modèle. Plus de six mois ajoutent du travail de révision et peu d'informations nouvelles.
Et les dépenses en espèces, qui ne figurent pas sur le relevé ?
Celles-ci doivent être saisies par vous, mais sans taper de formulaires : saisie rapide en deux touches (montant + typologie), photo du ticket, dictée vocale ou un message à l'assistant du type "café 3,50". La voie de l'espèce est précisément là où les applications connectées à la banque deviennent aveugles.
Combien de temps dois-je vraiment y consacrer chaque mois ?
Après le montage initial, la maintenance réelle prend quelques minutes par jour (les dépenses en espèces au fur et à mesure) plus une importation du relevé par mois. Ce qui prend du temps, c'est la révision, pas la classification : l'application propose la typologie et, lorsque vous corrigez le même commerce deux fois, elle cesse de vous interroger à son sujet.
L'IA se trompe-t-elle en lisant les tickets et les relevés ?
Oui, elle peut se tromper, et c'est pourquoi le flux est conçu pour que vous le voyiez d'abord. Dans le relevé, rien n'est sauvegardé jusqu'à ce que vous confirmiez ; dans les tickets, le résultat reste dans une boîte d'attente de votre révision et, lorsque la confiance est faible, la dépense est marquée comme "à réviser". Les montants et les dates sont toujours modifiables.
Cela sert-il de comptabilité ou pour la déclaration de revenus ?
Non. SpendTrack est un outil de contrôle des dépenses personnelles, pas un programme de comptabilité ni de facturation, et ne donne pas de conseils fiscaux. Vous pouvez exporter vos données au format CSV ou en rapport PDF pour votre usage ou pour les donner à votre conseiller, mais les obligations comptables ou fiscales doivent être remplies avec les outils et les professionnels appropriés.
Que se passe-t-il avec mes données si j'arrête d'utiliser l'application ?
Vous les emportez : exportation au format CSV, rapport en PDF de la période que vous choisissez et une sauvegarde complète réimportable. Et si vous voulez partir complètement, depuis les Paramètres, vous pouvez supprimer toutes vos données, y compris les fichiers des tickets. Ce que vous supprimez passe d'abord par une corbeille de 30 jours au cas où vous changeriez d'avis.
Cela fonctionne-t-il si je dépense dans plusieurs devises ?
Oui. Chaque dépense conserve sa devise d'origine —il y en a 45 disponibles—, la contre-valeur dans votre devise de base et le taux de change appliqué à la date de la dépense, pas à celle d'aujourd'hui. Les totaux et le budget sont toujours affichés dans votre devise de base, donc un voyage ne déforme pas le résumé du mois.
Puis-je partager les dépenses avec mon partenaire ?
Il n'y a pas de compte partagé ou familial : chaque compte appartient à une seule personne. Ce qui existe, c'est dépense partagée : vous enregistrez ce que vous avez payé, indiquez le partage et l'application tient le solde de ce qu'on vous doit. Pour la caisse commune de deux personnes, chacun gère la sienne et répartit ce qui est dû.
En une phrase
SpendTrack est la mini application de contrôle des dépenses personnelles de AIsToHire qui reconstruit où va votre argent à partir du relevé que vous exportez —sans jamais demander d'accès à votre banque—, classifie chaque dépense en 14 typologies, détecte vos abonnements et vous avertit avant de dépasser le budget. Elle est disponible sur SpendTrack — Contrôle des Dépenses Personnelles Sans Connexion Bancaire Commencez par ce qui rapporte le plus : exportez les trois derniers mois, importez-les et consultez la liste des abonnements. Il y a presque toujours quelque chose là-dedans que vous payiez depuis un an sans l'utiliser.
Exportez le relevé de vos trois derniers mois et téléchargez-le sur SpendTrack : en un après-midi, vous saurez où va votre argent, quel poids ont vos dépenses fixes et quelles abonnements vous payez sans les utiliser. Sans connecter votre banque et sans rien noter à la main.
Exportez le relevé de vos trois derniers mois et téléchargez-le sur SpendTrack : en un après-midi, vous saurez où va votre argent, quel poids ont vos dépenses fixes et quelles abonnements vous payez sans les utiliser. Sans connecter votre banque et sans rien noter à la main.Continuer la lecture

Discuter par WhatsApp ou en personne : que dit la science sur les conflits de couple par messages

Carte mentale, carte conceptuelle et schéma : différences et quand utiliser chacun

Quishing : comment un QR de votre entreprise peut être remplacé par un faux (et comment l'éviter)
