 SpendTrack
לאן הולך הכסף שלך: איך לשחזר את מפת ההוצאות של 3 החודשים האחרונים בצהריים אחד (בלי לחבר את הבנק)
הצוות של SpendTrackנכתב בעזרת בינה מלאכותית15 דקות קריאהבקצרה
- לרשום הוצאות ביד כמעט אף פעם לא מחזיק מעמד. הקיצור שכן עובד הוא ההפוך: לשחזר את 2-3 החודשים האחרונים מהדוח שהבנק שלך כבר מאפשר לייצא, ורק אחר כך לעדכן אותו שוטף.
- לפי סקר תקציבי משקי הבית של ה-INE (נתוני 2025, פורסמו ב-25 ביוני 2026), משק בית ספרדי הוציא בממוצע 35,101 € בשנה. דיור ומזון לוקחים 49.2%; הגוש שבו יש באמת החלטות (תחבורה, מסעדות ופנאי) עומד על כ-25.8%: בערך 755 € בחודש שכמעט אף אחד לא יודע לפרט מהזיכרון.
- יש שתי קופות כסף שלא מופיעות בראש שלך אבל כן בדוח: מנויים שכבר לא משתמשים בהם והוצאות נמלה (קטנות, חוזרות, בלתי נראות).
- SpendTrack, מיני־האפליקציה של AIsToHire לבקרת הוצאות, בנויה בדיוק לשיטה הזו: היא קוראת את הדוח ב-CSV, TXT או PDF, מציעה סיווג לכל תנועה ולא שומרת דבר עד שאתה מאשר. היא אף פעם לא מבקשת גישה לחשבון הבנק שלך.
- זו שיטה לסדר בבית, לא ייעוץ פיננסי או מיסויי. SpendTrack רושמת ומסכמת את מה שאתה מזין; היא לא מזיזה כסף, לא מתקשרת בשום הסכם ולא מחליפה איש מקצוע.
אם הגעת לכאן אחרי שהקלדת בגוגל "לאן הולך הכסף שלי", הבעיה היא לא שאתה מבזבז לא נכון: אלא שאין לך את הנתון. אתה מרוויח, משלם, ובסוף החודש חסר חלק שאתה לא יודע להסביר. המאמר הזה הוא השיטה המעשית להגיע לנתון הזה בצהריים אחד, צעד אחר צעד, ואחר כך לתחזק אותו כמעט בלי מאמץ. כתבנו אותו סביב SpendTrack, אפליקציית בקרת ההוצאות האישיות של AIsToHire, כי זה הכלי שבו אנחנו עושים את זה — אבל חמשת הצעדים תקפים באותה מידה עם גיליון אלקטרוני, רק שייקח לך הרבה יותר זמן.
למה אתה לא יודע לאן הולך הכסף (וזה לא מחוסר סדר)
אתה לא יודע כי הזיכרון שלך שומר את ההוצאות הגדולות ומוחק את הקטנות והחוזרות, שבדיוק בהן נמצא הדליפה. את שכר הדירה אתה זוכר; את 23 הקפה, את ארבע ההזמנות למשלוח ואת המנוי שחידשת במרץ לא. ושלושתם יחד שוקלים יותר מארוחת הערב שאתה כן זוכר.
המספרים של ה-INE מסבירים את זה היטב. אלה קבוצות ההוצאה הגדולות של משק הבית הספרדי הממוצע ב-2025:
| קבוצת הוצאה | € בשנה למשק בית | % מהתקציב | שינוי 2024→2025 |
|---|---|---|---|
| דיור, מים, חשמל, גז | 11,665 € | 33.2% | +5.8% |
| מזון ומשקאות לא אלכוהוליים | 5,626 € | 16.0% | +4.4% |
| תחבורה | 4,020 € | 11.5% | +3.7% |
| מסעדות ולינה | 3,282 € | 9.3% | −2.7% |
| פנאי, ספורט ותרבות | 1,772 € | 5.0% | +4.7% |
| בריאות | 1,413 € | 4.0% | +2.6% |
| סך משק הבית | 35,101 € | 100% | +3.1% |
מקור: INE, סקר תקציבי משקי הבית 2025, תוצאות סופיות שפורסמו ב-25 ביוני 2026.
שים לב לחלוקה: מחצית התקציב (49.2%) היא דיור ואוכל, שאתה כמעט לא יכול להזיז מחודש לחודש. אבל תחבורה, מסעדות ופנאי מסתכמים ב-25.8%, כ-9,056 € בשנה, 755 € בחודש. שם יש החלטות לקבל — וזה בדיוק החלק שאף אחד לא מסוגל לשחזר מהזיכרון.
שים לב: המספרים האלה הם ממוצע ארצי של משקי בית מכל הגדלים, לא "מה שאתה צריך להוציא". הם מסייעים להבין את צורת הבעיה, לא כיעד.
הדרך המהירה לדעת היא לא לרשום: אלא לשחזר
להתחיל לרשום הוצאות היום פירושו שהנתון השימושי הראשון שלך יגיע בעוד חודש, וגם זה אם תחזיק מעמד ארבעה שבועות. שחזור לאחור מהדוח נותן לך שלושה חודשים של נתונים כבר הצהריים. זה ההבדל בין הבטחה לאבחנה.
לשיטה שלושה שלבים והם לא משתנים בכל כלי שתשתמש בו: להוציא את ההיסטוריה ← לסווג אותה ← להפריד בין קבוע למשתנה.
כמה זמן זה לוקח באמת, כשהדוח כבר הורד: בין 20 ל-40 דקות לשלושה חודשים של חשבון רגיל. מה שלוקח זמן הוא לא הסיווג, אלא הבדיקה: לעבור שורה אחר שורה ולזהות מה היה כל חיוב.
צעד 1: הוצא את הדוח של שלושת החודשים האחרונים מהבנק
היכנס לבנקאות המקוונת מהמחשב (לא מאפליקציית הנייד, שכמעט אף פעם לא מאפשרת ייצוא) וחפש בפירוט החשבון את האפשרות ייצוא / הורדת תנועות. בקש את טווח 90 הימים האחרונים ובחר CSV אם מוצע; אם לא, מתאים גם PDF של הדוח החודשי.
איזה פורמט לבחור, לפי סדר העדפה:
| פורמט | איכות התוצאה | מתי להשתמש |
|---|---|---|
| CSV | הטובה ביותר: עמודות נקיות, תאריכים וסכומים מדויקים | בכל פעם שהבנק מציע אותו |
| TXT / CSV עם מפרידים מוזרים | טובה: צריך לזהות את מפריד העשרוניות | בנקים ישנים וייצואים "שטוחים" |
| PDF של הדוח | סביר: מחלצים את הטקסט, ייתכן שתיעלם שורה | כשאין אפשרות לייצא נתונים |
| צילום מסך | לא מתאים | — |
ב-SpendTrack מעלים את הקובץ הזה דרך + ← דוח. המגבלות האמיתיות של האפליקציה, כדי שלא יפתיעו אותך: 5 MB לקובץ, עד 60,000 תווים של תוכן שמנותח בכל מעבר ו-1,000 תנועות לכל אישור. לשלושה חודשים של חשבון ביתי אתה בהחלט בסדר; אם יש לך שנה שלמה, חלק את הדוח לרבעונים.
הדבר החשוב בצעד הזה: הקובץ לא נשמר. SpendTrack קוראת אותו, מחזירה לך על המסך את רשימת התנועות המנורמלות ושומרת רק את אלה שאתה מאשר. ובשום שלב לא מבקשים גישה לבנק שלך: אין פרטי כניסה, אין איגוד, אין חיבור שצריך לבטל אחר כך.
צעד 2: הפוך 300 שורות דוח ל-14 קופסאות
דוח כמו שהוא חסר ערך: "COMPRA TARJ. 4567 MERCADONA 2143 VALENCIA" לא אומר לך כלום במצטבר. העבודה האמיתית היא להכניס כל שורה לקופסה ואז לסכם קופסאות, לא שורות.
SpendTrack משתמשת ב-14 סיווגים סגורים: דיור, חשבונות שוטפים, מזון, תחבורה, מסעדות, פנאי, בריאות, מנויים, חינוך, ביטוחים, מסים, ביגוד, מתנות ואחר. אפשר להוסיף עד 10 משלך. והם מעטים בכוונה: עם 40 קטגוריות אתה מבלה חצי שעה בהחלטה אם אגרת כביש היא "תחבורה" או "נסיעות", והסיכום מפסיק להיות קריא.
בייבוא הדוח, כל תנועה מגיעה עם סיווג מוצע כבר, ואתה מתקן אותו במסך הבדיקה לפני האישור. התיקון הזה לא הולך לאיבוד: המסווג של האפליקציה פועל בשלוש רמות, בסדר הזה:
- הכללים הקבועים שלך. אם יצרת את הכלל "אם התיאור מכיל AMZN ← פנאי", הוא קובע, תמיד. ואפשר להחיל אותו גם על הוצאות שכבר רשמת.
- זיכרון בתי העסק. כשאתה מתקן את אותו בית עסק פעמיים, האפליקציה זוכרת ומאותו רגע מסווגת אותו לבד.
- ההצעה של הבינה המלאכותית. רק כשאין כלל ואין זיכרון. אם רמת הביטחון נמוכה, ההוצאה מסומנת "לבדיקה" בנקודה כתומה במקום להיכנס בשקט לקטגוריה שגויה.
עצה מעשית לצעד הזה: אל תרדוף אחרי 100%. אם 90% מהתנועות נופלות בקופסה הנכונה, המפה כבר שימושית. ה-10% הנותרים מתוקנים לבד על ידי זיכרון בתי העסק בייבוא השני.
צעד 3: הפרד בין קבועות למשתנות לפני שאתה שופט משהו
זה הצעד שכמעט כולם מדלגים עליו, והוא זה שהופך רשימה להחלטה. סכום חודשי לא אומר כלום אם אתה לא יודע איזה חלק ממנו בלתי נמנע. להוציא 1,800 € כשמהם 1,300 € קבועים זה מצב שונה לגמרי מלהוציא 1,800 € כשמהם 700 € קבועים.
| הוצאה קבועה | הוצאה משתנה | |
|---|---|---|
| מהי | אותו סכום ואותו תאריך בכל חודש | משתנה לפי מה שאתה עושה |
| דוגמאות | שכר דירה או משכנתה, חשמל ומים, ביטוחים, מסים | קניות, מסעדות, פנאי, ביגוד, תחבורה |
| מה אפשר לעשות החודש | כמעט כלום: צריך לנהל משא ומתן מחדש או להחליף ספק | הרבה: שם מרגישים החלטה תוך ימים |
| למה כדאי להכיר אותה | זו הרצפה שלך: מתחתיה אי אפשר לרדת | זה מרווח התמרון האמיתי שלך |
ב-SpendTrack מסומנים כקבועים כברירת מחדל דיור, חשבונות שוטפים, ביטוחים ומסים, ואפשר לשנות את הרשימה בהגדרות. למה זה חשוב? כי האפליקציה משתמשת בהפרדה הזו לשני דברים מאוד מסוימים: לחשב את מה שנשאר לך באמת (בניכוי הקבועות שעוד לא עברו החודש) ולחזות את סגירת החודש בלי לזהם את הקצב בחשבון שנתי שנחת הרגע. אם תיגע בסך הכולל בסיכום, תראה את הפירוט של קבועות ומשתנות בלי לחשב כלום.
צעד 4: מנויים הם הכסף הכי קל להחזיר
מכל מה שתמצא בדוח, מנויים שנשכחו הם ההוצאה היחידה שאפשר לבטל בלי לשנות בחיים כלום. אתה לא מוותר על ארוחות ערב או על טיולים: אתה מפסיק לשלם על משהו שאתה לא משתמש בו.
גודל הבעיה, עם מקור: במחקר של Self Financial ממרץ 2026 על 1,272 מבוגרים בארצות הברית, 59.9% הודו שהם משלמים על לפחות מנוי אחד שאינם משתמשים בו, בממוצע 2.6 מנויים מתים ו-26.79 $ בחודש שנזרקים — מתוך 35.03 $ של סך ההוצאה על מנויים. כלומר, שלושה מכל ארבעה דולרים של מנויים הלכו לשירותים רדומים. אלה נתוני ארה"ב ואי אפשר להעביר אותם כמות שהם לספרד, אבל הדפוס — שכחה, לא בזבוז — זהה בכל מקום.
החדשות הטובות הן שמנוי מסגיר את עצמו בדוח: אותו בית עסק, גובה בערך אותו סכום, במרווחים קבועים. זה בדיוק מה שמחפש הגלאי של SpendTrack, וכאלה הכללים האמיתיים שלו:
| תנאי | הסף שהאפליקציה מפעילה |
|---|---|
| כמה פעמים אותו בית עסק מופיע | לפחות 2 חיובים |
| יציבות הסכום | בתוך החציון ±10% |
| מרווח ממוצע בין חיובים (שבועי) | בין 5 ל-9 ימים |
| מרווח ממוצע בין חיובים (חודשי) | בין 25 ל-36 ימים |
| מרווח ממוצע בין חיובים (שנתי) | בין 330 ל-400 ימים |
| החיוב הבא המשוער | החיוב האחרון + התקופה שזוהתה |
לכן לייבא שלושה חודשים בבת אחת משתלם כל כך: עם חודש אחד לגלאי אין עם מה להשוות; עם שלושה, כל החודשיים צצים. אלה שזוהו מופיעים ברשימה עם החיוב הבא שלהם, האפליקציה מתריעה לפני שהוא מגיע (מספר ימי ההתראה מוגדר) ואפשר לסמן אחד כ«מתעלמים» אם זה חיוב קבוע שאתה כן רוצה לשמור.
את אלה שתרצה לבטל, תבטל אתה בשירות המתאים: SpendTrack לא מבטלת דבר ולא מטפלת בביטולים. מה שהיא עושה זה לומר לך אילו יש לך, כמה הם מסתכמים ומתי יחייבו אותך שוב.
צעד 5: הוצאות נמלה לא נמצאות בזיכרון שלך, הן בדפוס
הוצאת נמלה היא לא הוצאה קטנה: היא הוצאה קטנה שחוזרת. לכן אתה לא מזהה אותה בבדיקת הרשימה — כל שורה נראית זניחה — ואילו ספירה כן מזהה אותה.
SpendTrack מסמנת אותן בקריטריון מפורש: הוצאות מתחת ל-5 במטבע הבסיס שלך שחוזרות 5 פעמים או יותר באותו חודש באותו בית עסק. קפה של 1.60 € הוא כלום; 22 קפה הם 35 € בחודש ו-420 € בשנה. העניין הוא לא להפסיק לשתות קפה: אלא שהנתון יהיה קיים כדי שתוכל להחליט איתו.
בתצוגת הניתוח, לצד הוצאות הנמלה, תמצא גם את המגמה של 12 החודשים האחרונים, את החלוקה לפי תוויות (שימושי לדברים שחוצים קטגוריות, כמו "טיול בליסבון") ולפי אמצעי תשלום, את הפסגות של החודש ואת העונתיות. אלה ארבע הזוויות שמסבירות כמעט כל חודש מוזר.
צעד 6: קבע מספר לחודש ושיתריעו לך לפני שאתה חורג
מפת הוצאות בלי תקציב היא ארכיאולוגיה. התקציב הוא מה שהופך את ההיסטוריה לאות שמגיע בזמן, כשעוד אפשר לעשות משהו.
ב-SpendTrack קובעים תקציב כולל ואם רוצים גם אחד לכל סיווג, והאפליקציה מתריעה ב-80% וב-100% של כל אחד. אלה החישובים שהיא עושה, כדי שתדע בדיוק למה אתה מסתכל:
| מדד | איך מחשבים | למה זה משמש |
|---|---|---|
| זמין | תקציב − מה שהוצא החודש − קבועות שעוד נותר שיעברו | מה שנשאר לך באמת, לא מה שנראה |
| זמין ליום | זמין ÷ ימים שנותרו בחודש | הקצב המתמשך שלך מהיום |
| תחזית סגירה | מה שהוצא + (קצב יומי של משתנות × ימים שנותרו) + קבועות ממתינות | איפה תסיים אם תמשיך אותו דבר |
| היום שבו אתה חורג | היום הנוכחי + (תקציב − מה שהוצא) ÷ קצב יומי | ההתראה עם מרווח להגיב |
אלה נוסחאות פשוטות בכוונה והאפליקציה מציגה אותן כמות שהן, בלי קופסאות שחורות. אם קצב החודש חריג — טיול, מעבר דירה — התחזית מגזימה בו, וגם זה מידע שימושי.
שתי אזהרות כנות לגבי זה: הראשונה היא שSpendTrack אינה כלי ייעוץ; היא לא אומרת לך במה להשקיע, לא שופטת אם התקציב שלך סביר ולא מחליפה יועץ. השנייה היא שההתראות מחייבות שהאפליקציה תהיה פתוחה: אין התראות push כשהאפליקציה סגורה, כי זו מיני־אפליקציית אינטרנט. ההתראות נצברות במרכז התראות ואתה רואה אותן בכניסה.
איך לשמור על המפה חיה בלי להקדיש לה זמן
כאן נכשלות מערכות בקרת ההוצאות: ההיסטוריה נעשתה, אבל היום־יום דורש הקלדה. הפתרון הוא לא יותר משמעת, אלא חמש דרכי כניסה ושימוש באחת עם הכי פחות חיכוך באותו רגע.
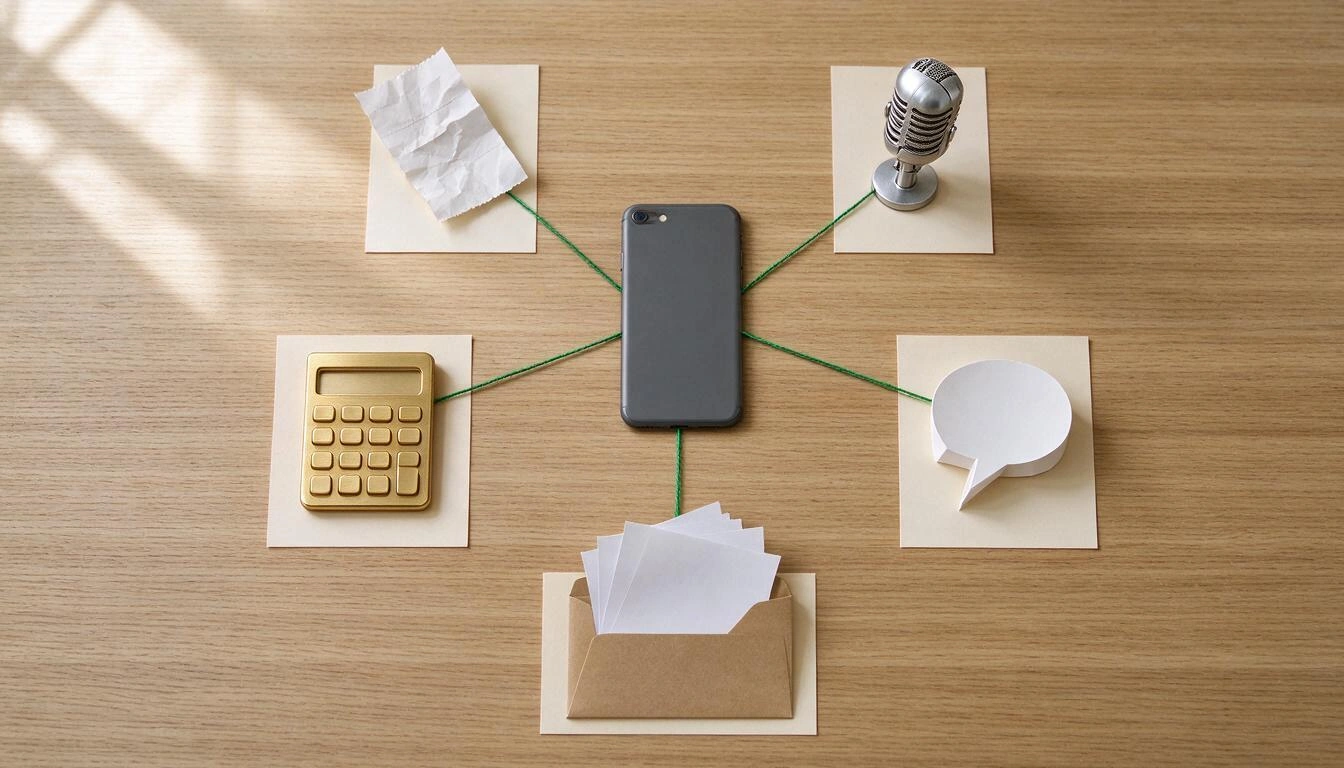
| דרך כניסה | מתי היא הטובה ביותר | מה צריך לעשות |
|---|---|---|
| הזנה מהירה (2 נגיעות) | תשלום במזומן, בעמידה, ממהרים | מקלידים את הסכום ונוגעים בסיווג. זהו |
| צילום קבלה | קנייה עם כמה פריטים או קבלה שתרצה לראות אחר כך | מצלמים וממשיכים בענייניך: היא מנותחת ברקע |
| הכתבה בקול | הולכים או נוהגים וזה עתה שילמתם | לחיצה ארוכה על הכפתור + ואומרים בקול |
| צ'אט | נזכרת בהוצאה של אתמול | כותבים לעוזר "קפה 3.50 אתמול" |
| דוח בנק | עדכון חודשי של מה ששולם בכרטיס | מעלים את הקובץ ומאשרים מה שחסר |
שלושה פרטים שחשובים יותר ממה שנראה:
- צילום הקבלה לא חוסם. היא מועלית, נכנסת לתור והבינה המלאכותית קוראת אותה בזמן שאתה ממשיך להשתמש באפליקציה; התוצאה מחכה לך בתיבה עד שתבדוק אותה. היא מקבלת JPG, PNG, WebP, HEIC ו-PDF עד 15 MB, ואם באותו צילום יש כמה קבלות, היא מפרידה אותן לכמה הוצאות.
- ההכתבה לא מעלה את האודיו שלך. התמלול נעשה על ידי דפדפן הנייד עצמו באמצעות Web Speech API; מה שנשלח לשרת הוא הטקסט שכבר תומלל.
- לפני שיוצרים משהו, היא מתריעה אם זה כבר היה. לפי קובץ זהה, לפי מספר חשבונית עם אותו סכום, ובדוחות לפי טביעת אצבע של
תאריך + סכום + תיאור. זה מה שמאפשר לך לייבא שני חודשים חופפים בלי לשכפל חצי תריסר קבלות.
מה SpendTrack לא עושה (וכדאי לדעת לפני שמתחילים)
אנחנו אומרים זאת כאן כדי שלא תגלה מגבלה באמצע הדרך. SpendTrack היא רישום הוצאות אישי, לא מאגד בנקאי ולא שירות פיננסי.
| לא עושה | מה יש במקומה |
|---|---|
| להתחבר לבנק שלך או לקרוא את התנועות שלך בזמן אמת | ייבוא ידני של הדוח שאתה מייצא (CSV/TXT/PDF) |
| לבטל מנויים או לטפל בביטולים | לזהות אותם, להתריע על החיוב הבא ולסכם אותם |
| לתת ייעוץ פיננסי, מיסויי או השקעות | סיכום של הנתונים שלך, כדי שתחליט בעצמך |
| להתריע כשהאפליקציה סגורה (push) | מרכז התראות והתראות כשהאפליקציה פתוחה |
| חשבון משותף, משפחתי או עם הרשאות | הוצאות משותפות עם חלוקה ויתרות פתוחות, בתוך החשבון שלך |
| מעקב אחר השקעות או קילומטראז' | — |
ומה שהיא כן מבטיחה, כי זה חלק מהתכנון: הנתונים שלך יוצאים מתי שתרצה ב-CSV, בדוח PDF של התקופה שתבחר ובאמצעות גיבוי מלא שאפשר לייבא מחדש. מה שאתה מוחק עובר דרך סל מחזור של 30 יום לפני שהוא נעלם, ומההגדרות אפשר למחוק את כל הנתונים שלך, כולל קובצי הקבלות. כל הוצאה שומרת את המטבע המקורי שלה (45 מטבעות), את השווי ואת שער ההמרה של יום ההוצאה, כך שטיול לא משבש לך את החודש.
שלוש הדרכים לדעת לאן הולך הכסף, בהשוואה
אין דרך אחת לעשות את זה. אלה שלוש הדרכים האמיתיות, עם מה שכל אחת עולה:
| פנקס או גיליון אלקטרוני | אפליקציה שמחוברת לבנק | שחזור מהדוח (SpendTrack) | |
|---|---|---|---|
| הנתון השימושי הראשון | בעוד חודש | תוך דקות | בצהריים אחד |
| צריך למסור פרטי כניסה לבנק | לא | כן, למאגד | לא |
| סיווג | ידני, 100% | אוטומטי, קשה לתקן | מוצע ונבדק על ידך לפני השמירה |
| מזומן והוצאות בלי כרטיס | כן, אם רושמים אותן | בדרך כלל לא רואה אותן | כן: צילום, קול, צ'אט או 2 נגיעות |
| מאמץ תחזוקה | גבוה ורצוף | נמוך מאוד | נמוך: רק מה שלא עובר בכרטיס |
| איפה זה נכשל | נזנח תוך 2-3 שבועות | חיבורים שנופלים וקטגוריות שלא מסתדרות | צריך לזכור לייבא את הדוח |
העמודה השלישית היא נקודת ביניים מכוונת: אתה מוותר על אוטומציה מלאה בתמורה לכך שלא תמסור את מפתחות הבנק שלך לאף אחד ושום דבר לא ייכנס לחשבונות שלך בלי שראית אותו קודם.
שאלות נפוצות
איך אני יודע לאן הולך הכסף אם אני משלם כמעט הכול בכרטיס?
ייצא את הדוח של 90 הימים האחרונים מהבנקאות המקוונת במחשב וסווג אותו לפי סיווגים. עם כרטיס יש לך הכול רשום: העבודה היא רק לקבץ. ב-SpendTrack מעלים את הקובץ הזה (CSV, TXT או PDF), בודקים את התנועות עם הסיווג שהאפליקציה מציעה ומאשרים. תוך 20-40 דקות יש לך שלושה חודשים ממופים.
האם אני צריך למסור את הסיסמאות של הבנק שלי או לחבר את החשבון?
לא, וב-SpendTrack אי אפשר גם אם היית רוצה: האפליקציה לא מבקשת גישה לחשבונות בנק ולא משתמשת במאגדים. אתה מייצא את קובץ התנועות מהבנק ומעלה אותו. הקובץ הזה לא נשמר: נשמרות רק ההוצאות שאישרת במסך הבדיקה.
כמה חודשים אחורה כדאי לייבא?
שלושה הם המינימום השימושי ונקודת האיזון הטובה ביותר. עם חודש אחד אי אפשר להבחין בין הוצאה חד־פעמית להוצאה חוזרת, והגלאי של מנויים חודשיים צריך לפחות שני חיובים מאותו בית עסק כדי לזהות את הדפוס. יותר משישה חודשים מוסיפים עבודת בדיקה ומעט מידע חדש.
ומה לגבי הוצאות במזומן, שלא מופיעות בדוח?
אותן צריך להזין בעצמך, אבל בלי להקליד טפסים: הזנה מהירה בשתי נגיעות (סכום + סיווג), צילום הקבלה, הכתבה בקול או הודעה לעוזר בסגנון "קפה 3.50". דרך המזומן היא בדיוק המקום שבו אפליקציות שמחוברות לבנק נשארות עיוורות.
כמה זמן אני צריך להקדיש לזה באמת בכל חודש?
אחרי ההקמה הראשונית, התחזוקה האמיתית היא כמה דקות מפוזרות ביום (הוצאות במזומן כשהן קורות) ועוד ייבוא אחד של הדוח בחודש. מה שלוקח זמן הוא הבדיקה, לא הסיווג: האפליקציה מציעה את הסיווג וכשאתה מתקן את אותו בית עסק פעמיים, היא מפסיקה לשאול אותך עליו.
האם הבינה המלאכותית טועה בקריאת הקבלות והדוחות?
כן, היא יכולה לטעות, ולכן התהליך בנוי כך שתראה הכול לפני כן. בדוח שום דבר לא נשמר עד שאתה מאשר; בקבלות, התוצאה נשארת בתיבה וממתינה לבדיקה שלך, וכשרמת הביטחון נמוכה, ההוצאה מסומנת "לבדיקה". הסכומים והתאריכים תמיד ניתנים לתיקון.
האם זה מתאים כהנהלת חשבונות או לדוח המס השנתי?
לא. SpendTrack היא כלי לבקרת הוצאות אישית, לא תוכנת הנהלת חשבונות או חשבוניות, והיא לא נותנת ייעוץ מיסויי. אפשר לייצא את הנתונים ל-CSV או לדוח PDF לשימושך או כדי למסור ליועץ שלך, אבל חובות חשבונאיות או מיסויות ממלאים בכלים ובאנשי המקצוע המתאימים.
מה קורה לנתונים שלי אם אני מפסיק להשתמש באפליקציה?
אתה לוקח אותם איתך: ייצוא ל-CSV, דוח PDF של התקופה שתבחר וגיבוי מלא שאפשר לייבא מחדש. ואם אתה רוצה לעזוב לגמרי, מההגדרות אפשר למחוק את כל הנתונים שלך, כולל קובצי הקבלות. מה שאתה מוחק עובר קודם דרך סל מחזור של 30 יום למקרה שתתחרט.
האם זה עובד אם אני מוציא כסף בכמה מטבעות?
כן. כל הוצאה שומרת את המטבע המקורי שלה — יש 45 זמינים —, את השווי במטבע הבסיס שלך ואת שער ההמרה שחל בתאריך ההוצאה, לא של היום. הסכומים והתקציב מוצגים תמיד במטבע הבסיס שלך, כך שטיול לא מעוות את סיכום החודש.
האם אפשר לחלוק את ההוצאות עם בן או בת הזוג?
אין חשבון משותף או משפחתי: כל חשבון שייך לאדם אחד. מה שכן יש הוא הוצאה משותפת: רושמים מה ששילמת, מציינים את החלוקה והאפליקציה מנהלת את היתרה של מה שחייבים לך. לקופה המשותפת של שניים, כל אחד מנהל את שלו ומחלק מה שצריך.
במשפט אחד
SpendTrack היא מיני־האפליקציה של AIsToHire לבקרת הוצאות אישיות, שמשחזרת לאן הולך הכסף שלך מהדוח שאתה מייצא — בלי לבקש אי פעם גישה לבנק שלך —, מסווגת כל הוצאה ל-14 סיווגים, מזהה את המנויים שלך ומתריעה לפני שאתה חורג מהתקציב. היא נמצאת ב-SpendTrack — בקרת הוצאות אישיות בלי לחבר את הבנק התחל ממה שמניב הכי הרבה: ייצא את שלושת החודשים האחרונים, ייבא אותם והסתכל על רשימת המנויים. כמעט תמיד יש שם משהו ששילמת עליו שנה בלי להשתמש בו.
ייצא את הדוח של שלושת החודשים האחרונים והעלה אותו ל-SpendTrack: בצהריים אחד תדע לאן הולך הכסף שלך, כמה שוקלות ההוצאות הקבועות ואילו מנויים אתה משלם עליהם בלי להשתמש. בלי לחבר את הבנק ובלי לרשום שום דבר ביד.
ייצא את הדוח של שלושת החודשים האחרונים והעלה אותו ל-SpendTrack: בצהריים אחד תדע לאן הולך הכסף שלך, כמה שוקלות ההוצאות הקבועות ואילו מנויים אתה משלם עליהם בלי להשתמש. בלי לחבר את הבנק ובלי לרשום שום דבר ביד.להמשך קריאה

למה ביטוח הרכב שלך עלה ב-2026: פרמיה ממוצעת של 1,412 € ושיא כל הזמנים

להתווכח בוואטסאפ או לדבר פנים אל פנים: מה המדע אומר על קונפליקטים זוגיים בהודעות

מפת חשיבה, מפה מושגית ומתאר: ההבדלים ומתי להשתמש בכל אחד
