 SpendTrack
En qué se te va el dinero: cómo reconstruir tu mapa de gastos de los últimos 3 meses en una tarde (sin conectar el banco)
Equipo de SpendTrackRedactado con asistencia de IA19 min de lecturaEn resumen
- Apuntar gastos a mano casi nunca dura. El atajo que sí funciona es el contrario: reconstruir los últimos 2-3 meses desde el extracto que tu banco ya te deja exportar, y solo después mantenerlo al día.
- Según la Encuesta de Presupuestos Familiares del INE (datos de 2025, publicados el 25 de junio de 2026), el hogar español gastó de media 35.101 € en el año. La vivienda y la alimentación se llevan el 49,2 %; el bloque donde sí hay decisiones (transporte, restauración y ocio) ronda el 25,8 %: unos 755 € al mes que casi nadie sabe desglosar de memoria.
- Hay dos bolsas de dinero que no aparecen en tu cabeza pero sí en el extracto: las suscripciones que ya no usas y los gastos hormiga (pequeños, repetidos, invisibles).
- SpendTrack, la mini app de control de gastos de AIsToHire, está pensada justo para ese método: lee el extracto en CSV, TXT o PDF, propone una tipología por movimiento y no guarda nada hasta que tú confirmas. Nunca pide acceso a tu cuenta bancaria.
- Esto es un método de orden doméstico, no asesoramiento financiero ni fiscal. SpendTrack registra y resume lo que tú metes; no mueve dinero, no contrata nada y no sustituye a un profesional.
Si has llegado aquí escribiendo en Google "en qué se me va el dinero", el problema no es que gastes mal: es que no tienes el dato. Cobras, pagas, y a fin de mes falta un trozo que no sabes explicar. Este artículo es el método concreto para sacar ese dato en una tarde, paso a paso, y mantenerlo después con casi cero esfuerzo. Lo hemos escrito alrededor de SpendTrack, la app de control de gastos personales de AIsToHire, porque es la herramienta con la que lo hacemos — pero los cinco pasos valen igual con una hoja de cálculo, solo que te llevarán bastante más tiempo.
Por qué no sabes en qué se te va el dinero (y no es por desorden)
No lo sabes porque tu memoria guarda los gastos grandes y borra los pequeños y los repetidos, que son justo donde está la fuga. El alquiler lo recuerdas; los 23 cafés, los cuatro pedidos a domicilio y la suscripción que renovaste en marzo, no. Y esas tres cosas juntas pesan más que la cena que sí recuerdas.
Los números del INE lo explican bien. Estos son los grandes grupos de gasto del hogar medio español en 2025:
| Grupo de gasto | € al año por hogar | % del presupuesto | Variación 2024→2025 |
|---|---|---|---|
| Vivienda, agua, electricidad, gas | 11.665 € | 33,2 % | +5,8 % |
| Alimentos y bebidas no alcohólicas | 5.626 € | 16,0 % | +4,4 % |
| Transporte | 4.020 € | 11,5 % | +3,7 % |
| Restaurantes y alojamiento | 3.282 € | 9,3 % | −2,7 % |
| Ocio, deporte y cultura | 1.772 € | 5,0 % | +4,7 % |
| Sanidad | 1.413 € | 4,0 % | +2,6 % |
| Total hogar | 35.101 € | 100 % | +3,1 % |
Fuente: INE, Encuesta de Presupuestos Familiares 2025, resultados definitivos publicados el 25 de junio de 2026.
Fíjate en el reparto: la mitad del presupuesto (49,2 %) es vivienda y comida, que apenas puedes mover de un mes para otro. Pero transporte, restauración y ocio suman 25,8 %, unos 9.056 € al año, 755 € al mes. Ahí es donde hay decisiones que tomar — y es exactamente la parte que nadie es capaz de reconstruir de memoria.
Ojo: esas cifras son la media nacional de hogares de todos los tamaños, no "lo que deberías gastar tú". Sirven para entender la forma del problema, no como objetivo.
La forma rápida de saberlo no es apuntar: es reconstruir
Empezar a apuntar gastos hoy significa tener tu primer dato útil dentro de un mes, y eso si aguantas las cuatro semanas. Reconstruir hacia atrás desde el extracto te da tres meses de datos esta misma tarde. Es la diferencia entre una promesa y un diagnóstico.
El método tiene tres fases y no cambia uses la herramienta que uses: sacar el histórico → clasificarlo → separarlo en fijo y variable.
Cuánto tarda de verdad, con el extracto ya descargado: entre 20 y 40 minutos para tres meses de una cuenta normal. Lo que se lleva el tiempo no es clasificar, es revisar: mirar línea a línea y reconocer qué era cada cargo.
Paso 1: saca el extracto de los últimos 3 meses de tu banco
Entra en la banca online desde el ordenador (no desde la app del móvil, que casi nunca deja exportar) y busca en el detalle de la cuenta la opción Exportar / Descargar movimientos. Pide el rango de los últimos 90 días y elige CSV si te lo ofrece; si no, sirve el PDF del extracto mensual.
Qué formato elegir, por orden de preferencia:
| Formato | Calidad del resultado | Cuándo usarlo |
|---|---|---|
| CSV | La mejor: columnas limpias, fechas e importes exactos | Siempre que el banco lo ofrezca |
| TXT / CSV con separadores raros | Buena: hay que detectar el separador decimal | Bancos antiguos y exportaciones "planas" |
| PDF del extracto | Aceptable: se extrae el texto, puede perder alguna línea | Cuando no hay opción de exportar datos |
| Captura de pantalla | No sirve | — |
En SpendTrack ese fichero se sube desde + → Extracto. Límites reales de la app, para que no te pille por sorpresa: 5 MB por fichero, hasta 60.000 caracteres de contenido analizado por pasada y 1.000 movimientos por confirmación. Para tres meses de una cuenta doméstica vas sobrado; si llevas un año entero, parte el extracto por trimestres.
Lo importante de este paso: el fichero no se guarda. SpendTrack lo lee, te devuelve la lista de movimientos normalizados en pantalla y solo persiste los que tú confirmas. Y en ningún momento se le pide acceso a tu banco: no hay credenciales, no hay agregación, no hay conexión que revocar después.
Paso 2: convierte 300 líneas de extracto en 14 cajas
Un extracto es inútil tal cual: "COMPRA TARJ. 4567 MERCADONA 2143 VALENCIA" no te dice nada agregado. El trabajo real es meter cada línea en una caja y luego sumar cajas, no líneas.
SpendTrack usa 14 tipologías cerradas: vivienda, suministros, alimentación, transporte, restauración, ocio, salud, suscripciones, educación, seguros, impuestos, ropa, regalos y otros. Puedes añadir hasta 10 propias. Y son pocas a propósito: con 40 categorías pasas media hora decidiendo si un peaje es "transporte" o "viajes", y el resumen deja de ser legible.
Al importar el extracto, cada movimiento llega con una tipología ya propuesta, y tú la corriges en la pantalla de revisión antes de confirmar. Esa corrección no se pierde: el clasificador de la app funciona en tres niveles, en este orden:
- Tus reglas fijas. Si creas la regla "si la descripción contiene AMZN → Ocio", manda esa, siempre. Y puedes aplicarla también a los gastos que ya tenías registrados.
- La memoria de comercios. Cuando corriges el mismo comercio dos veces, la app lo recuerda y a partir de ahí lo clasifica sola.
- La propuesta de la IA. Solo cuando no hay regla ni memoria. Si la confianza es baja, el gasto queda marcado como "revisar" con un punto ámbar en lugar de colarse en silencio en una categoría equivocada.
Consejo práctico de este paso: no persigas el 100 %. Si el 90 % de los movimientos cae en la caja correcta, el mapa ya es útil. El 10 % restante lo arregla la memoria de comercios sola en la segunda importación.
Paso 3: separa fijos de variables antes de juzgar nada
Este es el paso que casi todo el mundo se salta, y es el que convierte una lista en una decisión. Un total mensual no dice nada si no sabes qué parte es inevitable. Gastar 1.800 € con 1.300 € de fijos es una situación completamente distinta a gastar 1.800 € con 700 € de fijos.
| Gasto fijo | Gasto variable | |
|---|---|---|
| Qué es | Mismo importe y misma fecha cada mes | Cambia según lo que hagas |
| Ejemplos | Alquiler o hipoteca, luz y agua, seguros, impuestos | Compra, restauración, ocio, ropa, transporte |
| Qué puedes hacer este mes | Casi nada: hay que renegociar o cambiar de proveedor | Mucho: es donde se nota una decisión en días |
| Para qué sirve conocerlo | Es tu suelo: por debajo no puedes bajar | Es tu margen real de maniobra |
SpendTrack trae marcadas como fijas por defecto vivienda, suministros, seguros e impuestos, y puedes cambiar esa lista en los ajustes. ¿Por qué importa? Porque la app usa esa separación para dos cosas muy concretas: calcular lo que te queda disponible de verdad (descontando los fijos que aún no han pasado este mes) y proyectar el cierre del mes sin contaminar el ritmo con un recibo anual que acaba de caer. Si tocas el total del resumen, verás el desglose de fijos y variables sin tener que calcular nada.
Paso 4: las suscripciones son el dinero más fácil de recuperar
De todo lo que vas a encontrar en el extracto, las suscripciones olvidadas son el único gasto que puedes eliminar sin cambiar tu vida en nada. No estás renunciando a cenas ni a viajes: estás dejando de pagar algo que no usas.
El tamaño del problema, con fuente: en el estudio de Self Financial de marzo de 2026 sobre 1.272 adultos en Estados Unidos, el 59,9 % reconocía pagar al menos una suscripción que no usa, con una media de 2,6 suscripciones muertas y 26,79 $ al mes tirados — de 35,03 $ de gasto total en suscripciones. Es decir, tres de cada cuatro dólares de suscripción iban a servicios dormidos. Son datos de EE. UU. y no se pueden trasladar tal cual a España, pero el patrón —olvido, no derroche— es el mismo en cualquier sitio.
Lo bueno es que una suscripción se delata sola en el extracto: es el mismo comercio, cobrando casi el mismo importe, a intervalos regulares. Eso es exactamente lo que busca el detector de SpendTrack, y estas son sus reglas reales:
| Condición | Umbral que aplica la app |
|---|---|
| Veces que aparece el mismo comercio | Al menos 2 cargos |
| Estabilidad del importe | Dentro de la mediana ±10 % |
| Intervalo medio entre cargos (semanal) | Entre 5 y 9 días |
| Intervalo medio entre cargos (mensual) | Entre 25 y 36 días |
| Intervalo medio entre cargos (anual) | Entre 330 y 400 días |
| Próximo cobro estimado | Último cargo + el periodo detectado |
Por eso importar tres meses de golpe es tan rentable: con un solo mes el detector no tiene con qué comparar; con tres, las mensuales salen todas. Las detectadas aparecen en una lista con su próximo cobro, la app te avisa antes de que llegue (los días de antelación se configuran) y puedes marcar una como ignorada si es un cargo recurrente que sí quieres mantener.
Las que quieras cancelar, las cancelas tú en el servicio correspondiente: SpendTrack no cancela nada ni gestiona bajas. Lo que hace es decirte cuáles tienes, cuánto suman y cuándo vuelven a cobrarte.
Paso 5: los gastos hormiga no están en tu memoria, están en el patrón
Un gasto hormiga no es un gasto pequeño: es un gasto pequeño que se repite. Por eso no lo detectas revisando tu lista —cada línea parece irrelevante— y sí lo detecta un recuento.
SpendTrack los marca con un criterio explícito: gastos de menos de 5 en tu moneda base que se repitan 5 veces o más en el mismo mes en el mismo comercio. Un café de 1,60 € no es nada; 22 cafés son 35 € al mes y 420 € al año. La gracia no es dejar de tomar café: es que la cifra exista para que puedas decidir con ella.
En la vista de Análisis, junto a los gastos hormiga, encontrarás además la tendencia de los últimos 12 meses, el reparto por etiquetas (útil para cosas que cruzan categorías, tipo "Viaje a Lisboa") y por método de pago, los picos del mes y la estacionalidad. Son los cuatro ángulos que explican casi cualquier mes raro.
Paso 6: pon un número al mes y que te avise antes de pasarte
Un mapa de gastos sin presupuesto es arqueología. El presupuesto es lo que convierte el histórico en una señal que llega a tiempo, mientras todavía puedes hacer algo.
En SpendTrack pones un presupuesto global y, si quieres, uno por tipología, y la app avisa al 80 % y al 100 % de cada uno. Estas son las cuentas que hace, para que sepas exactamente qué estás mirando:
| Indicador | Cómo se calcula | Para qué sirve |
|---|---|---|
| Disponible | Presupuesto − gastado este mes − fijos que aún quedan por pasar | Lo que te queda de verdad, no lo que parece |
| Disponible por día | Disponible ÷ días que quedan de mes | Tu ritmo sostenible desde hoy |
| Previsión de cierre | Gastado + (ritmo diario de variables × días restantes) + fijos pendientes | Dónde acabas si sigues igual |
| Día en que te pasas | Día actual + (presupuesto − gastado) ÷ ritmo diario | El aviso con margen para reaccionar |
Son fórmulas deliberadamente simples y la app las muestra tal cual, sin cajas negras. Si el ritmo del mes es atípico —un viaje, una mudanza— la previsión lo exagera, y eso es información útil también.
Dos avisos honestos sobre esto: el primero es que SpendTrack no es una herramienta de asesoramiento; no te dice en qué invertir, no valora si tu presupuesto es razonable ni sustituye a un asesor. El segundo es que las notificaciones requieren tener la app abierta: no hay avisos push con la aplicación cerrada, porque es una mini app web. Los avisos se acumulan en un centro de notificaciones y los ves al entrar.
Cómo mantener el mapa vivo sin dedicarle tiempo
Aquí es donde fracasan los sistemas de control de gastos: el histórico está hecho, pero el día a día pide teclear. La solución no es más disciplina, es tener cinco vías de entrada y usar la que menos fricción tenga en ese momento.
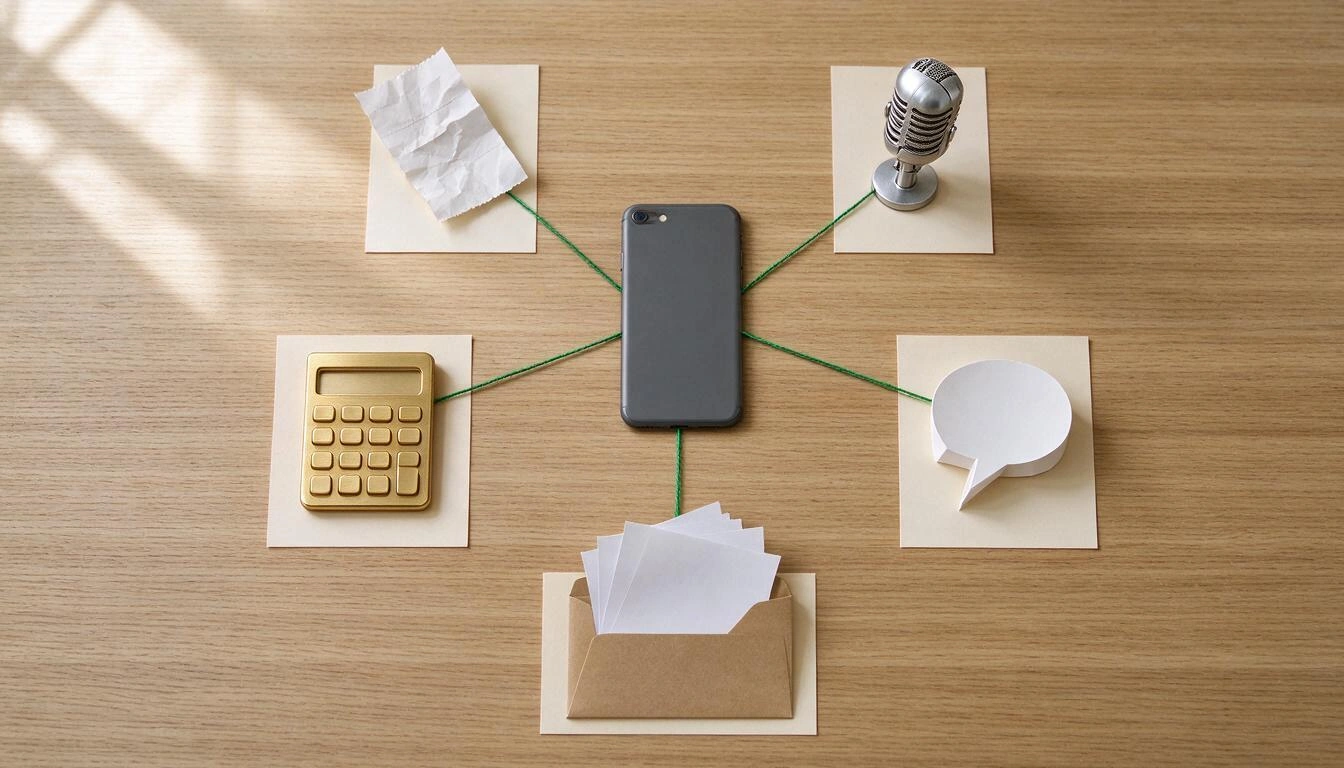
| Vía de entrada | Cuándo es la mejor | Qué tienes que hacer |
|---|---|---|
| Entrada rápida (2 toques) | Pago en efectivo, de pie, con prisa | Tecleas el importe y tocas la tipología. Ya está |
| Foto del ticket | Compra con varias cosas o ticket que querrás ver luego | Haces la foto y sigues con lo tuyo: se analiza en segundo plano |
| Dictado por voz | Vas andando o conduciendo y acabas de pagar | Pulsación larga en el botón + y lo dices en voz alta |
| Chat | Te acuerdas de un gasto de ayer | Le escribes "café 3,50 ayer" al asistente |
| Extracto bancario | Puesta al día mensual de lo pagado con tarjeta | Subes el fichero y confirmas lo que falte |
Tres detalles que importan más de lo que parece:
- La foto del ticket no bloquea. Se sube, se encola y la IA la lee mientras tú sigues usando la app; el resultado te espera en una bandeja hasta que lo revisas. Acepta JPG, PNG, WebP, HEIC y PDF hasta 15 MB, y si en una misma foto hay varios recibos, los separa en varios gastos.
- El dictado no sube tu audio. La transcripción la hace el propio navegador de tu móvil con la Web Speech API; lo que viaja al servidor es el texto ya transcrito.
- Antes de crear nada, avisa si ya estaba. Por fichero idéntico, por número de factura con el mismo importe, y en los extractos por una huella de
fecha + importe + descripción. Es lo que te deja importar dos meses solapados sin duplicar media docena de recibos.
Qué NO hace SpendTrack (y conviene saberlo antes de empezar)
Lo decimos aquí para que no descubras un límite a mitad de camino. SpendTrack es un registro de gastos personal, no un agregador bancario ni un servicio financiero.
| No hace | Qué hay en su lugar |
|---|---|
| Conectarse a tu banco ni leer tus movimientos en vivo | Importación manual del extracto que tú exportas (CSV/TXT/PDF) |
| Cancelar suscripciones o gestionar bajas | Detectarlas, avisarte del próximo cobro y sumarlas |
| Dar asesoramiento financiero, fiscal o de inversión | Un resumen de tus propios datos, para que decidas tú |
| Avisarte con la app cerrada (push) | Centro de notificaciones y avisos con la app abierta |
| Cuenta compartida, familiar o con permisos | Gastos compartidos con reparto y saldos pendientes, dentro de tu cuenta |
| Seguimiento de inversiones o kilometraje | — |
Y lo que sí garantiza, porque es parte del diseño: tus datos salen cuando quieras en CSV, en informe PDF del periodo que elijas y en una copia de seguridad completa que se puede volver a importar. Lo que borras pasa por una papelera de 30 días antes de desaparecer, y desde Ajustes puedes eliminar todos tus datos, ficheros de tickets incluidos. Cada gasto guarda su divisa original (45 monedas), el contravalor y el tipo de cambio del día del gasto, así que un viaje no te descuadra el mes.
Las tres formas de saber en qué se te va el dinero, comparadas
No hay una sola manera de hacer esto. Estas son las tres reales, con lo que cuesta cada una:
| Libreta u hoja de cálculo | App conectada a tu banco | Reconstruir desde el extracto (SpendTrack) | |
|---|---|---|---|
| Primer dato útil | En 1 mes | En minutos | En una tarde |
| Hay que dar credenciales bancarias | No | Sí, a un agregador | No |
| Clasificación | Manual, 100 % | Automática, poco corregible | Propuesta y revisada por ti antes de guardar |
| Efectivo y gastos sin tarjeta | Sí, si los apuntas | Normalmente no los ve | Sí: foto, voz, chat o 2 toques |
| Esfuerzo de mantenimiento | Alto y constante | Muy bajo | Bajo: solo lo que no pasa por tarjeta |
| Dónde falla | Se abandona en 2-3 semanas | Conexiones que se caen y categorías que no cuadran | Hay que acordarse de importar el extracto |
La tercera columna es un punto intermedio deliberado: renuncias a la automatización total a cambio de no entregar las llaves de tu banco a nadie y de que nada entre en tus cuentas sin que tú lo hayas visto antes.
Preguntas frecuentes
¿Cómo sé en qué se me va el dinero si pago casi todo con tarjeta?
Exporta el extracto de los últimos 90 días desde la banca online de tu ordenador y clasifícalo por tipologías. Con tarjeta lo tienes todo registrado: el trabajo es solo agrupar. En SpendTrack subes ese fichero (CSV, TXT o PDF), revisas los movimientos con la tipología que la app propone y confirmas. En 20-40 minutos tienes tres meses mapeados.
¿Tengo que dar las claves de mi banco o conectar mi cuenta?
No, y en SpendTrack no se puede aunque quisieras: la app no pide acceso a cuentas bancarias ni usa agregadores. Tú exportas el fichero de movimientos desde tu banco y lo subes. Ese fichero no se almacena: solo se guardan los gastos que confirmas en la pantalla de revisión.
¿Cuántos meses hacia atrás merece la pena importar?
Tres son el mínimo útil y el mejor punto de equilibrio. Con un solo mes no se distingue un gasto puntual de uno recurrente, y el detector de suscripciones mensuales necesita al menos dos cargos del mismo comercio para identificar el patrón. Más de seis meses añade trabajo de revisión y poca información nueva.
¿Y los gastos en efectivo, que no salen en el extracto?
Esos tienes que meterlos tú, pero sin teclear formularios: entrada rápida en dos toques (importe + tipología), foto del ticket, dictado por voz o un mensaje al asistente del tipo "café 3,50". La vía del efectivo es precisamente donde las apps conectadas al banco se quedan ciegas.
¿Cuánto tiempo tengo que dedicarle de verdad cada mes?
Después del montaje inicial, el mantenimiento real son un par de minutos sueltos al día (los gastos en efectivo según ocurren) más una importación del extracto al mes. Lo que se lleva el tiempo es revisar, no clasificar: la app propone la tipología y, cuando corriges el mismo comercio dos veces, deja de preguntarte por él.
¿La IA se equivoca leyendo los tickets y los extractos?
Sí, puede equivocarse, y por eso el flujo está hecho para que lo veas antes. En el extracto nada se guarda hasta que confirmas; en los tickets, el resultado se queda en una bandeja esperando tu revisión y, cuando la confianza es baja, el gasto sale marcado como "revisar". Los importes y las fechas son siempre corregibles.
¿Esto sirve como contabilidad o para la declaración de la renta?
No. SpendTrack es una herramienta de control de gastos personal, no un programa de contabilidad ni de facturación, y no da asesoramiento fiscal. Puedes exportar tus datos a CSV o a un informe PDF para tu uso o para dárselos a tu asesor, pero las obligaciones contables o fiscales se cumplen con las herramientas y los profesionales que correspondan.
¿Qué pasa con mis datos si dejo de usar la app?
Te los llevas: exportación a CSV, informe en PDF del periodo que elijas y una copia de seguridad completa reimportable. Y si quieres irte del todo, desde Ajustes se borran todos tus datos, incluidos los ficheros de los tickets. Lo que eliminas pasa antes por una papelera de 30 días por si te arrepientes.
¿Funciona si gasto en varias monedas?
Sí. Cada gasto guarda su divisa original —hay 45 disponibles—, el contravalor en tu moneda base y el tipo de cambio aplicado a la fecha del gasto, no al de hoy. Los totales y el presupuesto siempre se muestran en tu moneda base, así que un viaje no distorsiona el resumen del mes.
¿Puedo compartir los gastos con mi pareja?
No hay cuenta compartida ni familiar: cada cuenta es de una sola persona. Lo que sí hay es gasto compartido: registras lo que pagaste, indicas el reparto y la app lleva el saldo de lo que te deben. Para la caja común de dos personas, cada uno lleva la suya y reparte lo que toque.
En una frase
SpendTrack es la mini app de control de gastos personales de AIsToHire que reconstruye en qué se te va el dinero a partir del extracto que tú exportas —sin pedir nunca acceso a tu banco—, clasifica cada gasto en 14 tipologías, detecta tus suscripciones y te avisa antes de pasarte del presupuesto. Está en SpendTrack — Control de gastos personales sin conectar el banco Empieza por lo que más rinde: exporta los últimos tres meses, impórtalos y mira la lista de suscripciones. Casi siempre hay algo ahí que llevabas un año pagando sin usar.
Exporta el extracto de tus últimos tres meses y súbelo a SpendTrack: en una tarde sabrás en qué se te va el dinero, cuánto pesan tus fijos y qué suscripciones estás pagando sin usar. Sin conectar tu banco y sin apuntar nada a mano.
Exporta el extracto de tus últimos tres meses y súbelo a SpendTrack: en una tarde sabrás en qué se te va el dinero, cuánto pesan tus fijos y qué suscripciones estás pagando sin usar. Sin conectar tu banco y sin apuntar nada a mano.Sigue leyendo

Discutir por WhatsApp o hablarlo en persona: qué dice la ciencia sobre los conflictos de pareja por mensajes

Mapa mental, mapa conceptual y esquema: diferencias y cuándo usar cada uno

Quishing: así te cambian el QR de tu negocio por uno falso (y cómo evitarlo)
