 SpendTrack
Wofür gibst du dein Geld aus: So rekonstruierst du deine Ausgabenkarte der letzten 3 Monate an einem Nachmittag (ohne die Bank zu verbinden)
Team von SpendTrackMit KI-Unterstützung verfasst19 Min. LesezeitZusammenfassung
- Manuelles Festhalten von Ausgaben hält fast nie lange an. Der funktionierende Shortcut ist das Gegenteil: rekonstruieren Sie die letzten 2-3 Monate anhand des Auszugs, den Ihre Bank bereits zum Export bereitstellt, und halten Sie ihn erst danach aktuell.
- Laut der Umfrage zu Haushaltsbudgets des INE (Daten von 2025, veröffentlicht am 25. Juni 2026) gab der spanische Haushalt im Durchschnitt 35.101 € pro Jahr aus. Wohnen und Ernährung machen 49,2 % aus; der Block, in dem es Entscheidungen gibt (Transport, Gastronomie und Freizeit), liegt bei etwa 25,8 %: rund 755 € pro Monat, die fast niemand aus dem Gedächtnis aufschlüsseln kann.
- Es gibt zwei Geldtöpfe, die nicht in Ihrem Kopf erscheinen, aber im Auszug: die Abonnements, die Sie nicht mehr nutzen und die Mikrokosten (klein, wiederholt, unsichtbar).
- SpendTrack, die Mini-App zur Ausgabenüberwachung von AIsToHire, ist genau für diese Methode gedacht: Sie liest den Auszug im CSV-, TXT- oder PDF-Format, schlägt eine Typologie pro Bewegung vor und speichert nichts, bis Sie es bestätigen. Sie fordert niemals Zugriff auf Ihr Bankkonto an.
- Dies ist eine Methode zur Haushaltsorganisation, keine Finanz- oder Steuerberatung. SpendTrack erfasst und fasst zusammen, was Sie eingeben; es bewegt kein Geld, schließt nichts ab und ersetzt keinen Fachmann.
Wenn Sie hier angekommen sind, weil Sie bei Google "wohin fließt mein Geld" eingegeben haben, liegt das Problem nicht darin, dass Sie schlecht ausgeben: es liegt daran, dass Sie nicht über die Daten verfügen. Sie verdienen, zahlen, und am Ende des Monats fehlt ein Teil, den Sie nicht erklären können. Dieser Artikel ist die konkrete Methode, um diese Daten an einem Nachmittag Schritt für Schritt zu erhalten und sie danach mit fast null Aufwand aktuell zu halten. Wir haben ihn rund um SpendTrack, die App zur persönlichen Ausgabenüberwachung von AIsToHire geschrieben, weil es das Werkzeug ist, mit dem wir es tun — aber die fünf Schritte gelten genauso für eine Tabellenkalkulation, nur dass es deutlich länger dauert.
Warum Sie nicht wissen, wo Ihr Geld bleibt (und es nicht am Chaos liegt)
Sie wissen es nicht, weil Ihr Gedächtnis die großen Ausgaben speichert und die kleinen und wiederholten ausblendet, die genau dort liegen, wo das Geld verloren geht. Die Miete erinnern Sie sich; die 23 Kaffees, die vier Lieferbestellungen und das Abonnement, das Sie im März erneuert haben, nicht. Und diese drei Dinge zusammen wiegen mehr als das Abendessen, an das Sie sich erinnern.
Die Zahlen des INE erklären das gut. Dies sind die großen Ausgabengruppen des durchschnittlichen spanischen Haushalts im Jahr 2025:
| Ausgabengruppe | € pro Jahr und Haushalt | % des Budgets | Veränderung 2024→2025 |
|---|---|---|---|
| Wohnen, Wasser, Strom, Gas | 11.665 € | 33,2 % | +5,8 % |
| Lebensmittel und alkoholfreie Getränke | 5.626 € | 16,0 % | +4,4 % |
| Transport | 4.020 € | 11,5 % | +3,7 % |
| Restaurants und Unterkunft | 3.282 € | 9,3 % | −2,7 % |
| Freizeit, Sport und Kultur | 1.772 € | 5,0 % | +4,7 % |
| Gesundheit | 1.413 € | 4,0 % | +2,6 % |
| Gesamt Haushalt | 35.101 € | 100 % | +3,1 % |
Quelle: INE, Umfrage zu Haushaltsbudgets 2025, endgültige Ergebnisse veröffentlicht am 25. Juni 2026.
Achten Sie auf die Verteilung: die Hälfte des Budgets (49,2 %) sind Wohnen und Essen, die Sie kaum von einem Monat auf den anderen verschieben können. Aber Transport, Gastronomie und Freizeit summieren sich auf 25,8 %, also 9.056 € pro Jahr, 755 € pro Monat. Dort gibt es Entscheidungen zu treffen — und genau das ist der Teil, den niemand aus dem Gedächtnis rekonstruieren kann.
Achtung: Diese Zahlen sind die nationale Durchschnittswerte für Haushalte aller Größen, nicht "was Sie ausgeben sollten". Sie dienen dazu, die Form des Problems zu verstehen, nicht als Ziel.
Der schnelle Weg, es herauszufinden, ist nicht das Festhalten: es ist das Rekonstruieren
Beginnen Sie heute mit dem Festhalten von Ausgaben, bedeutet, dass Sie innerhalb eines Monats Ihre erste nützliche Zahl haben, und das, wenn Sie die vier Wochen durchhalten. Rückwärts vom Auszug zu rekonstruieren gibt Ihnen drei Monate Daten noch heute Nachmittag. Es ist der Unterschied zwischen einem Versprechen und einer Diagnose.
Die Methode hat drei Phasen und ändert sich nicht, egal welches Werkzeug Sie verwenden: historische Daten erfassen → klassifizieren → in fixe und variable Ausgaben trennen.
Wie lange es wirklich dauert, mit dem bereits heruntergeladenen Auszug: zwischen 20 und 40 Minuten für drei Monate eines normalen Kontos. Was Zeit in Anspruch nimmt, ist nicht das Klassifizieren, sondern das Überprüfen: Zeile für Zeile ansehen und erkennen, was jeder Posten war.
Schritt 1: Hol dir den Auszug der letzten 3 Monate von deiner Bank
Logge dich über den Computer in das Online-Banking ein (nicht über die Mobile-App, da diese fast nie einen Export zulässt) und suche im Kontodetail die Option Exportieren / Herunterladen von Transaktionen. Fordere den Zeitraum der letzten 90 Tage an und wähle CSV, wenn es angeboten wird; wenn nicht, ist das PDF des monatlichen Auszugs ausreichend.
Welches Format zu wählen ist, nach Präferenz geordnet:
| Format | Qualität des Ergebnisses | Wann verwenden |
|---|---|---|
| CSV | Am besten: saubere Spalten, genaue Daten und Beträge | Immer wenn die Bank es anbietet |
| TXT / CSV mit ungewöhnlichen Trennzeichen | Gut: man muss das Dezimaltrennzeichen erkennen | Alte Banken und "flache" Exporte |
| PDF des Auszugs | Akzeptabel: der Text wird extrahiert, kann einige Zeilen verlieren | Wenn es keine Exportoption gibt |
| Screenshot | Nützt nichts | — |
In SpendTrack wird die Datei über + → Auszug hochgeladen. Echte Grenzen der App, damit du nicht überrascht wirst: 5 MB pro Datei, bis 60.000 Zeichen Inhalt pro Durchgang und 1.000 Transaktionen pro Bestätigung. Für drei Monate eines Haushaltskontos bist du gut ausgestattet; wenn du ein ganzes Jahr hast, teile den Auszug in Quartale auf.
Das Wichtigste an diesem Schritt: die Datei wird nicht gespeichert. SpendTrack liest sie, gibt dir die Liste der normalisierten Transaktionen auf dem Bildschirm zurück und speichert nur die, die du bestätigst. Und zu keinem Zeitpunkt wird um Zugang zu deiner Bank gebeten: keine Anmeldedaten, keine Aggregation, keine Verbindung, die später widerrufen werden könnte.
Schritt 2: Wandle 300 Zeilen Auszug in 14 Kästen um
Ein Auszug ist so wie er ist nutzlos: "KAUF KART. 4567 MERCADONA 2143 VALENCIA" sagt dir nichts, was du zusammenfassen könntest. Die eigentliche Arbeit besteht darin, jede Zeile in einen Kasten zu stecken und dann Kästen zu summieren, nicht Zeilen.
SpendTrack verwendet 14 geschlossene Typen: Wohnen, Versorgung, Ernährung, Transport, Gastronomie, Freizeit, Gesundheit, Abonnements, Bildung, Versicherungen, Steuern, Kleidung, Geschenke und andere. Du kannst bis zu 10 eigene hinzufügen. Und absichtlich sind es wenige: Mit 40 Kategorien verbringst du eine halbe Stunde damit zu entscheiden, ob eine Maut "Transport" oder "Reisen" ist, und die Zusammenfassung wird unleserlich.
Beim Import des Auszugs kommt jede Transaktion mit einem bereits vorgeschlagenen Typ, den du auf dem Überprüfungsbildschirm vor der Bestätigung korrigierst. Diese Korrektur geht nicht verloren: Der Klassifizierer der App funktioniert auf drei Ebenen, in dieser Reihenfolge:
- Deine festen Regeln. Wenn du die Regel "wenn die Beschreibung AMZN enthält → Freizeit" erstellst, wird diese immer angewendet. Und du kannst sie auch auf bereits registrierte Ausgaben anwenden.
- Das Gedächtnis der Geschäfte. Wenn du dasselbe Geschäft zweimal korrigierst, erinnert sich die App daran und klassifiziert ab diesem Punkt selbst.
- Der Vorschlag der KI. Nur wenn es weder Regel noch Gedächtnis gibt. Wenn das Vertrauen niedrig ist, wird die Ausgabe als "überprüfen" mit einem orangefarbenen Punkt markiert, anstatt stillschweigend in eine falsche Kategorie zu rutschen.
Praktischer Rat zu diesem Schritt: verfolge nicht 100 %. Wenn 90 % der Transaktionen in die richtige Kiste fallen, ist die Karte bereits nützlich. Die verbleibenden 10 % werden beim zweiten Import allein durch das Gedächtnis der Geschäfte behoben.
Schritt 3: Trenne feste von variablen Ausgaben, bevor du irgendetwas bewertest
Dies ist der Schritt, den fast jeder überspringt, und er ist es, der eine Liste in eine Entscheidung verwandelt. Eine monatliche Gesamtsumme sagt nichts aus, wenn du nicht weißt, welcher Teil unvermeidlich ist. 1.800 € auszugeben mit 1.300 € festen Ausgaben ist eine ganz andere Situation, als 1.800 € mit 700 € festen Ausgaben auszugeben.
| Feste Ausgaben | Variable Ausgaben | |
|---|---|---|
| Was ist es | Gleicher Betrag und dasselbe Datum jeden Monat | Ändert sich je nach deinen Aktivitäten |
| Beispiele | Miete oder Hypothek, Strom und Wasser, Versicherungen, Steuern | Einkäufe, Gastronomie, Freizeit, Kleidung, Transport |
| Was kannst du diesen Monat tun | Fast nichts: es muss neu verhandelt oder der Anbieter gewechselt werden | Viel: hier zeigt sich eine Entscheidung innerhalb von Tagen |
| Wozu es gut ist, das zu wissen | Es ist dein Boden: darunter kannst du nicht fallen | Es ist dein echter Handlungsspielraum |
SpendTrack hat standardmäßig Wohnen, Versorgung, Versicherungen und Steuern als feste Ausgaben markiert, und du kannst diese Liste in den Einstellungen ändern. Warum ist das wichtig? Weil die App diese Trennung für zwei sehr konkrete Dinge verwendet: um zu berechnen, was dir wirklich zur Verfügung steht (abzüglich der festen Ausgaben, die diesen Monat noch nicht fällig sind) und um den Monatsabschluss zu projizieren, ohne den Rhythmus mit einer jährlichen Rechnung zu belasten, die gerade eingegangen ist. Wenn du die Gesamtsumme der Zusammenfassung berührst, siehst du die Aufschlüsselung der festen und variablen Ausgaben, ohne irgendetwas berechnen zu müssen.
Schritt 4: Abonnements sind das einfachste Geld, das man zurückbekommen kann
Von allem, was du im Auszug finden wirst, sind die vergessenen Abonnements die einzige Ausgabe, die du ohne Veränderung deines Lebens eliminieren kannst. Du verzichtest nicht auf Abendessen oder Reisen: Du hörst auf, für etwas zu bezahlen, das du nicht nutzt.
Die Größe des Problems, Quelle: In der Studie von Self Financial aus März 2026 über 1.272 Erwachsene in den Vereinigten Staaten gaben 59,9 % an, mindestens ein Abonnement zu bezahlen, das sie nicht nutzen, mit einem Durchschnitt von 2,6 inaktiven Abonnements und 26,79 $ pro Monat, die verschwendet werden — von insgesamt 35,03 $ an Ausgaben für Abonnements. Das heißt, drei von vier Dollar für Abonnements gingen an inaktive Dienste. Dies sind Daten aus den USA und können nicht direkt auf Spanien übertragen werden, aber das Muster — Vergessen, kein Verschwendung — ist überall dasselbe.
Das Gute ist, dass sich ein Abonnement im Auszug von selbst verrät: Es ist dasselbe Geschäft, das fast den gleichen Betrag in regelmäßigen Abständen abbucht. Das ist genau das, wonach der SpendTrack-Detektor sucht, und das sind seine echten Regeln:
| Bedingung | Schwellenwert, den die App anwendet |
|---|---|
| Häufigkeit des gleichen Geschäfts | Mindestens 2 Abbuchungen |
| Stabilität des Betrags | Innerhalb der Median ±10 % |
| Durchschnittlicher Abstand zwischen Abbuchungen (wöchentlich) | Zwischen 5 und 9 Tagen |
| Durchschnittlicher Abstand zwischen Abbuchungen (monatlich) | Zwischen 25 und 36 Tagen |
| Durchschnittlicher Abstand zwischen Abbuchungen (jährlich) | Zwischen 330 und 400 Tagen |
| Geschätzte nächste Abbuchung | Letzte Abbuchung + der erkannte Zeitraum |
Deshalb ist das Importieren von drei Monaten auf einmal so rentabel: Mit nur einem Monat hat der Detektor nichts, womit er vergleichen kann; mit dreien erscheinen alle monatlichen. Die erkannten erscheinen in einer Liste mit ihrer nächsten Abbuchung, die App benachrichtigt dich, bevor sie kommt (die Vorlaufzeit kann eingestellt werden), und du kannst eine als ignoriert markieren, wenn es sich um eine wiederkehrende Abbuchung handelt, die du behalten möchtest.
Die, die du kündigen möchtest, kündigst du selbst im entsprechenden Dienst: SpendTrack kündigt nichts und verwaltet keine Abmeldungen. Was es tut, ist dir zu sagen, welche du hast, wie viel sie summieren und wann sie dich wieder abbuchen.
Schritt 5: Die Kleinstausgaben sind nicht in deinem Gedächtnis, sie sind im Muster
Ein Kleinstausgabe ist keine kleine Ausgabe: es ist eine kleine Ausgabe, die sich wiederholt. Deshalb bemerkst du es nicht, wenn du deine Liste überprüfst — jede Zeile scheint irrelevant — und ein Zähler erkennt es.
SpendTrack markiert sie mit einem expliziten Kriterium: Ausgaben von weniger als 5 in deiner Basiswährung, die sich 5 Mal oder mehr im selben Monat im selben Geschäft wiederholen. Ein Kaffee für 1,60 € ist nichts; 22 Kaffees sind 35 € im Monat und 420 € im Jahr. Der Witz ist nicht, aufzuhören, Kaffee zu trinken: es ist dass die Zahl existiert, damit du mit ihr entscheiden kannst.
In der Analyseansicht findest du neben den Kleinstausgabenn auch den Trend der letzten 12 Monate, die Verteilung nach Tags (nützlich für Dinge, die Kategorien überschreiten, wie "Reise nach Lissabon") und nach Zahlungsmethode, die Spitzen des Monats und die Saisonalität. Das sind die vier Perspektiven, die fast jeden seltsamen Monat erklären.
Schritt 6: Setze eine Zahl für den Monat und lass dich vorher warnen, bevor du überziehst
Eine Ausgabenkarte ohne Budget ist Archäologie. Das Budget ist das, was die Historie in ein Signal verwandelt, das rechtzeitig ankommt, während du noch etwas tun kannst.
In SpendTrack setzt du ein globales Budget und, wenn du möchtest, ein nach Typologie, und die App warnt bei 80 % und 100 % von jedem. Das sind die Berechnungen, die sie anstellt, damit du genau weißt, was du anschaust:
| Indikator | Wie es berechnet wird | Wozu es dient |
|---|---|---|
| Verfügbar | Budget − diesen Monat ausgegeben − feste, die noch anfallen | Was dir wirklich bleibt, nicht was es scheint |
| Verfügbar pro Tag | Verfügbar ÷ verbleibende Tage im Monat | Dein nachhaltiges Tempo ab heute |
| Prognose des Abschlusses | Ausgegeben + (tägliches Tempo der Variablen × verbleibende Tage) + ausstehende feste | Wo du landest, wenn du gleich weitermachst |
| Tag, an dem du überziehst | Aktueller Tag + (Budget − ausgegeben) ÷ tägliches Tempo | Die Warnung mit Spielraum zum Reagieren |
Das sind absichtlich einfache Formeln, und die App zeigt sie genau so an, ohne schwarze Kästen. Wenn das Tempo des Monats atypisch ist — eine Reise, ein Umzug — übertreibt die Prognose es, und das ist auch nützliche Information.
Zwei ehrliche Hinweise dazu: Der erste ist, dass SpendTrack kein Beratungstool ist; es sagt dir nicht, wo du investieren sollst, bewertet nicht, ob dein Budget vernünftig ist, und ersetzt keinen Berater. Der zweite ist, dass die Benachrichtigungen die App geöffnet haben müssen: Es gibt keine Push-Benachrichtigungen, wenn die Anwendung geschlossen ist, weil es eine Mini-Web-App ist. Die Benachrichtigungen sammeln sich in einem Benachrichtigungszentrum und du siehst sie beim Betreten.
Wie man die Karte lebendig hält, ohne Zeit dafür aufzuwenden
Hier scheitern die Ausgabenmanagementsysteme: Die Historie ist erstellt, aber der Alltag verlangt nach Eingaben. Die Lösung ist nicht mehr Disziplin, sondern fünf Eingabekanäle zu haben und den zu nutzen, der im Moment die wenigste Reibung hat.
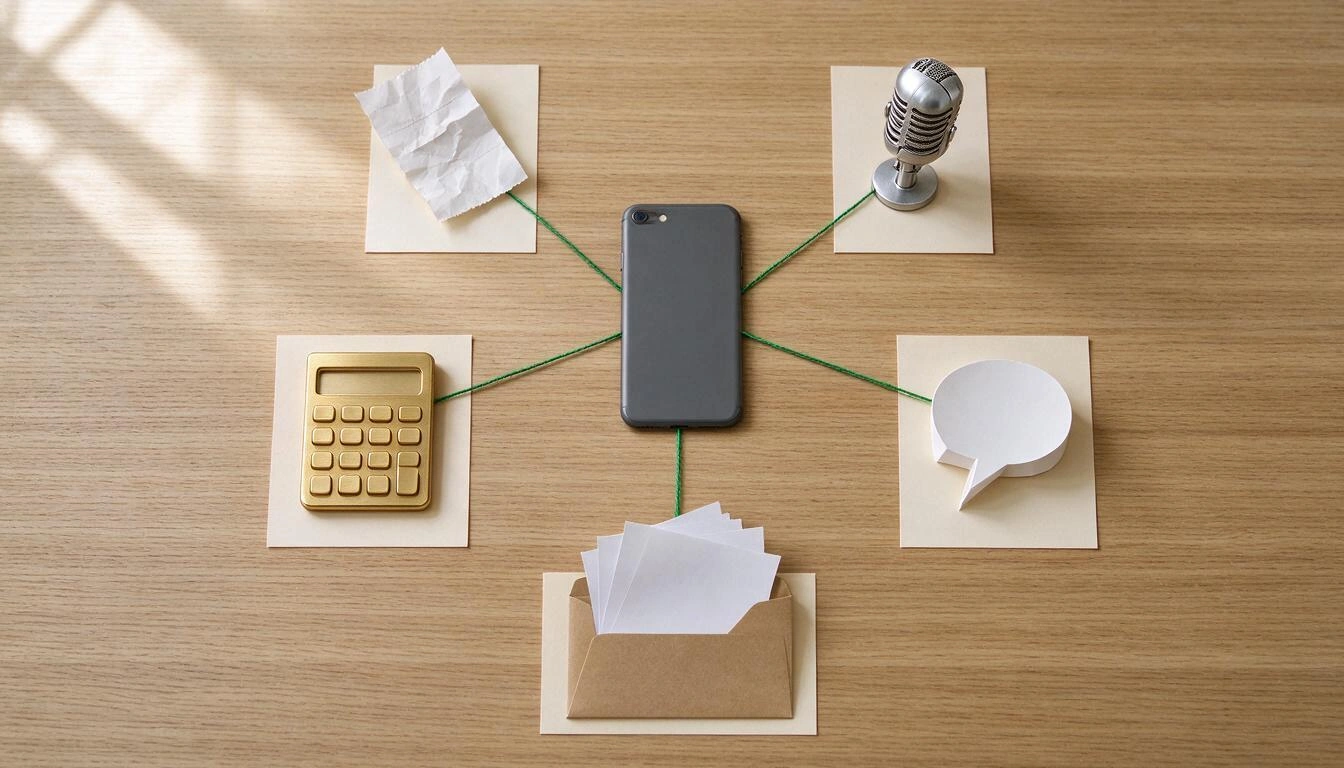
| Eingabekanal | Wann ist der beste Zeitpunkt | Was du tun musst |
|---|---|---|
| Schnelle Eingabe (2 Taps) | Barzahlung, stehend, in Eile | Du gibst den Betrag ein und wählst die Kategorie. Fertig |
| Foto des Belegs | Einkauf mit mehreren Artikeln oder Beleg, den du später sehen möchtest | Du machst ein Foto und machst weiter: Es wird im Hintergrund analysiert |
| Sprachdiktat | Du gehst oder fährst und hast gerade bezahlt | Langer Druck auf die Taste + und laut aussprechen |
| Chat | Du erinnerst dich an eine Ausgabe von gestern | Du schreibst "Kaffee 3,50 gestern" an den Assistenten |
| Kontoauszug | Monatliches Update der mit Karte getätigten Zahlungen | Du lädst die Datei hoch und bestätigst, was fehlt |
Drei Details, die wichtiger sind, als es scheint:
- Das Foto des Belegs blockiert nicht. Es wird hochgeladen, in die Warteschlange eingereiht und die KI liest es, während du die App weiter nutzt; das Ergebnis wartet in einem Posteingang, bis du es überprüfst. Es akzeptiert JPG, PNG, WebP, HEIC und PDF bis zu 15 MB, und wenn in einem Foto mehrere Belege sind, trennt es diese in mehrere Ausgaben.
- Das Diktat überträgt nicht deine Audiodaten. Die Transkription erfolgt durch den Browser deines Handys mit der Web Speech API; was zum Server geht, ist der bereits transkribierte Text.
- Bevor du etwas erstellst, wird gewarnt, wenn es bereits vorhanden ist. Durch identische Dateien, durch Rechnungsnummer mit dem gleichen Betrag und in den Auszügen durch einen Fingerabdruck von
Datum + Betrag + Beschreibung. Damit kannst du zwei überlappende Monate importieren, ohne ein halbes Dutzend Belege zu duplizieren.
Was SpendTrack NICHT macht (und es ist gut, das vor dem Start zu wissen)
Wir sagen das hier, damit du ein Limit nicht auf halbem Weg entdeckst. SpendTrack ist ein persönliches Ausgabenregister, kein Bankaggregator oder finanzieller Dienst.
| Macht nicht | Was stattdessen vorhanden ist |
|---|---|
| Sich mit deiner Bank verbinden oder deine Bewegungen in Echtzeit lesen | Manuelle Importierung des Auszugs, den du exportierst (CSV/TXT/PDF) |
| Abonnements kündigen oder Abmeldungen verwalten | Sie erkennen, dich über die nächste Abbuchung informieren und summieren |
| Finanz-, Steuer- oder Anlageberatung geben | Eine Zusammenfassung deiner eigenen Daten, damit du selbst entscheiden kannst |
| Dich benachrichtigen, wenn die App geschlossen ist (Push) | Benachrichtigungszentrum und Hinweise mit geöffneter App |
| Gemeinsames, familiäres oder mit Berechtigungen versehenes Konto | Gemeinsame Ausgaben mit Aufteilung und ausstehenden Salden, innerhalb deines Kontos |
| Verfolgung von Investitionen oder Kilometerstand | — |
Und was es garantiert, weil es Teil des Designs ist: Deine Daten können jederzeit in CSV, in einem PDF-Bericht des von dir gewählten Zeitraums und in einem vollständigen Backup, das wieder importiert werden kann, exportiert werden. Was du löschst, geht durch einen Papierkorb von 30 Tagen, bevor es verschwindet, und in den Einstellungen kannst du alle deine Daten, einschließlich der Belegdateien, löschen. Jede Ausgabe behält ihre ursprüngliche Währung (45 Währungen), den Gegenwert und den Wechselkurs vom Tag der Ausgabe, sodass eine Reise nicht dein Monatsergebnis durcheinanderbringt.
Die drei Möglichkeiten zu erfahren, wofür du dein Geld ausgibst, im Vergleich
Es gibt nicht nur einen Weg, dies zu tun. Das sind die drei realen Möglichkeiten, mit den Kosten für jede:
| Notizbuch oder Tabelle | App, die mit deiner Bank verbunden ist | Rekonstruktion aus dem Auszug (SpendTrack) | |
|---|---|---|---|
| Erstes nützliches Datum | In 1 Monat | In Minuten | An einem Nachmittag |
| Bankdaten müssen bereitgestellt werden | Nein | Ja, an einen Aggregator | Nein |
| Klassifizierung | Manuell, 100 % | Automatisch, wenig korrigierbar | Vorgeschlagen und von dir überprüft, bevor gespeichert wird |
| Bargeld und Ausgaben ohne Karte | Ja, wenn du sie aufschreibst | Normalerweise sieht sie sie nicht | Ja: Foto, Stimme, Chat oder 2 Taps |
| Wartungsaufwand | Hoch und konstant | Sehr niedrig | Niedrig: nur das, was nicht über die Karte läuft |
| Wo es scheitert | Wird nach 2-3 Wochen aufgegeben | Verbindungen, die abbrechen, und Kategorien, die nicht übereinstimmen | Man muss daran denken, den Auszug zu importieren |
Die dritte Spalte ist ein absichtlicher Mittelweg: Verzicht auf totale Automatisierung im Austausch dafür, dass du niemandem die Schlüssel zu deiner Bank übergibst und dass nichts in deine Konten gelangt, ohne dass du es vorher gesehen hast.
Häufig gestellte Fragen
Wie kann ich wissen, wofür ich mein Geld ausgebe, wenn ich fast alles mit Karte bezahle?
Exportiere den Auszug der letzten 90 Tage von deinem Online-Banking auf deinem Computer und klassifiziere ihn nach Typen. Mit der Karte hast du alles registriert: die Arbeit besteht nur darin, es zu gruppieren. In SpendTrack lädst du diese Datei (CSV, TXT oder PDF) hoch, überprüfst die Bewegungen mit der Typologie, die die App vorschlägt, und bestätigst sie. In 20-40 Minuten hast du drei Monate kartiert.
Muss ich die Zugangsdaten meiner Bank angeben oder mein Konto verbinden?
Nein, und in SpendTrack ist das auch nicht möglich, selbst wenn du es wolltest: Die App fordert keinen Zugriff auf Bankkonten an und verwendet keine Aggregatoren. Du exportierst die Bewegungsdatei von deiner Bank und lädst sie hoch. Diese Datei wird nicht gespeichert: Nur die Ausgaben, die du auf dem Überprüfungsbildschirm bestätigst, werden gespeichert.
Wie viele Monate zurück lohnt es sich, zu importieren?
Drei sind das minimum nützlich und der beste Ausgleichspunkt. Mit nur einem Monat kann man eine einmalige Ausgabe nicht von einer wiederkehrenden unterscheiden, und der Abonnementsdetektor benötigt mindestens zwei Buchungen vom gleichen Händler, um das Muster zu identifizieren. Mehr als sechs Monate fügt Überprüfungsarbeit hinzu und bringt wenig neue Informationen.
Und die Barzahlungen, die nicht im Auszug erscheinen?
Die musst du selbst eingeben, aber ohne Formulare einzugeben: schnelle Eingabe in zwei Tasten (Betrag + Typologie), Foto des Belegs, Sprachnotiz oder eine Nachricht an den Assistenten wie "Kaffee 3,50". Der Weg des Bargeldes ist genau der, wo die mit der Bank verbundenen Apps blind werden.
Wie viel Zeit muss ich wirklich jeden Monat investieren?
Nach der anfänglichen Einrichtung sind die tatsächlichen Wartungsarbeiten ein paar Minuten am Tag (die Barzahlungen, wenn sie anfallen) plus einen Import des Auszugs pro Monat. Was Zeit in Anspruch nimmt, ist die Überprüfung, nicht die Klassifizierung: Die App schlägt die Typologie vor, und wenn du denselben Händler zweimal korrigierst, fragt sie nicht mehr danach.
Macht die KI Fehler beim Lesen der Belege und Auszüge?
Ja, sie kann Fehler machen, und deshalb ist der Ablauf so gestaltet, dass du es vorher siehst. Im Auszug wird nichts gespeichert, bis du bestätigst; bei den Belegen bleibt das Ergebnis in einem Ordner auf deine Überprüfung wartend, und wenn das Vertrauen niedrig ist, wird die Ausgabe als "überprüfen" markiert. Die Beträge und Daten sind immer korrigierbar.
Dient das als Buchhaltung oder für die Steuererklärung?
Nein. SpendTrack ist ein Werkzeug zur persönlichen Ausgabenverfolgung, kein Buchhaltungs- oder Rechnungsprogramm, und gibt keine steuerliche Beratung. Du kannst deine Daten in CSV oder als PDF-Bericht für deinen Gebrauch oder um sie deinem Berater zu geben, exportieren, aber die buchhalterischen oder steuerlichen Verpflichtungen werden mit den entsprechenden Werkzeugen und Fachleuten erfüllt.
Was passiert mit meinen Daten, wenn ich die App nicht mehr benutze?
Du nimmst sie mit: Export in CSV, PDF-Bericht des von dir gewählten Zeitraums und eine vollständige wieder importierbare Sicherungskopie. Und wenn du ganz gehen möchtest, werden alle deine Daten von den Einstellungen aus gelöscht, einschließlich der Belegdateien. Was du löschst, geht vorher in einen Papierkorb für 30 Tage, falls du es dir anders überlegst.
Funktioniert es, wenn ich in mehreren Währungen ausgebe?
Ja. Jede Ausgabe behält ihre ursprüngliche Währung —es gibt 45 zur Verfügung—, den Gegenwert in deiner Basiswährung und den angewendeten Wechselkurs zum Zeitpunkt der Ausgabe, nicht zum heutigen Datum. Die Gesamtsummen und das Budget werden immer in deiner Basiswährung angezeigt, sodass eine Reise die Monatsübersicht nicht verzerrt.
Kann ich die Ausgaben mit meinem Partner teilen?
Es gibt kein gemeinsames oder Familienkonto: Jedes Konto gehört nur einer Person. Was es jedoch gibt, ist geteilte Ausgaben: Du registrierst, was du bezahlt hast, gibst den Anteil an und die App führt den Saldo dessen, was dir geschuldet wird. Für die gemeinsame Kasse von zwei Personen hat jeder sein eigenes und teilt, was ansteht.
In einem Satz
SpendTrack ist die Mini-App zur persönlichen Ausgabenverfolgung von AIsToHire, die rekonstruiert, wofür du dein Geld ausgibst, basierend auf dem Auszug, den du exportierst —ohne jemals Zugang zu deiner Bank zu verlangen—, klassifiziert jede Ausgabe in 14 Typen, erkennt deine Abonnements und warnt dich, bevor du das Budget überschreitest. Es ist unter SpendTrack — Persönliche Ausgabenkontrolle Ohne Bankverbindung verfügbar. Fang mit dem an, was am meisten bringt: exportiere die letzten drei Monate, importiere sie und schaue dir die Liste der Abonnements an. Fast immer gibt es etwas, das du ein Jahr lang bezahlt hast, ohne es zu nutzen.
Exportiere den Auszug der letzten drei Monate und lade ihn bei SpendTrack hoch: An einem Nachmittag weißt du, wofür du dein Geld ausgibst, wie hoch deine Fixkosten sind und welche Abonnements du bezahlst, ohne sie zu nutzen. Ohne deine Bank zu verbinden und ohne etwas von Hand aufzuschreiben.
Exportiere den Auszug der letzten drei Monate und lade ihn bei SpendTrack hoch: An einem Nachmittag weißt du, wofür du dein Geld ausgibst, wie hoch deine Fixkosten sind und welche Abonnements du bezahlst, ohne sie zu nutzen. Ohne deine Bank zu verbinden und ohne etwas von Hand aufzuschreiben.Weiterlesen

Über WhatsApp diskutieren oder persönlich sprechen: Was sagt die Wissenschaft über Konflikte in Beziehungen durch Nachrichten

Mindmap, Konzeptmap und Schema: Unterschiede und wann man welches verwenden sollte

Quishing: So wird der QR-Code Ihres Unternehmens gegen einen falschen ausgetauscht (und wie Sie es vermeiden können)
