 SpendTrack
錢都花到哪裡去了:如何在一個下午重建最近 3 個月的支出地圖(不必連結銀行)
团队: SpendTrack在 AI 协助下撰写15 分鐘閱讀重點摘要
- 手動記帳幾乎撐不久。 真正有效的捷徑正好相反:從銀行讓你匯出的對帳單重建最近 2 至 3 個月,之後才開始持續更新。
- 根據西班牙國家統計局(INE)的家庭預算調查(2025 年資料,於 2026年6月25日公布),西班牙家庭年平均支出為 35,101 歐元。住房與飲食占 49.2%;真正有取捨空間的部分(交通、餐飲與休閒)約占 25.8%:每月約 755 歐元,幾乎沒有人說得出明細。
- 有兩筆錢不會出現在你的腦海裡,卻會出現在對帳單上:不再使用的訂閱與小額開銷(金額小、反覆出現、不易察覺)。
- AIsToHire 的支出管理迷你應用程式 SpendTrack,正是為這套方法設計:讀取 CSV、TXT 或 PDF 格式的對帳單,為每筆交易建議類型,且在你確認之前不會儲存任何內容。它從不要求存取你的銀行帳戶。
- 這是整理家庭財務的方法,不是財務或稅務諮詢。SpendTrack 只記錄並彙整你輸入的內容;它不會移動資金、不會簽訂任何合約,也不能取代專業人士。
如果你是在 Google 上搜尋「我的錢都花到哪裡去了」才來到這裡,問題不在於你花錢的方式不好,而是你沒有資料。領薪水、付款,到了月底卻少了一塊,自己也說不清楚。這篇文章提供的是一套具體的方法,讓你在一個下午就把資料找出來,之後只需極少的力氣就能維持。我們圍繞 SpendTrack,AIsToHire 的個人支出管理應用程式來寫,因為這正是我們自己使用的工具,不過這五個步驟用試算表也同樣適用,只是會花上更多時間。
為什麼你不知道錢花到哪裡去了(而且不是因為你不夠有條理)
你不知道,是因為你的記憶會留下大額支出,卻抹去小額與重複的支出,而漏財的地方正是在那裡。房租你記得;23 杯咖啡、四次外送,以及你三月續訂的訂閱,卻不記得。這三樣加起來,比你記得的那頓晚餐還重。
INE 的數字可以清楚說明這一點。以下是 2025 年西班牙一般家庭的主要支出類別:
| 支出類別 | 每戶每年歐元 | 占預算百分比 | 2024→2025 變動 |
|---|---|---|---|
| 住房、水、電、瓦斯 | 11,665 € | 33.2% | +5.8% |
| 食品與非酒精飲料 | 5,626 € | 16.0% | +4.4% |
| 交通 | 4,020 € | 11.5% | +3.7% |
| 餐廳與住宿 | 3,282 € | 9.3% | −2.7% |
| 休閒、運動與文化 | 1,772 € | 5.0% | +4.7% |
| 醫療 | 1,413 € | 4.0% | +2.6% |
| 家庭總計 | 35,101 € | 100% | +3.1% |
資料來源:INE,2025 年家庭預算調查,最終結果於 2026年6月25日公布。
請注意比例:預算的一半(49.2%)是住房與飲食,這兩項你幾乎無法逐月調整。但交通、餐飲與休閒加起來占 25.8%,約 每年 9,056 歐元、每月 755 歐元。這裡才有需要做的決定,而這正是沒有人能憑記憶重建的部分。
提醒:這些數字是各種規模家庭的全國平均,不是「你應該花多少」。它們有助於理解問題的輪廓,而不是當作目標。
快速掌握的方法不是記帳,而是重建
從今天開始記帳,意味著你的第一筆有用資料要一個月後才有,前提是你撐得過四週。從對帳單往回重建,則今天下午就能得到三個月的資料。這就是承諾與診斷之間的差別。
這個方法有三個階段,不論你使用哪種工具都一樣:取得歷史紀錄 → 分類 → 區分為固定與變動。
在對帳單已下載的前提下,實際需要的時間:一般帳戶三個月約需 20 至 40 分鐘。花時間的不是分類,而是檢查:逐行查看,辨認每一筆扣款是什麼。
步驟 1:從銀行取得最近 3 個月的對帳單
用電腦登入網路銀行(不要用手機 App,它幾乎都不能匯出),在帳戶明細中找到匯出/下載交易明細的選項。選擇最近 90 天的範圍,若提供 CSV 就選它;沒有的話,每月對帳單的 PDF 也可以。
依優先順序,該選哪種格式:
| 格式 | 結果品質 | 何時使用 |
|---|---|---|
| CSV | 最好:欄位乾淨,日期與金額精確 | 銀行有提供時一律使用 |
| TXT/分隔符號特殊的 CSV | 良好:需要偵測小數分隔符號 | 較舊的銀行與「純文字」匯出 |
| 對帳單 PDF | 尚可:會擷取文字,可能漏掉幾行 | 沒有匯出資料選項時 |
| 螢幕截圖 | 不可用 | — |
在 SpendTrack 中,從 + → 對帳單上傳該檔案。App 的實際限制如下,以免到時措手不及:每個檔案 5 MB、每次最多分析 60,000 個字元的內容、每次確認最多 1,000 筆交易。三個月的家庭帳戶綽綽有餘;如果你有整整一年,請把對帳單按季拆開。
這個步驟最重要的是:檔案不會被儲存。SpendTrack 讀取後,會在畫面上回傳標準化的交易清單,只保存你確認過的項目。而且全程不會要求存取你的銀行:沒有憑證、沒有帳戶彙整,事後也沒有需要撤銷的連線。
步驟 2:把 300 行對帳單變成 14 個箱子
對帳單原樣是沒有用的:「COMPRA TARJ. 4567 MERCADONA 2143 VALENCIA」彙整後什麼也說明不了。真正的工作是把每一行放進一個箱子,然後加總箱子,而不是加總每一行。
SpendTrack 使用 14 種固定類型:住房、水電瓦斯、飲食、交通、餐飲、休閒、健康、訂閱、教育、保險、稅務、服飾、禮物與其他。你也可以新增最多 10 種自訂類型。數量刻意很少:若有 40 個類別,你會花半小時決定過路費算「交通」還是「旅行」,摘要也會變得難以閱讀。
匯入對帳單時,每筆交易都會附帶建議的類型,你可在確認前於檢視畫面中修改。這些修正不會白費:App 的分類器分三個層級運作,依序為:
- 你的固定規則。 如果你建立規則「說明包含 AMZN → 休閒」,就永遠以該規則優先。你也可以將它套用在已登錄的支出上。
- 商家記憶。 當你對同一個商家修正兩次後,App 就會記住,之後自動分類。
- AI 的建議。 只有在沒有規則也沒有記憶時才使用。若信心偏低,該筆支出會以琥珀色圓點標示為「待檢視」,而不是悄悄歸入錯誤的類別。
這個步驟的實用建議:不要追求 100%。只要 90% 的交易落在正確的箱子,這張地圖就已經有用。剩下的 10%,商家記憶會在第二次匯入時自行修正。
步驟 3:在下判斷之前,先把固定與變動分開
這是幾乎所有人都會跳過的步驟,卻是把清單變成決策的關鍵。如果不知道哪一部分是無法避免的,每月總額就說明不了什麼。 花 1,800 歐元而固定支出有 1,300 歐元,與花 1,800 歐元而固定支出只有 700 歐元,完全是兩種處境。
| 固定支出 | 變動支出 | |
|---|---|---|
| 是什麼 | 每月金額與日期相同 | 隨你的行為而改變 |
| 範例 | 房租或房貸、水電、保險、稅金 | 採買、餐飲、休閒、服飾、交通 |
| 這個月你能做什麼 | 幾乎沒有:必須重新談判或更換供應商 | 很多:幾天內就能看出一個決定的效果 |
| 了解它的用途 | 這是你的底線:無法再往下降 | 這是你真正的調整空間 |
SpendTrack 預設將住房、水電瓦斯、保險與稅務標為固定支出,你可以在設定中更改這份清單。為什麼重要?因為 App 用這個區分來做兩件很具體的事:計算你真正還剩多少可用金額(扣除本月尚未支付的固定支出),以及預估月底結算,且不讓剛好扣款的年費帳單扭曲節奏。點選摘要的總額,就能看到固定與變動的明細,不必自己計算。
步驟 4:訂閱是最容易找回的錢
在對帳單中你會發現的所有項目裡,被遺忘的訂閱是唯一可以不改變生活就能刪除的支出。你並不是放棄晚餐或旅行:只是不再為用不到的東西付費。
問題有多大,有資料佐證:根據 Self Financial 在 2026 年 3 月針對美國 1,272 位成年人所做的研究,59.9% 的人承認至少付費訂閱一項沒在使用的服務,平均有 2.6 項已無人使用的訂閱,每月白白花掉 26.79 美元,而訂閱總支出為 35.03 美元。換句話說,每四塊美元的訂閱費裡,有三塊花在沉睡的服務上。這是美國的資料,不能原封不動套用到西班牙,但這個模式(是遺忘,而非揮霍)在任何地方都一樣。
好消息是,訂閱會在對帳單上自己曝光:同一個商家、幾乎相同的金額、固定的間隔扣款。這正是 SpendTrack 偵測器所找的條件,以下是它的實際規則:
| 條件 | App 採用的門檻 |
|---|---|
| 同一商家出現的次數 | 至少 2 筆扣款 |
| 金額穩定度 | 在中位數 ±10% 以內 |
| 扣款之間的平均間隔(每週) | 5 至 9 天 |
| 扣款之間的平均間隔(每月) | 25 至 36 天 |
| 扣款之間的平均間隔(每年) | 330 至 400 天 |
| 預估下次扣款 | 最後一筆扣款加上偵測到的週期 |
這就是為什麼一次匯入三個月如此划算:只有一個月時,偵測器沒有可比較的對象;有三個月時,所有按月扣款的項目都會浮現。偵測到的訂閱會以清單呈現,並附上下次扣款日,App 會在扣款前提醒你(提前天數可設定),如果是你想保留的定期扣款,也可以標示為忽略。
想取消的訂閱,要由你自己到對應的服務取消:SpendTrack 不會取消任何訂閱,也不處理退訂。它做的是告訴你有哪些、合計多少,以及何時會再次扣款。
步驟 5:小額開銷不在你的記憶裡,而在模式裡
小額開銷不是金額小的支出,而是反覆出現的小額支出。所以你翻閱清單時看不出來,每一行看起來都無關緊要,但計次卻能找出來。
SpendTrack 以明確的標準標示:以基準貨幣計算低於 5、且在同一個月內於同一個商家出現 5 次或以上的支出。一杯 1.60 歐元的咖啡不算什麼;22 杯咖啡卻是每月 35 歐元、每年 420 歐元。重點不是不再喝咖啡,而是讓這個數字存在,讓你能根據它做決定。
在「分析」頁面,除了小額開銷之外,你還會看到最近 12 個月的趨勢、依標籤(適合跨類別的項目,例如「里斯本之旅」)與付款方式的分布、當月的高峰與季節性。這四個角度,幾乎可以解釋任何一個異常的月份。
步驟 6:設定每月的數字,並讓它在超支前提醒你
沒有預算的支出地圖只是考古。預算才能把歷史紀錄變成及時的訊號,在你還來得及採取行動時發出提醒。
在 SpendTrack 中,你可以設定整體預算,也可以為每個類型各設一個,App 會在每個預算達到 80% 與 100% 時提醒你。以下是它的計算方式,讓你確切知道自己看的是什麼:
| 指標 | 計算方式 | 用途 |
|---|---|---|
| 可用金額 | 預算 − 本月已花費 − 尚未扣款的固定支出 | 你真正剩下的,而不是看起來剩下的 |
| 每日可用金額 | 可用金額 ÷ 本月剩餘天數 | 從今天起可持續的花費節奏 |
| 月底預估 | 已花費 +(變動支出每日速度 × 剩餘天數)+ 待扣固定支出 | 照目前這樣下去會落在哪裡 |
| 超支日 | 今天日期 +(預算 − 已花費)÷ 每日速度 | 留有餘裕讓你反應的預警 |
這些公式刻意保持簡單,App 也如實顯示,沒有黑箱。如果當月的節奏不尋常(例如旅行或搬家),預估會被放大,而這同樣是有用的資訊。
對此有兩點坦白的提醒:第一,SpendTrack 不是諮詢工具;它不會告訴你該投資什麼,不會評估你的預算是否合理,也不能取代顧問。第二,通知需要開啟 App 才會顯示:App 關閉時沒有推播通知,因為它是網頁版迷你應用程式。提醒會累積在通知中心,你進入時就能看到。
如何不花時間就讓地圖保持更新
支出管理系統就是在這裡失敗的:歷史紀錄做好了,但日常卻要不停打字。解決之道不是更多自律,而是備有五種輸入方式,並在當下選擇阻力最小的那一種。
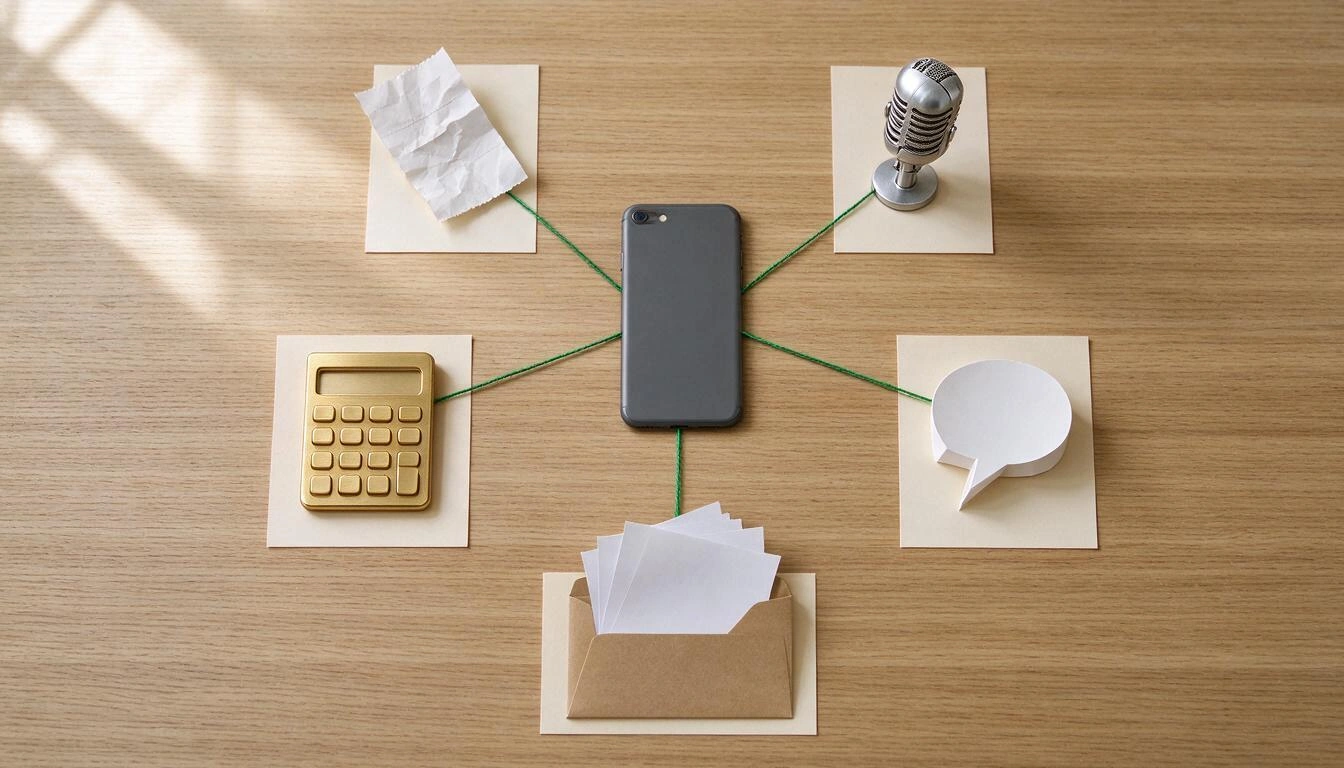
| 輸入方式 | 何時最適合 | 你要做什麼 |
|---|---|---|
| 快速輸入(2 下點擊) | 現金付款、站著、趕時間 | 輸入金額並點選類型。就完成了 |
| 收據拍照 | 一次買了多樣東西,或之後想查看的收據 | 拍照後繼續做你的事:會在背景分析 |
| 語音輸入 | 走路或開車時剛付完款 | 長按 + 按鈕並大聲說出來 |
| 聊天 | 想起昨天的一筆支出 | 對助理輸入「咖啡 3.50 昨天」 |
| 銀行對帳單 | 每月更新用卡片付款的項目 | 上傳檔案並確認缺少的部分 |
有三個細節比看起來更重要:
- 收據拍照不會卡住操作。 照片上傳後進入佇列,你繼續使用 App 的同時由 AI 讀取;結果會留在收件匣中,等你檢視。支援 JPG、PNG、WebP、HEIC 與最大 15 MB 的 PDF,如果同一張照片裡有多張收據,會拆成多筆支出。
- 語音輸入不會上傳你的音訊。 轉錄由手機瀏覽器本身以 Web Speech API 完成;傳到伺服器的是已轉錄好的文字。
- 建立任何項目之前,會先提醒是否已存在。 依據相同檔案、相同金額的發票號碼,以及對帳單中的「日期 + 金額 + 說明」指紋判斷。這讓你可以匯入重疊的兩個月,而不會重複登錄半打收據。
SpendTrack 不做的事(開始之前最好先知道)
我們在這裡先說明,讓你不會走到一半才發現限制。SpendTrack 是個人支出紀錄,不是銀行帳戶彙整工具,也不是金融服務。
| 不做的事 | 取而代之的是 |
|---|---|
| 連接你的銀行或即時讀取你的交易 | 手動匯入你自己匯出的對帳單(CSV/TXT/PDF) |
| 取消訂閱或處理退訂 | 偵測訂閱、提醒下次扣款並加總 |
| 提供財務、稅務或投資諮詢 | 彙整你自己的資料,讓你自己做決定 |
| App 關閉時提醒你(推播) | 通知中心,以及 App 開啟時的提醒 |
| 共用、家庭或具權限的帳號 | 在你的帳號內進行分攤的共同支出與待結餘額 |
| 投資或里程追蹤 | — |
至於它確實保證的,因為這是設計的一部分:你的資料可隨時以 CSV、你所選期間的 PDF 報告,以及可重新匯入的完整備份帶走。你刪除的內容,會先經過 30 天的垃圾桶才會消失,並且可在「設定」中刪除你所有的資料,包括收據檔案。每筆支出都會保存其原始貨幣(45 種貨幣)、等值金額,以及支出當天的匯率,因此一趟旅行不會讓你的月帳對不起來。
三種掌握錢花到哪裡的方式比較
做這件事不只有一種方法。以下是三種實際的做法,以及各自的成本:
| 筆記本或試算表 | 連接銀行的 App | 從對帳單重建(SpendTrack) | |
|---|---|---|---|
| 第一筆有用的資料 | 1 個月後 | 幾分鐘內 | 一個下午 |
| 需要提供銀行憑證 | 否 | 是,給帳戶彙整服務 | 否 |
| 分類方式 | 手動,100% | 自動,不太容易修正 | 先建議,並由你在儲存前檢視 |
| 現金與非卡片支出 | 有,只要你記下來 | 通常看不到 | 有:拍照、語音、聊天或 2 下點擊 |
| 維護所需的力氣 | 高且持續 | 很低 | 低:只需處理不經過卡片的部分 |
| 哪裡會出問題 | 2 至 3 週內就放棄了 | 連線中斷,且類別對不上 | 必須記得匯入對帳單 |
第三欄是刻意取的中間點:你放棄完全自動化,換來的是不把銀行的鑰匙交給任何人,而且沒有任何東西會在你沒看過的情況下進入你的帳目。
常見問題
如果我幾乎都用信用卡付款,要怎麼知道錢花到哪裡去了?
從電腦上的網路銀行匯出最近 90 天的對帳單,並依類型分類。用卡片付款時,一切都已被記錄:要做的只是歸類。在 SpendTrack 中,你上傳該檔案(CSV、TXT 或 PDF),檢視 App 建議類型的交易,然後確認。20 至 40 分鐘內,你就能得到三個月的地圖。
我需要提供銀行密碼或連結帳戶嗎?
不需要,而且在 SpendTrack 中即使你想也做不到:App 不要求存取銀行帳戶,也不使用帳戶彙整服務。你從銀行匯出交易檔案,然後上傳。該檔案不會被儲存:只有你在檢視畫面中確認的支出才會被保存。
值得往回匯入幾個月?
三個月是最低的實用數量,也是最佳平衡點。只有一個月時,無法區分一次性與重複性的支出,而每月訂閱的偵測器需要同一商家至少兩筆扣款才能辨認模式。超過六個月,只會增加檢視的工作量,新增的資訊卻很少。
那對帳單上沒有的現金支出呢?
那些要由你自己輸入,但不必填表單:兩下點擊的快速輸入(金額 + 類型)、收據拍照、語音輸入,或是傳訊息給助理,例如「咖啡 3.50」。現金這條路,正是連接銀行的 App 看不見的地方。
每個月我真的需要花多少時間?
完成初始設定後,實際的維護是每天零碎的幾分鐘(現金支出發生時就記)再加上每月一次匯入對帳單。花時間的是檢視,而不是分類:App 會建議類型,當你對同一個商家修正兩次後,它就不再問你了。
AI 在讀取收據與對帳單時會出錯嗎?
會,可能出錯,所以整個流程才設計成讓你事先看過。對帳單在你確認之前不會儲存任何內容;收據的結果則停在收件匣等你檢視,信心偏低時,該筆支出會標示為「待檢視」。金額與日期始終可以修改。
這可以當作會計帳,或用於報稅嗎?
不行。SpendTrack 是個人支出管理工具,不是會計或開立發票的程式,也不提供稅務諮詢。你可以把資料匯出成 CSV 或 PDF 報告供自己使用,或交給你的顧問,但會計或稅務義務必須透過相應的工具與專業人士來履行。
如果我不再使用這個 App,我的資料會怎麼樣?
你可以帶走:匯出 CSV、你所選期間的 PDF 報告,以及可重新匯入的完整備份。如果你想完全離開,可在「設定」中刪除所有資料,包括收據檔案。你刪除的內容會先進入 30 天的垃圾桶,以防你反悔。
如果我用多種貨幣消費,還能使用嗎?
可以。每筆支出都會保存其原始貨幣(共有 45 種)、以基準貨幣計算的等值金額,以及套用支出當天的匯率,而不是今天的。總額與預算一律以你的基準貨幣顯示,因此一趟旅行不會扭曲當月的摘要。
我可以和伴侶分攤支出嗎?
沒有共用或家庭帳號:每個帳號只屬於一個人。但有共同支出功能:你記錄自己付的款項,指定分攤方式,App 會維護別人欠你的餘額。至於兩人的共同帳戶,則是各自記錄自己的部分,再分攤該分的。
一句話總結
SpendTrack 是 AIsToHire 的個人支出管理迷你應用程式,它根據你匯出的對帳單重建錢花到哪裡去了,絕不要求存取你的銀行,將每筆支出分類為 14 種類型,偵測你的訂閱,並在你超出預算之前提醒你。請見 SpendTrack — 不連結銀行的個人支出管理,從最有效的部分開始:匯出最近三個月、匯入,然後查看訂閱清單。那裡幾乎總會有你已經付了一年卻沒在使用的東西。
匯出最近三個月的對帳單並上傳到 SpendTrack:一個下午,你就能知道錢花到哪裡去了、固定支出占多少,以及你正在為哪些沒在使用的訂閱付費。不必連結銀行,也不必手動記任何東西。
匯出最近三個月的對帳單並上傳到 SpendTrack:一個下午,你就能知道錢花到哪裡去了、固定支出占多少,以及你正在為哪些沒在使用的訂閱付費。不必連結銀行,也不必手動記任何東西。


