 aiSeguros
2026 年你的汽車保險為什麼漲了:平均保費 1,412 €,創歷史新高
团队: aiSeguros在 AI 协助下撰写14 分鐘閱讀重點摘要
- 在比價平台上,汽車保險的平均保費於 2026 年第二季創下 1,411.94 € 的歷史新高,比一年前高出 7.45%,數據來自 Kelisto 汽車保險指數(2026年7月1日的研究)。
- 推升漲幅的是無自負額全險(3,165.91 €,+12.68%):反觀第三人責任險其實下跌了 6.51%,降至 503.01 €。
- 在經紀人的實際保單組合中,情況較為和緩:2026 年第二季平均保費為 462 €(+2.9%),這是 ebroker 的 PRISMA 報告,由 INESE 於 2026年7月10日引述。請注意:續保的人比新投保的人付得更多。
- 真正的原因有四個,而且沒有一個是「因為什麼都漲價了」:維修費用更高(平均 684 €,+9%)、理賠成本(根據 UNESPA,2024 年為 101億8,900萬€)、極端氣候,以及通膨(2026 年 10 月 CPI 為 4.9%)。
- 續保之前,你有三個槓桿:檢查你自己逐年累積的漲幅;要求對方確實履行《保險契約法》第 22 條所規定的兩個月預先通知;以及在相同保障下比較,而不是和一份被縮水的保單比。
如果你今年秋天打開汽車保險的繳費單,盯著上面的數字發愣,那不是你的問題:2026 年是西班牙汽車保險平均保費創下紀錄的一年。以下是誠實的拆解:為什麼會漲、這次漲幅中有多少真的落在你身上,以及在保單自動續約之前你能做些什麼。另外要交代一下:這個部落格屬於 aiSeguros,這是 AIsToHire 旗下的應用程式,功能是保險管理與保單副駕駛;文末會說明它如何搭配運用,不過下面的內容即使你用試算表來做,也同樣適用。
2026 年汽車保險漲了多少:平均 1,411.94 €,多了 7.45%
汽車保險的平均保費在 2026 年第二季為 1,411.94 €,比一年前高出 7.45%(多出 97.93 €),比第一季高出 12.73%(多出 159.47 €)。這是 Kelisto 指數有紀錄以來的最高水準,該指數於 2026年7月1日編製,依據的是比價平台使用者每月約 23,000 筆報價試算,涵蓋 20 多家保險公司。
重要的細節在於按險種的拆解,因為幾乎所有漲幅都可以由此說明:
| 險種 | 2026 年第二季平均保費 | 年增率 |
|---|---|---|
| 第三人責任險 | 503.01 € | −6.51% |
| 加強型第三人責任險 | 566.89 € | −4.62% |
| 無自負額全險 | 3,165.91 € | +12.68% |
| 市場平均(比價平台) | 1,411.94 € | +7.45% |
資料來源:Kelisto 汽車保險指數,2026 年第二季。
換句話說:如果你投保的是第三人責任險,市場比一年前更便宜;如果你投保的是全險,你就是在替所有人買單。年度內,6 月是最貴的月份(1,476.82 €),1 月是最便宜的(1,249.40 €)。而年齡依然像一塊巨石般沉重:24 歲以下的駕駛人平均付了 3,142.08 €,是 35 至 44 歲族群(1,367.24 €)的兩倍多。
注意:1,412 € 是比價平台的價格,不是一般駕駛人實際付的錢
這 1,411.94 € 是人們在比價平台上要求的報價平均價格,並不是全國有效保單的平均保費。在經紀人通路,ebroker 的 PRISMA 報告指出,2026 年第二季汽車險平均保費為 462 €,年增 2.9%。這是同一個市場的兩張不同照片,最好不要混為一談。
不過,同一份報告還留下了你真正該看的數字:
| 指標(經紀人通路,2026 年第二季) | 平均保費 | 年增率 |
|---|---|---|
| 既有保單組合(續保的保單) | 470 € | +4.7% |
| 新增業務(新保單) | 441 € | −2.2% |
| 汽車險合計 | 462 € | +2.9% |
資料來源:ebroker 的 PRISMA 報告,由 INESE 引述,2026年7月10日。
忠實的客戶比剛進來的客戶付得更貴。這不是印象:既有保單組合上漲近 5%,新增業務卻在下降。這個差距,業界稱為價格漸進調漲(price walking),也是即使你不打算換公司,每年仍值得詢價的第一大理由。
漲價的真正原因(以及為什麼「是通膨」不算答案)
2026 年汽車保險的漲幅有四個可衡量的動力:維修費用上漲、理賠成本的總額、極端氣候事件造成的損害,以及整體通膨。當電話那頭告訴你「因為什麼都漲價了」時,他們給你的是第四個因素,卻藏起了前三個,而前三個才是真正說明為什麼漲的是你的險種而不是其他險種的原因。
1. 修理現代汽車貴得多
根據 Autofacil 的產業分析,由 Autoingeniería 於 2026年8月5日引述,西班牙修車廠的平均維修費用在 2026 年上半年達到 684 €,比一年前高出 9%。原因不只是零件價格:還有診斷時間、各品牌專用的診斷設備,以及電子零組件的價格。
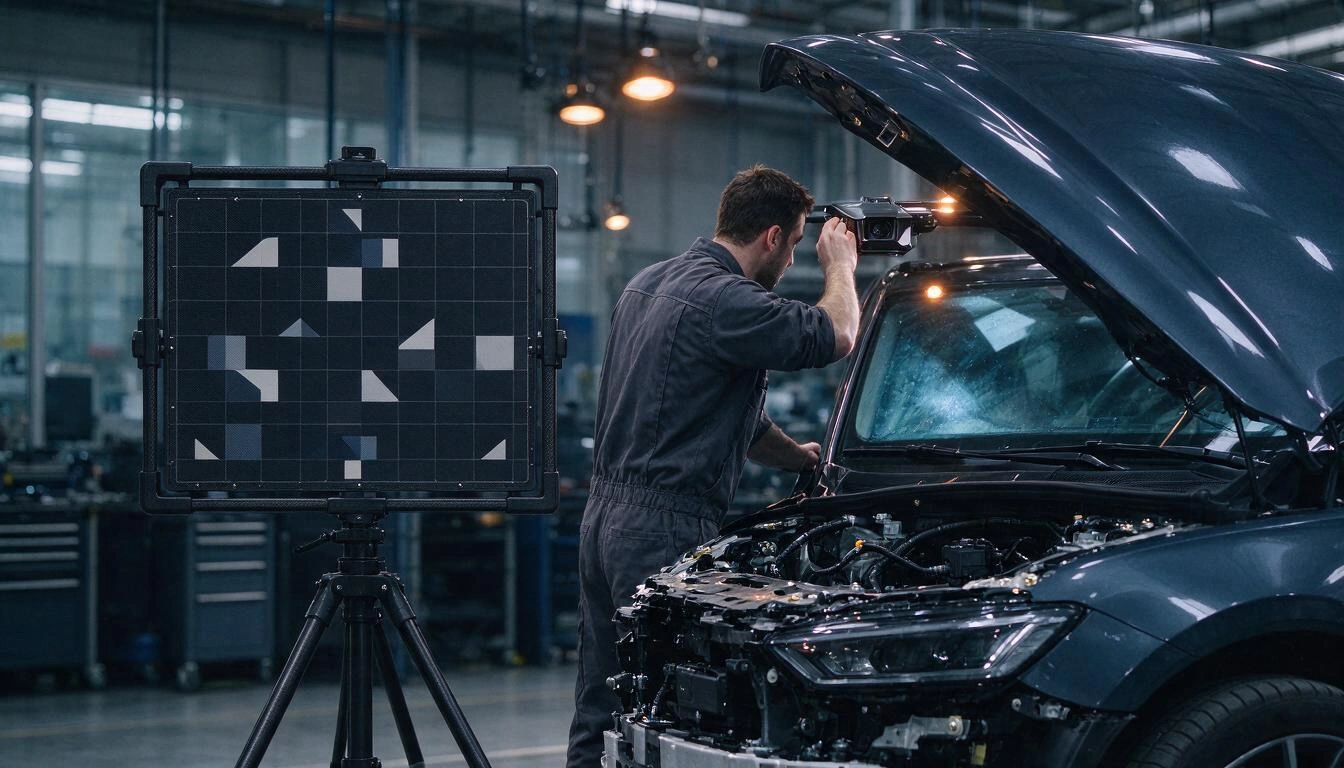
先進駕駛輔助系統(ADAS)是最大的放大器。根據 Motor16 於 2026年6月15日發表的國際研究回顧,修理側後視鏡時,ADAS 零組件可佔成本的 70% 以上,而輕微的後方碰撞則佔 41%。更換附有鏡頭的擋風玻璃,還需要重新校正感測器,根據 Motor16,額外費用為 150 至 300 €。
不過,也不要誇大純粹屬於修車廠的部分:根據 Fagenauto 彙整、由 Posventa 於 2026年10月14日發表的 INE 資料,2025 年 8 月至 2026 年 8 月間,修車廠的帳單年增 4.1%,低於整體通膨。推高一次事故成本的不是工資的每小時費率,而是必須更換和校正什麼。
2. 理賠是一筆 101億8,900萬歐元的帳單
根據 UNESPA 於 2026年2月10日以 2024 年資料發布的剖析,汽車保險處理了近 1,100 萬件理賠,支出 101億8,900萬歐元,每件理賠平均成本為 920 €。相當於每三秒處理一件。
| 保障項目 | 每件理賠平均成本 | 比重 |
|---|---|---|
| 人身傷害責任 | 7,218 € | 佔理賠件數的 4.3%,卻佔賠付金額的三分之一以上 |
| 車輛火災 | 4,436 € | — |
| 車體損失 | 1,090 € | 每 5 件理賠中有 1 件 |
| 道路救援 | 149 € | 佔理賠件數 40% 以上 |
資料來源:UNESPA,2024 年資料,於 2026年2月10日發布。
這張表說明了為什麼全險上漲而第三人責任險下跌:車體損失這項保障,也就是把第三人責任險變成全險的那一項,平均每件理賠成本 1,090 €,而且每五起事故就有一起啟動。根據 UNESPA 的同一份資料,只有 39.9% 的車輛投保了這項保障,相較之下,玻璃破損險為 77.8%,法律辯護險為 87.6%。也就是說:少數被保險人集中了理賠中最昂貴的部分,而被重新定價的正是這少數人的保單。
3. 極端氣候已成為預算中的一個項目
非常事件由西班牙保險補償聯合會(Consorcio de Compensación de Seguros)賠付,而不是你的保險公司,但其規模決定了這個險種的大環境。就 2024 年 10 月的 DANA(高空冷渦)而言,截至 2026年6月5日,該聯合會已收到 251,813 件申請,並就 212,855 個案件賠付了 44億8,400萬歐元,最終成本預估為約 48億歐元,根據聯合會資訊公告的統計。其中,12億300萬歐元用於 132,548 輛車:這是整場災難中數量最多的風險。
而這裡有一個幾乎沒人會在電話裡向你解釋的細節:冰雹、雹害、雷擊或樹枝掉落都不是非常風險。它們不是由聯合會賠付,而是由你的保單賠付,前提是你有投保。這正是你的保險被「降價」時,透過縮減保障而消失的那類保障。
4. 整體通膨確實存在,但它排在最後
根據 INE 的 CPI 快速指標,西班牙整體 CPI 在 2026 年 10 月年增 4.9%。這是一個真實的因素:它推高了人工、零件、拖吊與鑑定的費用。但它是畫面的背景,並不是你的全險上漲 12%,而鄰居的第三人責任險卻下降 6% 的原因。
5. 保險公司不會告訴你的因素:利潤率的恢復
還有第五個原因,而且純粹是商業性的。在因維修費用上漲而連續兩個年度虧損之後,汽車險的技術帳戶在 2026 年上半年比 2025 年 6 月改善了 53%,成為獲利第二高的非壽險險種,這是根據 ICEA 的資料,由 Autopos 於 2026年9月18日引述。產業資訊本身將這種復甦歸因於「過去幾個年度實施的費率調升」。
換句話說:你的漲幅有一部分是在支應真實的成本,有一部分是在補回已經流失的利潤。兩者都合理,但只有一個會被告訴你。
法律怎麼說:必須提前兩個月通知你
第 50/1980 號《保險契約法》第 22 條規定,保險公司必須在當期結束至少兩個月前,通知契約的任何變更,包括保費調漲。它還規定了不對等的期限:要保人可以在一個月前反對續約,而保險公司則需要兩個月。你可以在 BOE 公報上閱讀現行條文:《保險契約法》第 22 條。
三個實務上的結果:
- 保留續約通知信及其日期。如果調漲的通知沒有在兩個月前送達,你就有理由要求依照先前的保費。
- 不要等到最後一天。如果你不想續約,通知必須在一個月前發出,而且你必須能證明自己有寄出以及何時寄出。
- 關於反對續約的條件,必須在保單中醒目標示。如果你找不到,這也是對你有利的一點。
如果爭議升級,途徑是先向保險公司的客戶服務部門(SAC)申訴,之後才向保險與退休基金總局。這並非無足輕重的程序:在向 DGSFP 提出的申訴中,有 5,152 件因為沒有先走完 SAC 程序而不予受理,而車輛險累計有 1,841 件申訴,是被申訴次數第二多的險種,僅次於住宅險,這是根據 2024 年資料的申訴服務處年度報告,由 Gacetín Madrid 於 2026年10月16日引述。在已審結的案件中,報告對申訴人有利的占 44.67%,對機構有利的占 30.09%。
你的漲幅不是平均值:算出你自己的累積漲幅,而不是當年的
你該關心的數字不是市場的 7.45%,而是自從你投保以來,你的保單漲了多少,在同一輛車、同樣的用途、沒有出險的情況下。而這筆帳幾乎沒有人算,因為需要手邊有三、四年前的繳費單。
用你自己的繳費單做這個練習(下面的數字是計算範例,不是市場資料):
| 年度 | 繳納保費 | 年度漲幅 | 自起始以來累積 |
|---|---|---|---|
| 2023 | 620 € | — | — |
| 2024 | 668 € | +7.7% | +7.7% |
| 2025 | 712 € | +6.6% | +14.8% |
| 2026 | 790 € | +11.0% | +27.4% |
單獨來看,11% 的漲幅似乎還能接受。三年累積 +27.4% 而且一次出險都沒有,那就是另一回事了,這是你必須與保險公司或比價平台進行的對話。有三項檢查,能改變這場對話的結果:
- 這段期間你有申報過理賠嗎?如果沒有,要求他們用「通膨」以外的理由來說明漲價。
- 各年度之間保障有變動嗎?有時保費「只」漲了 4%,但他們加進了 300 € 的自負額,或拿掉了代步車。
- 車輛價值有變動嗎?一輛正在折舊的車,在全險中本該讓保費下降,而不是上升。
如何比較才不會自欺:比的是相同保障,而不是相同標題
在汽車保險上「省下」400 € 最快的方法,就是在不知不覺中買到一份更差的保單。在詢價之前,先整理一份你目前保障的檔案,並要求各家報價逐項對照。如你在上面所見,兩份保單可以叫同一個名字,都叫「全險」,卻因為一份有自負額、另一份沒有,而價格差了 3,165 € 或一半。
這是帶去比較時至少要寫下來的項目:
| 比較什麼 | 你必須問的確切問題 |
|---|---|
| 險種 | 第三人責任險、加強型第三人責任險、有自負額的全險,還是無自負額的全險? |
| 自負額 | 多少錢?適用於所有車體損失,還是只適用於部分? |
| 車體損失 | 是否涵蓋冰雹、雹害、雷擊與物體掉落造成的損害? |
| 玻璃 | 更換擋風玻璃後,是否包含 ADAS 重新校正? |
| 救援 | 從 0 公里起算,還是從 25 公里起算?是否包含代步車,天數是幾天? |
| 駕駛人 | 單一駕駛人、偶爾駕駛人,還是 25 歲以下?加收多少? |
| 估價 | 市價、加成市價,還是新車價值,期限是幾年? |
| 法律辯護 | 上限是多少?可以自由選擇律師嗎? |
| 修車廠 | 必須使用特約網絡,還是可自由選擇修車廠? |
| 服務 | 有 24 小時理賠專線嗎?承諾的鑑定期限是多久? |
兩條能省去麻煩的規則:簽約前就要索取個別條款,而不是之後,並且在新保單開立、生效日期銜接好之前,不要取消舊保單。車子停在街上卻沒有保險的一天,不是行政上的空檔,而是違法。
續保汽車保險時代價高昂的錯誤
最常見的錯誤不是留著一份昂貴的保單,而是什麼都沒看就任由它自動續約。以下是花錢最多的幾項:
- 錯過一個月的期限,無法反對續約,結果被綁住整整一年。
- 沒有保留先前的繳費單,因此無法證明累積漲幅。
- 只比較最終價格,卻沒有對齊自負額、車輛估價或救援服務。
- 忘了無出險優惠不會自己跟著走:離開之前,先以書面向原保險公司索取你的出險紀錄。
- 未看新的保單條款就接受「慰留優惠」:有時折扣來自一項已被拿掉的保障。
- 把保單存在電子郵件裡,出險那天找不到,最後打了一支你也沒有的電話。
常見問題
我沒有申報過任何理賠,為什麼汽車保險還是漲了?
因為價格不只取決於你的紀錄:它還取決於你的客群、你所在地區和車型的平均理賠成本,以及保險公司的定價政策。2026 年,這些成本因為維修費用上升而上漲,平均 684 €,多了 9%,根據 Autoingeniería 引述的分析,同時也因為該險種的利潤率恢復。即便如此,你有權要求他們說明漲幅,也有權不接受。
2026 年汽車保險的平均價格是多少?
比價平台上的平均保費在 2026 年第二季為 1,411.94 €,其中第三人責任險為 503.01 €,無自負額全險為 3,165.91 €(Kelisto)。在經紀人通路的實際保單組合中,同一季的汽車險平均保費為 462 €(PRISMA 的 ebroker,經由 INESE)。這是兩種不同的指標:前者衡量的是報價,後者衡量的是有效保單。
他們可以不通知我就調漲保費嗎?
不可以,不能不履行預先通知。《保險契約法》第 22 條規定,保險公司必須在當期結束至少兩個月前通知契約的任何變更,包括保費。如果沒有這項通知,你可以要求維持先前的保費;請先從保險公司的客戶服務部門開始。
如果我不想續約,要提前多久通知?
根據同一個第 22 條,是到期前一個月。最好以能留下內容與日期憑證的方式寄出通知,因為你是否及時通知的舉證責任在你。
從全險改成加強型第三人責任險划算嗎?
取決於車齡與車價,而不是繳費單上的價格。UNESPA 的資料顯示,一次車體損失理賠的平均成本為 1,090 €,而這項保障每五起事故就會啟動一次。如果一年的保費差額小於你無法一次承擔的損失,保留車體損失險仍然合理;如果車子已經不值錢,則大概不必了。
我的保險涵蓋冰雹與淹水嗎?
這是兩件不同的事。非常規模的淹水與其他災難性事件,由西班牙保險補償聯合會(Consorcio de Compensación de Seguros)賠付,該聯合會就 2024 年的 DANA,為 132,548 輛車賠付了 12億300萬歐元。冰雹、雹害或樹枝掉落不屬於非常風險:只有你投保了這項保障,才由你的保單賠付。請在下一場暴風雨之前,到你的個別條款中確認。
如果保險公司駁回我對漲價的申訴,我該怎麼辦?
先以書面向保險公司的客戶服務部門提出申訴,他們有期限必須回覆你。只有在走完這一步之後,才能向 DGSFP 的申訴服務處求助:事實上,有 5,152 件申訴因為跳過這個步驟而不予受理,這是根據 Gacetín Madrid 引述的 2024 年資料年度報告。
我真的因為是老客戶而付更多嗎?
資料顯示確實如此。在經紀人通路,2026 年第二季既有保單組合的汽車險平均保費年增 4.7%,來到 470 €,而新增業務則下降 2.2%,為 441 €(PRISMA 的 ebroker,經由 INESE)。即使最後還是留下來,每年詢價也是糾正這個差距最便宜的方法。
下次到期前你該準備好的東西
這整場對話的輸贏,取決於一件很不起眼的事:手邊要有保單條款、過去幾年的繳費單,以及確切的到期日。這正是 AIsToHire 的應用程式 aiSeguros 所解決的事:它把每份保單當成一個附有文件的檔案夾保存、為保單條款建立索引,讓它在回答你時能引用答案出處的頁碼與條文,保存每個年度的保費歷史,向你顯示你真實的年度漲幅,並區分當年是否有申報理賠,在到期前提早提醒你,讓你有足夠時間行使預先通知,並產生一份保障摘要,讓你能在相同條件下比較各家報價。它還能代為擬寫文件,例如反對漲價的聲明或不續約通知,並讓你一鍵取得救援與理賠專線。
它不賣保單、不做仲介,也不收佣金:它站在你這一邊。如果想從最基本的開始,請把你的汽車保險條款上傳到 AIsToHire 的保險管理與保單副駕駛,在下一張繳費單寄來之前,看看你的保單到底寫了什麼。
把你的汽車保險條款與繳費單上傳到 aiSeguros:你會看到真實的年度漲幅,在到期前收到提醒,並備妥保障檔案,以便在相同條件下比較各家報價。
把你的汽車保險條款與繳費單上傳到 aiSeguros:你會看到真實的年度漲幅,在到期前收到提醒,並備妥保障檔案,以便在相同條件下比較各家報價。


