 SpendTrack
Na co idą ci pieniądze: jak w jedno popołudnie odtworzyć mapę wydatków z ostatnich 3 miesięcy (bez łączenia z bankiem)
Zespół SpendTrackNapisane z pomocą AI17 min czytaniaW skrócie
- Ręczne notowanie wydatków prawie nigdy nie wytrzymuje. Skrót, który działa, jest odwrotny: zrekonstruować ostatnie 2–3 miesiące z wyciągu, który bank i tak pozwala ci wyeksportować, a dopiero potem prowadzić go na bieżąco.
- Według Badania budżetów gospodarstw domowych INE (dane za 2025 rok, opublikowane 25 czerwca 2026) hiszpańskie gospodarstwo domowe wydało średnio 35 101 € rocznie. Mieszkanie i żywność pochłaniają 49,2 %; blok, w którym naprawdę zapadają decyzje (transport, restauracje i rozrywka), to ok. 25,8 %: około 755 € miesięcznie, których prawie nikt nie umie rozpisać z pamięci.
- Są dwie pule pieniędzy, których nie ma w twojej głowie, ale są na wyciągu: subskrypcje, z których już nie korzystasz, i drobne wydatki-mrówki (małe, powtarzalne, niewidoczne).
- SpendTrack, miniaplikacja do kontroli wydatków z AIsToHire, jest stworzona dokładnie pod tę metodę: czyta wyciąg w CSV, TXT lub PDF, proponuje typ dla każdej operacji i nie zapisuje niczego, dopóki nie potwierdzisz. Nigdy nie prosi o dostęp do twojego konta bankowego.
- To metoda domowego porządku, nie doradztwo finansowe ani podatkowe. SpendTrack rejestruje i podsumowuje to, co sam wprowadzisz; nie przenosi pieniędzy, niczego za ciebie nie zamawia i nie zastępuje specjalisty.
Jeśli trafiłeś tu, wpisując w Google „na co idą moje pieniądze”, problem nie polega na tym, że źle wydajesz: polega na tym, że nie masz danych. Dostajesz wypłatę, płacisz i pod koniec miesiąca brakuje kawałka, którego nie umiesz wyjaśnić. Ten artykuł to konkretna metoda, by w jedno popołudnie wydobyć te dane, krok po kroku, a potem utrzymywać je niemal bez wysiłku. Napisaliśmy go wokół SpendTrack, aplikacji AIsToHire do kontroli wydatków osobistych, bo to narzędzie, którego sami używamy — ale pięć kroków sprawdza się równie dobrze w arkuszu kalkulacyjnym, tylko zajmie ci to znacznie więcej czasu.
Dlaczego nie wiesz, na co idą ci pieniądze (i to nie przez bałagan)
Nie wiesz, bo twoja pamięć zachowuje duże wydatki, a kasuje małe i powtarzalne, czyli dokładnie te, w których jest przeciek. Czynsz pamiętasz; 23 kaw, czterech zamówień z dostawą do domu i subskrypcji odnowionej w marcu — nie. A te trzy rzeczy razem ważą więcej niż kolacja, którą pamiętasz.
Liczby z INE dobrze to tłumaczą. Oto główne grupy wydatków przeciętnego hiszpańskiego gospodarstwa domowego w 2025 roku:
| Grupa wydatków | € rocznie na gospodarstwo | % budżetu | Zmiana 2024→2025 |
|---|---|---|---|
| Mieszkanie, woda, prąd, gaz | 11 665 € | 33,2 % | +5,8 % |
| Żywność i napoje bezalkoholowe | 5 626 € | 16,0 % | +4,4 % |
| Transport | 4 020 € | 11,5 % | +3,7 % |
| Restauracje i zakwaterowanie | 3 282 € | 9,3 % | −2,7 % |
| Rozrywka, sport i kultura | 1 772 € | 5,0 % | +4,7 % |
| Zdrowie | 1 413 € | 4,0 % | +2,6 % |
| Razem gospodarstwo | 35 101 € | 100 % | +3,1 % |
Źródło: INE, Badanie budżetów gospodarstw domowych 2025, ostateczne wyniki opublikowane 25 czerwca 2026.
Zwróć uwagę na podział: połowa budżetu (49,2 %) to mieszkanie i jedzenie, które ledwie możesz ruszyć z miesiąca na miesiąc. Ale transport, restauracje i rozrywka to razem 25,8 %, czyli około 9 056 € rocznie, 755 € miesięcznie. Tam są decyzje do podjęcia — i to dokładnie ta część, której nikt nie jest w stanie odtworzyć z pamięci.
Uwaga: te liczby to średnia krajowa gospodarstw domowych każdej wielkości, a nie „tyle, ile powinieneś wydawać”. Służą do zrozumienia kształtu problemu, nie jako cel.
Szybki sposób, żeby się dowiedzieć, to nie notowanie, lecz rekonstrukcja
Zacząć notować wydatki dziś oznacza, że pierwsze użyteczne dane dostaniesz za miesiąc, i to jeśli wytrzymasz cztery tygodnie. Rekonstrukcja wstecz z wyciągu daje ci trzy miesiące danych jeszcze dziś po południu. To różnica między obietnicą a diagnozą.
Metoda ma trzy fazy i nie zmienia się, jakiego narzędzia użyjesz: wyciągnąć historię → sklasyfikować ją → rozdzielić na stałe i zmienne.
Ile to naprawdę trwa, gdy wyciąg jest już pobrany: od 20 do 40 minut dla trzech miesięcy zwykłego konta. Czas pochłania nie klasyfikowanie, lecz sprawdzanie: patrzenie linijka po linijce i rozpoznawanie, czym był każdy obrót.
Krok 1: pobierz wyciąg z ostatnich 3 miesięcy ze swojego banku
Wejdź do bankowości internetowej z komputera (nie z aplikacji w telefonie, która prawie nigdy nie pozwala eksportować) i poszukaj w szczegółach konta opcji Eksportuj / Pobierz operacje. Poproś o zakres ostatnich 90 dni i wybierz CSV, jeśli jest dostępny; jeśli nie, wystarczy PDF z miesięcznego wyciągu.
Jaki format wybrać, w kolejności preferencji:
| Format | Jakość wyniku | Kiedy użyć |
|---|---|---|
| CSV | Najlepsza: czyste kolumny, dokładne daty i kwoty | Zawsze, gdy bank to oferuje |
| TXT / CSV z nietypowymi separatorami | Dobra: trzeba wykryć separator dziesiętny | Starsze banki i „płaskie” eksporty |
| PDF z wyciągu | Akceptowalna: tekst jest wyodrębniany, może zgubić jakąś linię | Gdy nie ma opcji eksportu danych |
| Zrzut ekranu | Nie nadaje się | — |
W SpendTrack ten plik przesyłasz z + → Wyciąg. Rzeczywiste limity aplikacji, żeby cię nie zaskoczyły: 5 MB na plik, do 60 000 znaków analizowanej zawartości na jedno przejście i 1 000 operacji na jedno potwierdzenie. Dla trzech miesięcy domowego konta masz zapas; jeśli masz cały rok, podziel wyciąg na kwartały.
Najważniejsze w tym kroku: plik nie jest zapisywany. SpendTrack go czyta, zwraca ci na ekranie listę znormalizowanych operacji i zachowuje tylko te, które potwierdzisz. I w żadnym momencie nie prosi o dostęp do twojego banku: nie ma danych logowania, agregacji ani połączenia, które trzeba by potem odwołać.
Krok 2: zamień 300 linii wyciągu w 14 pudełek
Wyciąg w takiej postaci jest bezużyteczny: „COMPRA TARJ. 4567 MERCADONA 2143 VALENCIA” nic ci nie mówi w zestawieniu. Prawdziwa praca polega na tym, by wrzucić każdą linię do pudełka, a potem sumować pudełka, nie linie.
SpendTrack używa 14 zamkniętych typów: mieszkanie, media, żywność, transport, restauracje, rozrywka, zdrowie, subskrypcje, edukacja, ubezpieczenia, podatki, odzież, prezenty i inne. Możesz dodać do 10 własnych. I jest ich celowo mało: przy 40 kategoriach spędzasz pół godziny na decydowaniu, czy opłata za autostradę to „transport”, czy „podróże”, a zestawienie przestaje być czytelne.
Przy imporcie wyciągu każda operacja trafia do ciebie z już zaproponowanym typem, a ty poprawiasz go na ekranie przeglądu przed potwierdzeniem. Ta poprawka nie przepada: klasyfikator aplikacji działa na trzech poziomach, w tej kolejności:
- Twoje stałe reguły. Jeśli utworzysz regułę „jeśli opis zawiera AMZN → Rozrywka”, ta ma pierwszeństwo, zawsze. I możesz zastosować ją także do wydatków, które już miałeś zapisane.
- Pamięć sklepów. Gdy poprawisz ten sam sklep dwa razy, aplikacja go zapamiętuje i od tej pory klasyfikuje sama.
- Propozycja AI. Tylko gdy nie ma reguły ani pamięci. Jeśli pewność jest niska, wydatek zostaje oznaczony jako „do sprawdzenia” bursztynową kropką, zamiast po cichu wsunąć się do błędnej kategorii.
Praktyczna rada na tym etapie: nie goń za 100 %. Jeśli 90 % operacji trafia do właściwego pudełka, mapa jest już użyteczna. Pozostałe 10 % naprawi sama pamięć sklepów przy drugim imporcie.
Krok 3: rozdziel stałe od zmiennych, zanim cokolwiek ocenisz
To krok, który prawie wszyscy pomijają, a to on zamienia listę w decyzję. Suma miesięczna nic nie mówi, jeśli nie wiesz, jaka jej część jest nieunikniona. Wydać 1 800 € przy 1 300 € stałych to zupełnie inna sytuacja niż wydać 1 800 € przy 700 € stałych.
| Wydatek stały | Wydatek zmienny | |
|---|---|---|
| Co to jest | Ta sama kwota i ta sama data co miesiąc | Zmienia się zależnie od tego, co robisz |
| Przykłady | Czynsz lub kredyt hipoteczny, prąd i woda, ubezpieczenia, podatki | Zakupy, restauracje, rozrywka, odzież, transport |
| Co możesz zrobić w tym miesiącu | Prawie nic: trzeba renegocjować lub zmienić dostawcę | Dużo: tu decyzję widać w ciągu kilku dni |
| Do czego służy ta wiedza | To twoja podłoga: poniżej nie zejdziesz | To twój prawdziwy margines manewru |
SpendTrack ma domyślnie oznaczone jako stałe mieszkanie, media, ubezpieczenia i podatki, a listę możesz zmienić w ustawieniach. Dlaczego to ważne? Bo aplikacja wykorzystuje ten podział do dwóch bardzo konkretnych rzeczy: obliczenia tego, co naprawdę ci zostaje do dyspozycji (po odjęciu stałych, które w tym miesiącu jeszcze nie wpłynęły) oraz prognozowania zamknięcia miesiąca bez zaburzania tempa rocznym rachunkiem, który właśnie spadł. Jeśli dotkniesz sumy w zestawieniu, zobaczysz rozbicie na stałe i zmienne, bez liczenia czegokolwiek.
Krok 4: subskrypcje to pieniądze najłatwiejsze do odzyskania
Ze wszystkiego, co znajdziesz na wyciągu, zapomniane subskrypcje to jedyny wydatek, który możesz wyeliminować, nie zmieniając niczego w swoim życiu. Nie rezygnujesz z kolacji ani z podróży: przestajesz płacić za coś, czego nie używasz.
Skala problemu, ze źródłem: w badaniu Self Financial z marca 2026 na 1 272 dorosłych w Stanach Zjednoczonych 59,9 % przyznało, że płaci za co najmniej jedną subskrypcję, której nie używa, ze średnią 2,6 martwej subskrypcji i 26,79 $ miesięcznie wyrzucone w błoto — z 35,03 $ łącznych wydatków na subskrypcje. Innymi słowy, trzy z każdych czterech dolarów na subskrypcje szły na uśpione usługi. To dane z USA i nie da się ich przenieść wprost na Hiszpanię, ale wzorzec — zapomnienie, nie rozrzutność — jest wszędzie taki sam.
Dobra wiadomość jest taka, że subskrypcja sama się zdradza na wyciągu: to ten sam sklep, pobierający prawie tę samą kwotę, w regularnych odstępach. Dokładnie tego szuka detektor SpendTrack, a oto jego rzeczywiste reguły:
| Warunek | Próg stosowany przez aplikację |
|---|---|
| Ile razy pojawia się ten sam sklep | Co najmniej 2 obciążenia |
| Stabilność kwoty | W granicach mediany ±10 % |
| Średni odstęp między obciążeniami (tygodniowo) | Od 5 do 9 dni |
| Średni odstęp między obciążeniami (miesięcznie) | Od 25 do 36 dni |
| Średni odstęp między obciążeniami (rocznie) | Od 330 do 400 dni |
| Szacowana następna opłata | Ostatnie obciążenie + wykryty okres |
Dlatego zaimportowanie od razu trzech miesięcy tak się opłaca: przy jednym miesiącu detektor nie ma do czego porównywać; przy trzech wychodzą wszystkie miesięczne. Wykryte pojawiają się na liście z następną opłatą, aplikacja ostrzega cię, zanim nadejdzie (liczbę dni z wyprzedzeniem ustawiasz w konfiguracji), a możesz oznaczyć jedną jako ignorowaną, jeśli to cykliczne obciążenie, które chcesz zachować.
Te, które chcesz anulować, anulujesz sam w odpowiedniej usłudze: SpendTrack niczego nie anuluje ani nie obsługuje rezygnacji. Robi to, że mówi ci, które masz, ile razem kosztują i kiedy znów cię obciążą.
Krok 5: drobne wydatki-mrówki nie siedzą w twojej pamięci, tylko we wzorcu
Wydatek-mrówka to nie mały wydatek: to mały wydatek, który się powtarza. Dlatego nie wykryjesz go, przeglądając listę — każda linia wydaje się bez znaczenia — a wykryje go zliczanie.
SpendTrack oznacza je według jawnego kryterium: wydatki poniżej 5 w twojej walucie bazowej, które powtarzają się 5 razy lub więcej w tym samym miesiącu w tym samym sklepie. Kawa za 1,60 € to nic; 22 kawy to 35 € miesięcznie i 420 € rocznie. Chodzi nie o to, żeby przestać pić kawę, tylko o to, żeby ta liczba istniała, bo wtedy możesz o czymś zdecydować.
W widoku Analiza, obok wydatków-mrówek, znajdziesz też trend z ostatnich 12 miesięcy, podział według tagów (przydatny przy rzeczach przekrojowych, np. „Podróż do Lizbony”) i według metody płatności, szczyty miesiąca oraz sezonowość. To cztery perspektywy, które wyjaśniają niemal każdy dziwny miesiąc.
Krok 6: ustal liczbę na miesiąc i niech ostrzega, zanim ją przekroczysz
Mapa wydatków bez budżetu to archeologia. Budżet zamienia historię w sygnał, który przychodzi na czas, gdy jeszcze możesz coś zrobić.
W SpendTrack ustawiasz budżet globalny i, jeśli chcesz, jeden na każdy typ, a aplikacja ostrzega przy 80 % i 100 % każdego z nich. Oto obliczenia, które wykonuje, żebyś dokładnie wiedział, na co patrzysz:
| Wskaźnik | Jak jest liczony | Do czego służy |
|---|---|---|
| Dostępne | Budżet − wydane w tym miesiącu − stałe, które jeszcze nie wpłynęły | To, co ci naprawdę zostaje, a nie to, co się wydaje |
| Dostępne na dzień | Dostępne ÷ dni do końca miesiąca | Twoje tempo możliwe do utrzymania od dziś |
| Prognoza zamknięcia | Wydane + (dzienne tempo zmiennych × pozostałe dni) + oczekujące stałe | Gdzie skończysz, jeśli nic nie zmienisz |
| Dzień przekroczenia | Bieżący dzień + (budżet − wydane) ÷ dzienne tempo | Ostrzeżenie z marginesem na reakcję |
To celowo proste wzory, a aplikacja pokazuje je takimi, jakie są, bez czarnych skrzynek. Jeśli tempo miesiąca jest nietypowe — podróż, przeprowadzka — prognoza to wyolbrzymia, a to również użyteczna informacja.
Dwa szczere zastrzeżenia: pierwsze to to, że SpendTrack nie jest narzędziem doradczym; nie mówi ci, w co inwestować, nie ocenia, czy twój budżet jest rozsądny, i nie zastępuje doradcy. Drugie to to, że powiadomienia wymagają otwartej aplikacji: nie ma powiadomień push przy zamkniętej aplikacji, bo to miniaplikacja webowa. Ostrzeżenia gromadzą się w centrum powiadomień i widzisz je po wejściu.
Jak utrzymać mapę przy życiu bez poświęcania na to czasu
Tu zawodzą systemy kontroli wydatków: historia jest zrobiona, ale codzienność wymaga stukania. Rozwiązaniem nie jest więcej dyscypliny, lecz pięć dróg wprowadzania danych i używanie tej, która w danej chwili sprawia najmniej tarcia.
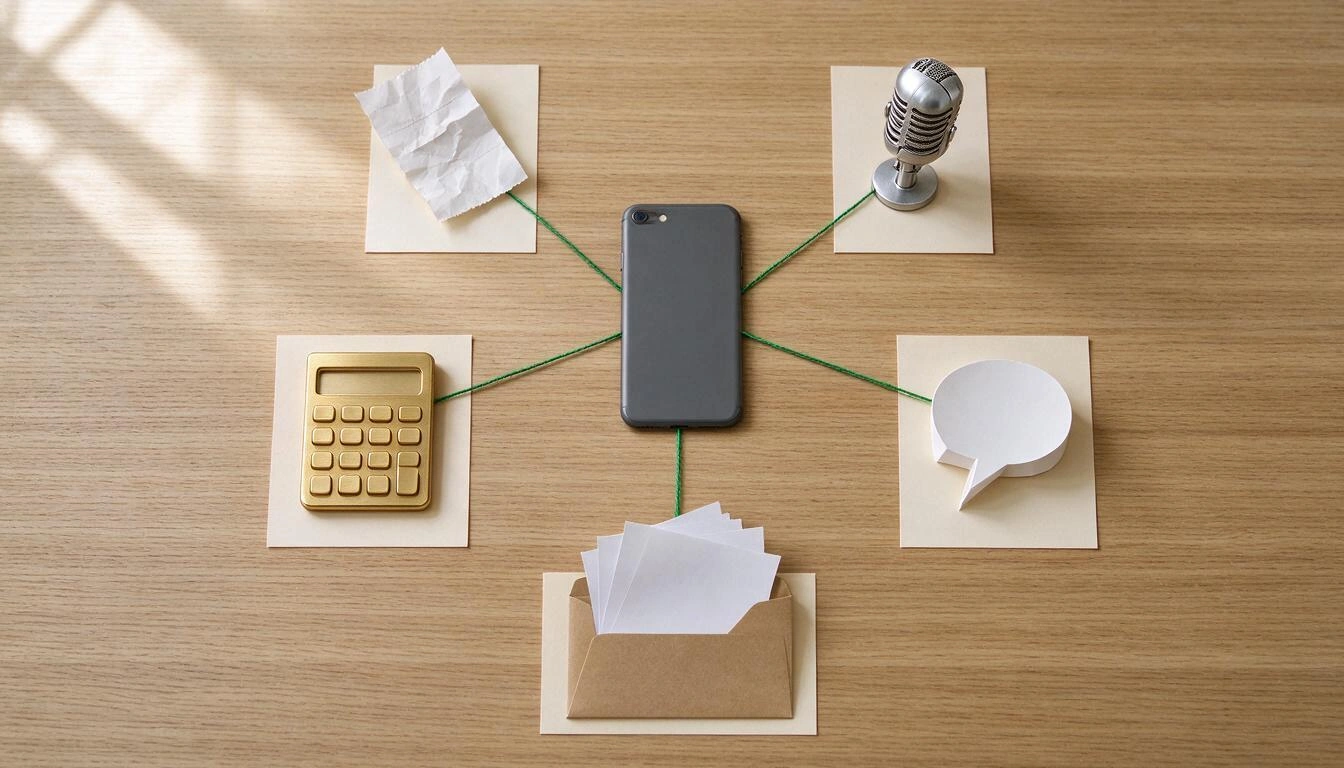
| Droga wprowadzania | Kiedy jest najlepsza | Co musisz zrobić |
|---|---|---|
| Szybkie wprowadzanie (2 dotknięcia) | Płatność gotówką, na stojąco, w pośpiechu | Wpisujesz kwotę i dotykasz typu. Gotowe |
| Zdjęcie paragonu | Zakup z kilkoma rzeczami lub paragon, który będziesz chciał zobaczyć później | Robisz zdjęcie i zajmujesz się swoimi sprawami: analiza idzie w tle |
| Dyktowanie głosowe | Idziesz lub jedziesz i właśnie zapłaciłeś | Długie przytrzymanie przycisku + i mówisz na głos |
| Czat | Przypominasz sobie wczorajszy wydatek | Piszesz asystentowi „kawa 3,50 wczoraj” |
| Wyciąg bankowy | Miesięczne uzupełnienie tego, co zapłacono kartą | Przesyłasz plik i potwierdzasz, czego brakuje |
Trzy szczegóły, które znaczą więcej, niż się wydaje:
- Zdjęcie paragonu nie blokuje. Przesyła się, trafia do kolejki, a AI czyta je, gdy ty dalej korzystasz z aplikacji; wynik czeka na ciebie w skrzynce, aż go sprawdzisz. Akceptuje JPG, PNG, WebP, HEIC i PDF do 15 MB, a jeśli na jednym zdjęciu jest kilka rachunków, rozdziela je na kilka wydatków.
- Dyktowanie nie przesyła twojego dźwięku. Transkrypcję robi sama przeglądarka w telefonie za pomocą Web Speech API; na serwer trafia już przepisany tekst.
- Zanim cokolwiek utworzy, ostrzega, jeśli już było. Według identycznego pliku, według numeru faktury z tą samą kwotą, a w wyciągach według odcisku
data + kwota + opis. Dzięki temu możesz zaimportować dwa nakładające się miesiące bez duplikowania pół tuzina rachunków.
Czego SpendTrack NIE robi (i warto to wiedzieć na początku)
Mówimy to tutaj, żebyś nie odkrył ograniczenia w połowie drogi. SpendTrack to osobisty rejestr wydatków, nie agregator bankowy ani usługa finansowa.
| Nie robi | Co jest zamiast tego |
|---|---|
| Łączenia się z twoim bankiem ani czytania twoich operacji na żywo | Ręczny import wyciągu, który sam eksportujesz (CSV/TXT/PDF) |
| Anulowania subskrypcji ani obsługi rezygnacji | Wykrywanie ich, ostrzeganie o następnej opłacie i sumowanie |
| Doradztwa finansowego, podatkowego ani inwestycyjnego | Podsumowanie twoich własnych danych, żebyś sam decydował |
| Ostrzegania cię przy zamkniętej aplikacji (push) | Centrum powiadomień i ostrzeżenia przy otwartej aplikacji |
| Konta wspólnego, rodzinnego ani z uprawnieniami | Wydatki dzielone z podziałem i zaległymi saldami, w obrębie twojego konta |
| Śledzenia inwestycji ani przebiegu | — |
A to, co gwarantuje, bo jest częścią projektu: twoje dane wychodzą, kiedy chcesz, w CSV, w raporcie PDF za wybrany okres i w pełnej kopii zapasowej, którą można zaimportować ponownie. To, co usuwasz, przechodzi przez kosz na 30 dni, zanim zniknie, a w Ustawieniach możesz usunąć wszystkie swoje dane, wraz z plikami paragonów. Każdy wydatek zachowuje swoją pierwotną walutę (45 walut), przeliczenie i kurs z dnia wydatku, więc podróż nie rozwala ci miesiąca.
Trzy sposoby, żeby się dowiedzieć, na co idą pieniądze, w porównaniu
Nie ma jednego sposobu. Oto trzy realne, z tym, ile kosztuje każdy:
| Notes lub arkusz kalkulacyjny | Aplikacja połączona z bankiem | Rekonstrukcja z wyciągu (SpendTrack) | |
|---|---|---|---|
| Pierwsze użyteczne dane | Za 1 miesiąc | W kilka minut | W jedno popołudnie |
| Trzeba podać dane logowania do banku | Nie | Tak, agregatorowi | Nie |
| Klasyfikacja | Ręczna, w 100 % | Automatyczna, trudna do poprawienia | Proponowana i sprawdzana przez ciebie przed zapisem |
| Gotówka i wydatki bez karty | Tak, jeśli je notujesz | Zwykle ich nie widzi | Tak: zdjęcie, głos, czat lub 2 dotknięcia |
| Wysiłek utrzymania | Wysoki i stały | Bardzo niski | Niski: tylko to, co nie idzie kartą |
| Gdzie zawodzi | Porzucane po 2–3 tygodniach | Zrywające się połączenia i kategorie, które się nie zgadzają | Trzeba pamiętać o imporcie wyciągu |
Trzecia kolumna to celowy punkt pośredni: rezygnujesz z pełnej automatyzacji w zamian za to, że nikomu nie oddajesz kluczy do swojego banku i że nic nie trafia na twoje konta, zanim sam tego nie zobaczysz.
Najczęstsze pytania
Jak się dowiedzieć, na co idą moje pieniądze, jeśli prawie wszystko płacę kartą?
Wyeksportuj wyciąg z ostatnich 90 dni z bankowości internetowej na komputerze i sklasyfikuj go według typów. Przy płatnościach kartą masz wszystko zarejestrowane: praca polega tylko na grupowaniu. W SpendTrack przesyłasz ten plik (CSV, TXT lub PDF), sprawdzasz operacje z typem, który proponuje aplikacja, i potwierdzasz. W 20–40 minut masz zmapowane trzy miesiące.
Czy muszę podawać dane logowania do banku albo łączyć konto?
Nie, a w SpendTrack nie da się tego zrobić, nawet gdybyś chciał: aplikacja nie prosi o dostęp do kont bankowych ani nie korzysta z agregatorów. Ty eksportujesz plik z operacjami ze swojego banku i go przesyłasz. Ten plik nie jest przechowywany: zapisywane są tylko wydatki, które potwierdzisz na ekranie przeglądu.
Ile miesięcy wstecz warto zaimportować?
Trzy to minimum użyteczne i najlepszy punkt równowagi. Przy jednym miesiącu nie odróżnisz wydatku jednorazowego od cyklicznego, a detektor subskrypcji miesięcznych potrzebuje co najmniej dwóch obciążeń z tego samego sklepu, by rozpoznać wzorzec. Więcej niż sześć miesięcy to więcej pracy przy sprawdzaniu i mało nowych informacji.
A wydatki gotówkowe, których nie ma na wyciągu?
Te musisz wprowadzić sam, ale bez wypełniania formularzy: szybkie wprowadzanie w dwóch dotknięciach (kwota + typ), zdjęcie paragonu, dyktowanie głosowe albo wiadomość do asystenta w stylu „kawa 3,50”. Droga gotówki to dokładnie to miejsce, w którym aplikacje połączone z bankiem są ślepe.
Ile czasu naprawdę muszę temu poświęcać co miesiąc?
Po początkowym ustawieniu realna obsługa to kilka luźnych minut dziennie (wydatki gotówkowe na bieżąco) plus jeden import wyciągu miesięcznie. Czas pochłania sprawdzanie, nie klasyfikowanie: aplikacja proponuje typ, a gdy poprawisz ten sam sklep dwa razy, przestaje o niego pytać.
Czy AI myli się przy czytaniu paragonów i wyciągów?
Tak, może się mylić, i dlatego przebieg jest zbudowany tak, żebyś to zobaczył wcześniej. W wyciągu nic nie jest zapisywane, dopóki nie potwierdzisz; przy paragonach wynik czeka w skrzynce na twoje sprawdzenie, a gdy pewność jest niska, wydatek jest oznaczony jako „do sprawdzenia”. Kwoty i daty zawsze można poprawić.
Czy to nadaje się do księgowości albo do rozliczenia podatkowego?
Nie. SpendTrack to narzędzie do osobistej kontroli wydatków, nie program księgowy ani do fakturowania, i nie udziela porad podatkowych. Możesz wyeksportować dane do CSV lub raportu PDF na własny użytek albo dla swojego doradcy, ale obowiązki księgowe i podatkowe realizuje się za pomocą odpowiednich narzędzi i specjalistów.
Co się dzieje z moimi danymi, jeśli przestanę korzystać z aplikacji?
Zabierasz je ze sobą: eksport do CSV, raport PDF za wybrany okres i pełna kopia zapasowa do ponownego zaimportowania. A jeśli chcesz odejść całkiem, w Ustawieniach usuwasz wszystkie swoje dane, także pliki paragonów. To, co usuwasz, przechodzi wcześniej przez kosz na 30 dni na wypadek, gdybyś zmienił zdanie.
Czy działa, jeśli wydaję w kilku walutach?
Tak. Każdy wydatek zachowuje swoją pierwotną walutę — dostępnych jest 45 —, przeliczenie na twoją walutę bazową i kurs zastosowany na dzień wydatku, a nie dzisiejszy. Sumy i budżet są zawsze pokazywane w twojej walucie bazowej, więc podróż nie zniekształca podsumowania miesiąca.
Czy mogę dzielić wydatki z partnerem lub partnerką?
Nie ma konta wspólnego ani rodzinnego: każde konto należy do jednej osoby. Jest za to wydatek dzielony: rejestrujesz, co zapłaciłeś, wskazujesz podział, a aplikacja prowadzi saldo tego, co ci się należy. Przy wspólnej kasie dwóch osób każda prowadzi swoją i rozlicza, co trzeba.
W jednym zdaniu
SpendTrack to miniaplikacja AIsToHire do kontroli wydatków osobistych, która odtwarza, na co idą ci pieniądze, na podstawie wyciągu, który sam eksportujesz — nigdy nie prosząc o dostęp do banku —, klasyfikuje każdy wydatek w 14 typach, wykrywa twoje subskrypcje i ostrzega, zanim przekroczysz budżet. Znajdziesz ją w SpendTrack — Kontrola wydatków osobistych bez łączenia z bankiem Zacznij od tego, co daje najwięcej: wyeksportuj ostatnie trzy miesiące, zaimportuj je i spójrz na listę subskrypcji. Prawie zawsze jest tam coś, za co płaciłeś od roku, nie używając.
Wyeksportuj wyciąg z ostatnich trzech miesięcy i prześlij go do SpendTrack: w jedno popołudnie dowiesz się, na co idą ci pieniądze, ile ważą twoje stałe opłaty i za które subskrypcje płacisz, nie korzystając z nich. Bez łączenia z bankiem i bez notowania czegokolwiek ręcznie.
Wyeksportuj wyciąg z ostatnich trzech miesięcy i prześlij go do SpendTrack: w jedno popołudnie dowiesz się, na co idą ci pieniądze, ile ważą twoje stałe opłaty i za które subskrypcje płacisz, nie korzystając z nich. Bez łączenia z bankiem i bez notowania czegokolwiek ręcznie.Czytaj dalej

Kłótnia na WhatsAppie czy rozmowa na żywo: co mówi nauka o konfliktach w parze przez wiadomości

Mapa myśli, mapa pojęć i konspekt: różnice i kiedy używać każdego z nich

Quishing: tak podmieniają kod QR Twojej firmy na fałszywy (i jak temu zapobiec)
