 SpendTrack
Waar gaat je geld naartoe: reconstrueer je uitgavenoverzicht van de afgelopen 3 maanden in één middag (zonder je bank te koppelen)
Team van SpendTrackGeschreven met AI-ondersteuning20 min. leestijdKort samengevat
- Uitgaven met de hand bijhouden hou je bijna nooit vol. De snelkoppeling die wél werkt is het omgekeerde: reconstrueer de afgelopen 2-3 maanden met het rekeninguittreksel dat je bank je laat exporteren, en houd het pas daarna bij.
- Volgens de Encuesta de Presupuestos Familiares van het INE (gegevens van 2025, gepubliceerd op 25 juni 2026) gaf het Spaanse huishouden gemiddeld 35.101 € uit in dat jaar. Wonen en voeding nemen 49,2% in beslag; het blok waarin je wél keuzes maakt (vervoer, horeca en vrije tijd) zit rond 25,8%: ongeveer 755 € per maand dat bijna niemand uit het hoofd kan uitsplitsen.
- Er zijn twee potjes geld die je niet in je hoofd hebt maar wel op je uittreksel staan: de abonnementen die je niet meer gebruikt en de kleine dagelijkse uitgaven (klein, steeds terugkerend, onzichtbaar).
- SpendTrack, de mini-app voor uitgavenbeheer van AIsToHire, is precies voor deze methode gemaakt: de app leest het uittreksel in CSV, TXT of PDF, stelt per transactie een categorie voor en bewaart niets tot jij bevestigt. Ze vraagt nooit toegang tot je bankrekening.
- Dit is een methode om je huishouden op orde te brengen, geen financieel of fiscaal advies. SpendTrack registreert en vat samen wat jij invoert; de app verplaatst geen geld, sluit niets af en vervangt geen professional.
Als je hier bent beland door op Google "waar gaat mijn geld naartoe" te zoeken, ligt het probleem er niet aan dat je slecht uitgeeft: je hebt de gegevens gewoon niet. Je krijgt je loon, je betaalt, en aan het einde van de maand ontbreekt er een stuk dat je niet kunt verklaren. Dit artikel is de concrete methode om die gegevens in één middag boven water te krijgen, stap voor stap, en ze daarna met bijna geen moeite bij te houden. We hebben het geschreven rond SpendTrack, de app voor persoonlijk uitgavenbeheer van AIsToHire, omdat dat het hulpmiddel is waarmee wij het doen — maar de vijf stappen werken net zo goed met een spreadsheet, alleen kost het je dan flink meer tijd.
Waarom je niet weet waar je geld naartoe gaat (en het ligt niet aan slordigheid)
Je weet het niet omdat je geheugen de grote uitgaven onthoudt en de kleine en terugkerende vergeet, en precies daar zit het lek. De huur weet je nog; de 23 koffies, de vier bestelde maaltijden en het abonnement dat je in maart hebt verlengd niet. En die drie samen wegen zwaarder dan het etentje dat je wél nog weet.
De cijfers van het INE leggen het goed uit. Dit zijn de grote uitgavengroepen van het gemiddelde Spaanse huishouden in 2025:
| Uitgavengroep | € per jaar per huishouden | % van het budget | Verandering 2024→2025 |
|---|---|---|---|
| Wonen, water, elektriciteit, gas | 11.665 € | 33,2% | +5,8% |
| Voeding en alcoholvrije dranken | 5.626 € | 16,0% | +4,4% |
| Vervoer | 4.020 € | 11,5% | +3,7% |
| Restaurants en accommodatie | 3.282 € | 9,3% | −2,7% |
| Vrije tijd, sport en cultuur | 1.772 € | 5,0% | +4,7% |
| Gezondheidszorg | 1.413 € | 4,0% | +2,6% |
| Totaal huishouden | 35.101 € | 100% | +3,1% |
Bron: INE, Encuesta de Presupuestos Familiares 2025, definitieve resultaten gepubliceerd op 25 juni 2026.
Kijk eens naar de verdeling: de helft van het budget (49,2%) gaat naar wonen en eten, wat je van maand tot maand nauwelijks kunt bijsturen. Maar vervoer, horeca en vrije tijd samen zijn goed voor 25,8%, ongeveer 9.056 € per jaar, 755 € per maand. Daar zijn keuzes te maken — en het is precies het deel dat niemand uit het hoofd kan reconstrueren.
Let op: die cijfers zijn het landelijk gemiddelde van huishoudens van alle groottes, niet "wat jij zou moeten uitgeven". Ze helpen om de vorm van het probleem te begrijpen, niet als doel.
De snelle manier om het te weten is niet bijhouden: het is reconstrueren
Vandaag beginnen met uitgaven noteren betekent dat je je eerste bruikbare gegeven pas over een maand hebt, en dan nog alleen als je die vier weken volhoudt. Achteraf reconstrueren vanuit het uittreksel geeft je vanmiddag al drie maanden aan gegevens. Dat is het verschil tussen een belofte en een diagnose.
De methode bestaat uit drie fasen en verandert niet, welk hulpmiddel je ook gebruikt: de historie ophalen → indelen → opsplitsen in vast en variabel.
Hoe lang het echt duurt, met het uittreksel al gedownload: tussen 20 en 40 minuten voor drie maanden van een gewone rekening. Wat tijd kost is niet het indelen, maar het nakijken: regel voor regel kijken en herkennen waar elke afschrijving voor was.
Stap 1: haal het uittreksel van de afgelopen 3 maanden bij je bank op
Ga naar het online bankieren vanaf je computer (niet vanaf de app op je telefoon, die bijna nooit exporteren toestaat) en zoek in de details van de rekening de optie Transacties exporteren / downloaden. Vraag de periode van de afgelopen 90 dagen op en kies CSV als die wordt aangeboden; zo niet, dan volstaat de PDF van het maandelijkse uittreksel.
Welk formaat je het best kiest, in volgorde van voorkeur:
| Formaat | Kwaliteit van het resultaat | Wanneer gebruiken |
|---|---|---|
| CSV | Het beste: nette kolommen, exacte data en bedragen | Altijd wanneer de bank het aanbiedt |
| TXT / CSV met vreemde scheidingstekens | Goed: het decimaalteken moet worden herkend | Oudere banken en "platte" exports |
| PDF van het uittreksel | Aanvaardbaar: de tekst wordt eruit gehaald, er kan een regel verloren gaan | Wanneer er geen optie is om gegevens te exporteren |
| Screenshot | Werkt niet | — |
In SpendTrack upload je dat bestand via + → Uittreksel. De echte limieten van de app, zodat je er niet door verrast wordt: 5 MB per bestand, maximaal 60.000 tekens aan geanalyseerde inhoud per keer en 1.000 transacties per bevestiging. Voor drie maanden van een gewone gezinsrekening zit je ruim binnen de limieten; heb je een heel jaar, splits het uittreksel dan per kwartaal.
Het belangrijkste van deze stap: het bestand wordt niet bewaard. SpendTrack leest het, toont je de lijst met genormaliseerde transacties op het scherm en slaat alleen op wat jij bevestigt. En op geen enkel moment wordt toegang tot je bank gevraagd: geen inloggegevens, geen aggregatie, geen koppeling die je achteraf moet intrekken.
Stap 2: zet 300 uittrekselregels om in 14 vakken
Een uittreksel is onbruikbaar zoals het is: "COMPRA TARJ. 4567 MERCADONA 2143 VALENCIA" zegt je als geheel niets. Het echte werk is elke regel in een vak stoppen en daarna de vakken optellen, niet de regels.
SpendTrack gebruikt 14 vaste categorieën: wonen, nutsvoorzieningen, voeding, vervoer, horeca, vrije tijd, gezondheid, abonnementen, onderwijs, verzekeringen, belastingen, kleding, cadeaus en overig. Je kunt er tot 10 eigen toevoegen. En het zijn er met opzet weinig: met 40 categorieën ben je een half uur bezig met beslissen of een tol "vervoer" of "reizen" is, en wordt het overzicht onleesbaar.
Bij het importeren van het uittreksel komt elke transactie met een voorgestelde categorie binnen, en jij corrigeert die op het controlescherm voordat je bevestigt. Die correctie gaat niet verloren: de classificatie van de app werkt op drie niveaus, in deze volgorde:
- Je vaste regels. Als je de regel "als de omschrijving AMZN bevat → Vrije tijd" aanmaakt, geldt die altijd. En je kunt hem ook toepassen op uitgaven die je al had geregistreerd.
- Het geheugen voor winkels. Wanneer je dezelfde winkel twee keer corrigeert, onthoudt de app dat en deelt hem daarna zelf in.
- Het voorstel van de AI. Alleen wanneer er geen regel of geheugen is. Is het vertrouwen laag, dan wordt de uitgave met een oranje stipje als "nakijken" gemarkeerd in plaats van ongemerkt in een verkeerde categorie te belanden.
Praktische tip bij deze stap: jaag niet op 100%. Als 90% van de transacties in het juiste vak valt, is het overzicht al bruikbaar. De resterende 10% lost het geheugen voor winkels vanzelf op bij de tweede import.
Stap 3: scheid vaste en variabele kosten voordat je iets beoordeelt
Dit is de stap die bijna iedereen overslaat, en het is de stap die van een lijst een beslissing maakt. Een maandtotaal zegt niets als je niet weet welk deel onvermijdelijk is. 1.800 € uitgeven met 1.300 € aan vaste kosten is een totaal andere situatie dan 1.800 € uitgeven met 700 € aan vaste kosten.
| Vaste uitgave | Variabele uitgave | |
|---|---|---|
| Wat het is | Elke maand hetzelfde bedrag en dezelfde datum | Verandert naargelang wat je doet |
| Voorbeelden | Huur of hypotheek, elektriciteit en water, verzekeringen, belastingen | Boodschappen, horeca, vrije tijd, kleding, vervoer |
| Wat je deze maand kunt doen | Bijna niets: heronderhandelen of van leverancier veranderen | Veel: hier merk je binnen enkele dagen het effect van een keuze |
| Waarom het nuttig is om het te kennen | Het is je ondergrens: daaronder kun je niet | Het is je echte bewegingsruimte |
SpendTrack heeft standaard wonen, nutsvoorzieningen, verzekeringen en belastingen als vast gemarkeerd, en je kunt die lijst in de instellingen aanpassen. Waarom is dat belangrijk? Omdat de app die scheiding voor twee heel concrete dingen gebruikt: berekenen wat je echt nog beschikbaar hebt (na aftrek van de vaste kosten die deze maand nog moeten komen) en de afsluiting van de maand projecteren zonder het tempo te vertekenen met een jaarlijkse rekening die net is binnengekomen. Als je op het totaal van het overzicht tikt, zie je de uitsplitsing in vast en variabel zonder iets te hoeven berekenen.
Stap 4: abonnementen zijn het makkelijkste geld om terug te winnen
Van alles wat je op het uittreksel gaat vinden, zijn vergeten abonnementen de enige uitgave die je kunt schrappen zonder dat je leven er ook maar iets door verandert. Je geeft geen etentjes of reizen op: je stopt met betalen voor iets wat je niet gebruikt.
De omvang van het probleem, met bron: in de studie van Self Financial van maart 2026 onder 1.272 volwassenen in de Verenigde Staten gaf 59,9% toe minstens één abonnement te betalen dat ze niet gebruiken, met gemiddeld 2,6 dode abonnementen en 26,79 $ per maand over de balk gesmeten — van 35,03 $ aan totale abonnementsuitgaven. Dat wil zeggen dat drie van de vier dollars aan abonnementen naar slapende diensten gingen. Dit zijn gegevens uit de VS en ze zijn niet zomaar over te zetten op Spanje, maar het patroon —vergeten, niet verspillen— is overal hetzelfde.
Het goede nieuws is dat een abonnement zichzelf verraadt op het uittreksel: dezelfde winkel, die bijna hetzelfde bedrag afschrijft, met regelmatige tussenpozen. Dat is precies wat de detector van SpendTrack zoekt, en dit zijn zijn echte regels:
| Voorwaarde | Drempel die de app toepast |
|---|---|
| Aantal keren dat dezelfde winkel voorkomt | Minstens 2 afschrijvingen |
| Stabiliteit van het bedrag | Binnen de mediaan ±10% |
| Gemiddeld interval tussen afschrijvingen (wekelijks) | Tussen 5 en 9 dagen |
| Gemiddeld interval tussen afschrijvingen (maandelijks) | Tussen 25 en 36 dagen |
| Gemiddeld interval tussen afschrijvingen (jaarlijks) | Tussen 330 en 400 dagen |
| Geschatte volgende afschrijving | Laatste afschrijving + de gedetecteerde periode |
Daarom is drie maanden in één keer importeren zo lonend: met één maand heeft de detector niets om mee te vergelijken; met drie komen alle maandelijkse abonnementen naar boven. De gedetecteerde abonnementen verschijnen in een lijst met hun volgende afschrijving, de app waarschuwt je voordat die komt (het aantal dagen vooraf stel je zelf in) en je kunt er een als genegeerd markeren als het een terugkerende afschrijving is die je wél wilt houden.
Degene die je wilt opzeggen, zeg je zelf op bij de betreffende dienst: SpendTrack zegt niets op en regelt geen opzeggingen. Wat de app wel doet, is je laten zien welke je hebt, hoeveel ze samen kosten en wanneer ze opnieuw worden afgeschreven.
Stap 5: kleine dagelijkse uitgaven zitten niet in je geheugen, ze zitten in het patroon
Een kleine dagelijkse uitgave is geen klein bedrag: het is een klein bedrag dat zich herhaalt. Daarom ontdek je ze niet door je lijst na te kijken —elke regel lijkt onbelangrijk— maar wel door te tellen.
SpendTrack markeert ze met een expliciet criterium: uitgaven van minder dan 5 in je basismunt die zich 5 keer of vaker in dezelfde maand bij dezelfde winkel herhalen. Een koffie van 1,60 € is niets; 22 koffies zijn 35 € per maand en 420 € per jaar. Het punt is niet dat je geen koffie meer drinkt: het punt is dat het bedrag bestaat, zodat je er een beslissing mee kunt nemen.
In de weergave Analyse vind je naast de kleine dagelijkse uitgaven ook de trend van de afgelopen 12 maanden, de verdeling per label (handig voor dingen die over categorieën heen gaan, zoals "Reis naar Lissabon") en per betaalmethode, de pieken van de maand en het seizoenspatroon. Dat zijn de vier invalshoeken die bijna elke vreemde maand verklaren.
Stap 6: zet een bedrag per maand en laat je waarschuwen voordat je erover gaat
Een uitgavenoverzicht zonder budget is archeologie. Het budget maakt van de historie een signaal dat op tijd komt, terwijl je nog iets kunt doen.
In SpendTrack stel je een globaal budget in en, als je wilt, een budget per categorie, en de app waarschuwt bij 80% en 100% van elk budget. Dit zijn de berekeningen die ze maakt, zodat je precies weet waar je naar kijkt:
| Indicator | Hoe het wordt berekend | Waarvoor het dient |
|---|---|---|
| Beschikbaar | Budget − deze maand uitgegeven − vaste kosten die nog moeten komen | Wat je echt overhoudt, niet wat je denkt over te houden |
| Beschikbaar per dag | Beschikbaar ÷ resterende dagen van de maand | Je houdbare tempo vanaf vandaag |
| Prognose einde maand | Uitgegeven + (dagelijks tempo van variabele uitgaven × resterende dagen) + openstaande vaste kosten | Waar je uitkomt als je zo doorgaat |
| Dag waarop je over je budget gaat | Huidige dag + (budget − uitgegeven) ÷ dagelijks tempo | De waarschuwing met ruimte om te reageren |
Het zijn bewust eenvoudige formules en de app toont ze zoals ze zijn, zonder black boxes. Als het tempo van de maand afwijkend is —een reis, een verhuizing— overdrijft de prognose dat, en ook dat is nuttige informatie.
Twee eerlijke waarschuwingen hierbij: ten eerste is SpendTrack geen adviesinstrument; de app zegt je niet waarin je moet beleggen, beoordeelt niet of je budget redelijk is en vervangt geen adviseur. Ten tweede vereisen de meldingen dat de app geopend is: er zijn geen pushmeldingen als de applicatie gesloten is, omdat het een webmini-app is. De meldingen verzamelen zich in een meldingencentrum en je ziet ze zodra je de app opent.
Hoe je het overzicht levend houdt zonder er tijd aan te besteden
Hier falen de systemen voor uitgavenbeheer: de historie is gemaakt, maar het dagelijkse gebruik vraagt om typen. De oplossing is niet meer discipline, maar vijf invoerwegen hebben en op elk moment die gebruiken die de minste weerstand geeft.
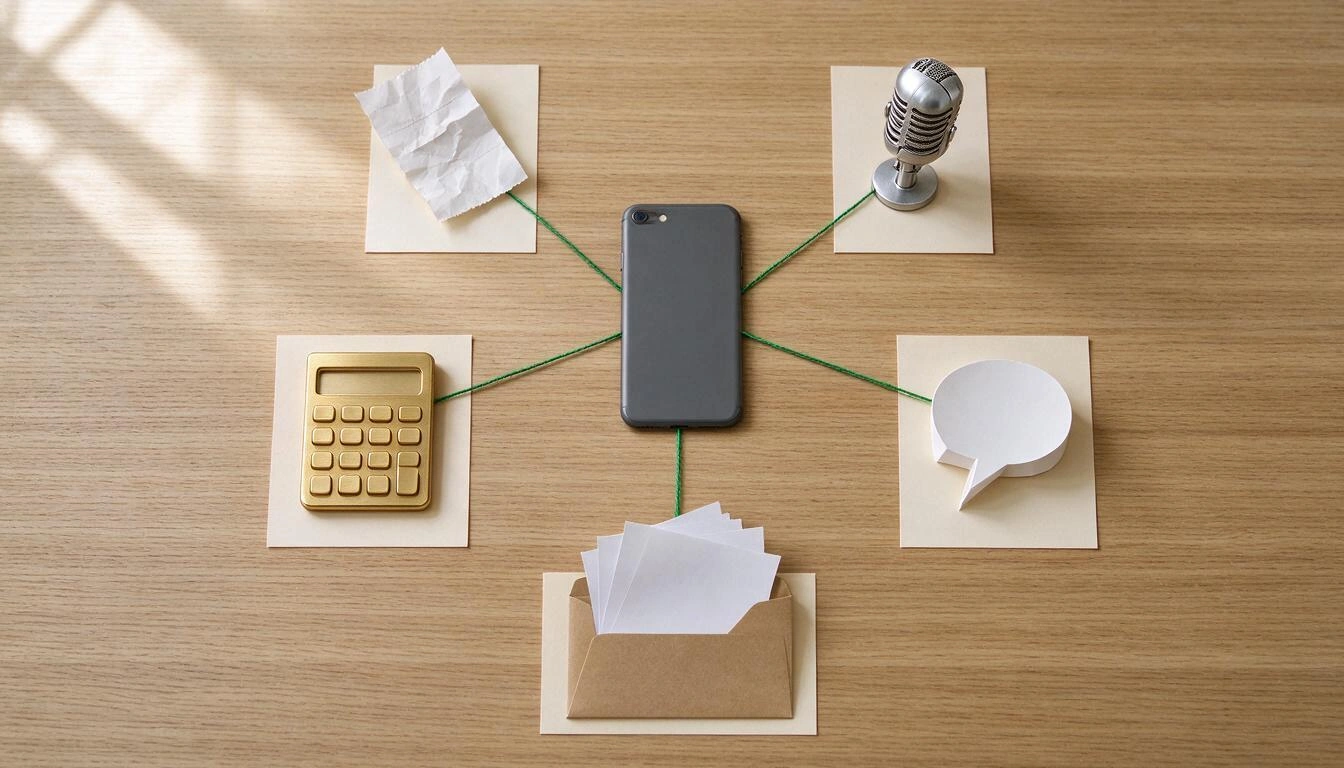
| Invoerweg | Wanneer is die het beste | Wat je moet doen |
|---|---|---|
| Snelle invoer (2 tikken) | Contante betaling, staand, met haast | Je typt het bedrag en tikt op de categorie. Klaar |
| Foto van het bonnetje | Aankoop met meerdere dingen of een bonnetje dat je later wilt zien | Je maakt de foto en gaat verder met wat je deed: de analyse gebeurt op de achtergrond |
| Dicteren met je stem | Je loopt of rijdt en hebt net betaald | Lang drukken op de knop + en het hardop zeggen |
| Chat | Je herinnert je een uitgave van gisteren | Je schrijft "koffie 3,50 gisteren" naar de assistent |
| Rekeninguittreksel | Maandelijkse bijwerking van wat je met de kaart hebt betaald | Je uploadt het bestand en bevestigt wat er ontbreekt |
Drie details die belangrijker zijn dan ze lijken:
- De foto van het bonnetje blokkeert niets. Hij wordt geüpload, in de wachtrij gezet en de AI leest hem terwijl jij de app blijft gebruiken; het resultaat wacht op je in een inbox tot je het nakijkt. De app accepteert JPG, PNG, WebP, HEIC en PDF tot 15 MB, en als er op één foto meerdere bonnetjes staan, splitst ze die in meerdere uitgaven.
- Dicteren uploadt je audio niet. De transcriptie gebeurt door de browser van je telefoon zelf met de Web Speech API; wat naar de server gaat, is de al getranscribeerde tekst.
- Voordat er iets wordt aangemaakt, waarschuwt de app als het er al was. Op basis van een identiek bestand, een factuurnummer met hetzelfde bedrag en, bij uittreksels, een vingerafdruk van
datum + bedrag + omschrijving. Daardoor kun je twee elkaar overlappende maanden importeren zonder een half dozijn bonnetjes dubbel te hebben.
Wat SpendTrack NIET doet (en het is goed om dat te weten voordat je begint)
We zeggen het hier zodat je halverwege niet tegen een limiet aanloopt. SpendTrack is een persoonlijk uitgavenregister, geen bankaggregator en geen financiële dienst.
| Doet niet | Wat er in de plaats is |
|---|---|
| Verbinden met je bank of je transacties live lezen | Handmatige import van het uittreksel dat je zelf exporteert (CSV/TXT/PDF) |
| Abonnementen opzeggen of opzeggingen regelen | Ze detecteren, je waarschuwen voor de volgende afschrijving en ze optellen |
| Financieel, fiscaal of beleggingsadvies geven | Een samenvatting van je eigen gegevens, zodat jij beslist |
| Je waarschuwen met gesloten app (push) | Meldingencentrum en waarschuwingen met geopende app |
| Gedeeld account, gezinsaccount of account met rechten | Gedeelde uitgaven met verdeling en openstaande saldo's, binnen je account |
| Opvolging van beleggingen of kilometerstand | — |
En wat ze wel garandeert, omdat het deel uitmaakt van het ontwerp: je gegevens kun je altijd meenemen in CSV, in een PDF-rapport over de periode die je kiest en in een volledige back-up die opnieuw geïmporteerd kan worden. Wat je verwijdert, gaat eerst naar een prullenbak van 30 dagen voordat het verdwijnt, en vanuit Instellingen kun je al je gegevens verwijderen, inclusief de bestanden van bonnetjes. Elke uitgave bewaart haar oorspronkelijke munt (45 munten), de tegenwaarde en de wisselkoers van de dag van de uitgave, zodat een reis je maand niet door elkaar haalt.
De drie manieren om te weten waar je geld naartoe gaat, vergeleken
Er is niet maar één manier om dit te doen. Dit zijn de drie echte, met wat elk kost:
| Schriftje of spreadsheet | App gekoppeld aan je bank | Reconstrueren vanuit het uittreksel (SpendTrack) | |
|---|---|---|---|
| Eerste bruikbare gegeven | Over 1 maand | Binnen enkele minuten | In een middag |
| Bankgegevens moeten worden doorgegeven | Nee | Ja, aan een aggregator | Nee |
| Indeling | Handmatig, 100% | Automatisch, moeilijk te corrigeren | Voorgesteld en door jou nagekeken voor het wordt opgeslagen |
| Contant geld en uitgaven zonder kaart | Ja, als je ze noteert | Meestal ziet ze die niet | Ja: foto, stem, chat of 2 tikken |
| Onderhoudsinspanning | Hoog en constant | Heel laag | Laag: alleen wat niet via de kaart loopt |
| Waar het faalt | Wordt na 2-3 weken opgegeven | Verbindingen die wegvallen en categorieën die niet kloppen | Je moet eraan denken het uittreksel te importeren |
De derde kolom is een bewust gekozen tussenpunt: je ziet af van volledige automatisering in ruil voor het niet uit handen geven van de sleutels van je bank en voor het feit dat er niets op je rekeningen terechtkomt zonder dat jij het eerst hebt gezien.
Veelgestelde vragen
Hoe weet ik waar mijn geld naartoe gaat als ik bijna alles met de kaart betaal?
Exporteer het uittreksel van de afgelopen 90 dagen via het online bankieren op je computer en deel het in per categorie. Met een kaart staat alles geregistreerd: het werk is alleen groeperen. In SpendTrack upload je dat bestand (CSV, TXT of PDF), kijk je de transacties na met de categorie die de app voorstelt en bevestig je. Binnen 20-40 minuten heb je drie maanden in kaart gebracht.
Moet ik de inloggegevens van mijn bank geven of mijn rekening koppelen?
Nee, en in SpendTrack kan het ook niet, al zou je het willen: de app vraagt geen toegang tot bankrekeningen en gebruikt geen aggregators. Jij exporteert het transactiebestand bij je bank en uploadt het. Dat bestand wordt niet opgeslagen: alleen de uitgaven die je op het controlescherm bevestigt, worden bewaard.
Hoeveel maanden terug is het de moeite waard om te importeren?
Drie is het nuttige minimum en het beste evenwicht. Met één enkele maand kun je een eenmalige uitgave niet onderscheiden van een terugkerende, en de detector van maandelijkse abonnementen heeft minstens twee afschrijvingen van dezelfde winkel nodig om het patroon te herkennen. Meer dan zes maanden voegt nakijkwerk toe en weinig nieuwe informatie.
En contante uitgaven, die niet op het uittreksel staan?
Die moet je zelf invoeren, maar zonder formulieren in te vullen: snelle invoer met twee tikken (bedrag + categorie), foto van het bonnetje, dicteren met je stem of een bericht aan de assistent, zoals "koffie 3,50". De contante route is precies waar apps die aan de bank gekoppeld zijn blind voor blijven.
Hoeveel tijd moet ik er echt elke maand aan besteden?
Na de eerste opzet bestaat het echte onderhoud uit een paar losse minuutjes per dag (de contante uitgaven zodra ze gebeuren) plus één import van het uittreksel per maand. Wat tijd kost is nakijken, niet indelen: de app stelt de categorie voor en als je dezelfde winkel twee keer corrigeert, vraagt ze er niet meer naar.
Vergist de AI zich bij het lezen van bonnetjes en uittreksels?
Ja, dat kan, en daarom is de werkwijze zo opgezet dat je het vooraf ziet. Bij het uittreksel wordt niets opgeslagen tot je bevestigt; bij bonnetjes blijft het resultaat in een inbox op je nakijkwerk wachten en wordt de uitgave, bij laag vertrouwen, als "nakijken" gemarkeerd. Bedragen en data kun je altijd corrigeren.
Is dit bruikbaar als boekhouding of voor de belastingaangifte?
Nee. SpendTrack is een hulpmiddel voor persoonlijk uitgavenbeheer, geen boekhoud- of facturatieprogramma, en geeft geen fiscaal advies. Je kunt je gegevens exporteren naar CSV of een PDF-rapport voor eigen gebruik of om aan je adviseur te geven, maar boekhoudkundige of fiscale verplichtingen vervul je met de tools en professionals die daarvoor bestemd zijn.
Wat gebeurt er met mijn gegevens als ik de app niet meer gebruik?
Je neemt ze mee: export naar CSV, PDF-rapport over de periode die je kiest en een volledige back-up die opnieuw geïmporteerd kan worden. En als je er helemaal mee wilt stoppen, kun je vanuit Instellingen al je gegevens verwijderen, inclusief de bestanden van de bonnetjes. Wat je verwijdert, gaat eerst door een prullenbak van 30 dagen voor het geval je spijt krijgt.
Werkt het als ik in meerdere munten uitgeef?
Ja. Elke uitgave bewaart haar oorspronkelijke munt —er zijn er 45 beschikbaar—, de tegenwaarde in je basismunt en de toegepaste wisselkoers op de datum van de uitgave, niet die van vandaag. De totalen en het budget worden altijd in je basismunt getoond, zodat een reis het overzicht van de maand niet vertekent.
Kan ik de uitgaven met mijn partner delen?
Er is geen gedeeld of gezinsaccount: elk account is van één persoon. Wat er wel is, is gedeelde uitgave: je registreert wat je hebt betaald, geeft de verdeling aan en de app houdt het saldo bij van wat men je verschuldigd is. Voor de gemeenschappelijke pot van twee personen houdt ieder de zijne bij en verdelen jullie wat nodig is.
In één zin
SpendTrack is de mini-app voor persoonlijk uitgavenbeheer van AIsToHire die reconstrueert waar je geld naartoe gaat op basis van het uittreksel dat jij exporteert —zonder ooit toegang tot je bank te vragen—, elke uitgave indeelt in 14 categorieën, je abonnementen opspoort en je waarschuwt voordat je over je budget gaat. Je vindt de app op SpendTrack — Persoonlijk uitgavenbeheer zonder je bank te koppelen Begin met wat het meeste oplevert: exporteer de afgelopen drie maanden, importeer ze en bekijk de lijst met abonnementen. Er staat bijna altijd iets bij dat je al een jaar betaalde zonder het te gebruiken.
Exporteer het uittreksel van je laatste drie maanden en upload het naar SpendTrack: in één middag weet je waar je geld naartoe gaat, hoeveel je vaste kosten wegen en welke abonnementen je betaalt zonder ze te gebruiken. Zonder je bank te koppelen en zonder iets met de hand te noteren.
Exporteer het uittreksel van je laatste drie maanden en upload het naar SpendTrack: in één middag weet je waar je geld naartoe gaat, hoeveel je vaste kosten wegen en welke abonnementen je betaalt zonder ze te gebruiken. Zonder je bank te koppelen en zonder iets met de hand te noteren.Lees verder

Ruziemaken via WhatsApp of het in persoon bespreken: wat de wetenschap zegt over relatieconflicten via berichten

Mindmap, conceptmap en schema: verschillen en wanneer je welke gebruikt

Quishing: zo vervangen ze de QR-code van je bedrijf door een valse (en hoe je dat voorkomt)
