 aiSeguros
Perché il tuo assicurazione auto è aumentata nel 2026: premio medio di 1.412 € e record storico
Team di aiSegurosRedatto con l'assistenza dell'IA17 min di letturaIn sintesi
- Il premio medio dell'assicurazione auto nei comparatori ha raggiunto un massimo storico di 1.411,94 € nel secondo trimestre del 2026, un 7,45% in più rispetto a un anno prima, secondo l'indice dell'assicurazione auto di Kelisto (studio del 1 luglio 2026).
- L'aumento è spinto dal tutto rischio senza franchigia (3.165,91 €, +12,68%): l'assicurazione a terzi, infatti, è scesa del 6,51% fino a 503,01 €.
- Nel portafoglio reale dei broker la situazione è più morbida: premio medio di 462 € nel 2T del 2026 (+2,9%), secondo il rapporto PRISMA di ebroker raccolto da INESE il 10 luglio 2026. Attenzione: chi rinnova paga di più rispetto a chi arriva nuovo.
- Le cause reali sono quattro e nessuna è "è che tutto è aumentato": riparazioni più costose (684 € di media, +9%), costo della sinistrosità (10.189 M€ nel 2024, secondo UNESPA), clima estremo e inflazione (IPC del 4,9% nell'ottobre del 2026).
- Prima di rinnovare hai tre leve: controllare il tuo aumento accumulato anno dopo anno, esigere che il preavviso di due mesi dell'articolo 22 della Legge sul Contratto di Assicurazione sia stato rispettato, e confrontare con le stesse coperture, non con una polizza ridotta.
Se hai aperto il bollettino dell'assicurazione dell'auto questo autunno e ti sei fermato a guardare la cifra, non è colpa tua: il 2026 è stato l'anno in cui il premio medio dell'assicurazione auto ha battuto il suo record in Spagna. Ciò che segue è la suddivisione onesta di perché è aumentato, quale parte di questo aumento ti riguarda davvero e cosa puoi fare prima che la polizza si rinnovi automaticamente. E una nota di trasparenza: questo blog è di aiSeguros, l'app di AIsToHire che funge da gestore di assicurazioni e copilota di polizze; alla fine dell'articolo vedrai come si inserisce, ma il contenuto qui sotto è utile anche se lo fai con un foglio di calcolo.
Quanto è aumentata l'assicurazione auto nel 2026: 1.411,94 € di media, un 7,45% in più
Il premio medio dell'assicurazione auto si è attestato a 1.411,94 € nel secondo trimestre del 2026, un 7,45% in più rispetto a un anno prima (97,93 € aggiuntivi) e un 12,73% in più rispetto al primo trimestre (159,47 € in più). È il livello più alto registrato dall'indice di Kelisto, elaborato il 1 luglio 2026 sulla base di circa 23.000 tariffe mensili di utenti del comparatore su più di 20 assicuratori.
Il dettaglio importante è nella suddivisione per modalità, perché spiega quasi tutto l'aumento:
| Modalità | Premio medio 2T 2026 | Variazione interannuale |
|---|---|---|
| Terzi | 503,01 € | −6,51% |
| Terzi ampliato | 566,89 € | −4,62% |
| Tutto rischio senza franchigia | 3.165,91 € | +12,68% |
| Media del mercato (comparatore) | 1.411,94 € | +7,45% |
Fonte: indice di assicurazioni auto di Kelisto, 2T 2026.
Detto in un altro modo: se hai un'assicurazione a terzi, il mercato è più economico rispetto a un anno fa; se hai un tutto rischio, stai pagando il conto di tutti. All'interno dell'anno, giugno è stato il mese più costoso (1.476,82 €) e gennaio il più economico (1.249,40 €). E l'età continua a pesare come un macigno: i conducenti fino a 24 anni hanno pagato in media 3.142,08 €, più del doppio rispetto alla fascia di età 35-44 anni (1.367,24 €).
Attenzione: 1.412 € è un prezzo da comparatore, non quello che paga il conducente medio
I 1.411,94 € sono il prezzo medio delle tariffe che la gente richiede in un comparatore, non il premio medio delle polizze attive del paese. Nel canale dei broker, il rapporto PRISMA di ebroker colloca il premio medio delle auto del secondo trimestre del 2026 a 462 €, con una crescita interannuale del 2,9%. Sono due immagini distinte dello stesso mercato e conviene non mescolarle.
Detto ciò, quello stesso rapporto lascia il numero che dovresti davvero considerare:
| Indicatore (canale broker, 2T 2026) | Premio medio | Variazione interannuale |
|---|---|---|
| Portafoglio (polizze che rinnovano) | 470 € | +4,7% |
| Nuova produzione (polizze nuove) | 441 € | −2,2% |
| Totale auto | 462 € | +2,9% |
Fonte: rapporto PRISMA di ebroker, raccolto da INESE, 10 luglio 2026.
Il cliente fedele paga di più rispetto a chi è appena arrivato. Non è un'impressione: il portafoglio cresce di circa il 5% mentre la nuova produzione diminuisce. Quella differenza —ciò che il settore chiama price walking— è la ragione numero uno per cui vale la pena chiedere un prezzo ogni anno anche se non pensi di cambiare.
Le vere cause dell'aumento (e perché "è l'inflazione" non è una risposta)
L'aumento dell'assicurazione auto nel 2026 ha quattro motori misurabili: l'aumento dei costi delle riparazioni, il costo aggregato della sinistrosità, i danni causati da fenomeni climatici estremi e l'inflazione generale. Quando al telefono ti dicono "è che tutto è aumentato", ti stanno dando il quarto fattore e nascondendo i primi tre, che sono quelli che spiegano davvero perché aumenta la tua tipologia e non altre.
1. Riparare un'auto moderna costa molto di più
Il costo medio di una riparazione nei centri assistenza spagnoli ha raggiunto i 684 € nel primo semestre del 2026, un 9% in più rispetto all'anno precedente, secondo un'analisi di settore di Autofacil riportata da Autoingeniería il 5 agosto 2026. Il motivo non è solo il prezzo dei pezzi: è il tempo di diagnosi, le attrezzature di diagnosi specifiche per marca e il prezzo dei componenti elettronici.
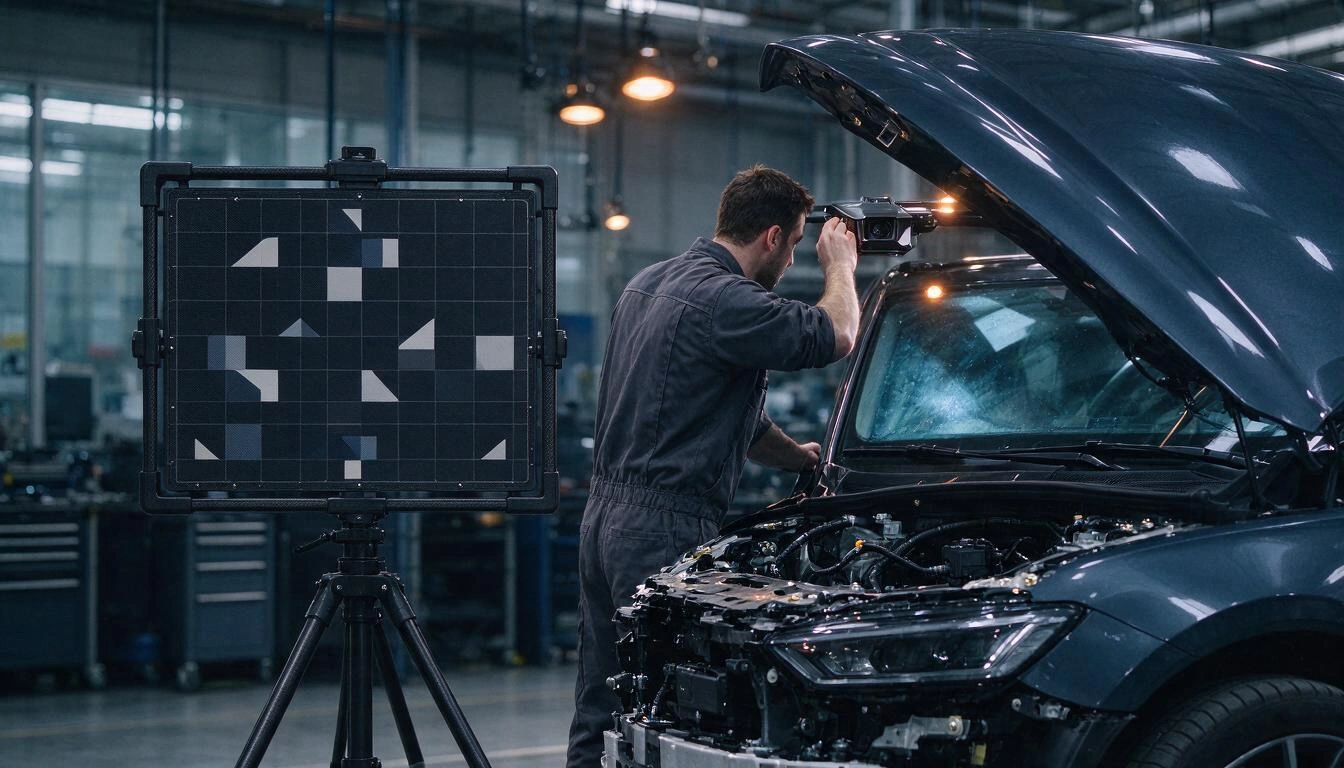
I sistemi di assistenza alla guida (ADAS) sono il grande moltiplicatore. Secondo la revisione di studi internazionali pubblicata da Motor16 il 15 giugno 2026, nella riparazione di uno specchietto laterale i componenti ADAS possono rappresentare più del 70% del costo, e in una collisione posteriore leggera, il 41%. Un cambio di parabrezza con telecamera richiede inoltre di ricalibrare i sensori, tra 150 e 300 € aggiuntivi secondo Motor16.
È consigliabile, però, non esagerare la parte di officina pura: secondo dati dell'INE raccolti da Fagenauto e pubblicati da Posventa il 14 ottobre 2026, la fattura dell'officina è aumentata del 4,1% su base annua tra agosto 2025 e agosto 2026, al di sotto dell'inflazione generale. Ciò che fa lievitare il costo di un sinistro non è il costo orario della manodopera: è cosa deve essere sostituito e calibrato.
2. La sinistrosità è una fattura di 10.189 milioni di euro
L'assicurazione auto ha gestito quasi 11 milioni di sinistri e ha sborsato 10.189 milioni di euro, con un costo medio di 920 € per sinistro, secondo la radiografia pubblicata da UNESPA il 10 febbraio 2026 con dati del 2024. Questo equivale a un intervento ogni tre secondi.
| Copertura | Costo medio per sinistro | Peso |
|---|---|---|
| Responsabilità civile personale | 7.218 € | 4,3% dei sinistri, più di un terzo dell'importo pagato |
| Incendio del veicolo | 4.436 € | — |
| Danni propri | 1.090 € | 1 su 5 sinistri |
| Assistenza stradale | 149 € | più del 40% dei sinistri |
Fonte: UNESPA, dati del 2024 pubblicati il 10 febbraio 2026.
Questa tabella spiega perché aumenta il tutto rischio e diminuisce l'assicurazione a terzi: la garanzia di danni propri —quella che trasforma un terzi in un tutto rischio— costa in media 1.090 € per sinistro e si attiva in uno su cinque incidenti. Secondo gli stessi dati di UNESPA, solo il 39,9% dei veicoli ha stipulato quella copertura, rispetto al 77,8% che ha la rottura dei vetri o l'87,6% con difesa legale. In altre parole: una minoranza di assicurati concentra la parte più costosa del sinistro, ed è a quella minoranza che viene ricalcolata la polizza.
3. Il clima estremo è già una voce di bilancio
I fenomeni straordinari vengono indennizzati dal Consorzio di Compensazione Assicurativa, non dalla tua assicurazione, ma la loro magnitudo segna il contesto del ramo. A causa della DANA di ottobre 2024, il Consorzio aveva ricevuto 251.813 richieste e pagato 4.484 milioni di euro in 212.855 pratiche al 5 giugno 2026, con un costo finale stimato di circa 4.800 milioni, secondo il conteggio delle note informative del Consorzio. Di tale importo, 1.203 milioni sono stati attribuiti a 132.548 veicoli: il rischio più numeroso di tutta la catastrofe.
Ecco il dettaglio che quasi nessuno ti spiega al telefono: la grandine, il ghiaccio, il fulmine o la caduta di un ramo NON sono rischi straordinari. Non li paga il Consorzio: li paga la tua polizza, se li hai contrattati. Questa è esattamente la classe di copertura che scompare quando ti "abbassano" l'assicurazione riducendo le garanzie.
4. L'inflazione generale, che sì esiste, ma arriva per ultima
L'IPC generale spagnolo si è attestato al 4,9% su base annua a ottobre 2026, secondo il indicatore anticipato dell'IPC dell'INE. È un fattore reale: aumenta i costi della manodopera, dei ricambi, dei carro attrezzi e delle perizie. Ma è il fondo del quadro, non il motivo per cui il tuo tutto rischio aumenta del 12% mentre l'assicurazione a terzi del vicino diminuisce del 6%.
5. Il fattore che la compagnia non ti citerà: il recupero dei margini
C'è una quinta ragione, ed è puramente imprenditoriale. Dopo due esercizi in perdita a causa dell'aumento dei costi delle riparazioni, il ramo auto ha migliorato il suo conto tecnico del 53% nel primo semestre del 2026 rispetto a giugno 2025, diventando il secondo ramo di non vita più redditizio, secondo dati di ICEA raccolti da Autopos il 18 settembre 2026. Le stesse informazioni di settore attribuiscono questo recupero all'"aumento delle tariffe applicato negli ultimi esercizi".
Tradotto: parte del tuo aumento finanzia costi reali e parte ripristina un margine che era stato perso. Entrambe le cose sono legittime, ma solo una te la raccontano.
Cosa dice la legge: ti devono avvisare con due mesi di preavviso
L'articolo 22 della Legge 50/1980 sul Contratto di Assicurazione obbliga l'assicuratore a comunicare qualsiasi modifica del contratto —incluso l'aumento del premio— con almeno due mesi di preavviso rispetto alla conclusione del periodo in corso. E fissa termini asimmetrici: il contraente può opporsi al rinnovo con un mese di anticipo, mentre l'assicuratore ha bisogno di due. Puoi leggere il testo vigente nell'articolo 22 della Legge sul Contratto di Assicurazione pubblicato nel BOE.
Tre conseguenze pratiche:
- Conserva la lettera di rinnovo e la sua data. Se la comunicazione dell'aumento non è arrivata con due mesi di preavviso, hai un argomento per richiedere il rispetto del premio precedente.
- Non aspettare l'ultimo giorno. Se vuoi non rinnovare, l'avviso deve essere inviato con un mese di preavviso e dovrai poter dimostrare che lo hai inviato e quando.
- Le condizioni di opposizione al rinnovo devono essere evidenziate nella polizza. Se non le trovi, questo è un altro punto a tuo favore.
Se la discussione si intensifica, il percorso è reclamare prima al Servizio di Assistenza Clienti (SAC) della compagnia e solo dopo alla Direzione Generale delle Assicurazioni. Non è una procedura da poco: delle denunce presentate alla DGSFP, 5.152 sono state dichiarate inammissibili per non aver esaurito prima il SAC, e il ramo veicoli ha accumulato 1.841 reclami, il secondo più reclamato dopo la casa, secondo la relazione del Servizio Reclami con dati del 2024 raccolti da Gacetín Madrid il 16 ottobre 2026. Tra i fascicoli risolti, il rapporto è stato favorevole al reclamante nel 44,67% dei casi contro il 30,09% favorevole all'ente.
Il tuo aumento non è la media: calcola il tuo accumulato, non quello dell'anno
La cifra che ti interessa non è il 7,45% del mercato: è quanto è aumentata la tua polizza da quando l'hai stipulata, con la stessa auto, lo stesso uso e senza sinistri. E quel calcolo quasi nessuno lo fa, perché richiede di avere a disposizione la ricevuta di tre o quattro anni fa.
Fai questo esercizio con le tue ricevute (i numeri qui sotto sono un esempio di calcolo, non un dato di mercato):
| Anno | Premio pagato | Aumento annuale | Accumulato dall'inizio |
|---|---|---|---|
| 2023 | 620 € | — | — |
| 2024 | 668 € | +7,7% | +7,7% |
| 2025 | 712 € | +6,6% | +14,8% |
| 2026 | 790 € | +11,0% | +27,4% |
Un aumento dell'11% sembra sostenibile isolato. Un +27,4% accumulato in tre anni senza un solo sinistro è un'altra conversazione, ed è quella che bisogna avere con la compagnia o con il comparatore. Tre verifiche che cambiano il risultato di quella conversazione:
- Hai dichiarato sinistri nel periodo? Se no, chiedi che ti giustifichino l'aumento con qualcosa di diverso da "l'inflazione".
- Sono cambiate le coperture tra gli anni? A volte il premio "solo" aumenta del 4%, ma hanno introdotto una franchigia di 300 € o hanno tolto il veicolo di sostituzione.
- È cambiato il valore del veicolo? Un'auto che si deprezza dovrebbe, in tutto rischio, abbassare il premio, non aumentarlo.
Come confrontare senza autoingannarti: la stessa copertura, non lo stesso intestatario
Il modo più veloce per "risparmiare" 400 € sull'assicurazione dell'auto è acquistare una polizza peggiore senza accorgertene. Prima di chiedere prezzi, crea un dossier della tua copertura attuale e richiedi che le offerte vengano misurate contro di essa, punto per punto. Come hai visto sopra, due polizze possono chiamarsi allo stesso modo —"tutto rischio"— e costare 3.165 € o la metà semplicemente perché una ha franchigia e l'altra no.
Questo è il minimo che devi portare scritto al confronto:
| Cosa confrontare | Domanda esatta che devi fare |
|---|---|
| Modalità | ¿Terzi, terzi ampliato, tutto rischio con franchigia o senza franchigia? |
| Franchigia | ¿Di quanto, e si applica a tutti i danni propri o solo a alcuni? |
| Danni propri | ¿Coprire danni da grandine, grandinata, fulmine e caduta di oggetti? |
| Vetri | ¿Include la ricostruzione ADAS dopo la sostituzione del parabrezza? |
| Assistenza | ¿Dal chilometro 0 o da 25 km? ¿Include veicolo di sostituzione e quanti giorni? |
| Conducenti | ¿Conducente unico, occasionale, minori di 25? ¿Con quale sovrapprezzo? |
| Valutazione | ¿Valore venale, valore venale migliorato o valore a nuovo, e per quanti anni? |
| Difesa legale | ¿Con quale limite e con libero scelta di avvocato? |
| Officine | ¿Rete convenzionata obbligatoria o officina libera? |
| Servizio | ¿Telefono di sinistri 24 h e termine di perizia impegnato? |
Due regole che evitano disguidi: richiedi il condizionale particolare prima di firmare, non dopo, e non cancellare la polizza vecchia fino ad avere quella nuova emessa e con data di effetto fissata. Un giorno senza assicurazione con l'auto in strada non è un vuoto amministrativo, è un'infrazione.
Errori che costano cari al rinnovare l'assicurazione dell'auto
L'errore più comune non è rimanere con una polizza costosa: è lasciare che si rinnovi automaticamente senza averla controllata. Questi sono quelli che costano di più:
- Lasciare passare il termine di un mese per opporsi al rinnovo e rimanere legati per un altro anno intero.
- Non conservare le ricevute precedenti, rendendo impossibile dimostrare l'aumento accumulato.
- Confrontare solo il prezzo finale senza considerare la franchigia, la valutazione del veicolo o l'assistenza.
- Dimenticare che la bonus per non sinistrosità non viaggia da sola: richiedi per iscritto il tuo storico di sinistrosità alla compagnia uscente prima di andare via.
- Accettare un "offerta di retention" senza vedere le nuove condizioni: a volte lo sconto deriva da una garanzia che è stata eliminata.
- Conservare la polizza nella email, dove il giorno del sinistro non la trovi e finisci per chiamare un numero che non hai nemmeno.
Domande frequenti
Perché mi è aumentata l'assicurazione dell'auto se non ho fatto alcuna denuncia?
Perché il prezzo non dipende solo dal tuo storico: dipende dal costo medio dei sinistri del tuo profilo, dalla tua zona e dal tipo di veicolo, e dalla politica dei prezzi della compagnia. Nel 2026 questi costi sono aumentati a causa di riparazioni più costose —684 € in media, un 9% in più, secondo l'analisi raccolta da Autoingeniería— e per il recupero dei margini del ramo. Anche così, hai diritto a chiedere spiegazioni per l'aumento e a non accettarlo.
Quanto costa in media l'assicurazione dell'auto nel 2026?
Il premio medio nei comparatori è stato di 1.411,94 € nel secondo trimestre del 2026, con 503,01 € per l'assicurazione a terzi e 3.165,91 € per il tutto rischio senza franchigia (Kelisto). Nel portafoglio reale del canale dei broker, il premio medio per le auto è stato di 462 € nello stesso trimestre (PRISMA di ebroker via INESE). Sono due metriche distinte: la prima misura le quotazioni, la seconda le polizze attive.
Possono aumentarmi il premio senza avvisarmi?
Non senza rispettare il preavviso. L'articolo 22 della Legge sul Contratto di Assicurazione obbliga l'assicuratore a comunicare qualsiasi modifica del contratto, incluso il premio, con almeno due mesi di preavviso prima della fine del periodo corrente. Se non c'è stata tale comunicazione, puoi richiedere che venga mantenuto il premio precedente; inizia dal Servizio Clienti della compagnia.
Quanto tempo prima devo avvisare se non voglio rinnovare?
Un mese prima della scadenza, secondo lo stesso articolo 22. È consigliabile inviare l'avviso tramite un mezzo che lasci traccia del contenuto e della data, perché l'onere della prova che hai avvisato in tempo è tuo.
Mi conviene passare da tutto rischio a terzi ampliato?
Dipende dall'età e dal valore dell'auto, non dal prezzo della ricevuta. I dati di UNESPA collocano il costo medio di un sinistro per danni propri a 1.090 €, e quella garanzia si attiva in uno su cinque incidenti. Se la differenza annuale del premio è inferiore al danno che non potresti sostenere in un colpo solo, mantenere i danni propri ha ancora senso; se l'auto vale già poco, probabilmente no.
La mia assicurazione copre grandine e inondazioni?
Sono due cose distinte. Le inondazioni straordinarie e altri fenomeni catastrofici sono indennizzati dal Consorzio di Compensazione di Assicurazioni, che per la DANA del 2024 ha pagato 1.203 milioni di euro per 132.548 veicoli. La grandine, il ghiaccio o la caduta di rami non sono rischi straordinari: la tua polizza li copre solo se hai stipulato quella garanzia. Controllalo nelle tue condizioni particolari prima della prossima tempesta.
Cosa faccio se la compagnia rifiuta la mia richiesta per l'aumento?
Richiedi prima per iscritto al Servizio Clienti dell'assicuratore, che ha un termine per risponderti. Solo quando avrai esaurito quella via potrai rivolgerti al Servizio Reclami della DGSFP: in effetti, 5.152 reclami sono stati inammissibili per non aver rispettato quel passaggio, secondo la memoria con dati del 2024 raccolta da Gacetín Madrid.
È vero che pago di più per essere un cliente storico?
I dati indicano di sì. Nel canale dei broker, il premio medio delle auto in portafoglio è aumentato del 4,7% su base annua fino a 470 € nel 2T del 2026, mentre la nuova produzione è diminuita del 2,2% fino a 441 € (PRISMA di ebroker via INESE). Chiedere il prezzo ogni anno, anche se rimani, è il modo più economico per correggere quel divario.
Cosa dovresti avere pronto prima della prossima scadenza
Tutta questa conversazione si gioca su una questione molto poco glamour: avere a disposizione il contratto, le ricevute degli ultimi anni e la data esatta della scadenza. Questo è proprio ciò che risolve aiSeguros, l'app di AIsToHire: conserva ogni polizza come un fascicolo con i suoi documenti, indicizza il contratto per poterti rispondere citando la pagina e l'articolo da cui proviene la risposta, conserva la storicità dei premi di ogni annualità per mostrarti il tuo aumento interannuale reale —e distinguere se era o meno associato a sinistri dichiarati—, ti avvisa della scadenza con sufficiente anticipo per esercitare il preavviso, e genera un riepilogo delle coperture con cui confrontare le offerte a parità di condizioni. Redige anche documenti come l'opposizione a un aumento o la comunicazione di non rinnovo, e ti lascia i numeri di assistenza e sinistri a portata di mano.
Non vende polizze, non media e non guadagna commissioni: è il tuo lato del tavolo. Se vuoi iniziare dalle basi, carica il contratto della tua assicurazione auto sul gestore di assicurazioni e copilota di polizze di AIsToHire e guarda cosa dice realmente la tua polizza prima che arrivi la prossima ricevuta.
Carica le condizioni e le ricevute della tua assicurazione auto su aiSeguros: vedrai il tuo aumento annuale reale, riceverai l'avviso prima della scadenza e avrai il dossier delle coperture pronto per confrontare le offerte in condizioni di parità.
Carica le condizioni e le ricevute della tua assicurazione auto su aiSeguros: vedrai il tuo aumento annuale reale, riceverai l'avviso prima della scadenza e avrai il dossier delle coperture pronto per confrontare le offerte in condizioni di parità.Continua a leggere

Discutere su WhatsApp o parlarne di persona: cosa dice la scienza sui conflitti di coppia tramite messaggi

Mappa mentale, mappa concettuale e schema: differenze e quando utilizzare ciascuno

Quishing: come ti cambiano il QR del tuo business con uno falso (e come evitarlo)
