 aiSeguros
Proč ti v roce 2026 zdražilo autopojištění: průměrné pojistné 1 412 € a historický rekord
Tým aiSegurosNapsáno s pomocí AI15 min čteníVe zkratce
- Průměrné pojistné autopojištění na srovnávačích dosáhlo ve druhém čtvrtletí 2026 historického maxima 1 411,94 €, tedy o 7,45 % více než před rokem, podle indexu autopojištění Kelisto (studie z 1. července 2026).
- Růst táhne havarijní pojištění bez spoluúčasti (3 165,91 €, +12,68 %): pojištění odpovědnosti (tzv. „a terceros") naopak kleslo o 6,51 % na 503,01 €.
- V reálném portfoliu makléřů je obraz mírnější: průměrné pojistné 462 € ve 2. čtvrtletí 2026 (+2,9 %), podle zprávy PRISMA od ebroker, kterou převzal INESE 10. července 2026. Pozor: kdo smlouvu obnovuje, platí víc než ten, kdo přichází nově.
- Skutečné příčiny jsou čtyři a žádná z nich není „prostě všechno zdražilo": dražší opravy (v průměru 684 €, +9 %), náklady na škodní průběh (10 189 mil. € v roce 2024 podle UNESPA), extrémní počasí a inflace (CPI 4,9 % v říjnu 2026).
- Než smlouvu obnovíš, máš tři páky: zkontrolovat svůj kumulovaný meziroční nárůst, požadovat dodržení dvouměsíční výpovědní lhůty podle článku 22 zákona o pojistné smlouvě (Ley de Contrato de Seguro) a porovnávat se stejným krytím, ne s ořezanou pojistkou.
Pokud ses letos na podzim podíval na složenku za autopojištění a zůstal jsi na tu částku zírat, není to tvoje vina: rok 2026 je rokem, kdy průměrné pojistné autopojištění ve Španělsku překonalo rekord. Následuje poctivý rozbor toho, proč vzrostlo, jaká část toho růstu se týká opravdu tebe a co můžeš udělat dřív, než se pojistka obnoví sama. A poznámka pro transparentnost: tento blog patří aiSeguros, aplikaci od AIsToHire, která funguje jako správce pojištění a kopilot pojistek; na konci článku uvidíš, jak do toho zapadá, ale obsah níže ti poslouží stejně, i kdybys to dělal v tabulce.
O kolik vzrostlo autopojištění v roce 2026: v průměru 1 411,94 €, tedy o 7,45 % více
Průměrné pojistné autopojištění se ve druhém čtvrtletí 2026 pohybovalo na 1 411,94 €, což je o 7,45 % více než před rokem (o 97,93 € víc) a o 12,73 % více než v prvním čtvrtletí (o 159,47 € víc). Je to nejvyšší úroveň, jakou index Kelisto zaznamenal; byl vypracován 1. července 2026 z přibližně 23 000 měsíčních kalkulací uživatelů srovnávače u více než 20 pojišťoven.
Důležitý rozdíl je v rozdělení podle typu pojištění, protože vysvětluje téměř celý růst:
| Typ pojištění | Průměrné pojistné 2. čtvrtletí 2026 | Meziroční změna |
|---|---|---|
| Odpovědnost (a terceros) | 503,01 € | −6,51 % |
| Rozšířená odpovědnost (terceros ampliado) | 566,89 € | −4,62 % |
| Havarijní pojištění bez spoluúčasti (todo riesgo) | 3 165,91 € | +12,68 % |
| Průměr trhu (srovnávač) | 1 411,94 € | +7,45 % |
Zdroj: index autopojištění Kelisto, 2. čtvrtletí 2026.
Jinak řečeno: pokud máš pojištění odpovědnosti, trh je levnější než před rokem; pokud máš havarijní pojištění, platíš účet za všechny. Během roku byl nejdražším měsícem červen (1 476,82 €) a nejlevnějším leden (1 249,40 €). A věk pořád váží jako balvan: řidiči do 24 let platili v průměru 3 142,08 €, tedy více než dvojnásobek oproti věkové skupině 35 až 44 let (1 367,24 €).
Pozor: 1 412 € je cena ze srovnávače, ne to, co platí průměrný řidič
Těch 1 411,94 € je průměrná cena kalkulací, které si lidé na srovnávači vyžádají, nikoli průměrné pojistné živých pojistek v zemi. V kanálu makléřů uvádí zpráva PRISMA od ebroker průměrné pojistné aut za druhé čtvrtletí 2026 ve výši 462 € s meziročním růstem 2,9 %. Jsou to dva různé snímky téhož trhu a je dobré je nemíchat.
Ta samá zpráva ale obsahuje číslo, na které by ses měl doopravdy dívat:
| Ukazatel (kanál makléřů, 2. čtvrtletí 2026) | Průměrné pojistné | Meziroční změna |
|---|---|---|
| Portfolio (pojistky, které se obnovují) | 470 € | +4,7 % |
| Nová produkce (nové pojistky) | 441 € | −2,2 % |
| Auta celkem | 462 € | +2,9 % |
Zdroj: zpráva PRISMA od ebroker, převzatá INESE, 10. července 2026.
Věrný klient platí víc než ten, kdo právě přišel. Není to dojem: portfolio roste zhruba o 5 %, zatímco nová produkce klesá. Tato mezera, kterou odvětví nazývá price walking, je důvod číslo jedna, proč se vyplatí žádat o cenu každý rok, i když se nechystáš přejít jinam.
Skutečné příčiny růstu (a proč „je to inflace" není odpověď)
Růst autopojištění v roce 2026 mají na svědomí čtyři měřitelné motory: zdražení oprav, souhrnné náklady na škodní průběh, škody způsobené extrémními meteorologickými jevy a obecná inflace. Když ti po telefonu řeknou „prostě všechno zdražilo", dávají ti čtvrtý faktor a schovávají první tři, které právě vysvětlují, proč roste tvůj typ pojištění a jiné ne.
1. Oprava moderního auta stojí mnohem víc
Průměrné náklady na opravu ve španělských dílnách dosáhly v prvním pololetí 2026 684 €, tedy o 9 % více než před rokem, podle sektorové analýzy Autofacil, kterou převzal Autoingeniería 5. srpna 2026. Důvodem nejsou jen ceny dílů: je to čas diagnostiky, diagnostická zařízení specifická pro značku a cena elektronických komponent.
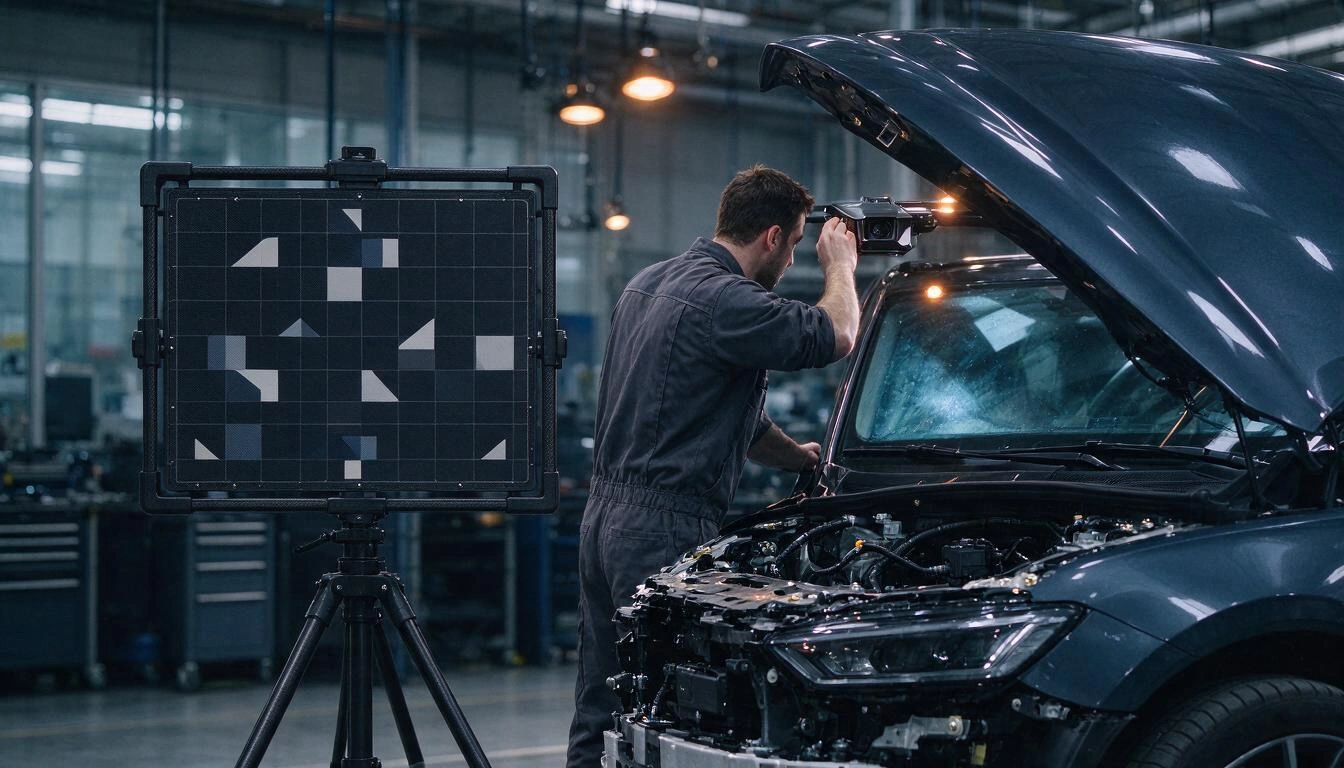
Asistenční systémy řízení (ADAS) jsou velký násobitel. Podle přehledu mezinárodních studií, který zveřejnil Motor16 15. června 2026, tvoří komponenty ADAS při opravě bočního zpětného zrcátka až více než 70 % nákladů a při lehké nárazové nehodě zezadu 41 %. Výměna čelního skla s kamerou navíc vyžaduje rekalibraci senzorů, což stojí dalších 150 až 300 €, podle Motor16.
Je ovšem třeba nepřehánět podíl samotné dílny: podle údajů INE, které shromáždila Fagenauto a zveřejnil Posventa 14. října 2026, vzrostla faktura dílny meziročně o 4,1 % mezi srpnem 2025 a srpnem 2026, tedy méně než obecná inflace. To, co žene náklady pojistné události nahoru, není hodina práce: je to co je třeba vyměnit a zkalibrovat.
2. Škodní průběh je účet na 10 189 milionů eur
Autopojištění vyřídilo téměř 11 milionů pojistných událostí a vyplatilo 10 189 milionů eur, s průměrnými náklady 920 € na pojistnou událost, podle přehledu, který zveřejnila UNESPA 10. února 2026 s daty za rok 2024. To odpovídá jednomu vyřízení každé tři vteřiny.
| Krytí | Průměrné náklady na pojistnou událost | Váha |
|---|---|---|
| Občanskoprávní odpovědnost za újmu na zdraví | 7 218 € | 4,3 % událostí, více než třetina vyplacené částky |
| Požár vozidla | 4 436 € | — |
| Vlastní škody | 1 090 € | 1 z 5 událostí |
| Asistence na cestě | 149 € | více než 40 % událostí |
Zdroj: UNESPA, data za rok 2024 zveřejněná 10. února 2026.
Tato tabulka vysvětluje, proč havarijní pojištění roste a pojištění odpovědnosti klesá: krytí vlastních škod, které z pojištění odpovědnosti dělá havarijní, stojí v průměru 1 090 € na pojistnou událost a uplatní se u jedné z pěti nehod. Podle týchž dat UNESPA má toto krytí sjednáno jen 39,9 % vozidel, oproti 77,8 % s krytím rozbití skel nebo 87,6 % s právní ochranou. Jinými slovy: menšina pojištěných koncentruje nejdražší část škod a právě této menšině se pojistka přeceňuje.
3. Extrémní počasí je už položkou v rozpočtu
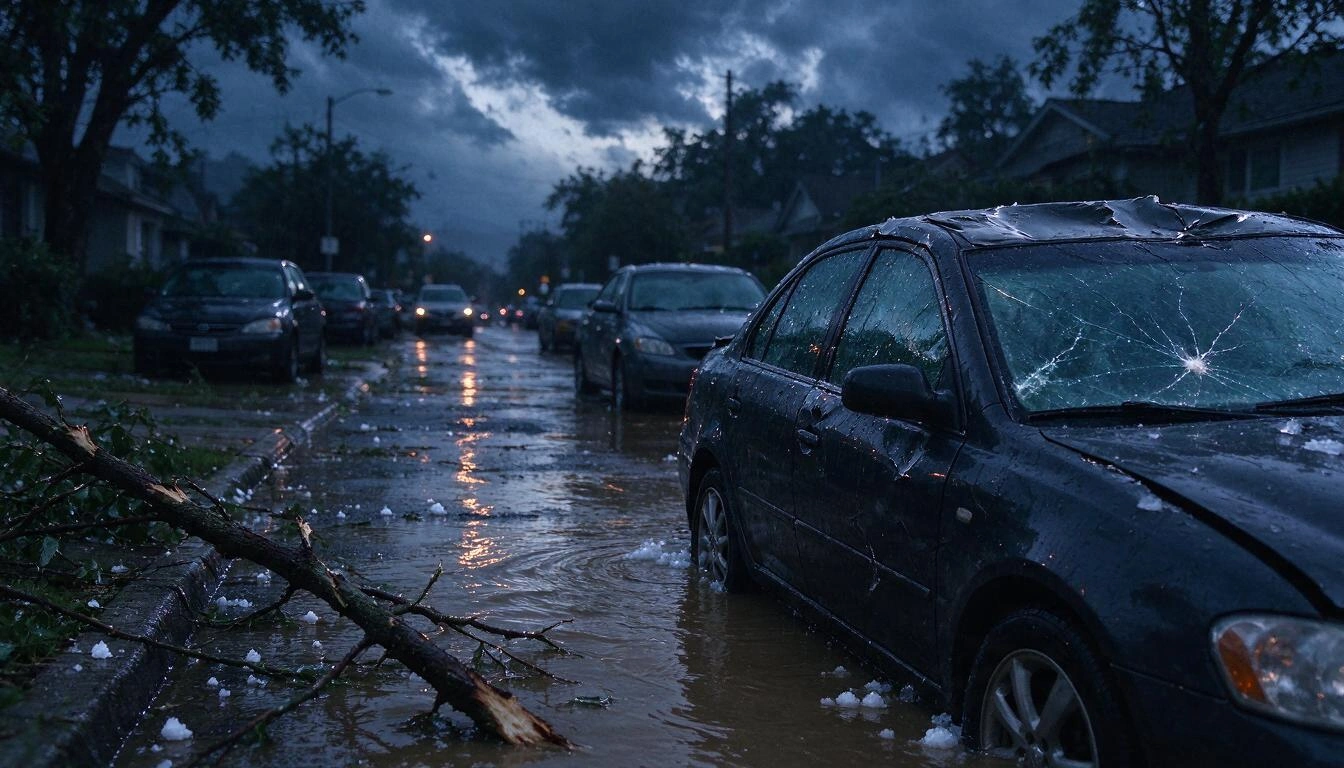
Mimořádné události hradí Consorcio de Compensación de Seguros, ne tvá pojišťovna, ale jejich rozsah udává kontext celého odvětví. Za DANU z října 2024 obdrželo Consorcio 251 813 žádostí a k 5. červnu 2026 vyplatilo 4 484 milionů eur v 212 855 případech, s odhadovanými konečnými náklady kolem 4 800 milionů, podle souhrnu informačních zpráv Consorcio. Z této částky 1 203 milionů připadlo na 132 548 vozidel: nejpočetnější riziko z celé katastrofy.
A tady je detail, který ti po telefonu skoro nikdo nevysvětlí: kroupy, krupobití, blesk nebo pád větve NEJSOU mimořádná rizika. Consorcio je nehradí: hradí je tvá pojistka, pokud je máš sjednané. To je přesně ten druh krytí, který zmizí, když ti pojištění „zlevní" ořezáním krytí.
4. Obecná inflace, která existuje, ale přichází jako poslední
Obecný španělský CPI činil v říjnu 2026 4,9 % meziročně, podle předběžného indikátoru CPI od INE. Je to reálný faktor: zdražuje práci, náhradní díly, odtahy a znalecké posudky. Ale je to pozadí obrazu, ne důvod, proč tvé havarijní pojištění roste o 12 %, zatímco sousedovo pojištění odpovědnosti klesá o 6 %.
5. Faktor, který ti pojišťovna nezmíní: obnova marží
Existuje pátý důvod a je čistě obchodní. Po dvou letech ve ztrátě kvůli zdražení oprav odvětví aut zlepšilo svůj technický výsledek v prvním pololetí 2026 o 53 % oproti červnu 2025 a stalo se druhým nejziskovějším neživotním odvětvím, podle dat ICEA, která převzal Autopos 18. září 2026. Samotné sektorové informace připisují toto zotavení „zvýšení sazeb uplatněnému v posledních letech".
Přeloženo: část tvého zdražení financuje skutečné náklady a část obnovuje marži, která se ztratila. Obojí je legitimní, ale jen jedno ti řeknou.
Co říká zákon: musí tě upozornit dva měsíce předem
Článek 22 zákona 50/1980 o pojistné smlouvě (Ley de Contrato de Seguro) ukládá pojišťovně povinnost oznámit jakoukoli změnu smlouvy, včetně zvýšení pojistného, nejméně dva měsíce předem před koncem probíhajícího období. A stanoví asymetrické lhůty: pojistník může obnovení smlouvy odmítnout měsíc předem, zatímco pojišťovna potřebuje dva. Platné znění si můžeš přečíst v článku 22 zákona o pojistné smlouvě zveřejněném v BOE.
Tři praktické důsledky:
- Uschovej si dopis o obnovení i jeho datum. Pokud oznámení o zvýšení nedorazilo dva měsíce předem, máš argument pro požadavek, aby se dodržela předchozí výše pojistného.
- Nečekej na poslední den. Pokud nechceš obnovit, výpověď musí odejít s měsíčním předstihem a musíš umět prokázat, že jsi ji odeslal a kdy.
- Podmínky týkající se odmítnutí prodloužení musí být v pojistce zvýrazněné. Pokud je nenajdeš, je to také bod v tvůj prospěch.
Pokud se spor vyhrotí, cesta vede přes stížnost nejdřív u Servicio de Atención al Cliente (SAC) pojišťovny a teprve potom u Dirección General de Seguros. Není to maličkost: ze stížností podaných u DGSFP bylo 5 152 odmítnuto jako nepřípustných, protože se předtím nevyčerpala cesta přes SAC, a odvětví vozidel nasbíralo 1 841 stížností, druhé nejstěžovanější po domácnostech, podle výroční zprávy Servicio de Reclamaciones s daty za rok 2024, kterou převzal Gacetín Madrid 16. října 2026. Mezi vyřešenými případy bylo stanovisko příznivé pro stěžovatele v 44,67 % případů oproti 30,09 % příznivým pro pojišťovnu.
Tvůj nárůst není průměr: spočítej si kumulovaný vlastní, ne ten za rok
Číslo, které tě zajímá, není 7,45 % za trh: je to, o kolik vzrostla tvá pojistka od doby, kdy sis ji sjednal, se stejným autem, stejným užíváním a bez hlášených událostí. A tento výpočet téměř nikdo neudělá, protože vyžaduje mít po ruce složenku před třemi nebo čtyř let.
Udělej si toto cvičení se svými vlastními složenkami (čísla níže jsou příklad výpočtu, ne tržní údaj):
| Ročník | Zaplacené pojistné | Roční nárůst | Kumulovaně od začátku |
|---|---|---|---|
| 2023 | 620 € | — | — |
| 2024 | 668 € | +7,7 % | +7,7 % |
| 2025 | 712 € | +6,6 % | +14,8 % |
| 2026 | 790 € | +11,0 % | +27,4 % |
Nárůst o 11 % vypadá izolovaně přijatelně. Kumulovaných +27,4 % za tři roky bez jediného hlášení škody je jiný rozhovor a právě ten je třeba vést s pojišťovnou nebo srovnávačem. Tři kontroly, které změní výsledek tohoto rozhovoru:
- Hlásil jsi v daném období pojistné události? Pokud ne, požaduj, aby ti zvýšení odůvodnili něčím jiným než „inflací".
- Změnilo se krytí mezi ročníky? Někdy pojistné „jen" vzroste o 4 %, ale zavedli spoluúčast 300 € nebo odebrali náhradní vozidlo.
- Změnila se hodnota vozidla? Auto, které ztrácí hodnotu, by mělo u havarijního pojištění tlačit pojistné dolů, ne nahoru.
Jak srovnávat, abys neklamal sám sebe: stejné krytí, ne stejný titulek
Nejrychlejší způsob, jak „ušetřit" 400 € na autopojištění, je neuvědoměle koupit horší pojistku. Než začneš žádat o ceny, sestav si dosje svého současného krytí a požaduj, aby se nabídky poměřovaly proti němu, bod po bodu. Jak jsi viděl výše, dvě pojistky se mohou jmenovat stejně („todo riesgo") a stát 3 165 € nebo poloviční částku jen proto, že jedna má spoluúčast a druhá ne.
Tohle je minimum, které je třeba mít při srovnání napsané:
| Co srovnat | Přesná otázka, kterou položit |
|---|---|
| Typ pojištění | Odpovědnost, rozšířená odpovědnost, havarijní se spoluúčastí, nebo bez spoluúčasti? |
| Spoluúčast | Jak vysoká a vztahuje se na všechny vlastní škody, nebo jen na některé? |
| Vlastní škody | Kryje škody způsobené kroupami, krupobitím, bleskem a padajícími předměty? |
| Skla | Zahrnuje rekalibraci ADAS po výměně čelního skla? |
| Asistence | Od kilometru 0, nebo od 25 km? Zahrnuje náhradní vozidlo a na kolik dní? |
| Řidiči | Jediný řidič, příležitostný, mladší 25 let? S jakým příplatkem? |
| Ocenění | Časová cena, vylepšená časová cena, nebo cena nového vozidla, a na kolik let? |
| Právní ochrana | S jakým limitem a se svobodnou volbou právníka? |
| Dílny | Povinná smluvní síť, nebo svobodná volba servisu? |
| Služba | Linka pro hlášení událostí 24 hodin a závazná lhůta pro ohledání? |
Dvě pravidla, která ušetří nepříjemnosti: vyžádej si zvláštní pojistné podmínky před podpisem, ne po něm, a nevypovídej starou pojistku, dokud nemáš novou vystavenou a s navazujícím datem účinnosti. Den bez pojištění s autem na ulici není administrativní mezera, je to přestupek.
Chyby, které se při obnovování autopojištění draze platí
Nejčastější chybou není zůstat u drahé pojistky: je to nechat ji obnovit se samu, aniž by ses na ni podíval. Tyto stojí nejvíc peněz:
- Nechat uplynout měsíční lhůtu k odmítnutí prodloužení a zůstat svázán další celý rok.
- Neuchovat předchozí složenky, takže je nemožné prokázat kumulovaný nárůst.
- Srovnávat jen konečnou cenu bez vyrovnání spoluúčasti, ocenění vozidla nebo asistence.
- Zapomenout, že bonus za bezeškodní průběh necestuje sám: než odejdeš, vyžádej si od odcházející pojišťovny písemně svou škodní historii.
- Přijmout „retenční nabídku" bez prohlédnutí nových podmínek: někdy sleva pochází z krytí, které odebrali.
- Mít pojistku uloženou v e-mailu, kde ji v den pojistné události nenajdeš a skončíš voláním na telefon, který také nemáš.
Často kladené otázky
Proč mi autopojištění vzrostlo, když jsem nehlásil žádnou událost?
Protože cena nezávisí jen na tvé historii: závisí na průměrných nákladech událostí pro tvůj profil, tvou oblast a typ vozidla a na cenové politice pojišťovny. V roce 2026 tyto náklady vzrostly kvůli dražším opravám (v průměru 684 €, o 9 % více, podle analýzy, kterou převzal Autoingeniería) a kvůli obnově marží v odvětví. Přesto máš právo požádat o vysvětlení zvýšení a nepřijmout ho.
Kolik v průměru stojí autopojištění v roce 2026?
Průměrné pojistné na srovnávačích činilo ve druhém čtvrtletí 2026 1 411,94 €, přičemž pojištění odpovědnosti stálo 503,01 € a havarijní pojištění bez spoluúčasti 3 165,91 € (Kelisto). V reálném portfoliu kanálu makléřů činilo průměrné pojistné aut ve stejném čtvrtletí 462 € (PRISMA od ebroker přes INESE). Jsou to dvě různé metriky: první měří kalkulace, druhá živé pojistky.
Mohou mi zvýšit pojistné bez upozornění?
Ne bez dodržení výpovědní lhůty. Článek 22 zákona o pojistné smlouvě ukládá pojišťovně povinnost oznámit jakoukoli změnu smlouvy, včetně pojistného, nejméně dva měsíce předem před koncem probíhajícího období. Pokud k takovému oznámení nedošlo, můžeš požadovat zachování předchozího pojistného; začni u Servicio de Atención al Cliente pojišťovny.
Jak dlouho předem musím upozornit, když nechci obnovit?
Měsíc před koncem platnosti, podle téhož článku 22. Upozornění je vhodné poslat způsobem, který zachová důkaz o obsahu i datu, protože důkazní břemeno, že jsi upozornil včas, nese tvá strana.
Vyplatí se mi přejít z havarijního na rozšířenou odpovědnost?
Záleží na stáří a hodnotě auta, ne na ceně složenky. Data UNESPA uvádějí průměrné náklady pojistné události u vlastních škod na 1 090 € a toto krytí se uplatní u jedné z pěti nehod. Pokud je roční rozdíl v pojistném menší než škoda, kterou bys nezvládl zaplatit naráz, má smysl vlastní škody ponechat; pokud už auto stojí málo, pravděpodobně ne.
Kryje mé pojištění kroupy a záplavy?
Jsou to dvě různé věci. Mimořádné záplavy a další katastrofické jevy hradí Consorcio de Compensación de Seguros, které za DANU 2024 vyplatilo 1 203 milionů eur u 132 548 vozidel. Kroupy, krupobití nebo pád větví nejsou mimořádná rizika: tvá pojistka je hradí jen tehdy, pokud máš toto krytí sjednané. Ověř si to ve svých zvláštních pojistných podmínkách dřív, než přijde další bouře.
Co dělat, když pojišťovna zamítne mou stížnost na zvýšení?
Nejdřív podej písemnou stížnost u Servicio de Atención al Cliente pojišťovny, které má lhůtu na odpověď. Teprve až ji vyčerpáš, můžeš se obrátit na Servicio de Reclamaciones DGSFP: 5 152 stížností bylo odmítnuto jako nepřípustných kvůli přeskočení tohoto kroku, podle výroční zprávy s daty za rok 2024, kterou převzal Gacetín Madrid.
Opravdu platím víc za to, že jsem dlouholetý klient?
Data naznačují, že ano. V kanálu makléřů vzrostlo průměrné pojistné aut v portfoliu meziročně o 4,7 % na 470 € ve 2. čtvrtletí 2026, zatímco nová produkce klesla o 2,2 % na 441 € (PRISMA od ebroker přes INESE). Žádat o cenu každý rok, i když zůstaneš, je nejlevnější způsob, jak tuto mezeru napravit.
Co bys měl mít připraveno před dalším výročím smlouvy
Celý tento spor se vyhrává nebo prohrává na velmi neokázalé věci: mít po ruce pojistné podmínky, složenky za poslední roky a přesné datum konce platnosti. Přesně to řeší aiSeguros, aplikace od AIsToHire: uloží každou pojistku jako spis s dokumenty, zaindexuje pojistné podmínky, aby ti mohla odpovídat s citací stránky a článku, ze kterého odpověď pochází, uchová historii pojistného za každý ročník, aby ti ukázala tvůj skutečný meziroční nárůst (a rozlišila, zda byl spojen s nahlášenými událostmi, nebo ne), upozorní tě na konec platnosti s dostatečným předstihem na uplatnění výpovědi a vytvoří souhrn krytí, se kterým můžeš srovnávat nabídky za stejných podmínek. Také sepisuje dokumenty, jako je odmítnutí zvýšení nebo oznámení o neobnovení, a nechá ti telefonní čísla asistence a hlášení událostí na jedno klepnutí.
Neprodává pojistky, nezprostředkovává a neinkasuje provizi: je na tvé straně stolu. Pokud chceš začít od základů, nahraj pojistné podmínky svého autopojištění do správce pojištění a kopilota pojistek od AIsToHire a podívej se, co tvá pojistka doopravdy říká, než dorazí další složenka.
Nahraj pojistné podmínky a složenky svého autopojištění do aiSeguros: uvidíš svůj skutečný meziroční nárůst, dostaneš upozornění před koncem platnosti a budeš mít dosje krytí připravené k porovnání nabídek za stejných podmínek.
Nahraj pojistné podmínky a složenky svého autopojištění do aiSeguros: uvidíš svůj skutečný meziroční nárůst, dostaneš upozornění před koncem platnosti a budeš mít dosje krytí připravené k porovnání nabídek za stejných podmínek.Číst dál

Hádka přes WhatsApp, nebo rozhovor osobně: co říká věda o partnerských konfliktech přes zprávy

Myšlenková mapa, pojmová mapa a osnova: rozdíly a kdy použít kterou

Quishing: jak ti QR kód tvého podniku vymění za falešný (a jak tomu zabránit)
