 aiSeguros
Защо автомобилната ви застраховка поскъпна през 2026 г.: средна премия от 1412 € и исторически рекорд
Екипът на aiSegurosНаписано с помощта на ИИ17 мин четенеНакратко
- Средната премия по автомобилната застраховка в сравнителните сайтове достигна исторически максимум от 1 411,94 € през второто тримесечие на 2026 г., с 7,45 % повече отпреди година, според индекса на автомобилните застраховки на Kelisto (проучване от 1 юли 2026 г.).
- Ръстът се движи от каско без самоучастие (3165,91 €, +12,68 %): застраховката „Гражданска отговорност“ всъщност поевтиня с 6,51 % до 503,01 €.
- В реалния портфейл на брокерите картината е по-мека: средна премия от 462 € през 2Т на 2026 г. (+2,9 %), според доклада PRISMA на ebroker, отразен от INESE на 10 юли 2026 г. Внимание: който подновява, плаща повече от този, който идва нов.
- Реалните причини са четири и нито една не е „всичко е поскъпнало“: по-скъпи ремонти (684 € средно, +9 %), цената на щетите (10 189 млн. € през 2024 г., според UNESPA), екстремното време и инфлацията (ИПЦ от 4,9 % през октомври 2026 г.).
- Преди да подновите, имате три лоста: да проверите своето натрупано увеличение година след година, да изисквате да е спазено двумесечното предизвестие по член 22 от Закона за застрахователния договор (Ley de Contrato de Seguro) и да сравнявате със същото покритие, а не с орязана полица.
Ако тази есен сте отворили фактурата за автомобилната си застраховка и сте се загледали в сумата, не е заради вас: 2026 г. е годината, в която средната премия на автомобилната застраховка в Испания счупи рекорда си. По-долу е честната разбивка на това защо е поскъпнала, каква част от това поскъпване наистина е за вас и какво можете да направите, преди полицата да се поднови сама. И една бележка за прозрачност: този блог е на aiSeguros, приложението на AIsToHire, което работи като мениджър на застраховки и копилот на полици; в края на статията ще видите как се вписва, но съдържанието по-долу върши работа и ако го правите с електронна таблица.
Колко поскъпна автомобилната застраховка през 2026 г.: 1 411,94 € средно, с 7,45 % повече
Средната премия на автомобилната застраховка достигна 1411,94 € през второто тримесечие на 2026 г., с 7,45 % повече отпреди година (97,93 € допълнително) и с 12,73 % повече спрямо първото тримесечие (159,47 € повече). Това е най-високото ниво, отчетено от индекса на Kelisto, изготвен на 1 юли 2026 г. на базата на около 23 000 месечни калкулации на потребители на сравнителния сайт при над 20 застрахователи.
Важният нюанс е в разбивката по вид покритие, защото тя обяснява почти целия ръст:
| Вид покритие | Средна премия 2Т 2026 | Годишна промяна |
|---|---|---|
| Гражданска отговорност | 503,01 € | −6,51 % |
| Гражданска отговорност с разширено покритие | 566,89 € | −4,62 % |
| Каско без самоучастие | 3165,91 € | +12,68 % |
| Средно за пазара (сравнителен сайт) | 1411,94 € | +7,45 % |
Източник: индекс на автомобилните застраховки на Kelisto, 2Т 2026.
С други думи: ако имате застраховка „Гражданска отговорност“, пазарът е по-евтин отпреди година; ако имате каско, плащате сметката на всички. През годината юни е най-скъпият месец (1476,82 €), а януари най-евтиният (1249,40 €). А възрастта продължава да тежи като плоча: водачите до 24 години са платили средно 3142,08 €, повече от два пъти колкото възрастовата група от 35 до 44 години (1367,24 €).
Внимание: 1 412 € е цена от сравнителен сайт, а не това, което плаща средният шофьор
1411,94 € е средната цена на калкулациите, които хората искат в сравнителен сайт, а не средната премия на действащите полици в страната. В канала на брокерите докладът PRISMA на ebroker отчита средната премия на автомобилните застраховки за второто тримесечие на 2026 г. на 462 €, с годишен ръст от 2,9 %. Това са две различни снимки на един и същ пазар и е добре да не се смесват.
Все пак същият доклад показва числото, което наистина трябва да гледате:
| Показател (канал на брокерите, 2Т 2026) | Средна премия | Годишна промяна |
|---|---|---|
| Портфейл (полици, които се подновяват) | 470 € | +4,7 % |
| Ново производство (нови полици) | 441 € | −2,2 % |
| Общо автомобили | 462 € | +2,9 % |
Източник: доклад PRISMA на ebroker, отразен от INESE, 10 юли 2026 г.
Верният клиент плаща по-скъпо от току-що дошлия. Това не е впечатление: портфейлът расте с близо 5 %, докато новото производство пада. Тази пропаст — онова, което браншът нарича price walking — е причина номер едно да си струва да искате цена всяка година, дори да не мислите да се местите.
Реалните причини за поскъпването (и защо „това е инфлацията“ не е отговор)
Поскъпването на автомобилната застраховка през 2026 г. има четири измерими двигателя: поскъпването на ремонтите, общата цена на щетите, вредите от екстремни климатични явления и общата инфлация. Когато по телефона ви казват „всичко е поскъпнало“, ви дават четвъртия фактор и крият първите три, които са тези, които наистина обясняват защо вашият вид покритие расте, а други не.
1. Ремонтът на модерна кола струва много повече
Средната цена на ремонт в испанските сервизи достигна 684 € през първото полугодие на 2026 г., с 9 % повече отпреди година, според отраслов анализ на Autofacil, отразен от Autoingeniería на 5 август 2026 г. Причината не е само цената на частите: това са времето за диагностика, специфичното за всяка марка диагностично оборудване и цената на електронните компоненти.
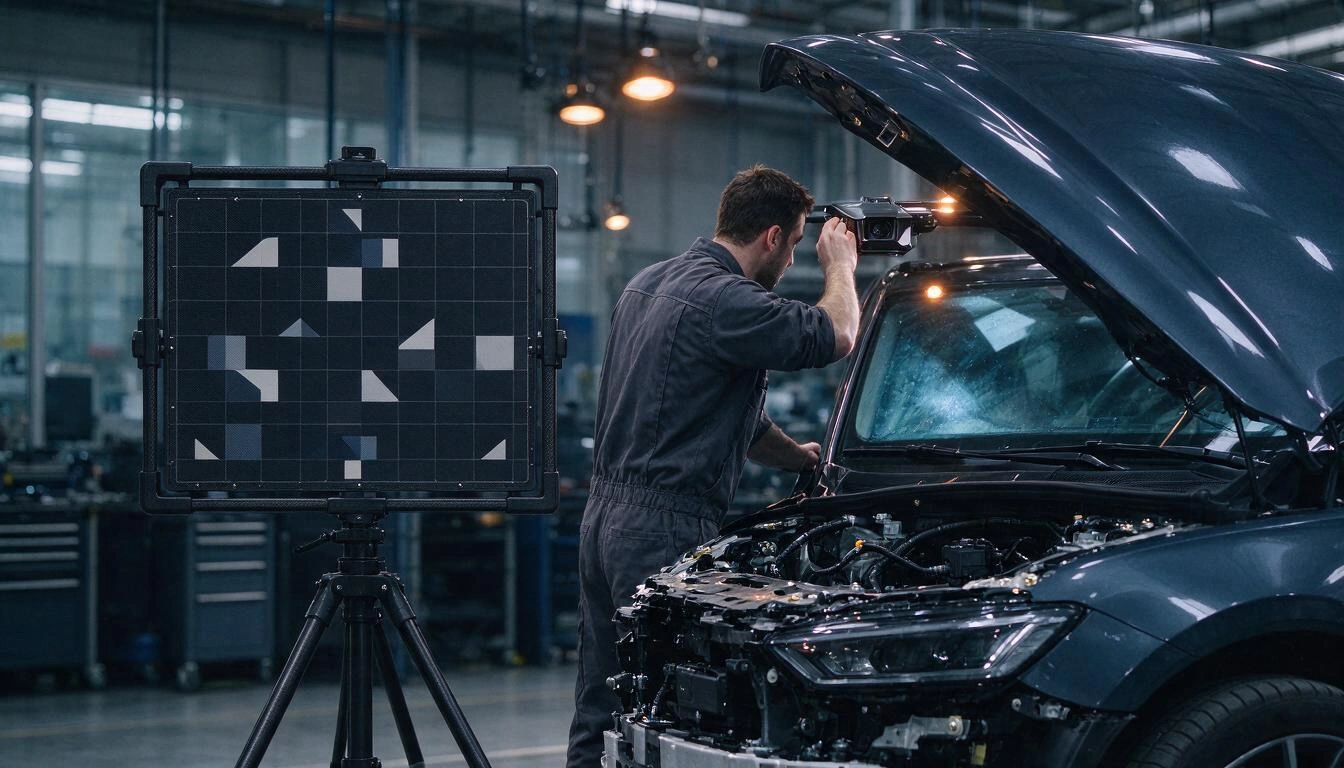
Системите за подпомагане на водача (ADAS) са големият мултипликатор. Според прегледа на международни проучвания, публикуван от Motor16 на 15 юни 2026 г., при ремонта на страничното огледало компонентите на ADAS стигат до над 70 % от цената, а при лек удар отзад — до 41 %. Смяната на предно стъкло с камера налага и рекалибриране на сензорите, между 150 и 300 € допълнително, според Motor16.
Все пак не бива да се преувеличава делът на чистия сервиз: според данни на INE, събрани от Fagenauto и публикувани от Posventa на 14 октомври 2026 г., сервизната фактура е поскъпнала с 4,1 % на годишна база между август 2025 г. и август 2026 г., под общата инфлация. Това, което вдига цената на една щета, не е часът труд: това е какво трябва да се подмени и калибрира.
2. Щетите са сметка от 10 189 милиона евро
Автомобилното застраховане е обработило близо 11 милиона щети и е изплатило 10 189 милиона евро, със средна цена от 920 € на щета, според рентгеновата снимка, публикувана от UNESPA на 10 февруари 2026 г. с данни за 2024 г. Това е една обработена щета на всеки три секунди.
| Покритие | Средна цена на щета | Тежест |
|---|---|---|
| Гражданска отговорност за телесни щети | 7218 € | 4,3 % от щетите, повече от една трета от изплатената сума |
| Пожар на превозното средство | 4436 € | — |
| Собствени щети | 1090 € | 1 от всеки 5 щети |
| Пътна помощ | 149 € | над 40 % от щетите |
Източник: UNESPA, данни за 2024 г., публикувани на 10 февруари 2026 г.
Тази таблица обяснява защо каското поскъпва, а „Гражданска отговорност“ поевтинява: покритието за собствени щети — това, което превръща една „Гражданска отговорност“ в каско — струва средно 1090 € на щета и се задейства при един от всеки пет инцидента. Според същите данни на UNESPA само 39,9 % от превозните средства имат сключено това покритие, срещу 77,8 %, които имат покритие за счупване на стъкла, или 87,6 % с правна защита. Тоест: малцинство от застрахованите концентрира най-скъпата част на щетата и именно на това малцинство се преоценява полицата.
3. Екстремното време вече е ред в бюджета
Извънредните явления се обезщетяват от Консорциума за обезщетение на застрахователите (Consorcio de Compensación de Seguros), а не от вашия застраховател, но мащабът им задава контекста на отрасъла. За DANA от октомври 2024 г. Консорциумът е получил 251 813 заявления и е платил 4484 милиона евро по 212 855 преписки към 5 юни 2026 г., с очаквана крайна цена от около 4800 милиона, според преброяването от информационните бележки на Консорциума. От тази сума 1203 милиона са се паднали на 132 548 превозни средства: най-многобройният риск от цялата катастрофа.
И тук е подробността, която почти никой не ви обяснява по телефона: градушката, едрата градушка, мълнията или падането на клон НЕ са извънредни рискове. Не ги плаща Консорциумът: плаща ги вашата полица, ако ги има в покритието си. Това е точно видът покритие, което изчезва, когато „поевтиняват“ застраховката ви, като орязват покритията.
4. Общата инфлация, която наистина съществува, но идва последна
Общият ИПЦ в Испания е бил 4,9 % на годишна база през октомври 2026 г., според предварителния индикатор на ИПЦ на INE. Това е реален фактор: поскъпват трудът, резервните части, влекачите и оценките на щетите. Но той е фонът на картината, а не причината каското ви да расте с 12 %, докато „Гражданската отговорност“ на съседа поевтинява с 6 %.
5. Факторът, който компанията няма да ви цитира: възстановяването на маржовете
Има и пета причина и тя е чисто бизнес. След две години на загуби заради поскъпването на ремонтите автомобилният клон е подобрил техническия си резултат с 53 % през първото полугодие на 2026 г. спрямо юни 2025 г., превръщайки се във втория най-рентабилен клон на общото застраховане, според данни на ICEA, отразени от Autopos на 18 септември 2026 г. Самата отраслова информация приписва това възстановяване на „увеличението на тарифите, приложено през последните години“.
Преведено: част от вашето поскъпване финансира реални разходи, а част връща марж, който е бил изгубен. И двете са легитимни, но само едното ви казват.
Какво казва законът: трябва да ви предупредят два месеца предварително
Член 22 от Закон 50/1980 за застрахователния договор (Ley de Contrato de Seguro) задължава застрахователя да съобщава всяка промяна в договора — включително повишаване на премията — най-малко два месеца преди края на текущия период. И определя асиметрични срокове: застрахованият може да възрази срещу подновяването един месец предварително, докато застрахователят има нужда от два. Можете да прочетете действащия текст в член 22 от Закона за застрахователния договор, публикуван в BOE.
Три практически последици:
- Запазете писмото за подновяване и датата му. Ако съобщението за поскъпването не е пристигнало два месеца предварително, имате аргумент да поискате да се спази предишната премия.
- Не чакайте последния ден. Ако искате да не подновявате, предизвестието трябва да е изпратено един месец предварително и трябва да можете да докажете, че сте го изпратили и кога.
- Условията за възражение срещу подновяването трябва да са откроени в полицата. Ако не ги намирате, това също е точка във ваша полза.
Ако спорът ескалира, пътят е да подадете жалба първо до Службата за обслужване на клиенти (SAC) на компанията и едва после до Главната дирекция по застраховане. Това не е малка формалност: от жалбите, подадени до DGSFP, 5152 са отхвърлени като недопустими, защото преди това не е била изчерпана SAC, а клонът за превозни средства е натрупал 1841 жалби, вторият най-оплакван след жилищния, според отчета на Службата за жалби с данни за 2024 г., отразен от Gacetín Madrid на 16 октомври 2026 г. Сред разрешените преписки становището е било в полза на жалбоподателя в 44,67 % от случаите срещу 30,09 % в полза на дружеството.
Вашето поскъпване не е средното: изчислете своето натрупано, а не това за годината
Числото, което ви интересува, не е 7,45 % на пазара: то е колко е поскъпнала вашата полица, откакто я сключихте, със същата кола, същото ползване и без щети. И тази сметка почти никой не я прави, защото изисква да имате под ръка фактурата отпреди три или четири години.
Направете това упражнение със собствените си фактури (числата по-долу са пример за изчисление, а не пазарни данни):
| Година | Платена премия | Годишно увеличение | Натрупано от началото |
|---|---|---|---|
| 2023 | 620 € | — | — |
| 2024 | 668 € | +7,7 % | +7,7 % |
| 2025 | 712 € | +6,6 % | +14,8 % |
| 2026 | 790 € | +11,0 % | +27,4 % |
Увеличение с 11 % изглежда поносимо, взето поотделно. Натрупани +27,4 % за три години без нито една щета е друг разговор и това е разговорът, който трябва да се води с компанията или със сравнителния сайт. Три проверки, които променят изхода на този разговор:
- Обявявали ли сте щети през периода? Ако не, поискайте да ви обосноват увеличението с нещо различно от „инфлацията“.
- Променяли ли са се покритията между годините? Понякога премията „само“ расте с 4 %, но са въвели самоучастие от 300 € или са махнали заместващото превозно средство.
- Променила ли се е стойността на превозното средство? Кола, която се обезценява, при каско би трябвало да дърпа премията надолу, а не нагоре.
Как да сравнявате, без да се самозаблуждавате: същото покритие, а не същото заглавие
Най-бързият начин да „спестите“ 400 € от автомобилната застраховка е да купите по-лоша полица, без да разберете. Преди да поискате цени, съставете досие на текущото си покритие и изисквайте офертите да се мерят спрямо него, точка по точка. Както видяхте по-горе, две полици могат да се наричат еднакво — „каско“ — и да струват 3165 € или наполовина по-малко просто защото едната е със самоучастие, а другата не.
Ето минимумът, който трябва да носите написан на сравнението:
| Какво да сравните | Точният въпрос, който трябва да зададете |
|---|---|
| Вид покритие | Гражданска отговорност, с разширено покритие, каско със самоучастие или без самоучастие? |
| Самоучастие | Какво е то и прилага ли се за всички собствени щети или само за някои? |
| Собствени щети | Покрива ли щети от градушка, едра градушка, мълния и падащи предмети? |
| Стъкла | Включва ли рекалибриране на ADAS след смяна на предното стъкло? |
| Помощ | От километър 0 или от 25 км? Включва ли заместващо превозно средство и за колко дни? |
| Водачи | Единствен водач, инцидентен, под 25 години? С каква надбавка? |
| Оценка | Пазарна стойност, подобрена пазарна стойност или нова стойност и за колко години? |
| Правна защита | С какъв лимит и със свободен избор на адвокат? |
| Сервизи | Задължителна договорна мрежа или свободен сервиз? |
| Обслужване | Телефон за щети 24 часа и ангажиран срок за оценка? |
Две правила, които спестяват неприятности: поискайте конкретните условия преди да подпишете, не след това, и не прекратявайте старата полица, докато новата не е издадена и с уточнена дата на влизане в сила. Един ден без застраховка с колата на улицата не е административна дупка, а нарушение.
Грешки, които излизат скъпо при подновяване на автомобилната застраховка
Най-честата грешка не е да останете със скъпа полица: тя е да оставите полицата да се поднови сама, без да я погледнете. Ето тези, които струват най-много пари:
- Да пропуснете едномесечния срок за възражение срещу подновяването и да останете вързани още цяла година.
- Да не пазите предишните фактури, поради което е невъзможно да докажете натрупаното увеличение.
- Да сравнявате само крайната цена, без да изравните самоучастие, оценка на превозното средство или помощ.
- Да забравите, че бонусът за липса на щети не пътува сам: поискайте писмено историята на щетите си от напускащата компания, преди да си тръгнете.
- Да приемете „оферта за задържане“, без да видите новите условия: понякога отстъпката идва от покритие, което са махнали.
- Да пазите полицата в имейла, където в деня на щетата не я намирате и накрая звъните на телефон, който също нямате.
Често задавани въпроси
Защо ми поскъпна автомобилната застраховка, ако не съм обявявал щети?
Защото цената не зависи само от вашата история: зависи от средната цена на щетите за вашия профил, вашия район и вашия тип превозно средство, както и от ценовата политика на компанията. През 2026 г. тези разходи нараснаха заради по-скъпите ремонти — 684 € средно, с 9 % повече, според анализа, отразен от Autoingeniería — и заради възстановяването на маржовете на отрасъла. Въпреки това имате право да поискате да ви обяснят поскъпването и да не го приемете.
Колко струва средно автомобилната застраховка през 2026 г.?
Средната премия в сравнителните сайтове е била 1411,94 € през второто тримесечие на 2026 г., с 503,01 € за „Гражданска отговорност“ и 3165,91 € за каско без самоучастие (Kelisto). В реалния портфейл на канала на брокерите средната премия на автомобилните застраховки е била 462 € през същото тримесечие (PRISMA на ebroker чрез INESE). Това са две различни метрики: първата мери оферти, втората действащи полици.
Могат ли да ми повишат премията, без да ме предупредят?
Не, без да спазят предизвестието. Член 22 от Закона за застрахователния договор задължава застрахователя да съобщава всяка промяна в договора, включително премията, най-малко два месеца преди края на текущия период. Ако това съобщение не е било направено, можете да поискате да се запази предишната премия; започнете със Службата за обслужване на клиенти на компанията.
Колко време предварително трябва да предупредя, ако не искам да подновя?
Един месец преди изтичането, според същия член 22. Предизвестието е добре да се изпрати по начин, който оставя следа за съдържанието и датата, защото тежестта на доказване, че сте предупредили навреме, е ваша.
Изплаща ли ми се да премина от каско към гражданска отговорност с разширено покритие?
Зависи от възрастта и стойността на колата, а не от цената на фактурата. Данните на UNESPA поставят средната цена на щета за собствени щети на 1090 € и това покритие се задейства при един от всеки пет инцидента. Ако годишната разлика в премията е по-малка от щетата, която не бихте могли да поемете наведнъж, запазването на собствените щети все още има смисъл; ако колата вече струва малко, вероятно не.
Покрива ли моята застраховка градушка и наводнения?
Това са две различни неща. Извънредните наводнения и други катастрофални явления се обезщетяват от Консорциума за обезщетение на застрахователите (Consorcio de Compensación de Seguros), който за DANA от 2024 г. е платил 1203 милиона евро за 132 548 превозни средства. Градушката, едрата градушка или падането на клони не са извънредни рискове: плаща ги вашата полица само ако имате сключено това покритие. Проверете го в конкретните си условия, преди следващата буря.
Какво да направя, ако компанията отхвърли жалбата ми за поскъпването?
Подайте първо писмено жалба до Службата за обслужване на клиенти на застрахователя, която има срок да ви отговори. Само когато сте я изчерпали, можете да се обърнете към Службата за жалби на DGSFP: всъщност 5152 жалби са отхвърлени като недопустими заради пропускането на тази стъпка, според отчета с данни за 2024 г., отразен от Gacetín Madrid.
Наистина ли плащам повече, защото съм стар клиент?
Данните сочат, че да. В канала на брокерите средната премия на автомобилните застраховки в портфейла е нараснала с 4,7 % на годишна база до 470 € през 2Т на 2026 г., докато новото производство е паднало с 2,2 % до 441 € (PRISMA на ebroker чрез INESE). Да искате цена всяка година, дори да останете, е най-евтиният начин да коригирате тази пропаст.
Какво трябва да имате готово преди следващия падеж
Целият този разговор се печели или губи по един много непривлекателен въпрос: да имате под ръка условията, фактурите от последните години и точната дата на падежа. Това е точно онова, което решава aiSeguros, приложението на AIsToHire: пази всяка полица като досие с документите ѝ, индексира условията, за да може да ви отговаря, цитирайки страницата и члена, от които идва отговорът, пази историята на премиите за всяка година, за да ви покаже вашето реално годишно поскъпване — и да различи дали е идвало със заявени щети, или не —, предупреждава ви за падежа достатъчно рано, за да упражните предизвестието, и генерира резюме на покритията, с което да сравнявате оферти при равни условия. Също така съставя писма като възражение срещу поскъпване или уведомление за неподновяване и ви оставя телефоните за помощ и щети на едно докосване разстояние.
Не продава полици, не посредничи и не взема комисиона: то е вашата страна на масата. Ако искате да започнете с основното, качете условията на автомобилната си застраховка в мениджъра на застраховки и копилота на полици на AIsToHire и вижте какво наистина казва вашата полица, преди да пристигне следващата фактура.
Качете условията и фактурите на автомобилната си застраховка в aiSeguros: ще видите реалното си годишно поскъпване, ще получите предупреждение преди падежа и ще имате готово досие с покритията, с което да сравнявате оферти при равни условия.
Качете условията и фактурите на автомобилната си застраховка в aiSeguros: ще видите реалното си годишно поскъпване, ще получите предупреждение преди падежа и ще имате готово досие с покритията, с което да сравнявате оферти при равни условия.Продължете да четете

Караница по WhatsApp или разговор на живо: какво казва науката за конфликтите в двойката по съобщения

Ментална карта, концептуална карта и план: разлики и кога да използвате всяка

Quishing: така подменят QR кода на вашия бизнес с фалшив (и как да го предотвратите)
