 aiSeguros
Por que o seu seguro de carro aumentou em 2026: prêmio médio de 1.412 € e recorde histórico
Equipa de aiSegurosRedigido com assistência de IA18 min de leituraEm resumo
- O prêmio médio do seguro de carro nos comparadores atingiu um máximo histórico de 1.411,94 € no segundo trimestre de 2026, um 7,45% a mais do que um ano antes, segundo o índice do seguro de carro da Kelisto (estudo de 1 de julho de 2026).
- A alta é impulsionada pelo todo risco sem franquia (3.165,91 €, +12,68%): o seguro de terceiros, na verdade, caiu 6,51% para 503,01 €.
- Na carteira real dos corretores, a foto é mais amena: prêmio médio de 462 € no 2T de 2026 (+2,9%), segundo o relatório PRISMA da ebroker coletado pela INESE em 10 de julho de 2026. Atenção: quem renova paga mais do que quem chega novo.
- As causas reais são quatro e nenhuma é "é que tudo subiu": reparações mais caras (684 € de média, +9%), custo da sinistralidade (10.189 M€ em 2024, segundo a UNESPA), clima extremo e inflação (IPC de 4,9% em outubro de 2026).
- Antes de renovar, você tem três alavancas: verificar sua alta acumulada ano a ano, exigir que o pré-aviso de dois meses do artigo 22 da Lei do Contrato de Seguro tenha sido cumprido, e comparar com as mesmas coberturas, não com uma apólice reduzida.
Se você abriu o recibo do seguro do carro neste outono e ficou olhando o valor, não é culpa sua: 2026 foi o ano em que o prêmio médio do seguro de automóvel bateu seu recorde na Espanha. O que segue é a análise honesta de por que subiu, qual parte dessa alta realmente te afeta e o que você pode fazer antes que a apólice se renove sozinha. E uma nota de transparência: este blog é da aiSeguros, o app da AIsToHire que funciona como gestor de seguros e copiloto de apólices; no final do artigo você verá como se encaixa, mas o conteúdo abaixo serve igualmente mesmo que você faça com uma planilha.
Quanto subiu o seguro de carro em 2026: 1.411,94 € de média, 7,45% a mais
O prêmio médio do seguro de carro foi de 1.411,94 € no segundo trimestre de 2026, um 7,45% a mais do que um ano antes (97,93 € adicionais) e um 12,73% a mais do que no primeiro trimestre (159,47 € a mais). É o nível mais alto registrado pelo índice da Kelisto, elaborado em 1 de julho de 2026 a partir de cerca de 23.000 tarifações mensais de usuários do comparador sobre mais de 20 seguradoras.
A nuance importante está na divisão por modalidade, pois explica quase toda a alta:
| Modalidade | Prêmio médio 2T 2026 | Variação interanual |
|---|---|---|
| Terceiros | 503,01 € | −6,51% |
| Terceiros ampliado | 566,89 € | −4,62% |
| Todo risco sem franquia | 3.165,91 € | +12,68% |
| Média do mercado (comparador) | 1.411,94 € | +7,45% |
Fonte: índice de seguros de carro da Kelisto, 2T 2026.
Dito de outra forma: se você tem um seguro de terceiros, o mercado está mais barato do que há um ano; se você tem um todo risco, está pagando a conta de todos. Dentro do ano, junho foi o mês mais caro (1.476,82 €) e janeiro o mais barato (1.249,40 €). E a idade continua pesando como uma âncora: os motoristas de até 24 anos pagaram em média 3.142,08 €, mais do que o dobro da faixa de 35 a 44 anos (1.367,24 €).
Cuidado: 1.412 € é um preço de comparador, não o que paga o motorista médio
Os 1.411,94 € são o preço médio das tarifações que as pessoas pedem em um comparador, não o prêmio médio das apólices ativas do país. No canal de corretores, o relatório PRISMA da ebroker coloca o prêmio médio de autos do segundo trimestre de 2026 em 462 €, com um crescimento interanual de 2,9%. São duas fotos distintas do mesmo mercado e convém não misturá-las.
Agora, esse mesmo relatório deixa o número que você realmente deveria olhar:
| Indicador (canal corretores, 2T 2026) | Prêmio médio | Variação interanual |
|---|---|---|
| Carteira (apólices que renovam) | 470 € | +4,7% |
| Nova produção (apólices novas) | 441 € | −2,2% |
| Total autos | 462 € | +2,9% |
Fonte: relatório PRISMA da ebroker, coletado pela INESE, 10 de julho de 2026.
O cliente fiel paga mais caro do que quem acaba de chegar. Não é uma impressão: a carteira sobe cerca de 5% enquanto a nova produção cai. Essa diferença —o que o setor chama de price walking— é a razão número um pela qual vale a pena pedir preço todo ano, mesmo que você não pense em mudar.
As causas reais da alta (e por que "é a inflação" não é resposta)
A alta do seguro de carro em 2026 tem quatro motores mensuráveis: o aumento dos reparos, o custo agregado da sinistralidade, os danos por fenômenos climáticos extremos e a inflação geral. Quando ao telefone te dizem "é que tudo subiu", estão te dando o quarto fator e escondendo os três primeiros, que são os que realmente explicam por que sobe a sua modalidade e não outras.
1. Consertar um carro moderno custa muito mais
O custo médio de um reparo nas oficinas espanholas alcançou 684 € no primeiro semestre de 2026, um 9% a mais do que um ano antes, segundo uma análise setorial da Autofacil publicada por Autoingeniería em 5 de agosto de 2026. O motivo não é apenas o preço das peças: é o tempo de diagnóstico, os equipamentos de diagnóstico específicos por marca e o preço dos componentes eletrônicos.
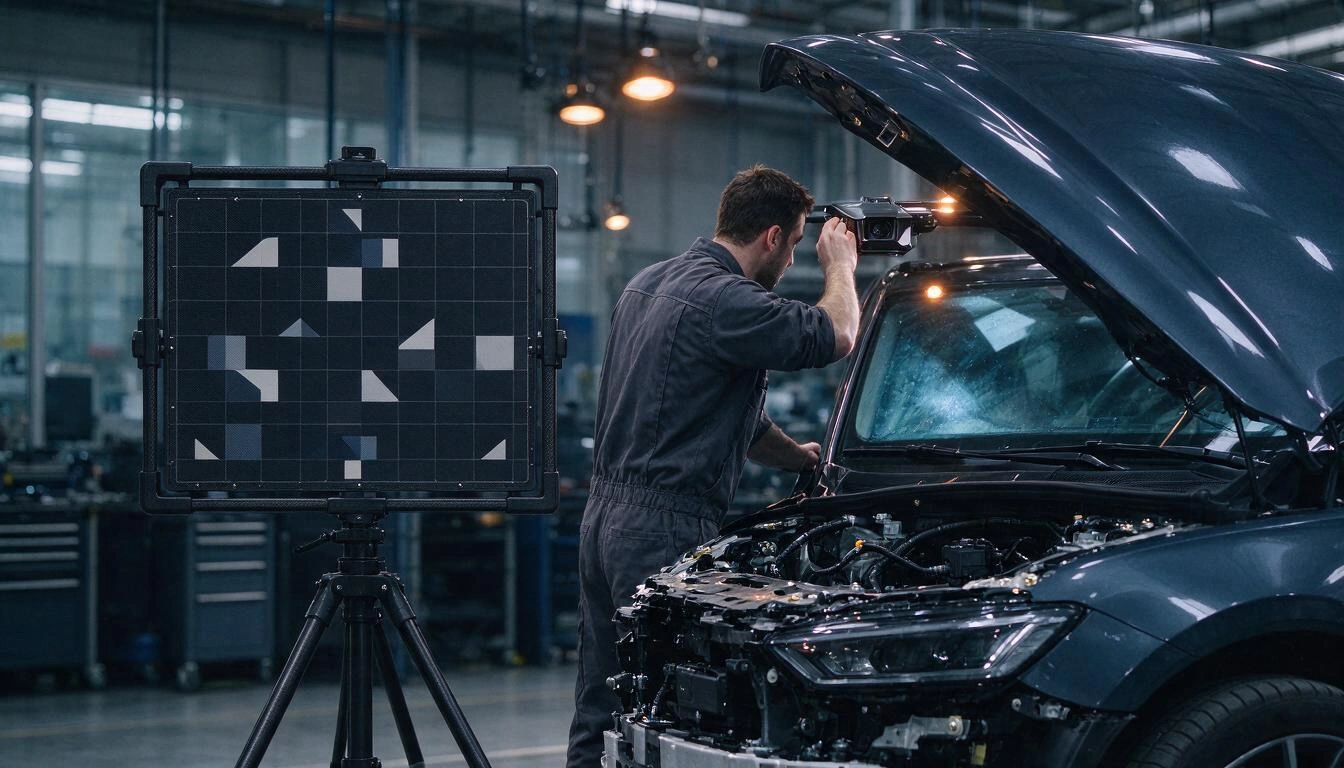
Os sistemas de ajuda à condução (ADAS) são o grande multiplicador. Segundo a revisão de estudos internacionais publicada por Motor16 em 15 de junho de 2026, na reparação de um retrovisor lateral os componentes ADAS chegam a representar mais de 70% do custo, e em uma colisão traseira leve, 41%. Uma troca de para-brisa com câmera também exige recalibrar os sensores, entre 150 e 300 € adicionais, segundo Motor16.
Convém, isso sim, não exagerar a parte de oficina pura: segundo dados do INE coletados pela Fagenauto e publicados por Posventa em 14 de outubro de 2026, a fatura da oficina subiu 4,1% ano a ano entre agosto de 2025 e agosto de 2026, abaixo da inflação geral. O que dispara o custo de um sinistro não é a hora de mão de obra: é o que precisa ser substituído e calibrado.
2. A sinistralidade é uma fatura de 10.189 milhões de euros
O seguro de automóvel atendeu cerca de 11 milhões de sinistros e desembolsou 10.189 milhões de euros, com um custo médio de 920 € por sinistro, segundo a radiografia publicada por UNESPA em 10 de fevereiro de 2026 com dados de 2024. Isso equivale a uma atenção a cada três segundos.
| Cobertura | Custo médio por sinistro | Peso |
|---|---|---|
| Responsabilidade civil corporal | 7.218 € | 4,3% dos sinistros, mais de um terço do valor pago |
| Incêndio do veículo | 4.436 € | — |
| Danos próprios | 1.090 € | 1 em cada 5 sinistros |
| Assistência na estrada | 149 € | mais de 40% dos sinistros |
Fonte: UNESPA, dados de 2024 publicados em 10 de fevereiro de 2026.
Esta tabela explica por que sobe o seguro total e desce o seguro a terceiros: a garantia de danos próprios —a que transforma um terceiros em um total— custa em média 1.090 € por sinistro e se ativa em um de cada cinco acidentes. Segundo os mesmos dados da UNESPA, apenas 39,9% dos veículos tem essa cobertura contratada, em comparação com 77,8% que têm cobertura para quebra de vidros ou 87,6% com defesa jurídica. Ou seja: uma minoria de segurados concentra a parte mais cara do sinistro, e é a essa minoria que está sendo reajustada a apólice.
3. O clima extremo já é uma linha do orçamento
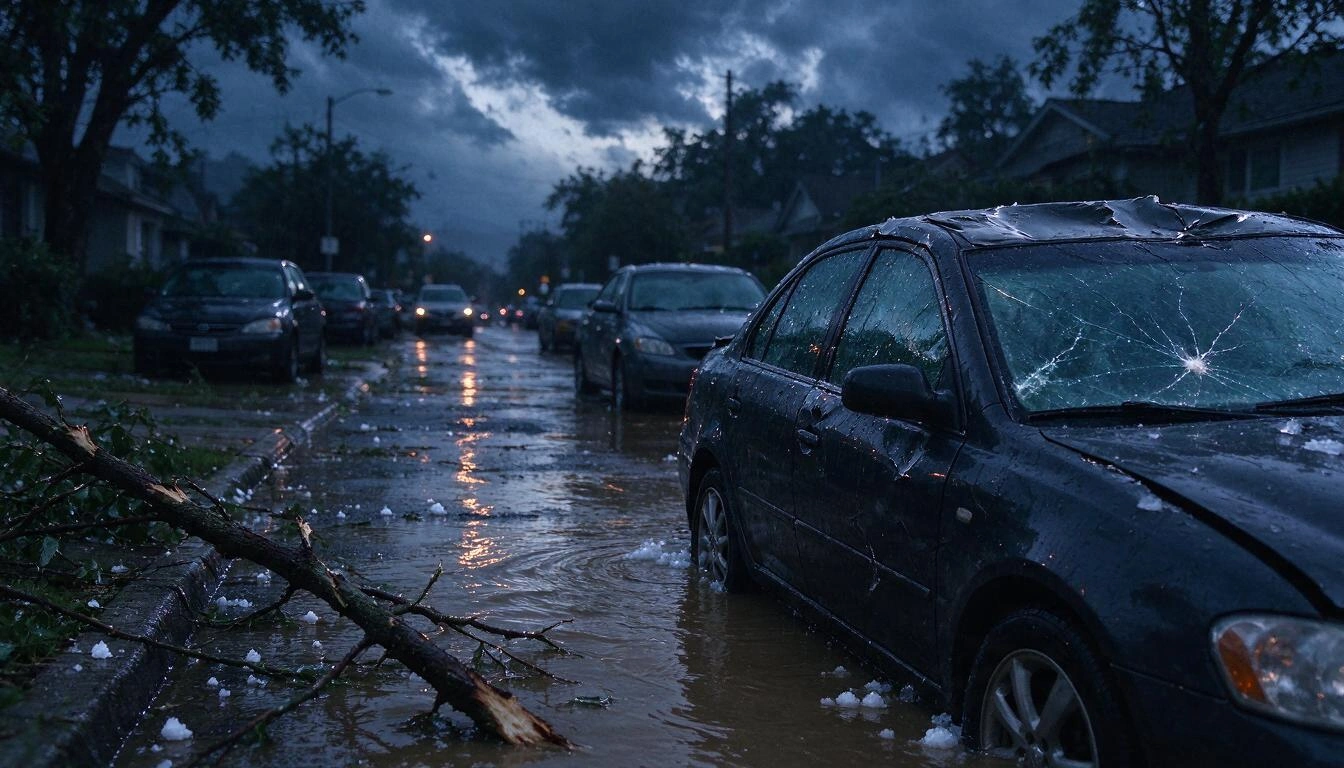
Os fenômenos extraordinários são indenizados pelo Consórcio de Compensação de Seguros, não pela sua seguradora, mas sua magnitude marca o contexto do ramo. Por causa da DANA de outubro de 2024, o Consórcio havia recebido 251.813 solicitações e pago 4.484 milhões de euros em 212.855 processos até 5 de junho de 2026, com um custo final estimado em cerca de 4.800 milhões, segundo o relatório das notas informativas do Consórcio. Desse montante, 1.203 milhões corresponderam a 132.548 veículos: o risco mais numeroso de toda a catástrofe.
E aqui está o detalhe que quase ninguém te explica ao telefone: o granizo, a saraivada, o raio ou a queda de um galho NÃO são riscos extraordinários. Não são pagos pelo Consórcio: são pagos pela sua apólice, se estiverem contratados. Essa é exatamente a classe de cobertura que desaparece quando te "abaratam" o seguro cortando garantias.
4. A inflação geral, que realmente existe, mas chega por último
O IPC geral espanhol situou-se em 4,9% ano a ano em outubro de 2026, segundo o indicador avançado do IPC do INE. É um fator real: encarece mão de obra, peças de reposição, guinchos e laudos. Mas é o fundo do quadro, não o motivo de que seu seguro total suba 12% enquanto o seguro a terceiros do vizinho cai 6%.
5. O fator que a companhia não vai citar: a recuperação de margens
Há uma quinta razão, e é puramente empresarial. Após dois exercícios com prejuízos devido ao aumento dos reparos, o ramo de automóveis melhorou sua conta técnica em 53% no primeiro semestre de 2026 em relação a junho de 2025, tornando-se o segundo ramo de não vida mais rentável, segundo dados da ICEA coletados por Autopos em 18 de setembro de 2026. A própria informação setorial atribui essa recuperação ao "aumento das tarifas aplicado durante os últimos exercícios".
Traduzido: parte da sua alta financia custos reais e parte repõe uma margem que havia sido perdida. As duas coisas são legítimas, mas só uma te contam.
O que a lei diz: você deve ser avisado com dois meses de antecedência
O artigo 22 da Lei 50/1980 do Contrato de Seguro obriga a seguradora a comunicar qualquer modificação do contrato —incluindo aumento de prêmio— com pelo menos dois meses de antecedência ao término do período em curso. E estabelece prazos assimétricos: o tomador pode se opor à prorrogação com um mês de antecedência, enquanto a seguradora precisa de dois. Você pode ler o texto vigente no artigo 22 da Lei do Contrato de Seguro publicado no BOE.
Três consequências práticas:
- Guarde a carta de renovação e sua data. Se a comunicação do aumento não chegou com dois meses, você tem argumento para reclamar que se respeite o prêmio anterior.
- Não espere até o último dia. Se você não quiser renovar, o aviso deve ser enviado com um mês de antecedência e você deve ser capaz de provar que o enviou e quando.
- As condições sobre a oposição à prorrogação devem estar destacadas na apólice. Se você não as encontrar, esse também é um ponto a seu favor.
Se a discussão escalar, o caminho é reclamar primeiro ao Serviço de Atendimento ao Cliente (SAC) da companhia e só depois à Direção Geral de Seguros. Não é um trâmite menor: das reclamações apresentadas à DGSFP, 5.152 foram inadmitidas por não terem esgotado antes o SAC, e o ramo de veículos acumulou 1.841 reclamações, o segundo mais reclamado após o lar, segundo a memória do Serviço de Reclamações com dados de 2024 coletados por Gacetín Madrid em 16 de outubro de 2026. Entre os processos resolvidos, o relatório foi favorável ao reclamante em 44,67% dos casos contra 30,09% favorável à entidade.
Seu aumento não é a média: calcule o seu acumulado, não o do ano
O número que te interessa não é os 7,45% do mercado: é quanto subiu sua apólice desde que a contratou, com o mesmo carro, o mesmo uso e sem sinistros. E essa conta quase ninguém faz, porque exige ter em mãos o recibo de três ou quatro anos atrás.
Faça este exercício com seus próprios recibos (os números abaixo são um exemplo de cálculo, não um dado de mercado):
| Anualidade | Prêmio pago | Aumento anual | Acumulado desde o início |
|---|---|---|---|
| 2023 | 620 € | — | — |
| 2024 | 668 € | +7,7% | +7,7% |
| 2025 | 712 € | +6,6% | +14,8% |
| 2026 | 790 € | +11,0% | +27,4% |
Um aumento de 11% parece aceitável isoladamente. Um +27,4% acumulado em três anos sem um único sinistro é outra conversa, e é a que deve ser tida com a companhia ou com o comparador. Três verificações que mudam o resultado dessa conversa:
- Você declarou sinistros no período? Se não, peça que justifiquem o aumento com algo diferente de "a inflação".
- Mudaram as coberturas entre as anualidades? Às vezes o prêmio "apenas" sobe 4%, mas colocaram uma franquia de 300 € ou retiraram o veículo de substituição.
- Mudou o valor do veículo? Um carro que se deprecia deveria, em todo risco, reduzir o prêmio, não aumentá-lo.
Como comparar sem se autoenganar: a mesma cobertura, não o mesmo titular
A forma mais rápida de "economizar" 400 € no seguro do carro é comprar uma apólice pior sem perceber. Antes de pedir preços, monte um dossiê da sua cobertura atual e exija que as ofertas sejam medidas contra ele, ponto por ponto. Como você viu acima, duas apólices podem se chamar igual —"todo risco"— e custar 3.165 € ou a metade simplesmente porque uma tem franquia e a outra não.
Isso é o mínimo que deve ser escrito na comparação:
| O que comparar | Pergunta exata que você deve fazer |
|---|---|
| Modalidade | ¿Terceiros, terceiros ampliado, todo risco com franquia ou sem franquia? |
| Franquia | ¿De quanto, e se aplica a todos os danos próprios ou apenas a alguns? |
| Danos próprios | ¿Cobre danos por granizo, pedrisco, raio e queda de objetos? |
| Vidros | ¿Inclui recalibração ADAS após substituir o para-brisa? |
| Assistência | ¿Desde o quilômetro 0 ou desde 25 km? ¿Inclui veículo de substituição e quantos dias? |
| Condutores | ¿Condutor único, ocasional, menores de 25? ¿Com que acréscimo? |
| Avaliação | ¿Valor venal, valor venal melhorado ou valor a novo, e durante quantos anos? |
| Defesa jurídica | ¿Com que limite e com livre escolha de advogado? |
| Oficinas | ¿Rede conveniada obrigatória ou oficina livre? |
| Serviço | ¿Telefone de sinistros 24 h e prazo de perícia comprometido? |
Duas regras que evitam desgostos: peça as condições particulares antes de assinar, não depois, e não cancele a apólice antiga até ter a nova emitida e com data de efeito ajustada. Um dia sem seguro com o carro na rua não é uma lacuna administrativa, é uma infração.
Erros que saem caros ao renovar o seguro do carro
O erro mais frequente não é ficar com uma apólice cara: é deixar que ela se renove automaticamente sem tê-la analisado. Estes são os que mais dinheiro custam:
- Deixar passar o prazo de um mês para se opor à prorrogação e ficar preso por mais um ano completo.
- Não conservar os recibos anteriores, tornando impossível demonstrar o aumento acumulado.
- Comparar apenas o preço final sem igualar franquia, avaliação do veículo ou assistência.
- Esquecer que a bonificação por não sinistralidade não viaja sozinha: peça por escrito seu histórico de sinistralidade à companhia anterior antes de sair.
- Aceitar uma "oferta de retenção" sem ver as novas condições: às vezes o desconto vem de uma garantia que foi removida.
- Guardar a apólice no e-mail, onde no dia do sinistro você não a encontra e acaba ligando para um telefone que também não tem.
Perguntas frequentes
Por que meu seguro do carro aumentou se não fiz nenhuma ocorrência?
Porque o preço não depende apenas do seu histórico: depende do custo médio dos sinistros do seu perfil, da sua região e do tipo de veículo, além da política de preços da companhia. Em 2026, esses custos aumentaram devido a reparações mais caras —684 € em média, um aumento de 9%, segundo a análise coletada por Autoingeniería— e pela recuperação das margens do setor. Mesmo assim, você tem o direito de pedir uma explicação para o aumento e de não aceitá-lo.
Quanto custa em média o seguro do carro em 2026?
O prêmio médio em comparadores foi de 1.411,94 € no segundo trimestre de 2026, com 503,01 € para o seguro contra terceiros e 3.165,91 € para o seguro total sem franquia (Kelisto). Na carteira real do canal de corretores, o prêmio médio de automóveis foi de 462 € nesse mesmo trimestre (PRISMA de ebroker via INESE). São duas métricas distintas: a primeira mede cotações, a segunda apólices ativas.
Podem aumentar meu prêmio sem me avisar?
Não, sem cumprir o aviso prévio. O artigo 22 da Lei de Contrato de Seguro obriga a seguradora a comunicar qualquer modificação do contrato, incluindo o prêmio, com pelo menos dois meses de antecedência ao fim do período em curso. Se não houve essa comunicação, você pode reivindicar que o prêmio anterior seja mantido; comece pelo Serviço de Atendimento ao Cliente da companhia.
Quanto tempo antes eu tenho que avisar se não quero renovar?
Um mês antes do vencimento, de acordo com o mesmo artigo 22. O aviso deve ser enviado por um meio que comprove o conteúdo e a data, pois a carga da prova de que você avisou a tempo é sua.
Vale a pena passar de seguro total para terceiros ampliado?
Depende da idade e do valor do carro, não do preço do recibo. Os dados da UNESPA situam o custo médio de um sinistro de danos próprios em 1.090 €, e essa garantia se ativa em um de cada cinco acidentes. Se a diferença anual de prêmio for menor do que o dano que você não poderia arcar de uma só vez, manter danos próprios ainda faz sentido; se o carro já vale pouco, provavelmente não.
Meu seguro cobre granizo e inundações?
São duas coisas distintas. As inundações extraordinárias e outros fenômenos catastróficos são indenizados pelo Consórcio de Compensação de Seguros, que pela DANA de 2024 pagou 1.203 milhões de euros em 132.548 veículos. O granizo, a chuva de pedras ou a queda de galhos não são riscos extraordinários: sua apólice cobre apenas se você tiver contratado essa garantia. Verifique em suas condições particulares antes da próxima tempestade.
O que faço se a companhia rejeitar minha reclamação pelo aumento?
Reclame primeiro por escrito ao Serviço de Atendimento ao Cliente da seguradora, que tem um prazo para responder. Somente quando você tiver esgotado esse recurso pode recorrer ao Serviço de Reclamações da DGSFP: de fato, 5.152 reclamações foram indeferidas por não seguir esse passo, segundo a memória com dados de 2024 coletada por Gacetín Madrid.
É verdade que pago mais por ser cliente antigo?
Os dados indicam que sim. No canal de corretores, o prêmio médio de automóveis em carteira aumentou 4,7% ano a ano, chegando a 470 € no 2T de 2026, enquanto a nova produção caiu 2,2%, para 441 € (PRISMA de ebroker via INESE). Pedir preço a cada ano, mesmo que você permaneça, é a forma mais barata de corrigir essa disparidade.
O que você deve ter pronto antes do próximo vencimento
Toda essa conversa é ganha ou perdida por uma questão muito pouco glamourosa: ter em mãos o contrato, os recibos dos últimos anos e a data exata do vencimento. Isso é exatamente o que resolve aiSeguros, o app da AIsToHire: guarda cada apólice como um arquivo com seus documentos, indexa o contrato para poder te responder citando a página e o artigo de onde sai a resposta, guarda o histórico de prêmios de cada anuidade para te mostrar seu aumento interanual real —e distinguir se veio ou não com sinistros declarados—, te avisa do vencimento com antecedência suficiente para exercer o pré-aviso, e gera um resumo de coberturas com o qual comparar ofertas em igualdade de condições. Também redige documentos como a oposição a um aumento ou a comunicação de não renovação, e te deixa os telefones de assistência e sinistros a um toque.
Não vende apólices, não media e não cobra comissão: é seu lado da mesa. Se você quer começar pelo básico, envie o contrato do seu seguro de carro para o gestor de seguros e copiloto de apólices da AIsToHire e veja o que realmente diz sua apólice antes que chegue o próximo recibo.
Envie as condições e os recibos do seu seguro de carro para aiSeguros: você verá seu aumento interanual real, receberá o aviso antes do vencimento e terá o dossiê de coberturas pronto para comparar ofertas em igualdade de condições.
Envie as condições e os recibos do seu seguro de carro para aiSeguros: você verá seu aumento interanual real, receberá o aviso antes do vencimento e terá o dossiê de coberturas pronto para comparar ofertas em igualdade de condições.Continue lendo

Discutir pelo WhatsApp ou pessoalmente: o que a ciência diz sobre conflitos de casal por mensagens

Mapa mental, mapa conceitual e esquema: diferenças e quando usar cada um

Quishing: como eles trocam o QR do seu negócio por um falso (e como evitá-lo)
