 aiSeguros
Dlaczego twoje ubezpieczenie samochodu zdrożało w 2026: średnia składka 1 412 € i historyczny rekord
Zespół aiSegurosNapisane z pomocą AI15 min czytaniaW skrócie
- Średnia składka za ubezpieczenie samochodu w porównywarkach osiągnęła historyczne maksimum 1 411,94 € w drugim kwartale 2026 roku, czyli o 7,45 % więcej niż rok wcześniej, według indeksu ubezpieczeń samochodowych Kelisto (badanie z 1 lipca 2026).
- Wzrost napędza autocasco bez udziału własnego (3 165,91 €, +12,68 %): ubezpieczenie OC wręcz potaniało o 6,51 % do 503,01 €.
- W rzeczywistym portfelu brokerów obraz jest łagodniejszy: średnia składka 462 € w 2 kw. 2026 (+2,9 %), według raportu PRISMA ebroker przytoczonego przez INESE 10 lipca 2026. Uwaga: kto odnawia, płaci więcej niż ten, kto przychodzi nowy.
- Prawdziwych przyczyn jest cztery i żadna z nich to nie „wszystko zdrożało”: droższe naprawy (średnio 684 €, +9 %), koszt szkodowości (10 189 mln € w 2024 r., według UNESPA), ekstremalny klimat i inflacja (CPI 4,9 % w październiku 2026).
- Przed odnowieniem masz trzy dźwignie: sprawdzić swój skumulowany wzrost rok do roku, wymagać dotrzymania dwumiesięcznego uprzedzenia z artykułu 22 Ustawy o umowie ubezpieczenia i porównywać z tym samym zakresem ochrony, a nie z okrojoną polisą.
Jeśli tej jesieni otworzyłeś rachunek za ubezpieczenie samochodu i zatrzymałeś wzrok na kwocie, to nie twoja wina: rok 2026 to rok, w którym średnia składka za ubezpieczenie samochodu pobiła w Hiszpanii rekord. Poniżej uczciwe rozbicie tego, dlaczego wzrosła, jaka część tego wzrostu naprawdę dotyczy ciebie i co możesz zrobić, zanim polisa odnowi się sama. I uwaga o przejrzystości: ten blog należy do aiSeguros, aplikacji AIsToHire, która działa jako menedżer ubezpieczeń i kopilot polis; na końcu artykułu zobaczysz, jak się wpisuje, ale treść poniżej przyda się tak samo, nawet jeśli zrobisz to w arkuszu kalkulacyjnym.
O ile wzrosło ubezpieczenie samochodu w 2026 roku: średnio 1 411,94 €, czyli o 7,45 % więcej
Średnia składka za ubezpieczenie samochodu wyniosła 1 411,94 € w drugim kwartale 2026 roku, czyli o 7,45 % więcej niż rok wcześniej (dodatkowe 97,93 €) i o 12,73 % więcej niż w pierwszym kwartale (o 159,47 € więcej). To najwyższy poziom zarejestrowany przez indeks Kelisto, opracowany 1 lipca 2026 na podstawie około 23 000 miesięcznych wycen użytkowników porównywarki u ponad 20 ubezpieczycieli.
Ważny niuans kryje się w rozbiciu na warianty, bo to wyjaśnia prawie cały wzrost:
| Wariant | Średnia składka 2 kw. 2026 | Zmiana rok do roku |
|---|---|---|
| OC | 503,01 € | −6,51 % |
| OC rozszerzone | 566,89 € | −4,62 % |
| Autocasco bez udziału własnego | 3 165,91 € | +12,68 % |
| Średnia rynkowa (porównywarka) | 1 411,94 € | +7,45 % |
Źródło: indeks ubezpieczeń samochodowych Kelisto, 2 kw. 2026.
Innymi słowy: jeśli masz OC, rynek jest tańszy niż rok temu; jeśli masz autocasco, płacisz rachunek za wszystkich. W ciągu roku najdroższy był czerwiec (1 476,82 €), a najtańszy styczeń (1 249,40 €). A wiek nadal ciąży jak kamień: kierowcy do 24 lat płacili średnio 3 142,08 €, ponad dwa razy więcej niż grupa 35–44 lata (1 367,24 €).
Uwaga: 1 412 € to cena z porównywarki, a nie to, co płaci przeciętny kierowca
Te 1 411,94 € to średnia cena wycen, o które ludzie proszą w porównywarce, a nie średnia składka żywych polis w kraju. W kanale brokerów raport PRISMA ebroker określa średnią składkę komunikacyjną w drugim kwartale 2026 na 462 €, ze wzrostem rok do roku o 2,9 %. To dwa różne obrazy tego samego rynku i nie należy ich mieszać.
Ten sam raport podaje jednak liczbę, na którą naprawdę powinieneś patrzeć:
| Wskaźnik (kanał brokerów, 2 kw. 2026) | Średnia składka | Zmiana rok do roku |
|---|---|---|
| Portfel (polisy, które się odnawiają) | 470 € | +4,7 % |
| Nowa produkcja (nowe polisy) | 441 € | −2,2 % |
| Razem komunikacyjne | 462 € | +2,9 % |
Źródło: raport PRISMA ebroker, przytoczony przez INESE, 10 lipca 2026.
Lojalny klient płaci więcej niż ten, który dopiero przyszedł. To nie wrażenie: portfel rośnie o prawie 5 %, a nowa produkcja spada. Ta luka —to, co branża nazywa price walking— jest powodem numer jeden, dla którego warto pytać o cenę co roku, nawet jeśli nie zamierzasz się przenosić.
Prawdziwe przyczyny wzrostu (i dlaczego „to inflacja” nie jest odpowiedzią)
Wzrost cen ubezpieczeń samochodowych w 2026 roku ma cztery mierzalne motory: droższe naprawy, łączny koszt szkodowości, szkody od ekstremalnych zjawisk pogodowych i inflację ogólną. Kiedy przez telefon mówią ci „wszystko zdrożało”, podają czwarty czynnik i ukrywają trzy pierwsze, które naprawdę wyjaśniają, dlaczego rośnie twój wariant, a inne nie.
1. Naprawa nowoczesnego samochodu kosztuje znacznie więcej
Średni koszt naprawy w hiszpańskich warsztatach osiągnął 684 € w pierwszym półroczu 2026, czyli o 9 % więcej niż rok wcześniej, według analizy branżowej Autofacil przytoczonej przez Autoingeniería 5 sierpnia 2026. Powodem nie są tylko ceny części: to czas diagnostyki, sprzęt diagnostyczny specyficzny dla marki i ceny komponentów elektronicznych.
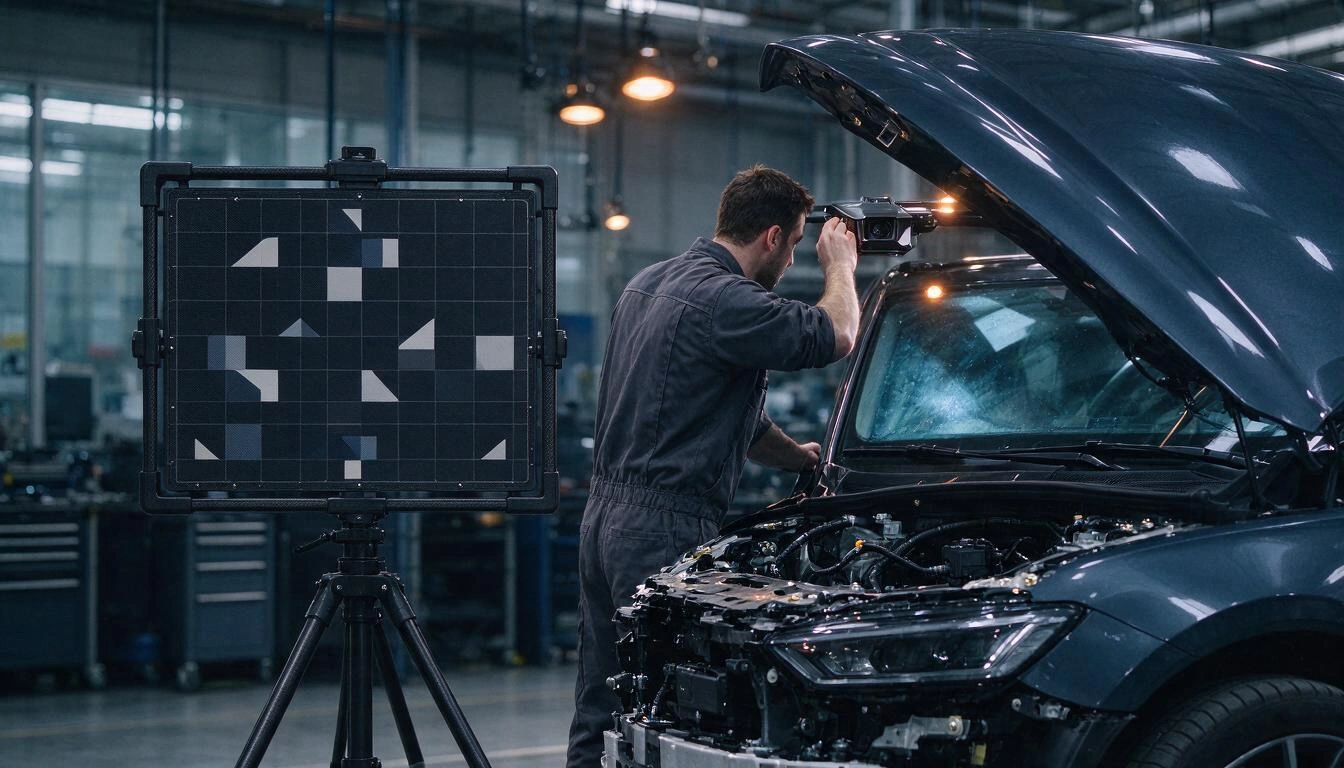
Systemy wspomagania kierowcy (ADAS) to wielki mnożnik. Według przeglądu międzynarodowych badań opublikowanego przez Motor16 15 czerwca 2026, przy naprawie lusterka bocznego komponenty ADAS stanowią nawet ponad 70 % kosztu, a przy lekkiej kolizji tylnej 41 %. Wymiana szyby czołowej z kamerą wymusza dodatkowo rekalibrację czujników, od 150 do 300 € więcej według Motor16.
Nie należy jednak przesadzać z udziałem samego warsztatu: według danych INE zebranych przez Fagenauto i opublikowanych przez Posventa 14 października 2026, rachunek w warsztacie wzrósł o 4,1 % rok do roku między sierpniem 2025 a sierpniem 2026, czyli poniżej inflacji ogólnej. To, co winduje koszt szkody, nie jest godziną robocizny: to to, co trzeba wymienić i skalibrować.
2. Szkodowość to rachunek na 10 189 milionów euro
Ubezpieczenia komunikacyjne obsłużyły około 11 milionów szkód i wypłaciły 10 189 milionów euro, ze średnim kosztem 920 € na szkodę, według zestawienia opublikowanego przez UNESPA 10 lutego 2026 na podstawie danych z 2024 roku. To jedna obsługa co trzy sekundy.
| Ochrona | Średni koszt na szkodę | Udział |
|---|---|---|
| Odpowiedzialność cywilna za uszczerbek na zdrowiu | 7 218 € | 4,3 % szkód, ponad jedna trzecia wypłaconej kwoty |
| Pożar pojazdu | 4 436 € | — |
| Szkody własne | 1 090 € | 1 na 5 szkód |
| Pomoc drogowa | 149 € | ponad 40 % szkód |
Źródło: UNESPA, dane z 2024 roku opublikowane 10 lutego 2026.
Ta tabela wyjaśnia, dlaczego autocasco drożeje, a OC tanieje: ochrona szkód własnych —ta, która zamienia OC w autocasco— kosztuje średnio 1 090 € na szkodę i uruchamia się w jednym na pięć zdarzeń. Według tych samych danych UNESPA tylko 39,9 % pojazdów ma wykupioną tę ochronę, wobec 77,8 % z ubezpieczeniem szyb i 87,6 % z ochroną prawną. Czyli: mniejszość ubezpieczonych koncentruje najdroższą część szkody i to tej mniejszości przeszacowuje się polisę.
3. Ekstremalny klimat to już pozycja w budżecie
Zjawiska nadzwyczajne odszkodowuje Consorcio de Compensación de Seguros, a nie twój ubezpieczyciel, ale ich skala wyznacza kontekst branży. Z powodu DANA z października 2024 Consorcio otrzymało 251 813 wniosków i wypłaciło 4 484 miliony euro w 212 855 sprawach do 5 czerwca 2026, a szacowany koszt końcowy to około 4 800 milionów, według zestawienia komunikatów informacyjnych Consorcio. Z tej kwoty 1 203 miliony przypadły na 132 548 pojazdów: najliczniejsze ryzyko całej katastrofy.
I oto szczegół, którego prawie nikt nie wyjaśnia przez telefon: grad, kamienie gradowe, piorun czy spadnięcie gałęzi NIE są ryzykami nadzwyczajnymi. Nie płaci ich Consorcio: płaci je twoja polisa, jeśli je masz wykupione. To właśnie ten rodzaj ochrony znika, gdy „tanieją” ci ubezpieczenie przez okrojenie gwarancji.
4. Inflacja ogólna, która istnieje, ale przychodzi ostatnia
Ogólny hiszpański CPI wyniósł 4,9 % rok do roku w październiku 2026, według szybkiego szacunku CPI z INE. To realny czynnik: drożeje robocizna, części, holowanie i rzeczoznawcy. Ale to tło obrazu, a nie powód, dla którego twoje autocasco rośnie o 12 %, podczas gdy OC sąsiada tanieje o 6 %.
5. Czynnik, którego firma ci nie zacytuje: odbudowa marż
Jest piąty powód i jest czysto biznesowy. Po dwóch latach strat z powodu droższych napraw segment komunikacyjny poprawił swój wynik techniczny o 53 % w pierwszym półroczu 2026 w stosunku do czerwca 2025, stając się drugim najbardziej rentownym segmentem ubezpieczeń majątkowych, według danych ICEA przytoczonych przez Autopos 18 września 2026. Sama informacja branżowa przypisuje to odbicie „podwyżce taryf stosowanej w ostatnich latach”.
Po ludzku: część twojej podwyżki finansuje realne koszty, a część odbudowuje utraconą marżę. Obie rzeczy są uprawnione, ale mówią ci tylko o jednej.
Co mówi prawo: muszą cię uprzedzić z dwumiesięcznym wyprzedzeniem
Artykuł 22 Ustawy 50/1980 o umowie ubezpieczenia zobowiązuje ubezpieczyciela do zakomunikowania każdej zmiany umowy —w tym podwyżki składki— z co najmniej dwumiesięcznym wyprzedzeniem przed zakończeniem bieżącego okresu. I ustala asymetryczne terminy: ubezpieczający może sprzeciwić się przedłużeniu z miesięcznym wyprzedzeniem, podczas gdy ubezpieczyciel potrzebuje dwóch. Obowiązujący tekst przeczytasz w artykule 22 Ustawy o umowie ubezpieczenia opublikowanym w BOE.
Trzy praktyczne konsekwencje:
- Zachowaj pismo o odnowieniu i jego datę. Jeśli informacja o podwyżce nie dotarła z dwumiesięcznym wyprzedzeniem, masz argument, by żądać zachowania poprzedniej składki.
- Nie czekaj do ostatniego dnia. Jeśli nie chcesz odnawiać, zawiadomienie musi wyjść z miesięcznym wyprzedzeniem i musisz móc udowodnić, że je wysłałeś i kiedy.
- Warunki dotyczące sprzeciwu wobec przedłużenia muszą być wyróżnione w polisie. Jeśli ich nie znajdziesz, to również punkt na twoją korzyść.
Jeśli spór się zaostrza, droga prowadzi najpierw do Działu Obsługi Klienta (SAC) firmy i dopiero potem do Generalnej Dyrekcji Ubezpieczeń. To nie drobna formalność: spośród skarg złożonych do DGSFP 5 152 uznano za niedopuszczalne, bo nie wyczerpano wcześniej SAC, a segment pojazdów zgromadził 1 841 skarg, drugi najczęściej zgłaszany po ubezpieczeniach mieszkaniowych, według sprawozdania Działu Skarg z danymi za 2024 przytoczonego przez Gacetín Madrid 16 października 2026. Wśród rozstrzygniętych spraw raport był korzystny dla skarżącego w 44,67 % przypadków wobec 30,09 % korzystnych dla instytucji.
Twoja podwyżka to nie średnia: policz swoją skumulowaną, a nie roczną
Liczba, która cię interesuje, to nie 7,45 % rynku: to ile wzrosła twoja polisa od chwili zawarcia, z tym samym samochodem, tym samym użytkowaniem i bez zgłoszonych szkód. A tego rachunku prawie nikt nie robi, bo wymaga pod ręką rachunku sprzed trzech czy czterech lat.
Zrób to ćwiczenie na własnych rachunkach (liczby poniżej to przykład obliczeń, a nie dane rynkowe):
| Rok ubezpieczeniowy | Zapłacona składka | Wzrost roczny | Skumulowany od początku |
|---|---|---|---|
| 2023 | 620 € | — | — |
| 2024 | 668 € | +7,7 % | +7,7 % |
| 2025 | 712 € | +6,6 % | +14,8 % |
| 2026 | 790 € | +11,0 % | +27,4 % |
Podwyżka o 11 % wydaje się do przyjęcia w oderwaniu. +27,4 % skumulowane w trzy lata bez ani jednej szkody to już inna rozmowa i taką trzeba prowadzić z firmą albo z porównywarką. Trzy sprawdzenia, które zmieniają wynik tej rozmowy:
- Czy w tym okresie zgłaszałeś szkody? Jeśli nie, poproś o uzasadnienie podwyżki czymś innym niż „inflacja”.
- Czy zakres ochrony zmienił się między latami? Czasem składka „tylko” rośnie o 4 %, ale wprowadzono udział własny 300 € albo usunięto samochód zastępczy.
- Czy zmieniła się wartość pojazdu? Samochód, który traci wartość, powinien w autocasco obniżać składkę, a nie ją podnosić.
Jak porównywać bez oszukiwania siebie: ta sama ochrona, a nie ten sam nagłówek
Najszybszy sposób na „oszczędzenie” 400 € na ubezpieczeniu samochodu to kupno gorszej polisy bez zorientowania się. Zanim poprosisz o ceny, przygotuj dossier swojej obecnej ochrony i wymagaj, żeby oferty były mierzone według niego, punkt po punkcie. Jak widziałeś wyżej, dwie polisy mogą nazywać się tak samo —„autocasco”— i kosztować 3 165 € albo połowę tego po prostu dlatego, że jedna ma udział własny, a druga nie.
To minimum, które trzeba mieć spisane na porównanie:
| Co porównać | Dokładne pytanie |
|---|---|
| Wariant | OC, OC rozszerzone, autocasco z udziałem własnym czy bez? |
| Udział własny | Jaki i czy dotyczy wszystkich szkód własnych, czy tylko niektórych? |
| Szkody własne | Czy obejmuje szkody od gradu, kamieni gradowych, pioruna i spadających przedmiotów? |
| Szyby | Czy zawiera rekalibrację ADAS po wymianie szyby czołowej? |
| Assistance | Od kilometra 0 czy od 25 km? Czy zawiera samochód zastępczy i na ile dni? |
| Kierowcy | Jeden kierowca, okazjonalny, poniżej 25 lat? Z jaką dopłatą? |
| Wycena | Wartość rynkowa, ulepszona wartość rynkowa czy wartość nowego pojazdu, i przez ile lat? |
| Ochrona prawna | Z jakim limitem i z wolnym wyborem adwokata? |
| Warsztaty | Obowiązkowa sieć współpracująca czy dowolny warsztat? |
| Obsługa | Telefon szkodowy 24 h i zobowiązany termin oględzin? |
Dwie zasady, które oszczędzają przykrości: poproś o szczegółowe warunki polisy przed podpisaniem, a nie po, i nie anuluj starej polisy, dopóki nie masz wystawionej nowej z dopasowaną datą wejścia w życie. Dzień bez ubezpieczenia z samochodem na ulicy to nie luka administracyjna, to wykroczenie.
Błędy, które drogo kosztują przy odnawianiu ubezpieczenia samochodu
Najczęstszy błąd to nie pozostanie przy drogiej polisie, lecz pozwolenie, by odnowiła się sama bez przejrzenia. Oto te, które kosztują najwięcej:
- Przegapienie miesięcznego terminu na sprzeciw wobec przedłużenia i zostanie związanym na kolejny pełny rok.
- Niezachowywanie poprzednich rachunków, przez co nie da się udowodnić skumulowanej podwyżki.
- Porównywanie tylko ceny końcowej bez wyrównania udziału własnego, wyceny pojazdu ani assistance.
- Zapominanie, że zniżka za bezszkodowość nie podróżuje sama: poproś pisemnie dotychczasową firmę o historię szkodowości, zanim odejdziesz.
- Przyjęcie „oferty retencyjnej” bez obejrzenia nowych warunków: czasem zniżka bierze się z usuniętej gwarancji.
- Trzymanie polisy w poczcie e-mail, gdzie w dniu szkody jej nie znajdziesz i kończysz, dzwoniąc pod numer, którego też nie masz.
Najczęstsze pytania
Dlaczego ubezpieczenie samochodu mi podrożało, skoro nie zgłosiłem żadnej szkody?
Ponieważ cena nie zależy tylko od twojej historii: zależy od średniego kosztu szkód twojego profilu, twojej okolicy i typu pojazdu oraz od polityki cenowej firmy. W 2026 roku te koszty wzrosły przez droższe naprawy —684 € średnio, o 9 % więcej, według analizy przytoczonej przez Autoingeniería— i przez odbudowę marż w segmencie. Mimo to masz prawo prosić o wyjaśnienie podwyżki i jej nie przyjąć.
Ile średnio kosztuje ubezpieczenie samochodu w 2026 roku?
Średnia składka w porównywarkach wyniosła 1 411,94 € w drugim kwartale 2026 roku, z 503,01 € za OC i 3 165,91 € za autocasco bez udziału własnego (Kelisto). W rzeczywistym portfelu kanału brokerów średnia składka komunikacyjna wyniosła w tym samym kwartale 462 € (PRISMA ebroker przez INESE). To dwie różne miary: pierwsza mierzy wyceny, druga żywe polisy.
Czy mogą podnieść składkę bez uprzedzenia?
Nie bez dotrzymania uprzedzenia. Artykuł 22 Ustawy o umowie ubezpieczenia zobowiązuje ubezpieczyciela do zakomunikowania każdej zmiany umowy, w tym składki, z co najmniej dwumiesięcznym wyprzedzeniem przed końcem bieżącego okresu. Jeśli takiej informacji nie było, możesz żądać utrzymania poprzedniej składki; zacznij od Działu Obsługi Klienta firmy.
Z jakim wyprzedzeniem muszę zawiadomić, jeśli nie chcę odnawiać?
Miesiąc przed wygaśnięciem, według tego samego artykułu 22. Zawiadomienie warto wysłać w sposób, który pozostawia ślad treści i daty, bo ciężar dowodu, że zawiadomiłeś w terminie, spoczywa na tobie.
Czy opłaca mi się przejść z autocasco na OC rozszerzone?
Zależy od wieku i wartości samochodu, a nie od ceny rachunku. Dane UNESPA określają średni koszt szkody własnej na 1 090 €, a ta ochrona uruchamia się w jednym na pięć zdarzeń. Jeśli roczna różnica składki jest mniejsza niż szkoda, której nie udźwignąłbyś naraz, utrzymanie szkód własnych nadal ma sens; jeśli samochód jest już mało wart, prawdopodobnie nie.
Czy moje ubezpieczenie pokrywa grad i powodzie?
To dwie różne rzeczy. Powodzie nadzwyczajne i inne zjawiska katastroficzne odszkodowuje Consorcio de Compensación de Seguros, które z powodu DANA 2024 wypłaciło 1 203 miliony euro za 132 548 pojazdów. Grad, kamienie gradowe czy spadnięcie gałęzi nie są ryzykami nadzwyczajnymi: płaci je twoja polisa tylko wtedy, gdy masz wykupioną tę gwarancję. Sprawdź to w szczegółowych warunkach polisy przed następną burzą.
Co zrobić, jeśli firma odrzuci moją skargę dotyczącą podwyżki?
Najpierw złóż pisemną skargę do Działu Obsługi Klienta ubezpieczyciela, który ma termin na odpowiedź. Dopiero gdy go wyczerpiesz, możesz zwrócić się do Działu Skarg DGSFP: faktycznie 5 152 skargi uznano za niedopuszczalne z powodu pominięcia tego kroku, według sprawozdania z danymi za 2024 przytoczonego przez Gacetín Madrid.
Czy naprawdę płacę więcej jako stary klient?
Dane wskazują, że tak. W kanale brokerów średnia składka komunikacyjna w portfelu wzrosła o 4,7 % rok do roku do 470 € w 2 kw. 2026, podczas gdy nowa produkcja spadła o 2,2 % do 441 € (PRISMA ebroker przez INESE). Pytanie o cenę co roku, nawet jeśli zostajesz, to najtańszy sposób na skorygowanie tej luki.
Co powinieneś mieć gotowe przed następnym terminem wygaśnięcia
Cała ta rozmowa wygrywa się lub przegrywa na bardzo mało efektownej sprawie: mieć pod ręką szczegółowe warunki, rachunki z ostatnich lat i dokładną datę wygaśnięcia. Dokładnie to rozwiązuje aiSeguros, aplikacja AIsToHire: zapisuje każdą polisę jako teczkę z dokumentami, indeksuje warunki, żeby móc odpowiadać z podaniem strony i artykułu, z którego pochodzi odpowiedź, przechowuje historię składek z każdego roku, by pokazać twoją realną podwyżkę rok do roku —i rozróżnić, czy szła ze zgłoszonymi szkodami, czy nie—, przypomina o wygaśnięciu z wyprzedzeniem wystarczającym do skorzystania z uprzedzenia i generuje podsumowanie zakresu ochrony, dzięki któremu porównasz oferty na równych warunkach. Redaguje też pisma, takie jak sprzeciw wobec podwyżki czy zawiadomienie o nieodnawianiu, i daje telefony assistance i szkodowe jednym dotknięciem.
Nie sprzedaje polis, nie pośredniczy i nie pobiera prowizji: to twoja strona stołu. Jeśli chcesz zacząć od podstaw, wgraj warunki swojego ubezpieczenia samochodu do menedżera ubezpieczeń i kopilota polis AIsToHire i zobacz, co naprawdę mówi twoja polisa, zanim przyjdzie następny rachunek.
Wgraj warunki i rachunki swojego ubezpieczenia samochodu do aiSeguros: zobaczysz swoją realną podwyżkę rok do roku, dostaniesz przypomnienie przed wygaśnięciem i będziesz mieć gotowe dossier ochrony, by porównywać oferty na równych warunkach.
Wgraj warunki i rachunki swojego ubezpieczenia samochodu do aiSeguros: zobaczysz swoją realną podwyżkę rok do roku, dostaniesz przypomnienie przed wygaśnięciem i będziesz mieć gotowe dossier ochrony, by porównywać oferty na równych warunkach.Czytaj dalej

Kłótnia na WhatsAppie czy rozmowa na żywo: co mówi nauka o konfliktach w parze przez wiadomości

Mapa myśli, mapa pojęć i konspekt: różnice i kiedy używać każdego z nich

Quishing: tak podmieniają kod QR Twojej firmy na fałszywy (i jak temu zapobiec)
