 aiSeguros
Hvorfor bilforsikringen din har steget i 2026: gjennomsnittspremie på 1 412 € og historisk rekord
Teamet i aiSegurosSkrevet med AI-hjelp16 min lesetidKort fortalt
- Gjennomsnittspremien for bilforsikring i sammenligningstjenestene nådde en historisk topp på 1 411,94 € i andre kvartal 2026, 7,45 % mer enn et år tidligere, ifølge Kelistos bilforsikringsindeks (studie fra 1. juli 2026).
- Økningen drives av kaskoforsikring uten egenandel (3 165,91 €, +12,68 %): Ansvarsforsikringen falt faktisk med 6,51 % til 503,01 €.
- I meglernes faktiske portefølje er bildet mykere: gjennomsnittspremie på 462 € i 2. kvartal 2026 (+2,9 %), ifølge PRISMA-rapporten fra ebroker gjengitt av INESE 10. juli 2026. Merk: den som fornyer, betaler mer enn den som kommer nytt inn.
- De reelle årsakene er fire, og ingen av dem er «alt har blitt dyrere»: dyrere reparasjoner (684 € i gjennomsnitt, +9 %), skadekostnader (10 189 M€ i 2024, ifølge UNESPA), ekstremvær og inflasjon (KPI på 4,9 % i oktober 2026).
- Før du fornyer, har du tre spaker: sjekke din akkumulerte økning år for år, kreve at varselfristen på to måneder i artikkel 22 i forsikringsavtaleloven (Ley de Contrato de Seguro) er overholdt, og sammenligne med de samme dekningene, ikke med en nedkuttet polise.
Hvis du har åpnet bilforsikringsfakturaen i høst og blitt sittende og se på tallet, er det ikke deg det er noe galt med: 2026 har vært året da gjennomsnittspremien for bilforsikring slo rekord i Spania. Det som følger, er en ærlig gjennomgang av hvorfor den har steget, hvor mye av økningen som faktisk gjelder deg, og hva du kan gjøre før polisen fornyes av seg selv. Og en åpenhetsnotis: Denne bloggen tilhører aiSeguros, AIsToHire-appen som fungerer som forsikringsbehandler og polise-copilot; på slutten av artikkelen ser du hvordan den passer inn, men innholdet under er like nyttig om du gjør det med et regneark.
Hvor mye har bilforsikringen steget i 2026: 1 411,94 € i gjennomsnitt, 7,45 % mer
Gjennomsnittspremien for bilforsikring lå på 1 411,94 € i andre kvartal 2026, 7,45 % mer enn et år tidligere (97,93 € ekstra) og 12,73 % mer enn i første kvartal (159,47 € mer). Det er det høyeste nivået registrert i Kelistos indeks, utarbeidet 1. juli 2026 på grunnlag av rundt 23 000 månedlige prisberegninger fra brukere av sammenligningstjenesten hos mer enn 20 forsikringsselskaper.
Den viktige nyansen ligger i fordelingen etter forsikringstype, for den forklarer nesten hele økningen:
| Forsikringstype | Gjennomsnittspremie 2. kv. 2026 | Endring fra året før |
|---|---|---|
| Ansvarsforsikring | 503,01 € | −6,51 % |
| Utvidet ansvarsforsikring | 566,89 € | −4,62 % |
| Kasko uten egenandel | 3 165,91 € | +12,68 % |
| Markedsgjennomsnitt (sammenligningstjeneste) | 1 411,94 € | +7,45 % |
Kilde: Kelistos bilforsikringsindeks, 2. kv. 2026.
Sagt på en annen måte: Hvis du har ansvarsforsikring, er markedet billigere enn for ett år siden; hvis du har kasko, betaler du regningen for alle. Innenfor året var juni den dyreste måneden (1 476,82 €) og januar den billigste (1 249,40 €). Og alderen veier fortsatt tungt: Førere opp til 24 år betalte i gjennomsnitt 3 142,08 €, mer enn det dobbelte av aldersgruppen 35 til 44 år (1 367,24 €).
Pass opp: 1 412 € er en pris fra sammenligningstjenester, ikke det den gjennomsnittlige føreren betaler
De 1 411,94 € er gjennomsnittsprisen på prisberegningene folk ber om i en sammenligningstjeneste, ikke gjennomsnittspremien på landets løpende polisene. I meglerkanalen setter PRISMA-rapporten fra ebroker gjennomsnittspremien for bil i andre kvartal 2026 til 462 €, med en årlig vekst på 2,9 %. Det er to ulike bilder av det samme markedet, og de bør ikke blandes.
Men den samme rapporten viser tallet du faktisk bør se på:
| Indikator (meglerkanalen, 2. kv. 2026) | Gjennomsnittspremie | Endring fra året før |
|---|---|---|
| Portefølje (polisene som fornyes) | 470 € | +4,7 % |
| Nyproduksjon (nye polisene) | 441 € | −2,2 % |
| Totalt bil | 462 € | +2,9 % |
Kilde: PRISMA-rapporten fra ebroker, gjengitt av INESE, 10. juli 2026.
Den trofaste kunden betaler dyrere enn den som nettopp har kommet. Det er ikke et inntrykk: Porteføljen stiger med nær 5 % mens nyproduksjonen faller. Dette gapet – det bransjen kaller price walking – er grunn nummer én til at det lønner seg å be om pris hvert år, selv om du ikke har tenkt å bytte.
De reelle årsakene til økningen (og hvorfor «det er inflasjonen» ikke er et svar)
Økningen i bilforsikring i 2026 har fire målbare drivere: dyrere reparasjoner, de samlede skadekostnadene, skader fra ekstreme værfenomener og den generelle inflasjonen. Når de sier på telefonen «alt har blitt dyrere», gir de deg den fjerde faktoren og skjuler de tre første, som er de som faktisk forklarer hvorfor din forsikringstype stiger og ikke andre.
1. Å reparere en moderne bil koster mye mer
Gjennomsnittskostnaden for en reparasjon på spanske verksteder nådde 684 € i første halvår 2026, 9 % mer enn året før, ifølge en bransjeanalyse fra Autofacil gjengitt av Autoingeniería 5. august 2026. Årsaken er ikke bare prisen på deler: Det er diagnosetiden, de merkespesifikke diagnoseverktøyene og prisen på de elektroniske komponentene.
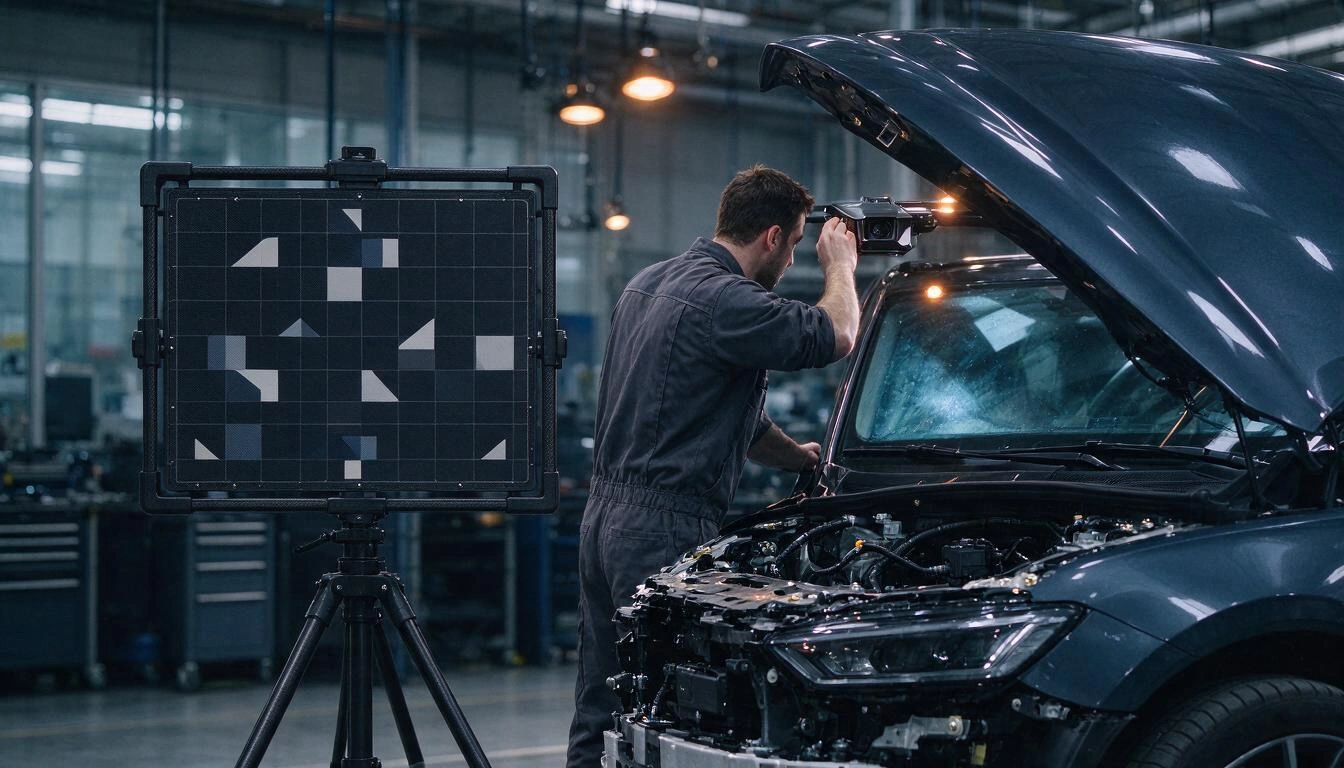
Kjøreassistansesystemene (ADAS) er den store multiplikatoren. Ifølge gjennomgangen av internasjonale studier publisert av Motor16 15. juni 2026 utgjør ADAS-komponentene ved reparasjon av et sidespeil mer enn 70 % av kostnaden, og ved en lett påkjørsel bakfra 41 %. Et bytte av frontrute med kamera krever dessuten rekalibrering av sensorene, mellom 150 og 300 € ekstra ifølge Motor16.
Man bør likevel ikke overdrive den rene verkstedsdelen: Ifølge data fra INE sammenstilt av Fagenauto og publisert av Posventa 14. oktober 2026 steg verkstedregningen med 4,1 % fra året før mellom august 2025 og august 2026, under den generelle inflasjonen. Det som sender kostnaden ved en skade i været, er ikke arbeidstimen: Det er hva som må byttes og kalibreres.
2. Skadene er en regning på 10 189 millioner euro
Bilforsikringen behandlet nesten 11 millioner skader og utbetalte 10 189 millioner euro, med en gjennomsnittskostnad på 920 € per skade, ifølge gjennomgangen publisert av UNESPA 10. februar 2026 med data fra 2024. Det tilsvarer én saksbehandling hvert tredje sekund.
| Dekning | Gjennomsnittskostnad per skade | Vekt |
|---|---|---|
| Ansvar for personskade | 7 218 € | 4,3 % av skadene, mer enn en tredjedel av utbetalt beløp |
| Brann i kjøretøyet | 4 436 € | — |
| Skader på egen bil | 1 090 € | 1 av 5 skader |
| Veihjelp | 149 € | mer enn 40 % av skadene |
Kilde: UNESPA, data fra 2024 publisert 10. februar 2026.
Denne tabellen forklarer hvorfor kaskoen stiger og ansvarsforsikringen faller: Dekningen for skader på egen bil – den som gjør en ansvarsforsikring til en kasko – koster i gjennomsnitt 1 090 € per skade og utløses i én av fem uhell. Ifølge de samme UNESPA-dataene har bare 39,9 % av kjøretøyene denne dekningen, mot 77,8 % som har rutedekning eller 87,6 % med rettshjelp. Altså: et mindretall av de forsikrede står for den dyreste delen av skaden, og det er dette mindretallet som får polisene sine reprisset.
3. Ekstremvær er allerede en budsjettlinje
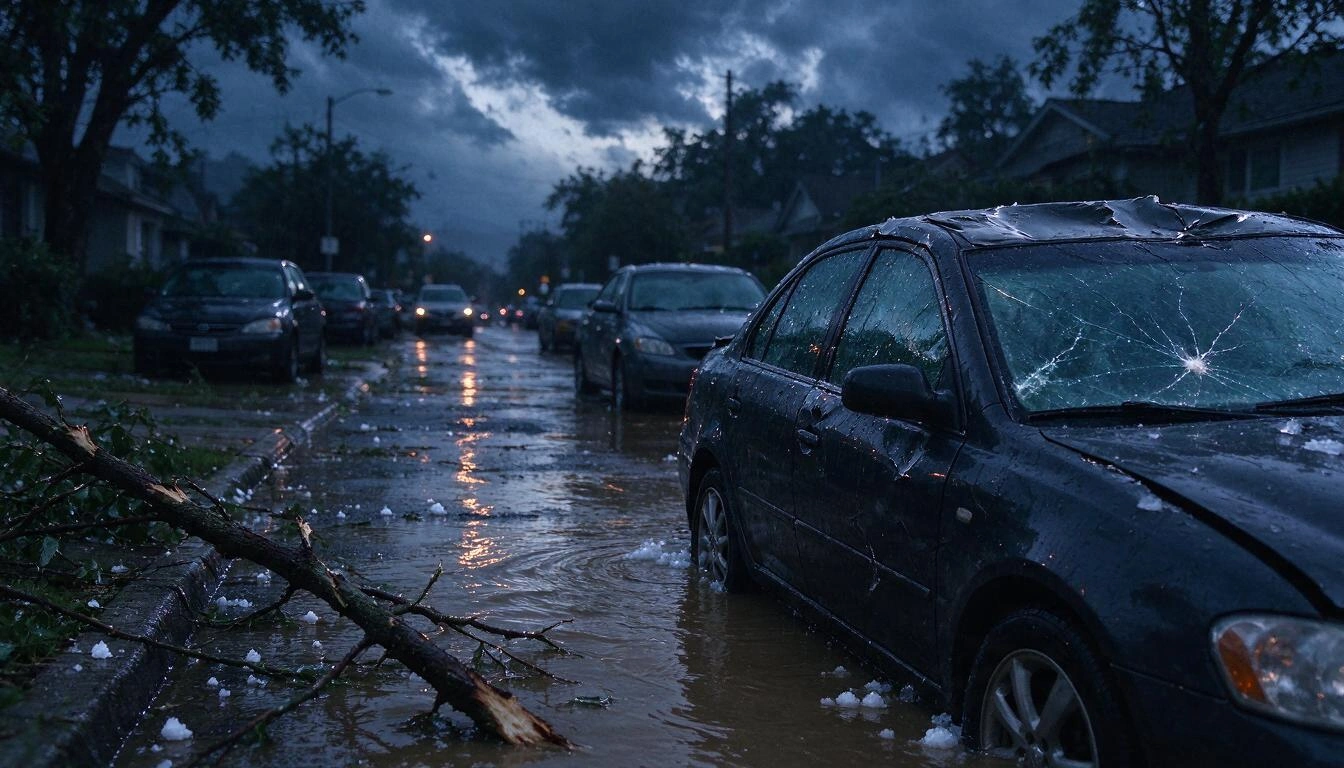
Ekstraordinære fenomener erstattes av Consorcio de Compensación de Seguros, ikke av forsikringsselskapet ditt, men omfanget setter rammen for hele bransjen. For DANA i oktober 2024 hadde Consorcio mottatt 251 813 krav og utbetalt 4 484 millioner euro i 212 855 saker per 5. juni 2026, med en estimert sluttkostnad på omtrent 4 800 millioner, ifølge oppsummeringen av Consorcios informasjonsnotater. Av dette beløpet gikk 1 203 millioner til 132 548 kjøretøy: den mest tallrike risikoen i hele katastrofen.
Og her er detaljen nesten ingen forklarer deg på telefonen: Hagl, haglskur, lyn eller et fallende tre er IKKE ekstraordinære risikoer. De dekkes ikke av Consorcio: De dekkes av polisen din, hvis du har dem med. Det er akkurat den typen dekning som forsvinner når de «gjør forsikringen billigere» ved å kutte garantier.
4. Den generelle inflasjonen, som finnes, men kommer sist
Den generelle spanske KPI-en lå på 4,9 % fra året før i oktober 2026, ifølge INEs foreløpige KPI-indikator. Det er en reell faktor: Den fordyrer arbeid, reservedeler, bergingsbiler og taksering. Men den er bakgrunnen i bildet, ikke grunnen til at kaskoen din stiger med 12 % mens naboens ansvarsforsikring faller med 6 %.
5. Faktoren selskapet ikke vil nevne: gjenoppretting av marginer
Det finnes en femte grunn, og den er rent forretningsmessig. Etter to regnskapsår med underskudd på grunn av dyrere reparasjoner forbedret bilbransjen sitt tekniske resultat med 53 % i første halvår 2026 sammenlignet med juni 2025, og ble den nest mest lønnsomme skadeforsikringsgrenen, ifølge ICEA-data gjengitt av Autopos 18. september 2026. Bransjens egen informasjon tilskriver denne bedringen «økningen i tariffene de siste regnskapsårene».
Oversatt: En del av økningen din finansierer reelle kostnader, og en del gjenoppretter en margin som var tapt. Begge deler er legitime, men bare den ene blir fortalt deg.
Hva loven sier: de må varsle deg to måneder i forveien
Artikkel 22 i lov 50/1980 om forsikringsavtaler pålegger forsikringsselskapet å meddele enhver endring av avtalen – premieøkning inkludert – minst to måneder før utløpet av den gjeldende perioden. Og den fastsetter asymmetriske frister: Forsikringstakeren kan motsette seg forlengelsen med én måned varsel, mens selskapet trenger to. Du kan lese den gjeldende teksten i artikkel 22 i forsikringsavtaleloven publisert i BOE.
Tre praktiske konsekvenser:
- Ta vare på fornyelsesbrevet og datoen. Hvis meldingen om økningen ikke kom to måneder før, har du et argument for å kreve at den tidligere premien respekteres.
- Ikke vent til siste dag. Hvis du ikke vil fornye, må varselet sendes en måned i forveien, og du må kunne bevise at du sendte det og når.
- Vilkårene om å motsette seg forlengelse må være uthevet i polisen. Hvis du ikke finner dem, er det også et punkt til din fordel.
Hvis tvisten eskalerer, er veien å klage først til selskapets kundeservice (SAC) og først deretter til Dirección General de Seguros. Det er ingen liten formalitet: Av klagene som ble levert til DGSFP, ble 5 152 avvist fordi SAC ikke var uttømt først, og kjøretøysgrenen samlet 1 841 klager, den nest mest klagde på etter hjemmeforsikring, ifølge årsberetningen til klagetjenesten med data fra 2024 gjengitt av Gacetín Madrid 16. oktober 2026. Blant de avgjorte sakene var rapporten gunstig for klageren i 44,67 % av tilfellene mot 30,09 % gunstig for selskapet.
Din økning er ikke gjennomsnittet: regn ut din akkumulerte, ikke årets
Tallet som interesserer deg, er ikke markedets 7,45 %: Det er hvor mye din polise har steget siden du tegnet den, med samme bil, samme bruk og uten skademeldinger. Og det regnestykket er det nesten ingen som gjør, fordi det krever at du har fakturaen fra for tre eller fire år siden for hånden.
Gjør denne øvelsen med dine egne fakturaer (tallene under er et regneeksempel, ikke markedsdata):
| Årsperiode | Betalt premie | Årlig økning | Akkumulert siden start |
|---|---|---|---|
| 2023 | 620 € | — | — |
| 2024 | 668 € | +7,7 % | +7,7 % |
| 2025 | 712 € | +6,6 % | +14,8 % |
| 2026 | 790 € | +11,0 % | +27,4 % |
En økning på 11 % virker overkommelig isolert. Et akkumulert +27,4 % på tre år uten en eneste skademelding er en annen samtale, og det er den du må ta med selskapet eller sammenligningstjenesten. Tre kontroller som endrer utfallet av den samtalen:
- Har du meldt skader i perioden? Hvis ikke, be dem begrunne økningen med noe annet enn «inflasjonen».
- Har dekningene endret seg mellom årsperiodene? Noen ganger stiger premien «bare» 4 %, men de har lagt inn en egenandel på 300 € eller fjernet erstatningsbilen.
- Har verdien av kjøretøyet endret seg? En bil som synker i verdi bør, i en kasko, trekke premien ned, ikke opp.
Hvordan sammenligne uten å lure deg selv: samme dekning, ikke samme overskrift
Den raskeste måten å «spare» 400 € på bilforsikringen er å kjøpe en dårligere polise uten å merke det. Før du ber om priser, sett sammen en dossier over din nåværende dekning og krev at tilbudene måles mot den, punkt for punkt. Som du så ovenfor kan to polisene hete det samme – «kasko» – og koste 3 165 € eller halvparten rett og slett fordi den ene har egenandel og den andre ikke.
Dette er det minste du må ha skriftlig med inn i sammenligningen:
| Hva som skal sammenlignes | Det nøyaktige spørsmålet du bør stille |
|---|---|
| Forsikringstype | Ansvar, utvidet ansvar, kasko med egenandel eller kasko uten egenandel? |
| Egenandel | Hvor stor, og gjelder den alle skader på egen bil eller bare noen? |
| Skader på egen bil | Dekker den skader fra hagl, haglskur, lyn og fallende gjenstander? |
| Ruter | Inkluderer den ADAS-rekalibrering etter bytte av frontrute? |
| Veihjelp | Fra kilometer 0 eller fra 25 km? Inkluderer den erstatningsbil og hvor mange dager? |
| Førere | Enkeltfører, tilfeldig fører, under 25 år? Med hvilket tillegg? |
| Verdsettelse | Markedsverdi, forbedret markedsverdi eller nyverdi, og i hvor mange år? |
| Rettshjelp | Med hvilken grense og med fritt valg av advokat? |
| Verksteder | Obligatorisk avtalenettverk eller fritt verksted? |
| Service | Skadetelefon 24 timer og forpliktet takseringsfrist? |
To regler som sparer deg for bry: Be om de særskilte vilkårene før du signerer, ikke etterpå, og ikke si opp den gamle polisen før den nye er utstedt og med ikrafttredelsesdato på plass. En dag uten forsikring med bilen på gaten er ikke et administrativt hull, det er et lovbrudd.
Feil som blir dyre når du fornyer bilforsikringen
Den vanligste feilen er ikke å bli sittende med en dyr polise: Det er å la den fornyes av seg selv uten å ha sett på den. Dette er de som koster mest penger:
- Å la fristen på én måned gå for å motsette seg forlengelsen og bli bundet i et helt år til.
- Å ikke ta vare på tidligere fakturaer, slik at det blir umulig å bevise den akkumulerte økningen.
- Å sammenligne bare sluttprisen uten å likestille egenandel, verdsettelse av kjøretøyet eller veihjelp.
- Å glemme at bonusen for skadefrihet ikke følger med av seg selv: Be skriftlig om skadehistorikken din fra det forlatte selskapet før du går.
- Å godta et «tilbud for å beholde deg» uten å se de nye vilkårene: Noen ganger kommer rabatten fra en garanti de har fjernet.
- Å lagre polisen i e-posten, der du ikke finner den på skadedagen og ender med å ringe et nummer du heller ikke har.
Vanlige spørsmål
Hvorfor har bilforsikringen min steget selv om jeg ikke har meldt noen skade?
Fordi prisen ikke bare avhenger av din egen historikk: Den avhenger av gjennomsnittskostnaden for skader i din profil, ditt område og din kjøretøytype, og av selskapets prispolitikk. I 2026 steg disse kostnadene på grunn av dyrere reparasjoner – 684 € i gjennomsnitt, 9 % mer, ifølge analysen gjengitt av Autoingeniería – og på grunn av bransjens gjenoppretting av marginer. Likevel har du rett til å be om en forklaring på økningen og til å ikke godta den.
Hvor mye koster bilforsikring i gjennomsnitt i 2026?
Gjennomsnittspremien i sammenligningstjenester var 1 411,94 € i andre kvartal 2026, med 503,01 € for ansvarsforsikring og 3 165,91 € for kasko uten egenandel (Kelisto). I den faktiske porteføljen i meglerkanalen var gjennomsnittspremien for bil 462 € i det samme kvartalet (PRISMA fra ebroker via INESE). Det er to ulike mål: Det første måler tilbud, det andre løpende polisene.
Kan de øke premien uten å varsle meg?
Ikke uten å overholde varselfristen. Artikkel 22 i forsikringsavtaleloven pålegger forsikringsselskapet å meddele enhver endring av avtalen, premien inkludert, minst to måneder i forveien før utløpet av den gjeldende perioden. Hvis den meldingen ikke kom, kan du kreve at den tidligere premien beholdes; begynn med selskapets kundeservice.
Hvor lenge i forveien må jeg si fra hvis jeg ikke vil fornye?
En måned før forfall, ifølge den samme artikkel 22. Varselet bør sendes på en måte som dokumenterer innhold og dato, for bevisbyrden for at du varslet i tide, er din.
Lønner det seg å gå fra kasko til utvidet ansvarsforsikring?
Det avhenger av bilens alder og verdi, ikke av prisen på fakturaen. Dataene fra UNESPA setter gjennomsnittskostnaden for en skade på egen bil til 1 090 €, og den dekningen utløses i ett av fem uhell. Hvis den årlige premieforskjellen er mindre enn skaden du ikke kunne tatt på deg på en gang, er det fortsatt fornuftig å beholde skader på egen bil; hvis bilen allerede er verdt lite, trolig ikke.
Dekker forsikringen min hagl og oversvømmelser?
De er to ulike ting. Ekstraordinære oversvømmelser og andre katastrofefenomener erstattes av Consorcio de Compensación de Seguros, som for DANA i 2024 utbetalte 1 203 millioner euro for 132 548 kjøretøy. Hagl, haglskur eller fallende grener er ikke ekstraordinære risikoer: De dekkes av polisen din bare hvis du har den garantien. Sjekk det i dine særskilte vilkår før neste storm.
Hva gjør jeg hvis selskapet avviser klagen min på økningen?
Klag først skriftlig til forsikringsselskapets kundeservice, som har en frist for å svare deg. Først når du har uttømt den, kan du gå til klagetjenesten i DGSFP: Faktisk ble 5 152 klager avvist for å ha hoppet over det steget, ifølge årsberetningen med data fra 2024 gjengitt av Gacetín Madrid.
Betaler jeg virkelig mer for å være gammel kunde?
Dataene tyder på det. I meglerkanalen steg gjennomsnittspremien for bil i porteføljen med 4,7 % fra året før til 470 € i 2. kv. 2026, mens nyproduksjonen falt 2,2 % til 441 € (PRISMA fra ebroker via INESE). Å be om pris hvert år, selv om du blir, er den billigste måten å rette opp det gapet.
Det du bør ha klart før neste forfall
Hele denne samtalen vinnes eller tapes på noe lite glamorøst: å ha vilkårene, fakturaene fra de siste årene og den nøyaktige forfallsdatoen for hånden. Det er akkurat det aiSeguros, AIsToHire-appen, løser: Den lagrer hver polise som en sak med dokumentene sine, indekserer vilkårene slik at den kan svare deg med henvisning til siden og artikkelen svaret kommer fra, lagrer premiehistorikken for hver årsperiode for å vise deg din reelle økning fra år til år – og skille mellom om den kom med meldte skader eller ikke –, varsler deg om forfallet i god tid til at du kan utøve varselfristen, og lager en dekningsoversikt du kan sammenligne tilbud med på like vilkår. Den skriver også brev som innsigelse mot en økning eller melding om ikke-fornyelse, og gir deg telefonnumrene til veihjelp og skader med ett trykk.
Den selger ikke polisene, megler ikke og tar ikke provisjon: Den er din side av bordet. Hvis du vil begynne med det grunnleggende, last opp vilkårene for bilforsikringen din til AIsToHires forsikringsbehandler og polise-copilot og se hva polisen din egentlig sier før neste faktura kommer.
Last opp vilkårene og fakturaene for bilforsikringen din til aiSeguros: Du ser din reelle økning fra år til år, får varsel før forfall og har en dekningsoversikt klar til å sammenligne tilbud på like vilkår.
Last opp vilkårene og fakturaene for bilforsikringen din til aiSeguros: Du ser din reelle økning fra år til år, får varsel før forfall og har en dekningsoversikt klar til å sammenligne tilbud på like vilkår.Les videre

Krangle på WhatsApp eller snakke om det i person: hva vitenskapen sier om parkonflikter via meldinger

Tankekart, begrepskart og disposisjon: forskjeller og når du bør bruke hver av dem

Quishing: slik bytter de ut QR-koden til virksomheten din med en falsk (og slik unngår du det)
