 aiSeguros
למה ביטוח הרכב שלך עלה ב-2026: פרמיה ממוצעת של 1,412 € ושיא כל הזמנים
הצוות של aiSegurosנכתב בעזרת בינה מלאכותית14 דקות קריאהבקיצור
- הפרמיה הממוצעת של ביטוח הרכב במשווני המחירים הגיעה לשיא כל הזמנים של 1,411.94 € ברבעון השני של 2026, עלייה של 7.45% לעומת שנה קודם, לפי מדד ביטוח הרכב של Kelisto (מחקר מ-1 ביולי 2026).
- העלייה מונעת על ידי ביטוח מקיף ללא השתתפות עצמית (3,165.91 €, +12.68%): ביטוח צד שלישי דווקא ירד ב-6.51% ל-503.01 €.
- בתיק האמיתי של המתווכים התמונה מתונה יותר: פרמיה ממוצעת של 462 € ברבעון השני של 2026 (+2.9%), לפי דוח PRISMA של ebroker שהובא ב-INESE ב-10 ביולי 2026. שים לב: מי שמחדש משלם יותר ממי שמגיע חדש.
- הסיבות האמיתיות הן ארבע ואף אחת מהן אינה “הכול התייקר”: תיקונים יקרים יותר (684 € בממוצע, +9%), עלות התביעות (10,189 מיליון € ב-2024, לפי UNESPA), מזג אוויר קיצוני ואינפלציה (מדד המחירים 4.9% באוקטובר 2026).
- לפני החידוש יש לך שלושה מנופים: לבדוק את העלייה המצטברת שלך משנה לשנה, לדרוש שההודעה המוקדמת של חודשיים לפי סעיף 22 לחוק חוזה הביטוח אכן ניתנה, ולהשוות עם אותן כיסויים, לא עם פוליסה מקוצצת.
אם פתחת את חשבון ביטוח הרכב בסתיו הזה ונשארת להסתכל על המספר, זו לא אשמתך: 2026 הייתה השנה שבה הפרמיה הממוצעת של ביטוח הרכב שברה שיא בספרד. מה שבא בהמשך הוא הפירוט הכן של למה זה עלה, איזה חלק מהעלייה הזו מגיע לך באמת ומה אפשר לעשות לפני שהפוליסה מתחדשת לבדה. והערת שקיפות: הבלוג הזה שייך ל-aiSeguros, האפליקציה של AIsToHire שפועלת כמנהל ביטוחים ועוזר פוליסות; בסוף המאמר תראה איך היא משתלבת, אבל התוכן שלהלן מתאים באותה מידה גם אם אתה עושה את זה עם גיליון אלקטרוני.
בכמה עלה ביטוח הרכב ב-2026: 1,411.94 € בממוצע, 7.45% יותר
הפרמיה הממוצעת של ביטוח הרכב עמדה על 1,411.94 € ברבעון השני של 2026, 7.45% יותר משנה קודם (97.93 € נוספים) ו-12.73% יותר מהרבעון הראשון (159.47 € יותר). זו הרמה הגבוהה ביותר שנרשמה במדד של Kelisto, שנערך ב-1 ביולי 2026 על בסיס כ-23,000 הצעות מחיר חודשיות של משתמשי המשווה אצל יותר מ-20 חברות ביטוח.
הניואנס החשוב נמצא בפירוט לפי סוג, כי הוא מסביר כמעט את כל העלייה:
| סוג | פרמיה ממוצעת ברבעון 2 של 2026 | שינוי שנתי |
|---|---|---|
| צד שלישי | 503.01 € | −6.51% |
| צד שלישי מורחב | 566.89 € | −4.62% |
| מקיף ללא השתתפות עצמית | 3,165.91 € | +12.68% |
| ממוצע השוק (משווה) | 1,411.94 € | +7.45% |
מקור: מדד ביטוחי הרכב של Kelisto, רבעון 2 של 2026.
במילים אחרות: אם יש לך ביטוח צד שלישי, השוק זול יותר משהיה לפני שנה; אם יש לך ביטוח מקיף, אתה משלם את החשבון של כולם. במהלך השנה, יוני היה החודש היקר ביותר (1,476.82 €) וינואר הזול ביותר (1,249.40 €). והגיל ממשיך לשקול כמו סלע: נהגים עד גיל 24 שילמו בממוצע 3,142.08 €, יותר מכפול מהקבוצה בגילאי 35 עד 44 (1,367.24 €).
זהירות: 1,412 € הוא מחיר של משווה, לא מה שהנהג הממוצע משלם
1,411.94 € הוא המחיר הממוצע של הצעות המחיר שאנשים מבקשים במשווה, לא הפרמיה הממוצעת של הפוליסות הפעילות במדינה. בערוץ המתווכים, דוח PRISMA של ebroker מציב את הפרמיה הממוצעת של רכב ברבעון השני של 2026 על 462 €, עם צמיחה שנתית של 2.9%. אלה שתי תמונות שונות של אותו שוק ואין לערבב ביניהן.
עם זאת, אותו דוח מציג את המספר שבאמת כדאי להסתכל עליו:
| מדד (ערוץ המתווכים, רבעון 2 של 2026) | פרמיה ממוצעת | שינוי שנתי |
|---|---|---|
| תיק (פוליסות מתחדשות) | 470 € | +4.7% |
| הפקה חדשה (פוליסות חדשות) | 441 € | −2.2% |
| סך הרכב | 462 € | +2.9% |
מקור: דוח PRISMA של ebroker, שהובא ב-INESE, 10 ביולי 2026.
הלקוח הנאמן משלם יותר מזה שהגיע זה עתה. זו לא תחושה: התיק עולה בכמעט 5% בעוד ההפקה החדשה יורדת. הפער הזה, שהענף קורא לו price walking, הוא הסיבה מספר אחת שבגללה כדאי לבקש מחיר כל שנה גם אם אינך מתכוון להחליף.
הסיבות האמיתיות לעלייה (ולמה “זו האינפלציה” אינה תשובה)
לעלייה בביטוח הרכב ב-2026 יש ארבעה מנועים מדידים: התייקרות התיקונים, העלות המצטברת של התביעות, נזקי תופעות מזג אוויר קיצוניות והאינפלציה הכללית. כשבטלפון אומרים לך “הכול התייקר”, נותנים לך את הגורם הרביעי ומסתירים את שלושת הראשונים, שהם אלה שבאמת מסבירים למה עולה הסוג שלך ולא אחרים.
1. לתקן רכב מודרני עולה הרבה יותר
העלות הממוצעת של תיקון במוסכים בספרד הגיעה ל-684 € במחצית הראשונה של 2026, 9% יותר משנה קודם, לפי ניתוח ענפי של Autofacil שהובא ב-Autoingeniería ב-5 באוגוסט 2026. הסיבה היא לא רק מחיר החלקים: זה זמן האבחון, ציוד האבחון הייעודי לכל יצרן ומחיר הרכיבים האלקטרוניים.
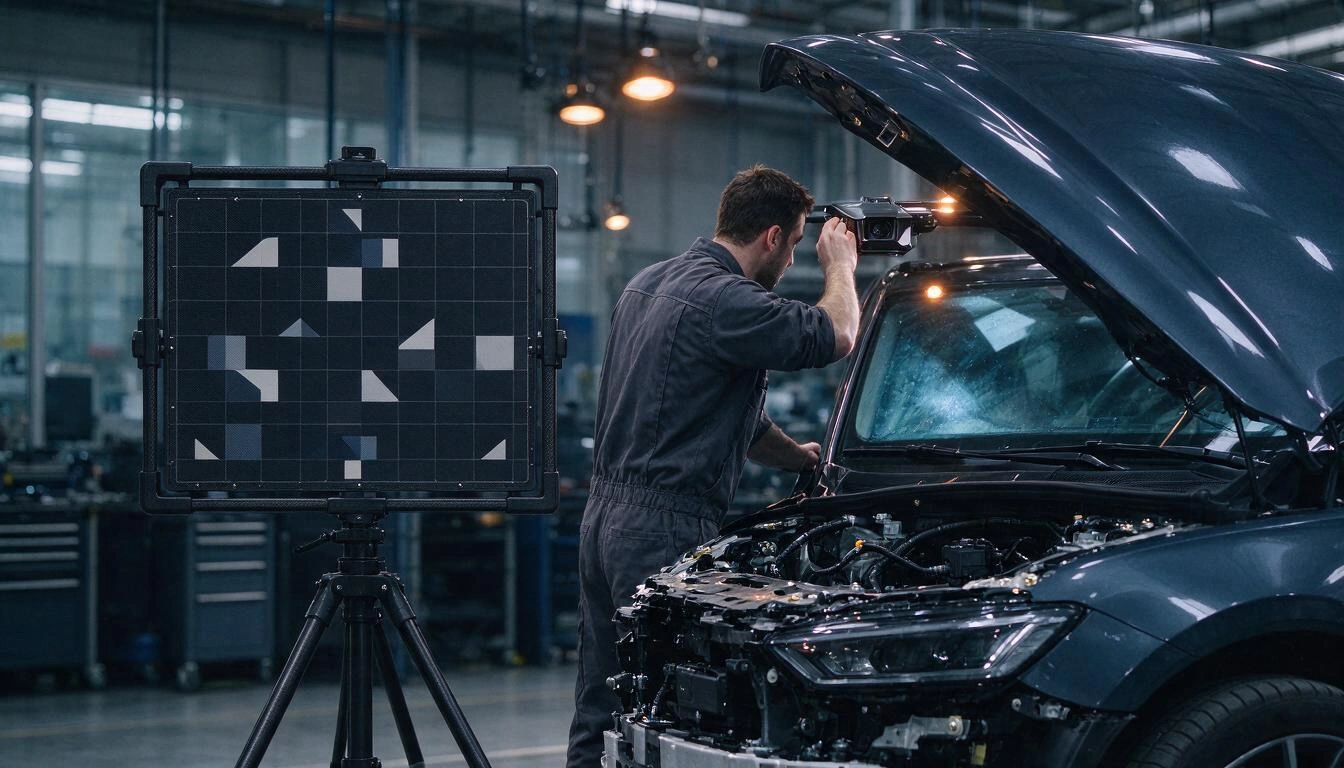
מערכות סיוע הנהיגה (ADAS) הן מכפיל גדול. לפי סקירת מחקרים בינלאומיים שפורסמה ב-Motor16 ב-15 ביוני 2026, בתיקון מראה צד רכיבי ה-ADAS מגיעים ליותר מ-70% מהעלות, ובהתנגשות אחורית קלה ל-41%. החלפת שמשה קדמית עם מצלמה מחייבת גם כיול מחדש של החיישנים, 150 עד 300 € נוספים לפי Motor16.
צריך, עם זאת, לא להגזים בחלק של המוסך הטהור: לפי נתוני INE שאספה Fagenauto ופרסם Posventa ב-14 באוקטובר 2026, חשבון המוסך עלה ב-4.1% שנתי בין אוגוסט 2025 לאוגוסט 2026, מתחת לאינפלציה הכללית. מה שמזניק את עלות התביעה הוא לא שעת העבודה: זה מה צריך להחליף ולכייל.
2. התביעות הן חשבון של 10,189 מיליון אירו
ביטוח הרכב טיפל בכמעט 11 מיליון תביעות ושילם 10,189 מיליון אירו, עם עלות ממוצעת של 920 € לתביעה, לפי הצילום שפרסם UNESPA ב-10 בפברואר 2026 עם נתוני 2024. זה שווה לטיפול אחד כל שלוש שניות.
| כיסוי | עלות ממוצעת לתביעה | משקל |
|---|---|---|
| אחריות אזרחית לגוף | 7,218 € | 4.3% מהתביעות, יותר משליש מהסכום ששולם |
| שריפת הרכב | 4,436 € | — |
| נזק עצמי | 1,090 € | אחת מכל חמש תביעות |
| סיוע בדרך | 149 € | יותר מ-40% מהתביעות |
מקור: UNESPA, נתוני 2024 שפורסמו ב-10 בפברואר 2026.
הטבלה הזו מסבירה למה המקיף עולה וביטוח צד שלישי יורד: כיסוי הנזק העצמי (זה שהופך צד שלישי למקיף) עולה בממוצע 1,090 € לתביעה ומופעל באחד מכל חמישה אירועים. לפי אותם נתוני UNESPA, רק ל-39.9% מהרכבים יש את הכיסוי הזה, לעומת 77.8% שיש להם שבירת שמשות או 87.6% עם הגנה משפטית. כלומר: מיעוט מהמבוטחים מרכז את החלק היקר ביותר בתביעה, ודווקא למיעוט הזה מתומחרת מחדש הפוליסה.
3. מזג אוויר קיצוני כבר נמצא בשורה בתקציב
אירועים יוצאי דופן מפוצים על ידי קונסורציום הפיצוי הביטוחי (Consorcio de Compensación de Seguros), לא על ידי חברת הביטוח שלך, אבל היקפם קובע את ההקשר של הענף. בגין ה-DANA של אוקטובר 2024, הקונסורציום קיבל 251,813 בקשות ושילם 4,484 מיליון אירו ב-212,855 תיקים עד 5 ביוני 2026, בעלות סופית משוערת של כ-4,800 מיליון, לפי סיכום ההודעות של הקונסורציום. מתוך הסכום הזה, 1,203 מיליון הוענקו ל-132,548 רכבים: הסיכון הרב ביותר בכל האסון.
והנה הפרט שכמעט אף אחד לא מסביר לך בטלפון: ברד, אבני ברד, ברק או נפילת ענף אינם סיכונים יוצאי דופן. הקונסורציום לא משלם עליהם: משלמת עליהם הפוליסה שלך, אם יש לה את הכיסוי הזה. זה בדיוק סוג הכיסוי שנעלם כשמוזילים לך את הביטוח בקיצוץ כיסויים.
4. האינפלציה הכללית קיימת, אבל מגיעה אחרונה
מדד המחירים הכללי בספרד עמד על 4.9% שנתי באוקטובר 2026, לפי האומדן המקדים של מדד המחירים של INE. זה גורם אמיתי: הוא מייקר עבודה, חלפים, גרירות והערכות שמאי. אבל זה רקע התמונה, לא הסיבה שהמקיף שלך עולה ב-12% בעוד ביטוח צד שלישי של השכן יורד ב-6%.
5. הגורם שהחברה לא תצטט לך: שחזור מרווחים
יש סיבה חמישית והיא עסקית לחלוטין. אחרי שתי שנות הפסד בגלל התייקרות התיקונים, ענף הרכב שיפר את החשבון הטכני שלו ב-53% במחצית הראשונה של 2026 לעומת יוני 2025, והפך לענף הלא-חיים השני ברווחיותו, לפי נתוני ICEA שהובאו ב-Autopos ב-18 בספטמבר 2026. המידע הענפי עצמו מייחס את ההתאוששות הזו ל“העלאת התעריפים שיושמה בשנים האחרונות”.
בתרגום: חלק מהעלייה שלך מממן עלויות אמיתיות וחלק משחזר מרווח שאבד. שני הדברים לגיטימיים, אבל רק אחד מהם מסופר לך.
מה אומר החוק: חייבים להודיע לך חודשיים מראש
סעיף 22 לחוק 50/1980 בנושא חוזה ביטוח מחייב את חברת הביטוח להודיע על כל שינוי בחוזה, כולל העלאת פרמיה, לפחות חודשיים מראש לפני סיום התקופה הנוכחית. והוא קובע מועדים לא סימטריים: בעל הפוליסה יכול להתנגד להארכה חודש מראש, ואילו חברת הביטוח צריכה שניים. אפשר לקרוא את הנוסח התקף ב-סעיף 22 לחוק חוזה הביטוח שפורסם ב-BOE.
שלוש השלכות מעשיות:
- שמור את מכתב החידוש ואת התאריך שלו. אם ההודעה על העלייה לא הגיעה חודשיים מראש, יש לך טיעון לדרוש שתישמר הפרמיה הקודמת.
- אל תחכה ליום האחרון. אם אתה רוצה לא לחדש, ההודעה חייבת לצאת חודש מראש ותצטרך להוכיח ששלחת אותה ומתי.
- התנאים בנוגע להתנגדות להארכה חייבים להיות מודגשים בפוליסה. אם אינך מוצא אותם, זו גם נקודה לטובתך.
אם הוויכוח מסלים, הדרך היא לפנות קודם למחלקת שירות הלקוחות (SAC) של החברה ורק אחר כך למנהלת הכללית לביטוחים. זה לא הליך משני: מתוך הפניות שהוגשו ל-DGSFP, 5,152 נדחו על הסף כי לא מוצה קודם ה-SAC, וענף הרכב צבר 1,841 פניות, השני בפניות אחרי הבית, לפי דוח שירות הפניות עם נתוני 2024 שהובא ב-Gacetín Madrid ב-16 באוקטובר 2026. מבין התיקים שנפתרו, הדוח היה לטובת הפונה ב-44.67% מהמקרים לעומת 30.09% לטובת חברת הביטוח.
העלייה שלך היא לא הממוצע: חשב את המצטברת שלך, לא את זו של השנה
המספר שמעניין אותך הוא לא ה-7.45% של השוק: זה בכמה עלתה הפוליסה שלך מאז שהתקשרת, עם אותו רכב, אותו שימוש וללא תביעות. ואת החשבון הזה כמעט אף אחד לא עושה, כי הוא מחייב שיהיה בהישג יד החשבון מלפני שלוש או ארבע שנים.
עשה את התרגיל הזה עם החשבונות שלך (המספרים להלן הם דוגמת חישוב, לא נתון שוק):
| שנת ביטוח | פרמיה ששולמה | עלייה שנתית | מצטבר מההתחלה |
|---|---|---|---|
| 2023 | 620 € | — | — |
| 2024 | 668 € | +7.7% | +7.7% |
| 2025 | 712 € | +6.6% | +14.8% |
| 2026 | 790 € | +11.0% | +27.4% |
עלייה של 11% נראית סבירה בנפרד. +27.4% מצטבר בשלוש שנים ללא תביעה אחת היא שיחה אחרת, וזו השיחה שצריך לקיים עם החברה או עם המשווה. שלוש בדיקות שמשנות את תוצאת השיחה הזו:
- האם דיווחת על תביעות בתקופה? אם לא, בקש שיצדיקו לך את העלייה במשהו שונה מ“האינפלציה”.
- האם הכיסויים השתנו בין שנת ביטוח אחת לאחרת? לפעמים הפרמיה “רק” עולה ב-4%, אבל הכניסו השתתפות עצמית של 300 € או הסירו את הרכב החלופי.
- האם ערך הרכב השתנה? רכב שמאבד מערכו אמור, במקיף, למשוך את הפרמיה כלפי מטה, לא למעלה.
איך משווים בלי להערים על עצמך: אותו כיסוי, לא אותה כותרת
הדרך המהירה ביותר “לחסוך” 400 € בביטוח הרכב היא לקנות פוליסה גרועה יותר בלי לשים לב. לפני שמבקשים מחירים, בנה תיק של הכיסוי הנוכחי שלך ודרוש שההצעות ימדדו מולו, נקודה אחר נקודה. כפי שראית למעלה, שתי פוליסות יכולות להיקרא באותו שם, “מקיף”, ולעלות 3,165 € או חצי מזה רק כי לאחת יש השתתפות עצמית ולשנייה אין.
זה המינימום שצריך לקחת כתוב להשוואה:
| מה להשוות | השאלה המדויקת שצריך לשאול |
|---|---|
| סוג | צד שלישי, צד שלישי מורחב, מקיף עם השתתפות עצמית או בלעדיה? |
| השתתפות עצמית | בכמה, והאם היא חלה על כל הנזק העצמי או רק על חלקו? |
| נזק עצמי | האם הוא מכסה נזקי ברד, אבני ברד, ברק ונפילת עצמים? |
| שמשות | האם כולל כיול מחדש של ADAS אחרי החלפת השמשה הקדמית? |
| סיוע | מקילומטר 0 או מ-25 ק"מ? האם כולל רכב חלופי וכמה ימים? |
| נהגים | נהג יחיד, מזדמן, מתחת לגיל 25? באיזו תוספת? |
| הערכה | שווי שוק, שווי שוק משופר או שווי חדש, ולכמה שנים? |
| הגנה משפטית | באיזו מגבלה ועם בחירה חופשית של עורך דין? |
| מוסכים | רשת מוסכים מוסכמת חובה או מוסך חופשי? |
| שירות | טלפון תביעות 24 שעות ומועד שמאות מובטח? |
שני כללים שחוסכים עוגמת נפש: בקש את תנאי הפוליסה הפרטניים לפני שאתה חותם, לא אחרי, ואל תבטל את הפוליסה הישנה עד שהחדשה הופקה ותאריך התחילה משתלב. יום בלי ביטוח כשהרכב ברחוב הוא לא פער מנהלי, אלא עבירה.
טעויות שעולות ביוקר בחידוש ביטוח הרכב
הטעות הנפוצה ביותר היא לא להישאר עם פוליסה יקרה: היא לתת לה להתחדש לבד בלי להסתכל עליה. אלה הטעויות שעולות הכי הרבה כסף:
- לפספס את המועד של חודש להתנגדות להארכה ולהיקשר לשנה נוספת שלמה.
- לא לשמור את החשבונות הקודמים, ואז אי אפשר להוכיח את העלייה המצטברת.
- להשוות רק את המחיר הסופי בלי ליישר השתתפות עצמית, הערכת הרכב או סיוע.
- לשכוח שהנחת העדר התביעות לא נודדת לבדה: בקש בכתב מהחברה היוצאת את היסטוריית התביעות שלך לפני שאתה עוזב.
- לקבל “הצעת שימור” בלי לראות את תנאי הפוליסה החדשים: לפעמים ההנחה באה מכיסוי שהוסר.
- לשמור את הפוליסה באימייל, שם ביום התביעה אינך מוצא אותה ובסוף מתקשר למספר שגם אותו אין לך.
שאלות נפוצות
למה הביטוח של הרכב עלה לי אם לא הגשתי שום תביעה?
כי המחיר לא תלוי רק בהיסטוריה שלך: הוא תלוי בעלות הממוצעת של התביעות של הפרופיל שלך, של האזור שלך ושל סוג הרכב, ובמדיניות התמחור של החברה. ב-2026 העלויות האלה עלו בגלל תיקונים יקרים יותר (684 € בממוצע, 9% יותר, לפי הניתוח שהובא ב-Autoingeniería) ובגלל שחזור המרווחים של הענף. ועדיין, יש לך זכות לבקש שיסבירו לך את העלייה ולא לקבל אותה.
כמה עולה בממוצע ביטוח רכב ב-2026?
הפרמיה הממוצעת במשווים הייתה 1,411.94 € ברבעון השני של 2026, עם 503.01 € לביטוח צד שלישי ו-3,165.91 € למקיף ללא השתתפות עצמית (Kelisto). בתיק האמיתי של ערוץ המתווכים, הפרמיה הממוצעת לרכב הייתה 462 € באותו רבעון (PRISMA של ebroker דרך INESE). אלה שני מדדים שונים: הראשון מודד הצעות מחיר, השני פוליסות פעילות.
האם אפשר להעלות לי את הפרמיה בלי להודיע לי?
לא בלי לקיים את ההודעה המוקדמת. סעיף 22 לחוק חוזה הביטוח מחייב את חברת הביטוח להודיע על כל שינוי בחוזה, כולל הפרמיה, לפחות חודשיים מראש לפני סוף התקופה הנוכחית. אם לא הייתה הודעה כזו, אפשר לדרוש שהפרמיה הקודמת תישמר; מתחילים במחלקת שירות הלקוחות של החברה.
כמה זמן מראש צריך להודיע אם אני לא רוצה לחדש?
חודש לפני תום התוקף, לפי אותו סעיף 22. כדאי לשלוח את ההודעה באמצעי שמותיר הוכחה של התוכן והתאריך, כי נטל ההוכחה שהודעת בזמן הוא עליך.
האם כדאי לי לעבור ממקיף לצד שלישי מורחב?
זה תלוי בגיל הרכב ובשוויו, לא במחיר החשבון. נתוני UNESPA מציבים את העלות הממוצעת של תביעת נזק עצמי על 1,090 €, והכיסוי הזה מופעל באחד מכל חמישה אירועים. אם הפרש הפרמיה השנתי קטן מהנזק שלא תוכל לשאת בבת אחת, יש היגיון להשאיר נזק עצמי; אם הרכב כבר שווה מעט, כנראה שלא.
האם הביטוח שלי מכסה ברד והצפות?
אלה שני דברים שונים. הצפות יוצאות דופן ותופעות קטסטרופליות אחרות מפוצות על ידי קונסורציום הפיצוי הביטוחי, ששילם בגין ה-DANA של 2024 סכום של 1,203 מיליון אירו על 132,548 רכבים. ברד, אבני ברד או נפילת ענפים אינם סיכונים יוצאי דופן: הפוליסה שלך משלמת עליהם רק אם התקשרת על הכיסוי הזה. בדוק זאת בתנאי הפוליסה הפרטניים שלך לפני הסערה הבאה.
מה עושים אם החברה דוחה את הפנייה שלי בנושא העלייה?
פנה קודם בכתב למחלקת שירות הלקוחות של חברת הביטוח, שיש לה מועד להשיב לך. רק אחרי שמיצית אותה אפשר לפנות לשירות הפניות של DGSFP: למעשה, 5,152 פניות נדחו על הסף בגלל דילוג על הצעד הזה, לפי הדוח עם נתוני 2024 שהובא ב-Gacetín Madrid.
האם אני באמת משלם יותר כלקוח ותיק?
הנתונים מצביעים שכן. בערוץ המתווכים, הפרמיה הממוצעת לרכב בתיק עלתה ב-4.7% שנתי ל-470 € ברבעון 2 של 2026, בעוד ההפקה החדשה ירדה ב-2.2% ל-441 € (PRISMA של ebroker דרך INESE). לבקש מחיר כל שנה, גם אם נשארים, היא הדרך הזולה ביותר לתקן את הפער הזה.
מה צריך להיות מוכן לפני תום התוקף הבא
כל השיחה הזו מנצחת או מפסידה בגלל עניין לא זוהר בכלל: שיהיו בהישג יד תנאי הפוליסה, החשבונות של השנים האחרונות והתאריך המדויק של תום התוקף. בדיוק את זה פותרת aiSeguros, האפליקציה של AIsToHire: היא שומרת כל פוליסה כתיק עם המסמכים שלה, מאנדקסת את תנאי הפוליסה כדי שתוכל לענות לך ולצטט את העמוד והסעיף שממנו התשובה, שומרת את היסטוריית הפרמיות של כל שנת ביטוח כדי להראות לך את העלייה השנתית האמיתית שלך (ולהבחין אם באה עם תביעות שדווחו או לא), מתריעה על תום התוקף מוקדם מספיק כדי לממש את ההודעה המוקדמת, ומפיקה סיכום כיסויים שאיתו אפשר להשוות הצעות בתנאים שווים. היא גם מנסחת מכתבים כמו התנגדות לעלייה או הודעת אי-חידוש, ומשאירה לך את טלפוני הסיוע והתביעות במרחק נגיעה.
היא לא מוכרת פוליסות, לא מתווכת ולא גובה עמלה: היא בצד שלך של השולחן. אם רוצים להתחיל מהבסיס, העלה את תנאי ביטוח הרכב שלך למנהל הביטוחים ועוזר הפוליסות של AIsToHire וראה מה הפוליסה שלך באמת אומרת לפני שיגיע החשבון הבא.
העלה את תנאי הפוליסה ואת חשבונות ביטוח הרכב שלך ל-aiSeguros: תראה את העלייה השנתית האמיתית שלך, תקבל התראה לפני תום התוקף ויהיה לך תיק כיסויים מוכן להשוואת הצעות בתנאים שווים.
העלה את תנאי הפוליסה ואת חשבונות ביטוח הרכב שלך ל-aiSeguros: תראה את העלייה השנתית האמיתית שלך, תקבל התראה לפני תום התוקף ויהיה לך תיק כיסויים מוכן להשוואת הצעות בתנאים שווים.


