 aiSeguros
Pourquoi votre assurance automobile a augmenté en 2026 : prime moyenne de 1 412 € et record historique
Équipe de aiSegurosRédigé avec l'aide de l'IA19 min de lectureEn résumé
- La prime moyenne de l'assurance automobile dans les comparateurs a atteint un maximum historique de 1.411,94 € au deuxième trimestre de 2026, soit 7,45 % de plus qu'un an auparavant, selon l'indice de l'assurance automobile de Kelisto (étude du 1er juillet 2026).
- La hausse est poussée par le tous risques sans franchise (3.165,91 €, +12,68%) : l'assurance au tiers, en fait, a baissé de 6,51 % pour atteindre 503,01 €.
- Dans le portefeuille réel des courtiers, la photo est plus douce : prime moyenne de 462 € au 2T de 2026 (+2,9%), selon le rapport PRISMA d'ebroker recueilli par INESE le 10 juillet 2026. Attention : celui qui renouvelle paie plus cher que celui qui arrive nouveau.
- Les causes réelles sont quatre et aucune n'est "c'est que tout a augmenté" : réparations plus chères (684 € en moyenne, +9 %), coût de la sinistralité (10.189 M€ en 2024, selon UNESPA), climat extrême et inflation (IPC de 4,9 % en octobre 2026).
- Avant de renouveler, tu as trois leviers : vérifier ta hausse cumulée année après année, exiger que le préavis de deux mois de l'article 22 de la Loi sur le Contrat d'Assurance ait été respecté, et comparer avec les mêmes couvertures, pas avec une police réduite.
Si tu as ouvert le reçu de l'assurance automobile cet automne et que tu es resté à regarder le chiffre, ce n'est pas de ta faute : 2026 a été l'année où la prime moyenne de l'assurance automobile a battu son record en Espagne. Ce qui suit est le décompte honnête de pourquoi elle a augmenté, quelle partie de cette hausse te concerne vraiment et ce que tu peux faire avant que la police ne se renouvelle automatiquement. Et une note de transparence : ce blog est de aiSeguros, l'application de AIsToHire qui fonctionne comme gestionnaire d'assurances et copilote de polices ; à la fin de l'article, tu verras comment cela s'intègre, mais le contenu ci-dessous est valable même si tu le fais avec une feuille de calcul.
Combien a augmenté l'assurance automobile en 2026 : 1.411,94 € en moyenne, soit 7,45 % de plus
La prime moyenne de l'assurance automobile s'est élevée à 1.411,94 € au deuxième trimestre de 2026, soit 7,45 % de plus qu'un an auparavant (97,93 € supplémentaires) et 12,73 % de plus qu'au premier trimestre (159,47 € de plus). C'est le niveau le plus élevé enregistré par l'indice de Kelisto, élaboré le 1er juillet 2026 à partir d'environ 23.000 tarifications mensuelles d'utilisateurs du comparateur sur plus de 20 assureurs.
Le point important est dans le décompte par modalité, car il explique presque toute la hausse :
| Modalité | Prime moyenne 2T 2026 | Variation annuelle |
|---|---|---|
| Tiers | 503,01 € | −6,51 % |
| Tiers élargi | 566,89 € | −4,62 % |
| Tous risques sans franchise | 3.165,91 € | +12,68 % |
| Moyenne du marché (comparateur) | 1.411,94 € | +7,45 % |
Source : indice des assurances automobiles de Kelisto, 2T 2026.
Dit autrement : si tu as une assurance au tiers, le marché est moins cher que l'an dernier ; si tu as un tous risques, tu paies la facture de tous. Au cours de l'année, juin a été le mois le plus cher (1.476,82 €) et janvier le moins cher (1.249,40 €). Et l'âge continue de peser comme une pierre : les conducteurs de moins de 24 ans ont payé en moyenne 3.142,08 €, plus du double que la tranche des 35 à 44 ans (1.367,24 €).
Attention : 1.412 € est un prix de comparateur, pas ce que paie le conducteur moyen
Les 1.411,94 € sont le prix moyen des tarifications que les gens demandent dans un comparateur, pas la prime moyenne des polices actives du pays. Dans le canal des courtiers, le rapport PRISMA d'ebroker situe la prime moyenne des autos du deuxième trimestre de 2026 à 462 €, avec une croissance annuelle de 2,9 %. Ce sont deux photos différentes du même marché et il est bon de ne pas les mélanger.
Cependant, ce même rapport laisse le chiffre que tu devrais vraiment regarder :
| Indicateur (canal courtiers, 2T 2026) | Prime moyenne | Variation annuelle |
|---|---|---|
| Portefeuille (polices qui renouvellent) | 470 € | +4,7 % |
| Nouvelle production (nouvelles polices) | 441 € | −2,2 % |
| Total autos | 462 € | +2,9 % |
Source : rapport PRISMA d'ebroker, recueilli par INESE, 10 juillet 2026.
Le client fidèle paie plus cher que celui qui vient d'arriver. Ce n'est pas une impression : le portefeuille augmente d'environ 5 % tandis que la nouvelle production diminue. Cet écart — ce que le secteur appelle price walking — est la raison numéro un pour laquelle il vaut la peine de demander un prix chaque année même si tu ne penses pas changer.
Les véritables causes de la hausse (et pourquoi "c'est l'inflation" n'est pas une réponse)
La hausse de l'assurance automobile en 2026 a quatre moteurs mesurables : l'augmentation du coût des réparations, le coût agrégé de la sinistralité, les dommages causés par des phénomènes climatiques extrêmes et l'inflation générale. Quand on te dit au téléphone "c'est que tout a augmenté", on te donne le quatrième facteur et on cache les trois premiers, qui expliquent vraiment pourquoi ta formule augmente et pas d'autres.
1. Réparer une voiture moderne coûte beaucoup plus cher
Le coût moyen d'une réparation dans les ateliers espagnols a atteint 684 € au premier semestre de 2026, soit 9 % de plus que l'année précédente, selon une analyse sectorielle d'Autofacil rapportée par Autoingeniería le 5 août 2026. La raison n'est pas seulement le prix des pièces : c'est le temps de diagnostic, les équipements de diagnostic spécifiques à chaque marque et le prix des composants électroniques.
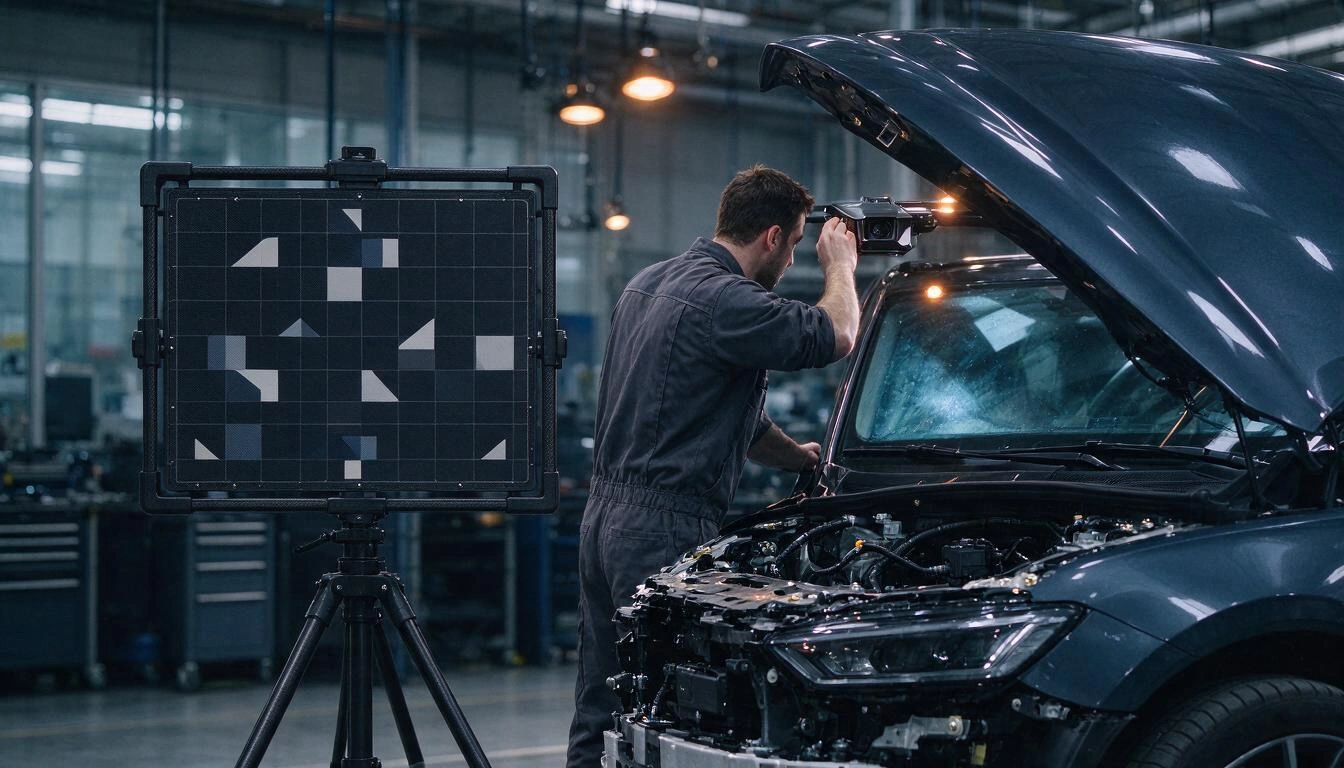
Les systèmes d'aide à la conduite (ADAS) sont le grand multiplicateur. Selon le récapitulatif des études internationales publié par Motor16 le 15 juin 2026, dans la réparation d'un rétroviseur latéral, les composants ADAS représentent plus de 70 % du coût, et dans une collision arrière légère, 41 %. Un changement de pare-brise avec caméra nécessite également de recalibrer les capteurs, entre 150 et 300 € supplémentaires selon Motor16.
Il convient, cela dit, de ne pas exagérer la part de l'atelier pur : selon des données de l'INE recueillies par Fagenauto et publiées par Posventa le 14 octobre 2026, la facture de l'atelier a augmenté de 4,1 % d'une année sur l'autre entre août 2025 et août 2026, en dessous de l'inflation générale. Ce qui fait exploser le coût d'un sinistre, ce n'est pas le tarif horaire de la main-d'œuvre : c'est ce qui doit être remplacé et calibré.
2. La sinistralité est une facture de 10.189 millions d'euros
L'assurance automobile a traité près de 11 millions de sinistres et a déboursé 10.189 millions d'euros, avec un coût moyen de 920 € par sinistre, selon le rapport publié par UNESPA le 10 février 2026 avec des données de 2024. Cela équivaut à une attention tous les trois secondes.
| Couverture | Coût moyen par sinistre | Poids |
|---|---|---|
| Responsabilité civile corporelle | 7.218 € | 4,3 % des sinistres, plus d'un tiers du montant payé |
| Incendie du véhicule | 4.436 € | — |
| Dommages propres | 1.090 € | 1 sinistre sur 5 |
| Assistance routière | 149 € | plus de 40 % des sinistres |
Source : UNESPA, données de 2024 publiées le 10 février 2026.
Ce tableau explique pourquoi l'assurance tous risques augmente et l'assurance au tiers baisse : la garantie des dommages propres — celle qui transforme une assurance au tiers en tous risques — coûte en moyenne 1.090 € par sinistre et s'active dans un sinistre sur cinq. Selon les mêmes données d'UNESPA, seulement 39,9 % des véhicules ont cette couverture, contre 77,8 % qui ont une couverture bris de glace ou 87,6 % avec défense juridique. En d'autres termes : une minorité d'assurés concentre la partie la plus coûteuse du sinistre, et c'est à cette minorité que la police est revalorisée.
3. Le climat extrême est déjà une ligne du budget
Les phénomènes extraordinaires sont indemnisés par le Consortium de Compensation des Assurances, pas par ton assureur, mais leur ampleur marque le contexte du secteur. À cause de la DANA d'octobre 2024, le Consortium avait reçu 251.813 demandes et payé 4.484 millions d'euros dans 212.855 dossiers au 5 juin 2026, avec un coût final estimé à environ 4.800 millions, selon le compte rendu des notes d'information du Consortium. De ce montant, 1.203 millions ont été attribués à 132.548 véhicules : le risque le plus nombreux de toute la catastrophe.
Et voici le détail que presque personne ne t'explique au téléphone : la grêle, le grêlon, la foudre ou la chute d'une branche NE SONT PAS des risques extraordinaires. Ce n'est pas le Consortium qui les paie : c'est ta police, si elle les couvre. C'est exactement ce type de couverture qui disparaît quand on "réduit" le coût de l'assurance en coupant les garanties.
4. L'inflation générale, qui existe effectivement, mais arrive en dernier
L'IPC général espagnol s'est établi à 4,9 % d'une année sur l'autre en octobre 2026, selon l'indicateur avancé de l'IPC de l'INE. C'est un facteur réel : cela augmente le coût de la main-d'œuvre, des pièces de rechange, des dépannages et des expertises. Mais c'est le fond du tableau, pas la raison pour laquelle ton assurance tous risques augmente de 12 % tandis que l'assurance au tiers du voisin baisse de 6 %.
5. Le facteur que la compagnie ne va pas te citer : la récupération des marges
Il y a une cinquième raison, et c'est purement commercial. Après deux exercices en perte à cause de l'augmentation des réparations, le secteur automobile a amélioré son compte technique de 53 % au premier semestre de 2026 par rapport à juin 2025, devenant le deuxième secteur non-vie le plus rentable, selon des données de l'ICEA recueillies par Autopos le 18 septembre 2026. Les propres informations sectorielles attribuent cette récupération à "l'augmentation des tarifs appliquée au cours des derniers exercices".
Traduit : une partie de ta hausse finance des coûts réels et une partie rétablit une marge qui avait été perdue. Les deux choses sont légitimes, mais seule une te sera racontée.
Que dit la loi : vous devez être prévenu deux mois à l'avance
L'article 22 de la Loi 50/1980 sur le Contrat d'Assurance oblige l'assureur à communiquer toute modification du contrat —augmentation de prime incluse— avec au moins deux mois d'avance avant la conclusion de la période en cours. Et fixe des délais asymétriques : le preneur peut s'opposer à la prolongation avec un mois d'avance, tandis que l'assureur a besoin de deux. Vous pouvez lire le texte en vigueur dans l'article 22 de la Loi sur le Contrat d'Assurance publié au BOE.
Trois conséquences pratiques :
- Conservez la lettre de renouvellement et sa date. Si la communication de l'augmentation n'est pas arrivée deux mois à l'avance, vous avez un argument pour revendiquer le respect de la prime précédente.
- N'attendez pas le dernier jour. Si vous souhaitez ne pas renouveler, l'avis doit être envoyé un mois à l'avance et vous devrez pouvoir prouver que vous l'avez envoyé et quand.
- Les conditions concernant l'opposition à la prolongation doivent être mises en évidence dans la police. Si vous ne les trouvez pas, c'est également un point en votre faveur.
Si la discussion s'intensifie, le chemin est de revendiquer d'abord auprès du Service Client (SAC) de la compagnie et seulement après auprès de la Direction Générale des Assurances. Ce n'est pas une démarche mineure : parmi les réclamations présentées auprès de la DGSFP, 5.152 ont été déclarées irrecevables pour ne pas avoir épuisé le SAC auparavant, et le secteur des véhicules a cumulé 1.841 réclamations, le deuxième plus réclamé après le domicile, selon le rapport du Service des Réclamations avec des données de 2024 recueillies par Gacetín Madrid le 16 octobre 2026. Parmi les dossiers résolus, le rapport a été favorable au plaignant dans 44,67 % des cas contre 30,09 % favorable à l'entité.
Votre augmentation n'est pas la moyenne : calculez la vôtre accumulée, pas celle de l'année
Le chiffre qui vous intéresse n'est pas le 7,45 % du marché : c'est combien votre police a augmenté depuis que vous l'avez souscrite, avec la même voiture, le même usage et sans sinistres. Et ce calcul presque personne ne le fait, car il exige d'avoir sous la main le reçu d'il y a trois ou quatre ans.
Faites cet exercice avec vos propres reçus (les chiffres ci-dessous sont un exemple de calcul, pas une donnée de marché) :
| Année | Prime payée | Augmentation annuelle | Cumulé depuis le début |
|---|---|---|---|
| 2023 | 620 € | — | — |
| 2024 | 668 € | +7,7% | +7,7% |
| 2025 | 712 € | +6,6% | +14,8% |
| 2026 | 790 € | +11,0% | +27,4% |
Une augmentation de 11 % semble acceptable isolément. Un +27,4 % cumulé en trois ans sans un seul sinistre est une autre conversation, et c'est celle qu'il faut avoir avec la compagnie ou le comparateur. Trois vérifications qui changent le résultat de cette conversation :
- Avez-vous déclaré des sinistres pendant la période ? Si non, demandez qu'ils justifient l'augmentation avec autre chose que "l'inflation".
- Les couvertures ont-elles changé entre les années ? Parfois, la prime "augmente seulement" de 4 %, mais ils ont ajouté une franchise de 300 € ou retiré le véhicule de remplacement.
- La valeur du véhicule a-t-elle changé ? Une voiture qui se déprécie devrait, en tous risques, faire baisser la prime, pas l'augmenter.
Comment comparer sans vous auto-tromper : la même couverture, pas le même titulaire
La façon la plus rapide d'"économiser" 400 € sur l'assurance automobile est d'acheter une police moins bonne sans s'en rendre compte. Avant de demander des prix, constituez un dossier de votre couverture actuelle et exigez que les offres soient mesurées par rapport à celle-ci, point par point. Comme vous l'avez vu ci-dessus, deux polices peuvent s'appeler de la même manière —"tous risques"— et coûter 3.165 € ou la moitié simplement parce que l'une a une franchise et l'autre non.
Voici le minimum à avoir écrit pour la comparaison :
| Quoi comparer | Question exacte que vous devez poser |
|---|---|
| Modalité | Tiers, tiers élargi, tous risques avec franchise ou sans franchise ? |
| Franchise | De combien, et s'applique-t-elle à tous les dommages propres ou seulement à certains ? |
| Dommages propres | Couvre-t-elle les dommages causés par la grêle, le grêlon, la foudre et la chute d'objets ? |
| Vitres | Inclut-elle la recalibration ADAS après le remplacement du pare-brise ? |
| Assistance | Depuis le kilomètre 0 ou depuis 25 km ? Inclut-elle un véhicule de remplacement et combien de jours ? |
| Conducteurs | Conducteur unique, occasionnel, mineurs de 25 ans ? Avec quel supplément ? |
| Évaluation | Valeur vénale, valeur vénale améliorée ou valeur à neuf, et pendant combien d'années ? |
| Défense juridique | Avec quelle limite et avec libre choix d'avocat ? |
| Ateliers | Réseau agréé obligatoire ou atelier libre ? |
| Service | Téléphone de sinistres 24 h et délai de vérification engagé ? |
Deux règles qui évitent des désagréments : demandez le conditionnement particulier avant de signer, pas après, et ne résiliez pas l'ancienne police tant que la nouvelle n'est pas émise et avec une date d'effet fixée. Un jour sans assurance avec la voiture dans la rue n'est pas un vide administratif, c'est une infraction.
Erreurs coûteuses lors du renouvellement de l'assurance automobile
L'erreur la plus fréquente n'est pas de rester avec une police chère : c'est de la laisser se renouveler automatiquement sans l'avoir examinée. Voici celles qui coûtent le plus cher :
- Laisser passer le délai d'un mois pour s'opposer à la prolongation et se retrouver lié pour une année entière.
- Ne pas conserver les reçus précédents, rendant impossible la preuve de l'augmentation accumulée.
- Comparer uniquement le prix final sans égaler la franchise, l'évaluation du véhicule ou l'assistance.
- Oublier que la bonification pour non-sinistralité ne voyage pas seule : demande par écrit ton historique de sinistralité à la compagnie sortante avant de partir.
- Accepter une "offre de rétention" sans voir les nouvelles conditions : parfois, la réduction provient d'une garantie qu'ils ont supprimée.
- Conserver la police dans l'e-mail, où, le jour du sinistre, tu ne la trouves pas et tu finis par appeler un numéro que tu n'as pas non plus.
Questions fréquentes
Pourquoi mon assurance automobile a-t-elle augmenté si je n'ai pas déclaré de sinistre ?
Parce que le prix ne dépend pas seulement de ton historique : il dépend du coût moyen des sinistres de ton profil, de ta zone et de ton type de véhicule, ainsi que de la politique tarifaire de la compagnie. En 2026, ces coûts ont augmenté en raison de réparations plus coûteuses — 684 € en moyenne, soit 9 % de plus, selon l'analyse recueillie par Autoingeniería — et de la récupération des marges du secteur. Néanmoins, tu as le droit de demander des explications sur l'augmentation et de ne pas l'accepter.
Quel est le coût moyen de l'assurance automobile en 2026 ?
La prime moyenne sur les comparateurs était de 1.411,94 € au deuxième trimestre de 2026, avec 503,01 € pour l'assurance au tiers et 3.165,91 € pour tous risques sans franchise (Kelisto). Dans le portefeuille réel du canal des courtiers, la prime moyenne pour les autos était de 462 € au même trimestre (PRISMA de ebroker via INESE). Ce sont deux métriques distinctes : la première mesure les cotations, la seconde les polices actives.
Peuvent-ils augmenter ma prime sans me prévenir ?
Pas sans respecter le préavis. L'article 22 de la Loi sur le Contrat d'Assurance oblige l'assureur à communiquer toute modification du contrat, y compris la prime, avec un préavis d'au moins deux mois avant la fin de la période en cours. Si cette communication n'a pas eu lieu, tu peux demander à ce que la prime précédente soit maintenue ; commence par le Service Client de la compagnie.
Combien de temps avant dois-je prévenir si je ne veux pas renouveler ?
Un mois avant l'échéance, selon le même article 22. Il est préférable d'envoyer l'avis par un moyen qui laisse une preuve de contenu et de date, car la charge de la preuve que tu as prévenu à temps t'incombe.
Est-ce que cela vaut le coup de passer d'une assurance tous risques à une assurance tiers étendue ?
Cela dépend de l'âge et de la valeur de la voiture, pas du prix du reçu. Les données de UNESPA situent le coût moyen d'un sinistre de dommages propres à 1.090 €, et cette garantie s'active dans un cas sur cinq. Si la différence annuelle de prime est inférieure au dommage que tu ne pourrais pas assumer d'un coup, maintenir les dommages propres reste logique ; si la voiture vaut déjà peu, probablement pas.
Mon assurance couvre-t-elle la grêle et les inondations ?
Ce sont deux choses distinctes. Les inondations extraordinaires et d'autres phénomènes catastrophiques sont indemnisés par le Consortium de Compensation des Assurances, qui a payé 1.203 millions d'euros pour la DANA de 2024 sur 132.548 véhicules. La grêle, le grêlon ou la chute de branches ne sont pas des risques extraordinaires : ta police les couvre seulement si tu as souscrit cette garantie. Vérifie-le dans tes conditions particulières avant la prochaine tempête.
Que faire si la compagnie refuse ma réclamation pour l'augmentation ?
Réclame d'abord par écrit au Service Client de l'assureur, qui a un délai pour te répondre. Ce n'est que lorsque tu auras épuisé cette voie que tu pourras te tourner vers le Service des Réclamations de la DGSFP : en fait, 5.152 réclamations ont été déclarées irrecevables pour avoir sauté cette étape, selon le rapport avec des données de 2024 recueillies par Gacetín Madrid.
Est-ce que je paie vraiment plus en tant que client ancien ?
Les données indiquent que oui. Dans le canal des courtiers, la prime moyenne des autos en portefeuille a augmenté de 4,7 % d'une année sur l'autre pour atteindre 470 € au 2T de 2026, tandis que la nouvelle production a diminué de 2,2 % pour atteindre 441 € (PRISMA de ebroker via INESE). Demander un prix chaque année, même si tu restes, est la manière la moins chère de corriger cet écart.
Ce que vous devriez avoir prêt avant la prochaine échéance
Toute cette conversation se gagne ou se perd pour une question très peu glamour : avoir à portée de main le contrat, les reçus des dernières années et la date exacte de l'échéance. C'est exactement ce que résout aiSeguros, l'application de AIsToHire : elle garde chaque police comme un dossier avec ses documents, indexe le contrat pour pouvoir te répondre en citant la page et l'article d'où provient la réponse, conserve l'historique des primes de chaque année pour te montrer ta hausse interannuelle réelle — et distinguer si elle était ou non accompagnée de sinistres déclarés —, elle t'avise de l'échéance avec suffisamment d'avance pour exercer le préavis, et génère un résumé des couvertures avec lequel comparer les offres dans des conditions égales. Elle rédige également des écrits comme l'opposition à une augmentation ou la communication de non-renouvellement, et te laisse les numéros d'assistance et de sinistres à portée de main.
Elle ne vend pas de polices, ne sert pas d'intermédiaire et ne prend pas de commission : c'est de ton côté de la table. Si tu veux commencer par les bases, télécharge le contrat de ton assurance auto sur le gestionnaire d'assurances et copilote de polices d'AIsToHire et regarde ce que dit vraiment ta police avant que le prochain reçu n'arrive.
Téléchargez les conditions et les factures de votre assurance automobile sur aiSeguros : vous verrez votre augmentation annuelle réelle, vous recevrez un avis avant l'échéance et vous aurez le dossier de couvertures prêt à comparer les offres sur un pied d'égalité.
Téléchargez les conditions et les factures de votre assurance automobile sur aiSeguros : vous verrez votre augmentation annuelle réelle, vous recevrez un avis avant l'échéance et vous aurez le dossier de couvertures prêt à comparer les offres sur un pied d'égalité.Continuer la lecture

Discuter par WhatsApp ou en personne : que dit la science sur les conflits de couple par messages

Carte mentale, carte conceptuelle et schéma : différences et quand utiliser chacun

Quishing : comment un QR de votre entreprise peut être remplacé par un faux (et comment l'éviter)
