 aiSeguros
Derfor er din bilforsikring steget i 2026: gennemsnitspræmie på 1.412 € og historisk rekord
Teamet hos aiSegurosSkrevet med AI-assistance16 min. læsningKort fortalt
- Den gennemsnitlige præmie for bilforsikring på sammenligningssider nåede et historisk højdepunkt på 1.411,94 € i andet kvartal af 2026, hele 7,45 % mere end et år tidligere ifølge Kelistos bilforsikringsindeks (undersøgelse fra 1. juli 2026).
- Stigningen trækkes op af kaskoforsikring uden selvrisiko (3.165,91 €, +12,68 %): ansvarsforsikringen faldt faktisk med 6,51 % til 503,01 €.
- I mæglernes reelle portefølje er billedet mildere: gennemsnitspræmie på 462 € i 2. kvartal 2026 (+2,9 %) ifølge ebrokers PRISMA-rapport, som INESE refererede den 10. juli 2026. Bemærk: den, der fornyer, betaler mere end den, der kommer nyt ind.
- Der er fire reelle årsager, og ingen af dem er "alt er bare blevet dyrere": dyrere reparationer (684 € i gennemsnit, +9 %), skadesomkostninger (10.189 mio. € i 2024 ifølge UNESPA), ekstremt vejr og inflation (inflationen var 4,9 % i oktober 2026).
- Før du fornyer, har du tre håndtag: tjek din akkumulerede stigning år for år, kræv at varslet på to måneder efter artikel 22 i forsikringsaftaleloven (Ley de Contrato de Seguro) er overholdt, og sammenlign med den samme dækning, ikke med en udhulet police.
Hvis du i efteråret åbnede regningen på bilforsikringen og blev siddende og stirre på tallet, er det ikke dig, der er noget galt med: 2026 er året, hvor den gennemsnitlige præmie for bilforsikring slog rekord i Spanien. Her kommer en ærlig gennemgang af, hvorfor den er steget, hvor stor en del af stigningen der reelt rammer dig, og hvad du kan gøre, før policen fornyer sig selv. En åbenhedsnote: denne blog hører til aiSeguros, AIsToHire-appen, der fungerer som forsikringsmanager og police-copilot. Til sidst i artiklen kan du se, hvordan den passer ind, men indholdet nedenfor er lige så brugbart, hvis du i stedet vil gøre det i et regneark.
Hvor meget er bilforsikringen steget i 2026: 1.411,94 € i gennemsnit, 7,45 % mere
Den gennemsnitlige præmie for bilforsikring lå på 1.411,94 € i andet kvartal af 2026, 7,45 % mere end et år tidligere (97,93 € ekstra) og 12,73 % mere end i første kvartal (159,47 € mere). Det er det højeste niveau, Kelistos indeks har registreret. Indekset blev udarbejdet den 1. juli 2026 på baggrund af cirka 23.000 månedlige prisberegninger fra brugere af sammenligningssiden hos mere end 20 forsikringsselskaber.
Det vigtige er fordelingen på dækningstype, for den forklarer næsten hele stigningen:
| Dækningstype | Gennemsnitspræmie 2. kvt. 2026 | Ændring år til år |
|---|---|---|
| Ansvar | 503,01 € | −6,51 % |
| Udvidet ansvar | 566,89 € | −4,62 % |
| Kasko uden selvrisiko | 3.165,91 € | +12,68 % |
| Markedsgennemsnit (sammenligningsside) | 1.411,94 € | +7,45 % |
Kilde: Kelistos bilforsikringsindeks, 2. kvt. 2026.
Sagt på en anden måde: har du en ansvarsforsikring, er markedet billigere end for et år siden; har du en kaskoforsikring, betaler du regningen for alle andre. I løbet af året var juni den dyreste måned (1.476,82 €) og januar den billigste (1.249,40 €). Og alderen vejer stadig som en klods om benet: chauffører op til 24 år betalte i gennemsnit 3.142,08 €, mere end dobbelt så meget som aldersgruppen 35 til 44 år (1.367,24 €).
Pas på: 1.412 € er en pris fra en sammenligningsside, ikke det, den gennemsnitlige bilist betaler
De 1.411,94 € er gennemsnitsprisen på de prisberegninger, folk beder om på en sammenligningsside, ikke den gennemsnitlige præmie på landets løbende policer. I mæglerkanalen placerer ebrokers PRISMA-rapport den gennemsnitlige bilpræmie i andet kvartal af 2026 på 462 € med en årlig vækst på 2,9 %. Det er to forskellige billeder af det samme marked, og de bør ikke blandes sammen.
Men den samme rapport indeholder det tal, du egentlig bør se på:
| Indikator (mæglerkanalen, 2. kvt. 2026) | Gennemsnitspræmie | Ændring år til år |
|---|---|---|
| Portefølje (policer, der fornyes) | 470 € | +4,7 % |
| Nytegning (nye policer) | 441 € | −2,2 % |
| Biler i alt | 462 € | +2,9 % |
Kilde: ebrokers PRISMA-rapport, refereret af INESE, 10. juli 2026.
Den trofaste kunde betaler mere end den, der lige er kommet. Det er ikke et indtryk: porteføljen stiger med næsten 5 %, mens nytegningen falder. Det gab, som branchen kalder price walking, er årsag nummer ét til, at det kan betale sig at indhente en pris hvert år, også selvom du ikke har tænkt dig at skifte.
De reelle årsager til stigningen (og hvorfor "det er inflationen" ikke er et svar)
Stigningen i bilforsikringen i 2026 har fire målbare motorer: dyrere reparationer, de samlede skadesomkostninger, skader fra ekstreme vejrfænomener og den generelle inflation. Når de siger "alt er bare blevet dyrere" i telefonen, giver de dig den fjerde faktor og skjuler de tre første, som er dem, der reelt forklarer, hvorfor din dækningstype stiger, og andre ikke gør.
1. Det koster langt mere at reparere en moderne bil
De gennemsnitlige omkostninger ved en reparation på spanske værksteder nåede 684 € i første halvår af 2026, 9 % mere end et år tidligere ifølge en brancheanalyse fra Autofacil, som Autoingeniería refererede den 5. august 2026. Årsagen er ikke kun reservedelspriserne: det er diagnosetiden, de mærkespecifikke diagnoseværktøjer og prisen på elektroniske komponenter.
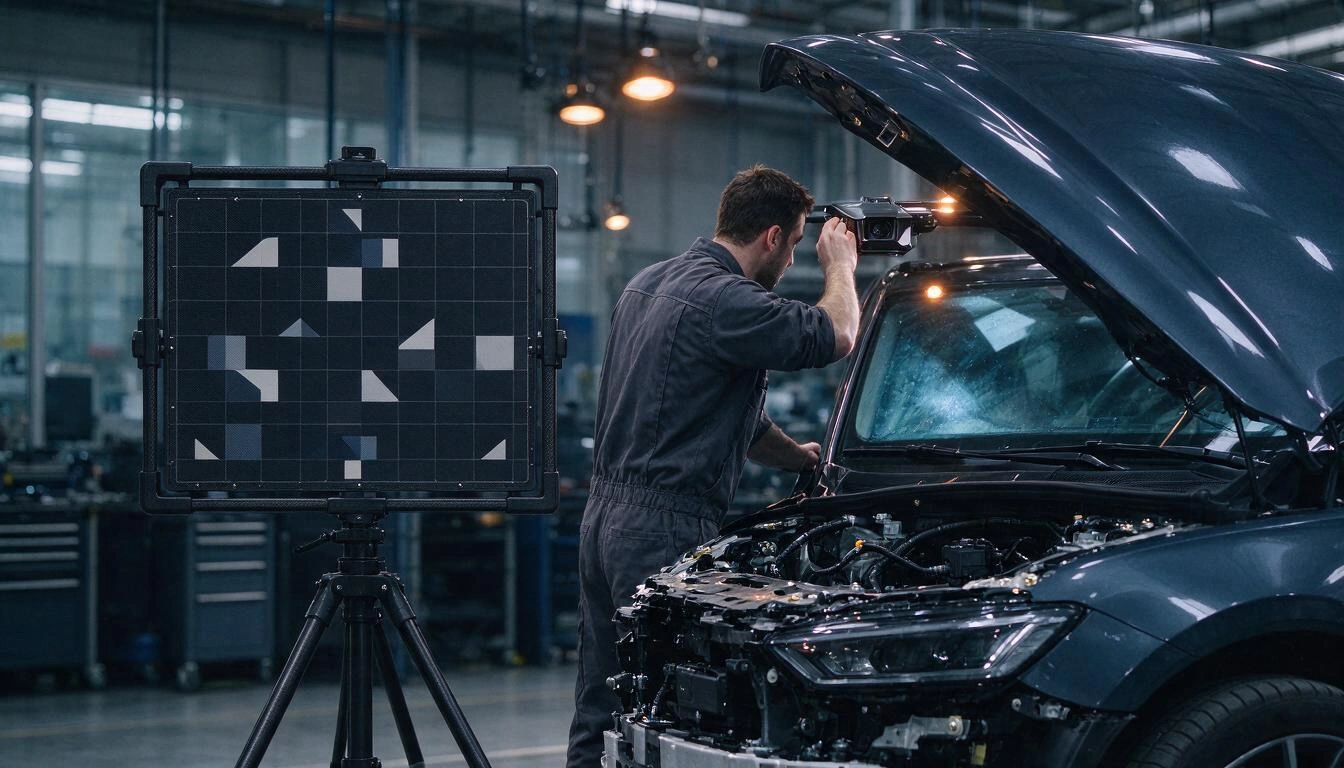
Førerassistentsystemerne (ADAS) er den store multiplikator. Ifølge gennemgangen af internationale undersøgelser, som Motor16 offentliggjorde den 15. juni 2026, udgør ADAS-komponenterne ved reparation af et sidespejl op til mere end 70 % af prisen, og ved et let påkørsel bagfra 41 %. Et skift af forrude med kamera kræver desuden rekalibrering af sensorerne, yderligere 150 til 300 € ifølge Motor16.
Man skal dog ikke overdrive værkstedsdelen: ifølge tal fra det spanske statistikbureau INE, samlet af Fagenauto og offentliggjort af Posventa den 14. oktober 2026, steg værkstedsregningen med 4,1 % år til år mellem august 2025 og august 2026, under den generelle inflation. Det, der får prisen på en skade til at eksplodere, er ikke arbejdstimen: det er hvad der skal udskiftes og kalibreres.
2. Skadesomkostningerne er en regning på 10.189 millioner euro
Bilforsikringen behandlede næsten 11 millioner skader og udbetalte 10.189 millioner euro, med en gennemsnitlig skadespris på 920 €, ifølge det overblik, UNESPA offentliggjorde den 10. februar 2026 med tal fra 2024. Det svarer til en sagsbehandling hvert tredje sekund.
| Dækning | Gennemsnitspris pr. skade | Vægt |
|---|---|---|
| Ansvar for personskade | 7.218 € | 4,3 % af skaderne, mere end en tredjedel af det udbetalte beløb |
| Brand i køretøjet | 4.436 € | — |
| Egne skader | 1.090 € | 1 ud af 5 skader |
| Vejhjælp | 149 € | mere end 40 % af skaderne |
Kilde: UNESPA, tal fra 2024 offentliggjort den 10. februar 2026.
Tabellen forklarer, hvorfor kasko stiger, mens ansvarsforsikringen falder: dækningen for egne skader, den, der forvandler en ansvarsforsikring til en kaskoforsikring, koster i gennemsnit 1.090 € pr. skade og aktiveres i en ud af fem uheld. Ifølge de samme UNESPA-tal har kun 39,9 % af køretøjerne tegnet den dækning, mod 77,8 %, der har rudebrud, eller 87,6 % med retshjælp. Med andre ord: et mindretal af de forsikrede står for den dyreste del af skaden, og det er dette mindretal, hvis police bliver omprissat.
3. Ekstremt vejr er nu en post på budgettet
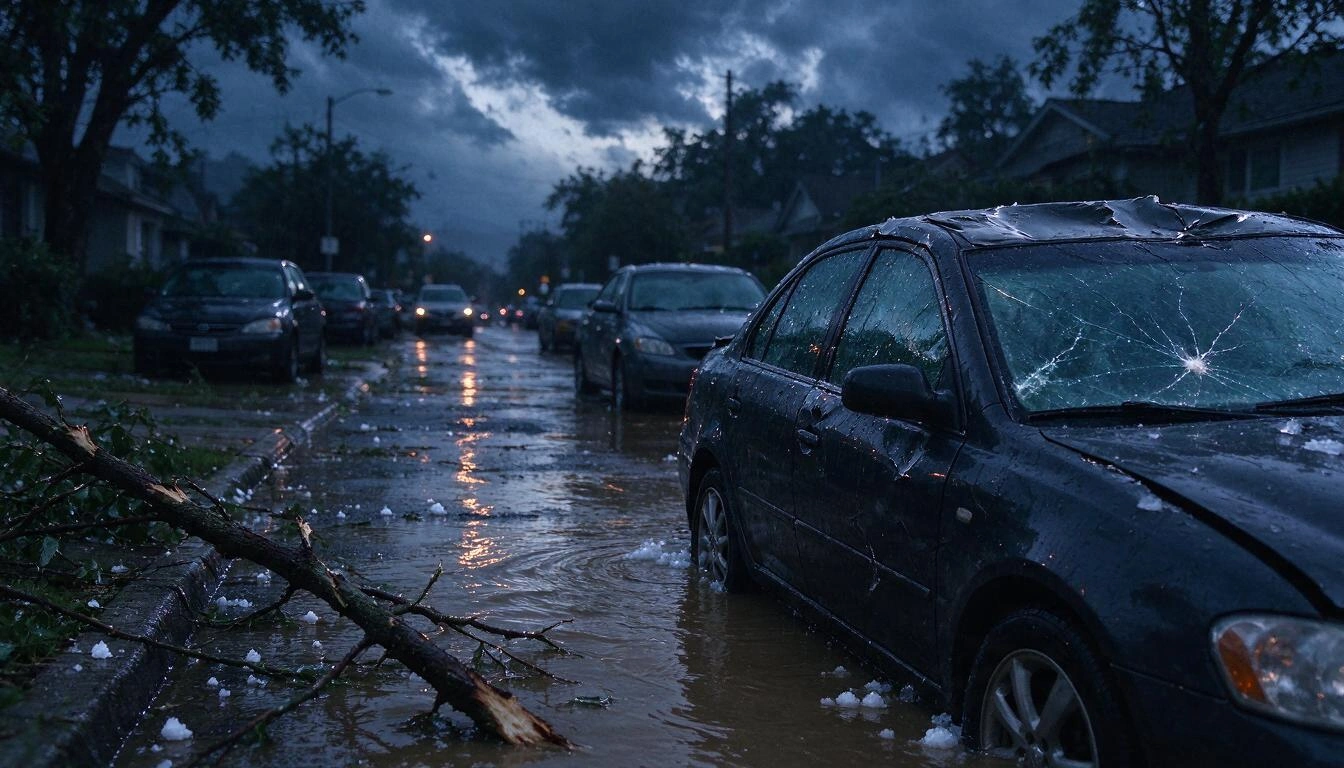
Ekstraordinære fænomener erstattes af Consorcio de Compensación de Seguros, ikke dit forsikringsselskab, men deres omfang sætter rammen for hele branchen. For DANA-uvejret i oktober 2024 havde Consorcio modtaget 251.813 ansøgninger og udbetalt 4.484 millioner euro i 212.855 sager pr. 5. juni 2026, med en endelig anslået pris på cirka 4.800 millioner, ifølge opgørelsen af Consorcios informationsnoter. Af dette beløb gik 1.203 millioner til 132.548 køretøjer: den mest talrige risiko i hele katastrofen.
Og her er den detalje, som næsten ingen forklarer dig i telefonen: hagl, haglbyger, lyn eller et nedfaldent grenstykke er IKKE ekstraordinære risici. De betales ikke af Consorcio: de betales af din police, hvis du har tegnet dem. Det er præcis den slags dækning, der forsvinder, når de "gør" forsikringen billigere ved at skære i dækningerne.
4. Den generelle inflation, som findes, men kommer sidst
Den generelle spanske inflation lå på 4,9 % år til år i oktober 2026 ifølge INE's hurtigindikator for forbrugerpriserne. Det er en reel faktor: den gør arbejdskraft, reservedele, bjærgning og vurderinger dyrere. Men det er baggrunden i billedet, ikke grunden til, at din kaskoforsikring stiger 12 %, mens naboens ansvarsforsikring falder 6 %.
5. Faktoren, selskabet ikke vil nævne: genopretning af marginerne
Der er en femte grund, og den er rent forretningsmæssig. Efter to regnskabsår med underskud på grund af dyrere reparationer forbedrede bilbranchen sin tekniske konto med 53 % i første halvår af 2026 i forhold til juni 2025 og blev dermed den næstmest rentable ikke-livsforsikringsgren, ifølge tal fra ICEA, som Autopos refererede den 18. september 2026. Selve brancheinformationen tilskriver genopretningen "de takststigninger, der er gennemført de seneste regnskabsår".
Oversat: en del af din stigning finansierer reelle omkostninger, og en del genopretter en margin, der var gået tabt. Begge dele er legitime, men kun den ene fortæller man dig om.
Hvad loven siger: de skal give dig to måneders varsel
Artikel 22 i lov 50/1980 om forsikringsaftaler (Ley de Contrato de Seguro) forpligter forsikringsselskabet til at meddele enhver ændring af aftalen, også en præmiestigning, med mindst to måneders varsel før udløbet af den løbende periode. Og den fastsætter asymmetriske frister: forsikringstageren kan modsætte sig forlængelsen med en måneds varsel, mens selskabet skal bruge to. Du kan læse den gældende tekst i artikel 22 i forsikringsaftaleloven, offentliggjort i BOE.
Tre praktiske konsekvenser:
- Gem fornyelsesbrevet og dets dato. Hvis meddelelsen om stigningen ikke kom med to måneders varsel, har du et argument for at kræve, at den tidligere præmie overholdes.
- Vent ikke til sidste dag. Hvis du ikke vil forny, skal opsigelsen afsendes med en måneds varsel, og du skal kunne bevise, at og hvornår du sendte den.
- Betingelserne for at modsætte sig forlængelsen skal fremgå tydeligt af policen. Kan du ikke finde dem, er det også et punkt til din fordel.
Hvis uenigheden eskalerer, er vejen at klage først til selskabets kundeservice (SAC) og først derefter til den spanske forsikringstilsynsmyndighed (Dirección General de Seguros). Det er ikke en lille formalitet: af de klager, der blev indgivet til DGSFP, blev 5.152 afvist, fordi SAC ikke var udtømt først, og køretøjsbranchen akkumulerede 1.841 klager, den næstmest påklagede efter hjemmet, ifølge klageafdelingens beretning med tal fra 2024, som Gacetín Madrid refererede den 16. oktober 2026. Blandt de afgjorte sager var rapporten til fordel for klageren i 44,67 % af tilfældene mod 30,09 % til fordel for selskabet.
Din stigning er ikke gennemsnittet: beregn din akkumulerede, ikke årets
Det tal, du er interesseret i, er ikke markedets 7,45 %: det er, hvor meget din police er steget, siden du tegnede den, med den samme bil, den samme brug og uden skader. Og den beregning er der næsten ingen, der laver, fordi den kræver, at du har regningen fra for tre eller fire år siden ved hånden.
Lav denne øvelse med dine egne regninger (tallene nedenfor er et regneeksempel, ikke markedsdata):
| År | Betalt præmie | Årlig stigning | Akkumuleret siden start |
|---|---|---|---|
| 2023 | 620 € | — | — |
| 2024 | 668 € | +7,7 % | +7,7 % |
| 2025 | 712 € | +6,6 % | +14,8 % |
| 2026 | 790 € | +11,0 % | +27,4 % |
En stigning på 11 % virker acceptabel isoleret set. En akkumuleret stigning på 27,4 % på tre år uden en eneste skade er en anden samtale, og det er den, du skal tage med selskabet eller med sammenligningssiden. Tre kontroller, der ændrer udfaldet af den samtale:
- Har du anmeldt skader i perioden? Hvis ikke, så bed dem begrunde stigningen med noget andet end "inflationen".
- Er dækningerne ændret mellem årene? Nogle gange stiger præmien "kun" 4 %, men de har indført en selvrisiko på 300 € eller fjernet lånebilen.
- Har køretøjets værdi ændret sig? En bil, der taber værdi, bør på kasko trække præmien ned, ikke op.
Sådan sammenligner du uden at snyde dig selv: den samme dækning, ikke den samme overskrift
Den hurtigste måde at "spare" 400 € på bilforsikringen er at købe en dårligere police uden at opdage det. Før du beder om priser, så lav en oversigt over din nuværende dækning og kræv, at tilbuddene måles op mod den, punkt for punkt. Som du så ovenfor, kan to policer hedde det samme, "kasko", og koste 3.165 € eller halvdelen, blot fordi den ene har selvrisiko, og den anden ikke.
Dette er det mindste, du bør have skrevet ned til sammenligningen:
| Hvad skal sammenlignes | Det præcise spørgsmål, du skal stille |
|---|---|
| Dækningstype | Ansvar, udvidet ansvar, kasko med selvrisiko eller uden selvrisiko? |
| Selvrisiko | Hvor stor, og gælder den for alle egne skader eller kun nogle? |
| Egne skader | Dækker den skader fra hagl, haglbyger, lyn og nedfaldende genstande? |
| Ruder | Er ADAS-rekalibrering inkluderet efter skift af forruden? |
| Hjælp | Fra kilometer 0 eller fra 25 km? Er lånebil inkluderet, og hvor mange dage? |
| Chauffører | Enkelt chauffør, lejlighedsvis, under 25 år? Med hvilket tillæg? |
| Vurdering | Dagsværdi, forbedret dagsværdi eller nyværdi, og i hvor mange år? |
| Retshjælp | Med hvilken grænse og med frit advokatvalg? |
| Værksteder | Obligatorisk aftalt netværk eller frit værksted? |
| Service | Skadestelefon døgnet rundt og lovet frist for vurdering? |
To regler, der sparer dig for ærgrelser: bed om de særlige vilkår, før du underskriver, ikke bagefter, og opsig ikke den gamle police, før den nye er udstedt med en ikrafttrædelsesdato, der passer. En dag uden forsikring med bilen på gaden er ikke et administrativt hul, det er en overtrædelse.
Fejl, der bliver dyre, når du fornyer bilforsikringen
Den hyppigste fejl er ikke at blive hos en dyr police: det er at lade den fornye sig selv uden at have set på den. Det her koster flest penge:
- At lade fristen på en måned for at modsætte sig forlængelsen gå og stå bundet til endnu et helt år.
- Ikke at gemme tidligere regninger, så det er umuligt at bevise den akkumulerede stigning.
- Kun at sammenligne slutprisen uden at matche selvrisiko, vurdering af køretøjet eller hjælp.
- At glemme, at skadefri-bonussen ikke følger med af sig selv: bed det afgående selskab om din skadeshistorik skriftligt, før du går.
- At acceptere et "fastholdelsestilbud" uden at se de nye vilkår: nogle gange kommer rabatten fra en dækning, de har fjernet.
- At gemme policen i din e-mail, hvor du ikke kan finde den, den dag skaden sker, og ender med at ringe til et nummer, du heller ikke har.
Ofte stillede spørgsmål
Hvorfor er min bilforsikring steget, når jeg ikke har anmeldt nogen skade?
Fordi prisen ikke kun afhænger af din historik: den afhænger af de gennemsnitlige skadesomkostninger for din profil, dit område og din køretøjstype samt af selskabets prispolitik. I 2026 steg disse omkostninger på grund af dyrere reparationer, 684 € i gennemsnit, 9 % mere, ifølge analysen refereret af Autoingeniería, og på grund af genopretning af branchens marginer. Alligevel har du ret til at bede dem forklare stigningen og til ikke at acceptere den.
Hvad koster en bilforsikring i gennemsnit i 2026?
Den gennemsnitlige præmie på sammenligningssider var 1.411,94 € i andet kvartal af 2026, med 503,01 € for ansvarsforsikring og 3.165,91 € for kasko uden selvrisiko (Kelisto). I den reelle portefølje i mæglerkanalen var den gennemsnitlige bilpræmie 462 € i samme kvartal (ebrokers PRISMA via INESE). Det er to forskellige målinger: den første måler tilbud, den anden løbende policer.
Kan de hæve præmien uden at give mig besked?
Ikke uden at overholde varslet. Artikel 22 i forsikringsaftaleloven forpligter forsikringsselskabet til at meddele enhver ændring af aftalen, herunder præmien, med mindst to måneders varsel før udløbet af den løbende periode. Hvis der ikke var en sådan meddelelse, kan du kræve, at den tidligere præmie opretholdes. Begynd med selskabets kundeservice.
Hvor lang tid i forvejen skal jeg give besked, hvis jeg ikke vil forny?
En måned før udløbet ifølge den samme artikel 22. Det er en god idé at sende meddelelsen på en måde, der dokumenterer indhold og dato, for bevisbyrden for, at du gav besked i tide, er din.
Kan det betale sig at skifte fra kasko til udvidet ansvar?
Det afhænger af bilens alder og værdi, ikke af prisen på regningen. Tallene fra UNESPA sætter den gennemsnitlige pris på en skade på egne køretøj til 1.090 €, og den dækning aktiveres i et ud af fem uheld. Hvis den årlige præmieforskel er mindre end den skade, du ikke kunne bære på en gang, giver det stadig mening at beholde dækningen af egne skader. Hvis bilen kun er lidt værd, gør det sandsynligvis ikke.
Dækker min forsikring hagl og oversvømmelser?
Det er to forskellige ting. Ekstraordinære oversvømmelser og andre katastrofale fænomener erstattes af Consorcio de Compensación de Seguros, som for DANA 2024 udbetalte 1.203 millioner euro til 132.548 køretøjer. Hagl, haglbyger eller nedfaldende grene er ikke ekstraordinære risici: de betales kun af din police, hvis du har tegnet den dækning. Tjek dine særlige vilkår, før det næste uvejr kommer.
Hvad gør jeg, hvis selskabet afviser min klage over stigningen?
Klag først skriftligt til forsikringsselskabets kundeservice, som har en frist til at svare dig. Først når du har udtømt den, kan du henvende dig til DGSFP's klageafdeling: faktisk blev 5.152 klager afvist, fordi de sprang det skridt over, ifølge beretningen med tal fra 2024, som Gacetín Madrid refererede.
Betaler jeg virkelig mere for at være gammel kunde?
Tallene tyder på det. I mæglerkanalen steg den gennemsnitlige bilpræmie i porteføljen med 4,7 % år til år til 470 € i 2. kvartal 2026, mens nytegningen faldt 2,2 % til 441 € (ebrokers PRISMA via INESE). At indhente en pris hvert år, også selvom du bliver, er den billigste måde at rette op på det gab.
Det, du bør have klar før næste udløb
Hele denne samtale vindes eller tabes på noget meget uglamourøst: at have vilkårene, regningerne fra de seneste år og den præcise udløbsdato ved hånden. Det er netop det, aiSeguros, AIsToHire-appen, løser: den gemmer hver police som en sag med sine dokumenter, indekserer vilkårene, så den kan svare dig med henvisning til den side og artikel, svaret stammer fra, gemmer præmiehistorikken for hvert år for at vise dig din reelle stigning fra år til år, og om den kom med anmeldte skader eller ej, advarer dig om udløbet i god tid, så du kan udnytte varslet, og genererer en dækningsoversigt, så du kan sammenligne tilbud på lige vilkår. Den udarbejder også breve som indsigelse mod en stigning eller meddelelse om manglende fornyelse og giver dig telefonnumrene til hjælp og skader med ét tryk.
Den sælger ikke policer, formidler ikke og tager ikke provision: den er din side af bordet. Hvis du vil begynde med det grundlæggende, så upload vilkårene til din bilforsikring i AIsToHires forsikringsmanager og police-copilot og se, hvad din police egentlig siger, før næste regning lander.
Upload vilkårene og regningerne for din bilforsikring til aiSeguros: du ser din reelle stigning år til år, får besked før udløbet og har dækningsoversigten klar til at sammenligne tilbud på lige vilkår.
Upload vilkårene og regningerne for din bilforsikring til aiSeguros: du ser din reelle stigning år til år, får besked før udløbet og har dækningsoversigten klar til at sammenligne tilbud på lige vilkår.Læs videre

At skændes på WhatsApp eller tale om det i person: hvad videnskaben siger om parkonflikter via beskeder

Mindmap, begrebskort og disposition: forskelle og hvornår du bruger hvert af dem

Quishing og falske QR-klistermærker: sådan beskytter du din virksomheds QR-kode
