 aiSeguros
2026年に自動車保険が上がった理由:平均保険料1,412€と過去最高の更新
チーム: aiSegurosAI の支援を受けて執筆20 分で読めます要点まとめ
- 比較サイトにおける自動車保険の平均保険料は、2026年第2四半期に過去最高の1,411.94€に達し、前年より7.45%上昇しました(Kelistoの自動車保険指数による。調査は2026年7月1日付)。
- 上昇を押し上げているのはフルカバー型(免責額なし)(3,165.91€、+12.68%)です。実は第三者賠償型の保険料は6.51%下がり、503.01€になりました。
- 保険ブローカーの実際の既存契約では、状況はもう少し穏やかです。平均保険料は2026年第2四半期で462€(+2.9%)でした(ebrokerのPRISMA報告書をINESEが2026年7月10日に紹介)。注意してほしいのは、契約を更新する人のほうが、新規に加入する人より多く支払っているという点です。
- 本当の原因は4つあり、そのどれも「物価が全部上がったから」ではありません。修理費の高騰(平均684€、+9%)、事故による保険金支払い額(UNESPAによると2024年は101億8,900万ユーロ)、異常気象、そしてインフレ(2026年10月の消費者物価指数は4.9%)です。
- 更新の前に、できることが3つあります。自分の契約が年ごとにどれだけ上がってきたかを累計で確認すること、保険契約法第22条の2か月前の事前通知が守られているかを確かめること、そして内容を削った契約ではなく同じ補償内容で比較することです。
今年の秋、自動車保険の領収書を開いて金額に目を留めたのなら、それはあなただけの話ではありません。2026年は、スペインの自動車保険の平均保険料が過去最高を更新した年でした。この記事では、なぜ上がったのか、その上昇のうち実際にあなたに関わる部分はどれだけか、そして契約が自動で更新されてしまう前に何ができるのかを、正直に整理します。ひとつ付け加えると、このブログはAIsToHireのアプリであるaiSegurosのものです。aiSegurosは保険管理&保険契約コパイロットとして機能します。記事の最後で、どのように役立つかをご紹介しますが、以下の内容はスプレッドシートで行う場合でも同じように使えます。
2026年の自動車保険はどれだけ上がったか:平均1,411.94€、7.45%の上昇
自動車保険の平均保険料は、2026年第2四半期に1,411.94€となり、前年より7.45%高く(97.93€の増加)、第1四半期より12.73%高く(159.47€の増加)なりました。これはKelistoの指数で記録された過去最高の水準です。指数は2026年7月1日付で、比較サイト利用者による毎月約23,000件の見積もりに基づき、20社以上の保険会社を対象に算出されています。
重要なのは補償タイプ別の内訳です。上昇のほとんどを、これで説明できるからです。
| 補償タイプ | 2026年第2四半期の平均保険料 | 前年比の変動 |
|---|---|---|
| 第三者賠償型 | 503.01€ | −6.51% |
| 第三者賠償拡張型 | 566.89€ | −4.62% |
| フルカバー型(免責額なし) | 3,165.91€ | +12.68% |
| 市場平均(比較サイト) | 1,411.94€ | +7.45% |
出典:Kelistoの自動車保険指数、2026年第2四半期。
言い換えると、第三者賠償型に入っているなら、市場は1年前より安くなっています。フルカバー型に入っているなら、全員分の請求を払っているようなものです。年内では、6月が最も高く(1,476.82€)、1月が最も安い月(1,249.40€)でした。そして年齢は相変わらず重くのしかかります。24歳以下のドライバーの平均支払額は3,142.08€で、35〜44歳の層(1,367.24€)の2倍以上でした。
注意:1,412€は比較サイトでの価格であり、平均的なドライバーが払う額ではありません
1,411.94€は、人々が比較サイトで依頼した見積もりの平均価格であって、国内で有効な契約の平均保険料ではありません。保険ブローカーのチャネルでは、ebrokerのPRISMA報告書が、2026年第2四半期の自動車保険の平均保険料を462€、前年比+2.9%としています。同じ市場を別の角度から撮った2枚の写真ですから、混ぜて考えないほうがいいでしょう。
ただし、この同じ報告書には、本当に見るべき数字が載っています。
| 指標(ブローカーチャネル、2026年第2四半期) | 平均保険料 | 前年比の変動 |
|---|---|---|
| 既存契約(更新される契約) | 470€ | +4.7% |
| 新規契約(新しい契約) | 441€ | −2.2% |
| 自動車保険合計 | 462€ | +2.9% |
出典:ebrokerのPRISMA報告書、INESEが2026年7月10日に紹介。
長く契約している顧客のほうが、新しく来た顧客より高く払っています。 これは印象ではありません。新規契約が下がる一方で、既存契約は5%近く上がっています。業界でprice walkingと呼ばれるこの格差こそ、乗り換えるつもりがなくても毎年見積もりを取る価値がある、最大の理由です。
値上がりの本当の原因(そして「インフレのせい」が答えにならない理由)
2026年の自動車保険の値上がりには、数字で測れる4つの要因があります。修理費の高騰、事故による保険金支払いの総額、異常気象による損害、そして一般的なインフレです。電話で「物価が全部上がったので」と言われたら、それは4つ目の要因だけを示して、最初の3つを隠しているということです。あなたの補償タイプだけが上がって、ほかが上がらない理由を本当に説明するのは、その3つのほうです。
1. 最近のクルマは、修理にずっとお金がかかる
スペインの整備工場での修理費の平均は、2026年上半期に684€に達し、前年より9%高くなりました。Autofacilの業界分析をAutoingenieríaが2026年8月5日に紹介したものです。理由は部品代だけではありません。診断にかかる時間、メーカーごとの専用診断機器、そして電子部品の価格も要因です。
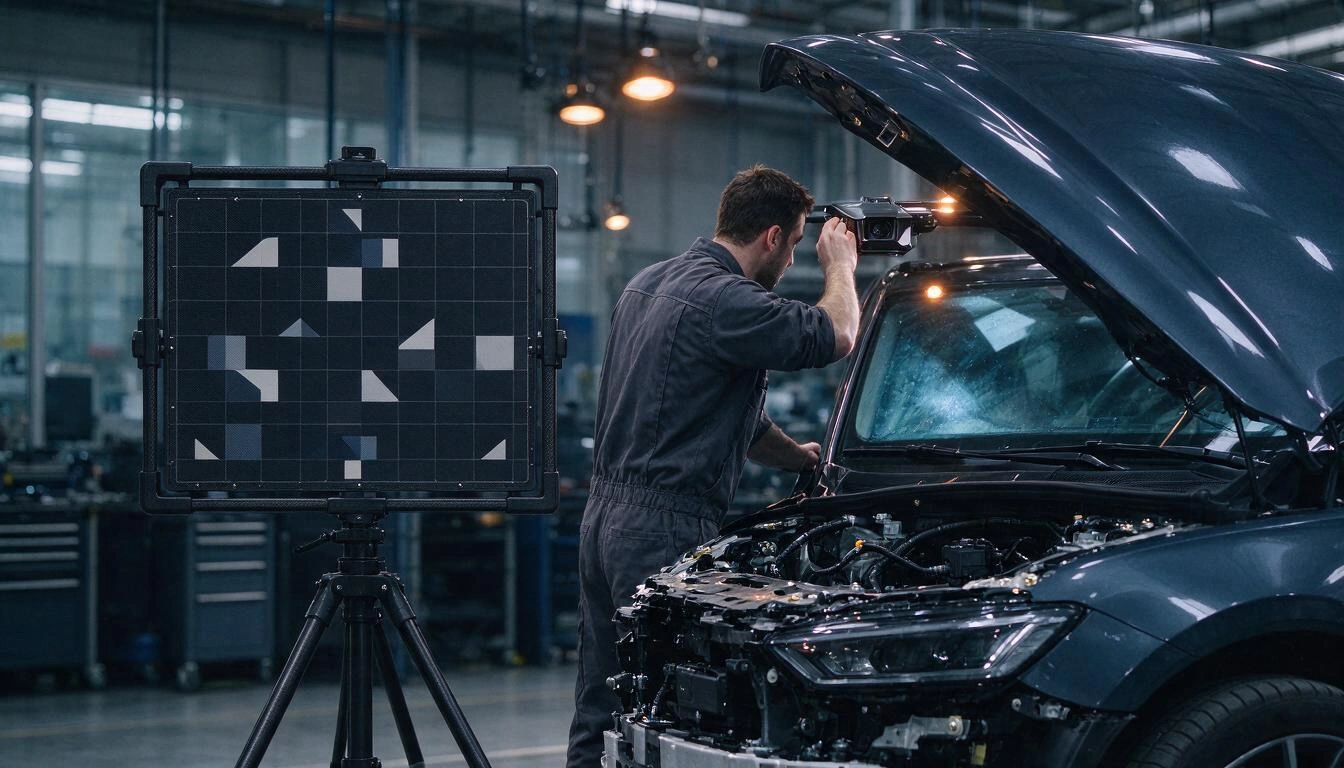
運転支援システム(ADAS)が最大の押し上げ要因です。Motor16が2026年6月15日に公開した国際的な研究のまとめによると、サイドミラーの修理ではADAS関連部品が費用の70%以上を占めることがあり、軽い追突事故でも41%を占めます。さらに、カメラ付きフロントガラスの交換ではセンサーの再調整が必要になり、Motor16によれば150〜300€が追加でかかります。
とはいえ、純粋な整備工場の部分を大げさに言うのは禁物です。Fagenautoがまとめ、Posventaが2026年10月14日に公開したINE(スペイン国家統計局)のデータによると、整備工場の請求額は2025年8月から2026年8月までの前年比で4.1%の上昇にとどまり、一般的なインフレ率を下回っています。事故の費用を押し上げているのは工賃の1時間あたりの単価ではなく、何を交換し、調整しなければならないかなのです。
2. 事故による保険金支払いは、101億8,900万ユーロの請求書
自動車保険は約1,100万件の事故に対応し、101億8,900万ユーロを支払いました。1件あたりの平均費用は920€です。2024年のデータに基づき、UNESPAが2026年2月10日に公表した分析によるものです。これは、3秒に1件の対応に相当します。
| 補償 | 1件あたりの平均費用 | 割合 |
|---|---|---|
| 対人賠償責任 | 7,218€ | 事故の4.3%、支払総額の3分の1以上 |
| 車両火災 | 4,436€ | — |
| 自車の損害 | 1,090€ | 事故5件に1件 |
| ロードサービス | 149€ | 事故の40%以上 |
出典:UNESPA、2026年2月10日公表の2024年データ。
この表を見れば、フルカバー型は上がり、第三者賠償型は下がる理由がわかります。第三者賠償型をフルカバー型に変える自車の損害補償は、1件あたり平均1,090€かかり、5件に1件の事故で使われます。同じUNESPAのデータによると、この補償を付けている車は39.9%にとどまり、ガラス破損の77.8%や法的防御の87.6%を大きく下回ります。つまり、少数の契約者に、事故の最も高い部分が集中しているのです。そして今、保険料が見直されているのは、まさにその少数のほうです。
3. 異常気象は、もう予算の一項目になっている
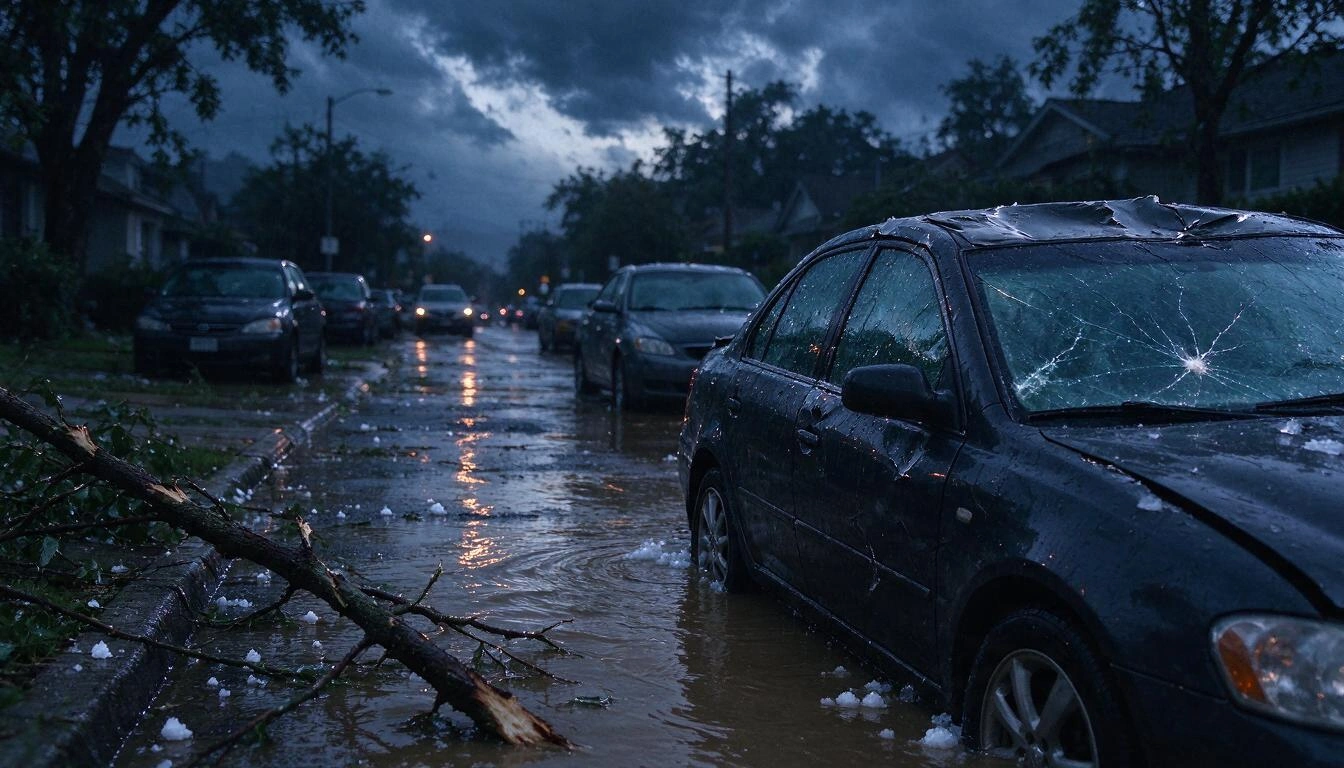
異常な自然現象の補償は、あなたの保険会社ではなく保険補償コンソーシアム(Consorcio de Compensación de Seguros)が行いますが、その規模は業界全体の背景を左右します。2024年10月のDANA(孤立低気圧による豪雨)について、コンソーシアムは2026年6月5日時点で251,813件の申請を受け、212,855件の案件に44億8,400万ユーロを支払っており、最終的な費用は約48億ユーロと見積もられています(コンソーシアムの情報発表の集計による)。このうち12億300万ユーロは132,548台の車両に対するもので、災害全体で最も件数の多いリスクでした。
そして、電話ではほとんど誰も説明してくれない重要な点があります。雹、あられ、落雷、枝の落下は「異常なリスク」ではありません。コンソーシアムは支払わず、あなたの保険契約が、その補償を付けていれば支払います。保険を「安く」するために補償を削られると、まさにこの種の補償が消えていきます。
4. 一般的なインフレ:たしかに存在するが、順番は最後
スペインの消費者物価指数は、2026年10月に前年比4.9%でした(INEの速報値による)。たしかに現実の要因で、人件費、部品、レッカー、損害鑑定の費用を押し上げます。しかしこれは背景にすぎません。隣人の第三者賠償型が6%下がるのに、あなたのフルカバー型が12%上がる理由ではないのです。
5. 保険会社が口にしない要因:利益率の回復
もうひとつ、純粋に事業上の5つ目の理由があります。修理費の高騰で2期連続の赤字となったあと、自動車保険部門の収支は、2026年上半期に2025年6月と比べて53%改善し、損害保険の中で2番目に収益性の高い分野になりました。ICEAのデータをAutoposが2026年9月18日に紹介したものです。業界の情報自身が、この回復を「過去数期にわたって実施された料率の引き上げ」によるものとしています。
つまり、あなたの値上がり分の一部は現実のコストをまかない、一部は失われていた利益率を取り戻しています。どちらも正当な話ですが、あなたに説明されるのは片方だけです。
法律ではどうなっているか:2か月前までの通知が必要
1980年法律第50号(保険契約法)の第22条は、保険会社に対し、保険料の引き上げを含む契約内容のあらゆる変更を、現在の契約期間が終わる少なくとも2か月前までに通知するよう義務づけています。さらに、期限は非対称です。契約者は1か月前までに更新に異議を唱えられるのに対し、保険会社には2か月が必要です。現行の条文は、BOE(官報)に掲載されている保険契約法第22条で確認できます。
実務上の帰結が3つあります。
- 更新通知の書面と、その日付を保管しておきましょう。 値上げの通知が2か月前までに届いていなければ、従来の保険料を守るよう求める根拠になります。
- 最終日まで待たないこと。 更新しないつもりなら、通知は1か月前までに出さなければならず、いつ送ったかを証明できる必要があります。
- 更新への異議に関する条件は、保険契約の中で目立つように記載されていなければなりません。 見つからなければ、それもあなたに有利な点です。
争いが大きくなった場合は、まず保険会社のカスタマーサービス部門(SAC)に申し立て、そのあとで保険・年金総局に進みます。これは軽い手続きではありません。DGSFPに出された申し立てのうち、5,152件はSACを先に尽くしていなかったとして却下されており、自動車部門は1,841件の申し立てを集め、住宅に次いで2番目に多い分野でした。2024年のデータに基づく苦情処理サービスの報告書を、Gacetín Madridが2026年10月16日に紹介したものです。解決された案件のうち、報告書が申立人に有利だったのは44.67%で、保険会社に有利だったのは30.09%でした。
あなたの値上がりは平均ではありません:1年分ではなく、累計で自分の分を計算しましょう
あなたにとって大事なのは、市場の7.45%ではなく、同じ車、同じ使い方、事故なしのまま、契約してから自分の保険がどれだけ上がったかです。この計算をほとんどの人がしないのは、3、4年前の領収書が手元に必要だからです。
自分の領収書で、次の計算をしてみてください(以下の数字は計算例であり、市場データではありません)。
| 年度 | 支払った保険料 | 年間の上昇 | 開始時からの累計 |
|---|---|---|---|
| 2023 | 620€ | — | — |
| 2024 | 668€ | +7.7% | +7.7% |
| 2025 | 712€ | +6.6% | +14.8% |
| 2026 | 790€ | +11.0% | +27.4% |
11%の値上がりだけを見れば、受け入れられそうに思えます。しかし、事故が1件もないまま3年間で累計+27.4%となれば、話は別です。そしてそれこそ、保険会社や比較サイトとするべき話です。この話し合いの結果を変える確認が、3つあります。
- この期間に事故を申告しましたか? していなければ、「インフレ」以外の理由で値上げを説明するよう求めましょう。
- 年度の間で補償は変わりましたか? 保険料が「たった」4%の上昇でも、実は300€の免責額が入り、代車が外されていることがあります。
- 車の価値は変わりましたか? 価値が下がっていく車なら、フルカバー型では保険料は上がるのではなく、下がるのが本来です。
自分をごまかさずに比較する方法:見出しではなく、同じ補償で
自動車保険で400€を「節約」する最も手っ取り早い方法は、気づかないうちに内容の悪い保険を買うことです。見積もりを取る前に、今の補償内容をまとめた資料を作り、各オファーがそれと項目ごとに比べられるよう求めましょう。先ほど見たように、どちらも「フルカバー型」と呼ばれる2つの保険が、片方は免責額があり、もう片方はないというだけで、3,165€にも、その半額にもなり得ます。
比較に持っていくために、最低限書き出しておくべき項目は次のとおりです。
| 比較する項目 | 確認すべき具体的な質問 |
|---|---|
| 補償タイプ | 第三者賠償型、第三者賠償拡張型、免責額ありのフルカバー型、免責額なしのフルカバー型のどれですか? |
| 免責額 | いくらですか? 自車の損害すべてに適用されますか、一部だけですか? |
| 自車の損害 | 雹、あられ、落雷、物の落下による損害は補償されますか? |
| ガラス | フロントガラス交換後のADAS再調整は含まれますか? |
| ロードサービス | 0kmから対象ですか、25kmからですか? 代車は含まれますか、何日間ですか? |
| 運転者 | 運転者は1名限定ですか、臨時の運転者を含みますか、25歳未満はいますか? その場合の割増はいくらですか? |
| 評価額 | 時価額、改善された時価額、新車価額のどれですか? それは何年間ですか? |
| 法的防御 | 上限はいくらですか? 弁護士を自由に選べますか? |
| 整備工場 | 提携工場が必須ですか、自由に選べますか? |
| サービス | 24時間対応の事故受付電話と、約束された損害鑑定の期限はありますか? |
トラブルを避けるための2つのルールがあります。署名の前に、署名のあとではなく、個別の契約条件書を請求すること。そして新しい契約が発行され、開始日がきちんと重なるまで、古い契約を解約しないことです。車を路上に置いたまま無保険の日が1日あれば、それは事務上のすき間ではなく、違反行為です。
自動車保険の更新で高くつく失敗
最もよくある失敗は、高い契約を持ち続けることではなく、内容を見ないまま自動で更新させてしまうことです。最もお金がかかるのは次のものです。
- 更新への異議を唱える1か月の期限を過ぎてしまい、さらに丸1年縛られる。
- 過去の領収書を保管していないため、累計の値上がりを証明できない。
- 免責額、車の評価額、ロードサービスを揃えずに、最終的な価格だけを比較する。
- 無事故割引は、自動では引き継がれないことを忘れる:乗り換える前に、これまでの事故履歴を書面で、現在の保険会社に請求しておく。
- 新しい契約条件書を見ずに、「引き留めのオファー」を受け入れる:割引の原資が、削られた補償だったという場合があります。
- 契約書をメールの中にしまっておく:事故の日に見つからず、電話番号もわからないまま、結局わからない番号に電話することになります。
よくある質問
事故の申告は一度もしていないのに、なぜ自動車保険が上がったのですか?
価格は、あなた個人の履歴だけでなく、あなたのプロファイル、地域、車種に該当する事故の平均費用と、保険会社の価格方針によって決まるからです。2026年には、修理費の高騰(平均684€、9%増。Autoingenieríaが紹介した分析による)と、部門の利益率の回復により、それらの費用が上がりました。それでも、値上げの説明を求め、それを受け入れない権利はあなたにあります。
2026年の自動車保険の平均費用はいくらですか?
比較サイトでの平均保険料は、2026年第2四半期に1,411.94€で、第三者賠償型は503.01€、フルカバー型(免責額なし)は3,165.91€でした(Kelisto)。ブローカーチャネルの実際の既存契約では、同じ四半期の自動車保険の平均保険料は462€でした(INESE経由のebroker PRISMA)。2つは別の指標で、前者は見積もりを、後者は有効な契約を測っています。
通知なしに保険料を上げられることはありますか?
事前通知を守らない限り、できません。保険契約法第22条は、保険会社に対し、保険料を含む契約のあらゆる変更を、現在の期間の終了の少なくとも2か月前までに通知するよう義務づけています。その通知がなかった場合は、従来の保険料を維持するよう求められます。まずは保険会社のカスタマーサービス部門に申し出てください。
更新しない場合、どれくらい前に通知する必要がありますか?
同じ第22条によると、満期の1か月前です。通知は、内容と日付の記録が残る方法で送ることをおすすめします。期限内に通知したという証明の責任は、あなたにあるからです。
フルカバー型から第三者賠償拡張型に切り替える価値はありますか?
車の年式と価値によるもので、領収書の金額で決まるものではありません。UNESPAのデータでは、自車の損害事故の平均費用は1,090€で、この補償は5件に1件の事故で使われます。年間の保険料の差額が、一度に負担できない損害額より小さいなら、自車の損害補償を残す意味はあります。車の価値がすでに低いなら、おそらくないでしょう。
私の保険は雹や洪水を補償しますか?
この2つは別のものです。異常な洪水やその他の大災害による損害は、保険補償コンソーシアムが補償します。2024年のDANAでは、132,548台の車両に対して12億300万ユーロが支払われました。雹、あられ、枝の落下は異常なリスクではなく、その補償を付けている場合にのみ、あなたの保険契約が支払います。次の嵐が来る前に、個別の契約条件書で確認しておきましょう。
値上げに対する申し立てを保険会社に拒否されたら、どうすればよいですか?
まず、保険会社のカスタマーサービス部門に書面で申し立ててください。回答の期限があります。それを尽くしたあとでのみ、DGSFPの苦情処理サービスに申し立てできます。実際に、5,152件の申し立てが、この手順を飛ばしたために却下されています(2024年のデータに基づく報告書を、Gacetín Madridが紹介)。
長く契約していると、本当に多く払っているのですか?
データを見るかぎり、そのようです。ブローカーチャネルでは、既存契約の自動車保険の平均保険料は、2026年第2四半期に前年比4.7%上昇して470€になり、新規契約は2.2%下がって441€になりました(INESE経由のebroker PRISMA)。継続する場合でも毎年見積もりを取ることが、その格差を最も安く是正する方法です。
次の満期までに用意しておくべきこと
この話し合いの勝ち負けは、あまり華やかでない点で決まります。契約条件書、過去数年分の領収書、そして満期の正確な日付を手元に置いておくことです。それをまさに解決するのが、AIsToHireのアプリaiSegurosです。各契約を書類つきの案件として保管し、契約条件書を索引化して、回答の根拠となったページと条文を示しながら答えます。年度ごとの保険料の履歴を保存して、実際の前年比の値上がりを見せ(事故の申告があったかどうかも区別します)、事前通知を行使できるだけの余裕をもって満期をお知らせし、同じ条件でオファーを比較できる補償内容の一覧を作成します。値上げへの異議や更新しない旨の通知といった書面の作成も行い、ロードサービスや事故受付の電話番号も、ワンタップで呼び出せるようにします。
保険は販売せず、仲介もせず、手数料も受け取りません。あなたの側のテーブルにつく存在です。基本から始めたいなら、AIsToHireの保険管理&保険契約コパイロットに、自動車保険の契約条件書をアップロードして、次の領収書が届く前に、あなたの契約が実際に何を定めているのかを確かめてみてください。
aiSegurosに自動車保険の約款と領収書をアップロードすると、実際の前年比の値上がりがわかり、満期前に通知が届き、同じ条件でオファーを比べるための補償内容の資料も用意できます。
aiSegurosに自動車保険の約款と領収書をアップロードすると、実際の前年比の値上がりがわかり、満期前に通知が届き、同じ条件でオファーを比べるための補償内容の資料も用意できます。


