 aiSeguros
Warum Ihre Autoversicherung 2026 gestiegen ist: Durchschnittsprämie von 1.412 € und historischer Rekord
Team von aiSegurosMit KI-Unterstützung verfasst17 Min. LesezeitZusammenfassung
- Die durchschnittliche Prämie für die Kfz-Versicherung in den Vergleichsportalen erreichte im zweiten Quartal 2026 einen historischen Höchststand von 1.411,94 €, was 7,45% mehr als ein Jahr zuvor entspricht, laut dem Kfz-Versicherungsindex von Kelisto (Studie vom 1. Juli 2026).
- Der Anstieg wird durch die Vollkaskoversicherung ohne Selbstbeteiligung (3.165,91 €, +12,68%) angetrieben: Die Haftpflichtversicherung ist tatsächlich um 6,51% gesunken auf 503,01 €.
- In dem tatsächlichen Portfolio der Vermittler sieht das Bild milder aus: durchschnittliche Prämie von 462 € im 2. Quartal 2026 (+2,9%), laut dem PRISMA-Bericht von ebroker, der von INESE am 10. Juli 2026 veröffentlicht wurde. Achtung: Der, der erneuert, zahlt mehr als der, der neu kommt.
- Die tatsächlichen Ursachen sind vier und keine davon ist "alles ist gestiegen": teuerere Reparaturen (684 € im Durchschnitt, +9%), Kosten der Schadensfälle (10.189 M€ im Jahr 2024, laut UNESPA), extremes Wetter und Inflation (VPI von 4,9% im Oktober 2026).
- Vor der Erneuerung hast du drei Hebel: überprüfe deinen kumulierten Anstieg Jahr für Jahr, fordere, dass die zwei Monate Vorankündigung des Artikels 22 des Versicherungsvertragsgesetzes eingehalten wurden, und vergleiche mit den gleichen Deckungen, nicht mit einer gekürzten Police.
Wenn du diesen Herbst die Rechnung deiner Kfz-Versicherung geöffnet hast und auf die Zahl gestarrt hast, ist das nicht dein Fehler: 2026 war das Jahr, in dem die durchschnittliche Kfz-Versicherungsprämie ihren Rekord in Spanien gebrochen hat. Was folgt, ist die ehrliche Aufschlüsselung, warum sie gestiegen ist, welcher Teil dieser Erhöhung dich wirklich betrifft und was du tun kannst, bevor die Police automatisch erneuert wird. Und eine Transparenznotiz: Dieser Blog gehört zu aiSeguros, der App von AIsToHire, die als Versicherungsmanager und Policen-Co-Pilot fungiert; am Ende des Artikels wirst du sehen, wie es passt, aber der Inhalt unten ist gleichwertig, auch wenn du es mit einer Tabelle machst.
Wie viel die Kfz-Versicherung im Jahr 2026 gestiegen ist: 1.411,94 € im Durchschnitt, 7,45% mehr
Die durchschnittliche Prämie für die Kfz-Versicherung lag im zweiten Quartal 2026 bei 1.411,94 €, was 7,45% mehr als ein Jahr zuvor (97,93 € zusätzlich) und 12,73% mehr als im ersten Quartal (159,47 € mehr) entspricht. Es ist der höchste Stand, der vom Kelisto-Index erfasst wurde, der am 1. Juli 2026 auf der Grundlage von etwa 23.000 monatlichen Tarifierungen von Nutzern des Vergleichsportals über mehr als 20 Versicherer erstellt wurde.
Der wichtige Punkt liegt in der Aufschlüsselung nach Modalitäten, da sie fast den gesamten Anstieg erklärt:
| Modalität | Durchschnittsprämie 2. Quartal 2026 | Jährliche Veränderung |
|---|---|---|
| Haftpflicht | 503,01 € | −6,51% |
| Erweiterte Haftpflicht | 566,89 € | −4,62% |
| Vollkasko ohne Selbstbeteiligung | 3.165,91 € | +12,68% |
| Marktdurchschnitt (Vergleichsportal) | 1.411,94 € | +7,45% |
Quelle: Kfz-Versicherungsindex von Kelisto, 2. Quartal 2026.
Anders ausgedrückt: Wenn du eine Haftpflichtversicherung hast, ist der Markt günstiger als vor einem Jahr; wenn du eine Vollkaskoversicherung hast, zahlst du die Rechnung für alle. Innerhalb des Jahres war der Juni der teuerste Monat (1.476,82 €) und der Januar der günstigste (1.249,40 €). Und das Alter bleibt ein schweres Gewicht: Fahrer bis 24 Jahre zahlten im Durchschnitt 3.142,08 €, mehr als das Doppelte der Altersgruppe von 35 bis 44 Jahren (1.367,24 €).
Vorsicht: 1.412 € ist ein Preis von Vergleichsportalen, nicht das, was der durchschnittliche Fahrer zahlt
Die 1.411,94 € sind der Durchschnittspreis der Tarifierungen, die die Leute in einem Vergleichsportal anfragen, nicht die durchschnittliche Prämie der aktiven Policen im Land. Im Kanal der Vermittler legt der Bericht PRISMA von ebroker die durchschnittliche Prämie für Autos im zweiten Quartal 2026 bei 462 € fest, mit einem jährlichen Wachstum von 2,9%. Es sind zwei verschiedene Ansichten desselben Marktes und es ist wichtig, sie nicht zu vermischen.
Dieser Bericht gibt jedoch die Zahl an, die du wirklich beachten solltest:
| Indikator (Kanal Vermittler, 2. Quartal 2026) | Durchschnittsprämie | Jährliche Veränderung |
|---|---|---|
| Portfolio (Policen, die erneuert werden) | 470 € | +4,7% |
| Neue Produktion (neue Policen) | 441 € | −2,2% |
| Gesamt Autos | 462 € | +2,9% |
Quelle: PRISMA-Bericht von ebroker, veröffentlicht von INESE, 10. Juli 2026.
Der treue Kunde zahlt mehr als der, der gerade erst angekommen ist. Es ist kein Eindruck: Das Portfolio steigt um fast 5%, während die neue Produktion sinkt. Diese Lücke — was die Branche price walking nennt — ist der Hauptgrund, warum es sich lohnt, jedes Jahr nach Preisen zu fragen, auch wenn du nicht denkst, dass du wechseln wirst.
Die wahren Ursachen des Anstiegs (und warum "es ist die Inflation" keine Antwort ist)
Der Anstieg der Kfz-Versicherung im Jahr 2026 hat vier messbare Treiber: die Verteuerung der Reparaturen, die aggregierten Kosten der Schadensfälle, die Schäden durch extreme Wetterereignisse und die allgemeine Inflation. Wenn man dir am Telefon sagt: "alles ist teurer geworden", geben sie dir den vierten Faktor und verbergen die ersten drei, die wirklich erklären, warum deine Variante teurer wird und nicht andere.
1. Die Reparatur eines modernen Autos kostet viel mehr
Die durchschnittlichen Kosten für eine Reparatur in spanischen Werkstätten erreichten 684 € im ersten Halbjahr 2026, ein Anstieg von 9% im Vergleich zum Vorjahr, laut einer Branchenanalyse von Autofacil, veröffentlicht von Autoingeniería am 5. August 2026. Der Grund ist nicht nur der Preis der Teile: es ist die Diagnosezeit, die markenspezifischen Diagnosegeräte und die Kosten für elektronische Komponenten.
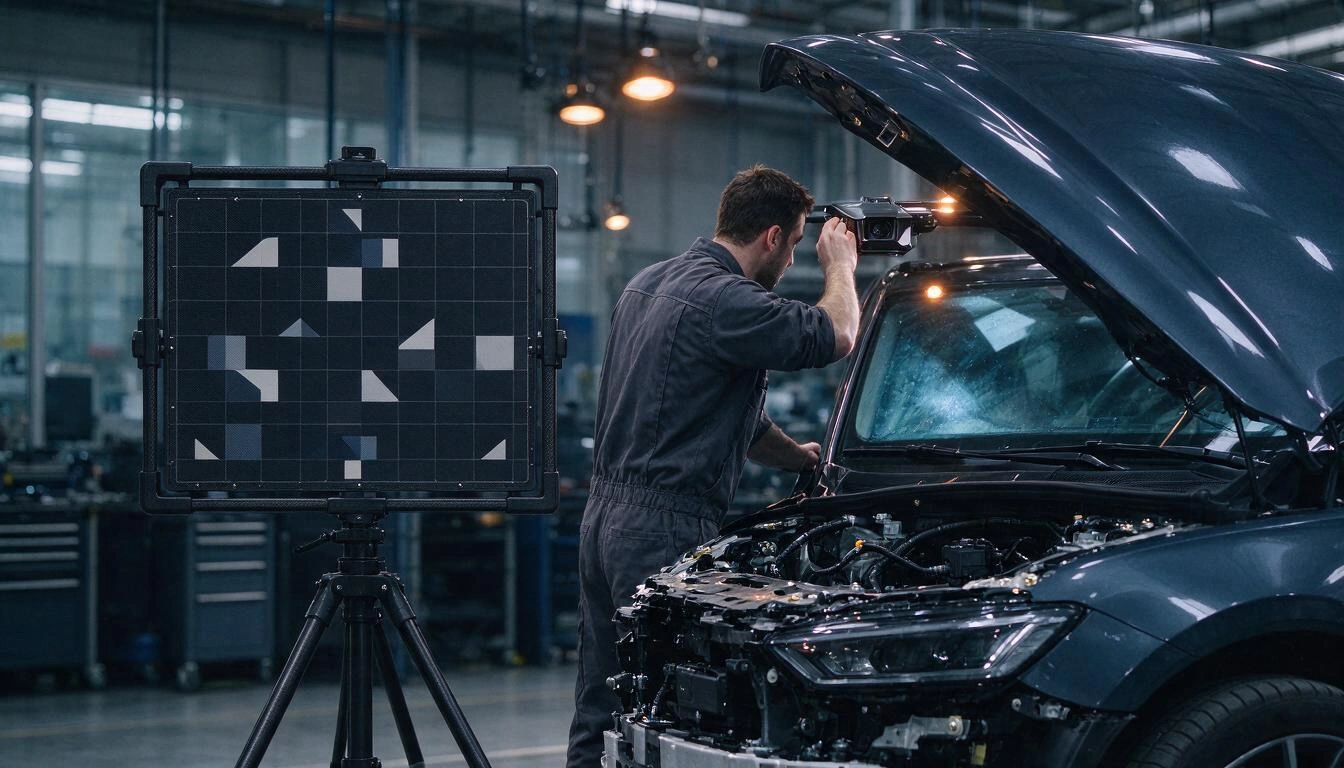
Die Fahrerassistenzsysteme (ADAS) sind der große Multiplikator. Laut der Übersicht internationaler Studien, veröffentlicht von Motor16 am 15. Juni 2026, machen ADAS-Komponenten bei der Reparatur eines Seitenspiegels mehr als 70% der Kosten aus, und bei einem leichten Auffahrunfall sind es 41%. Ein Austausch der Windschutzscheibe mit Kamera erfordert zudem eine Neukalibrierung der Sensoren, die zwischen 150 und 300 € zusätzlich kosten, laut Motor16.
Es ist jedoch ratsam, den Teil der reinen Werkstattkosten nicht zu übertreiben: Laut Daten des INE, gesammelt von Fagenauto und veröffentlicht von Posventa am 14. Oktober 2026, stiegen die Werkstattkosten um 4,1% im Jahresvergleich zwischen August 2025 und August 2026, was unter der allgemeinen Inflation liegt. Was die Kosten eines Schadensfalls in die Höhe treibt, ist nicht der Stundensatz der Arbeitskraft: es ist was ersetzt und kalibriert werden muss.
2. Die Schadensfälle kosten 10.189 Millionen Euro
Die Kfz-Versicherung bearbeitete nahezu 11 Millionen Schadensfälle und zahlte 10.189 Millionen Euro, mit durchschnittlichen Kosten von 920 € pro Schadensfall, laut der veröffentlichten Analyse von UNESPA am 10. Februar 2026 mit Daten von 2024. Das entspricht einer Bearbeitung alle drei Sekunden.
| Deckung | Durchschnittliche Kosten pro Schadensfall | Gewicht |
|---|---|---|
| Körperliche Haftpflicht | 7.218 € | 4,3% der Schadensfälle, mehr als ein Drittel des gezahlten Betrags |
| Fahrzeugbrand | 4.436 € | — |
| Eigenschäden | 1.090 € | 1 von 5 Schadensfällen |
| Pannenhilfe | 149 € | mehr als 40% der Schadensfälle |
Quelle: UNESPA, Daten von 2024 veröffentlicht am 10. Februar 2026.
Diese Tabelle erklärt, warum die Vollkaskoversicherung steigt und die Haftpflichtversicherung sinkt: die Garantie für Eigenschäden — die die Haftpflichtversicherung in eine Vollkaskoversicherung verwandelt — kostet im Durchschnitt 1.090 € pro Schadensfall und wird bei einem von fünf Vorfällen aktiviert. Laut denselben Daten von UNESPA haben nur 39,9% der Fahrzeuge diese Deckung, im Vergleich zu 77,8%, die eine Glasbruchversicherung haben, oder 87,6% mit Rechtsschutz. Das heißt: eine Minderheit der Versicherten konzentriert den teuersten Teil des Schadens, und genau diese Minderheit wird mit der Prämie belastet.
3. Extremwetter ist bereits eine Haushaltslinie
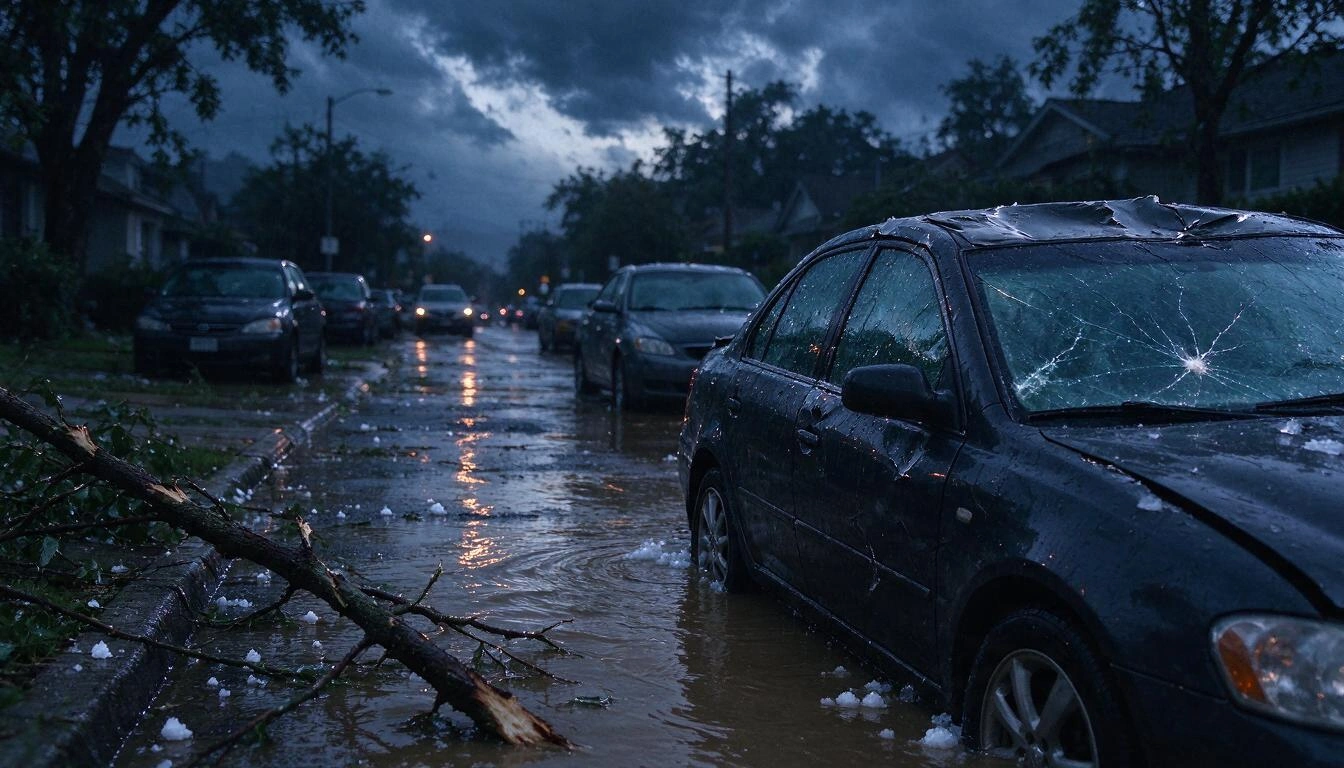
Die außergewöhnlichen Phänomene werden vom Entschädigungsfonds für Versicherungen entschädigt, nicht von deiner Versicherung, aber ihr Umfang prägt den Kontext des Sektors. Durch die DANA im Oktober 2024 hatte der Fonds 251.813 Anträge erhalten und 4.484 Millionen Euro in 212.855 Fällen bis zum 5. Juni 2026 gezahlt, mit geschätzten Endkosten von etwa 4.800 Millionen, laut Bericht der Informationsnotizen des Fonds. Von diesem Betrag entfallen 1.203 Millionen auf 132.548 Fahrzeuge: das größte Risiko der gesamten Katastrophe.
Und hier ist das Detail, das dir am Telefon kaum jemand erklärt: Hagel, Graupel, Blitz oder das Fallen eines Astes sind KEINE außergewöhnlichen Risiken. Diese bezahlt nicht der Fonds: das bezahlt deine Police, wenn sie diese Deckung beinhaltet. Das ist genau die Art von Deckung, die verschwindet, wenn dir die Versicherung durch Kürzungen günstiger angeboten wird.
4. Die allgemeine Inflation, die es tatsächlich gibt, kommt aber zuletzt
Die allgemeine spanische Inflationsrate lag im Oktober 2026 bei 4,9% im Jahresvergleich, laut dem vorläufigen Inflationsindikator des INE. Es ist ein realer Faktor: es verteuert Arbeitskraft, Ersatzteile, Abschleppdienste und Gutachten. Aber es ist der Hintergrund des Bildes, nicht der Grund, warum deine Vollkaskoversicherung um 12% steigt, während die Haftpflichtversicherung des Nachbarn um 6% sinkt.
5. Der Faktor, den die Gesellschaft nicht nennen wird: die Wiederherstellung der Margen
Es gibt einen fünften Grund, und der ist rein unternehmerisch. Nach zwei Jahren mit Verlusten aufgrund der Verteuerung der Reparaturen hat der Kfz-Sektor seine technische Bilanz im ersten Halbjahr 2026 um 53% im Vergleich zu Juni 2025 verbessert, und wurde damit zum zweitprofitabelsten Bereich der Nichtlebensversicherungen, laut Daten von ICEA, veröffentlicht von Autopos am 18. September 2026. Die Brancheninformationen führen diese Erholung auf "die Erhöhung der Tarife in den letzten Jahren" zurück.
Übersetzt: Ein Teil deines Anstiegs finanziert reale Kosten und ein Teil stellt eine Marge wieder her, die verloren gegangen war. Beides ist legitim, aber nur eines erzählen sie dir.
Was das Gesetz sagt: Sie müssen zwei Monate im Voraus benachrichtigen
Der Artikel 22 des Gesetzes 50/1980 über den Versicherungsvertrag verpflichtet den Versicherer, jede Änderung des Vertrags — einschließlich der Erhöhung der Prämie — mindestens zwei Monate im Voraus vor Ablauf des aktuellen Zeitraums mitzuteilen. Und es werden asymmetrische Fristen festgelegt: Der Versicherungsnehmer kann der Verlängerung mit einem Monat im Voraus widersprechen, während der Versicherer zwei benötigt. Sie können den aktuellen Text im Artikel 22 des Gesetzes über den Versicherungsvertrag veröffentlicht im BOE nachlesen.
Drei praktische Konsequenzen:
- Bewahren Sie das Erneuerungsschreiben und das Datum auf. Wenn die Mitteilung über die Erhöhung nicht zwei Monate vorher eingegangen ist, haben Sie ein Argument, um die vorherige Prämie zu verlangen.
- Warten Sie nicht bis zum letzten Tag. Wenn Sie nicht verlängern möchten, muss die Mitteilung einen Monat im Voraus erfolgen, und Sie müssen nachweisen können, dass Sie sie gesendet haben und wann.
- Die Bedingungen für den Widerspruch gegen die Verlängerung müssen im Vertrag hervorgehoben sein. Wenn Sie diese nicht finden, ist das ebenfalls ein Punkt zu Ihren Gunsten.
Wenn die Diskussion eskaliert, ist der Weg, zuerst beim Kundenservice (SAC) des Unternehmens zu reklamieren, und erst danach bei der Generaldirektion für Versicherungen. Das ist kein geringfügiges Verfahren: Von den bei der DGSFP eingereichten Beschwerden wurden 5.152 abgelehnt, weil der SAC nicht vorher erschöpft wurde, und der Bereich Fahrzeuge sammelte 1.841 Beschwerden, die zweitmeisten nach dem Bereich Haus, gemäß dem Bericht des Beschwerdeservices mit Daten von 2024, gesammelt von Gacetín Madrid am 16. Oktober 2026. Unter den gelösten Fällen war der Bericht in 44,67 % der Fälle zugunsten des Beschwerdeführers und in 30,09 % zugunsten der Gesellschaft.
Ihre Erhöhung ist nicht der Durchschnitt: Berechnen Sie Ihre kumulierte, nicht die des Jahres
Die Zahl, die Sie interessiert, ist nicht die 7,45 % des Marktes: Es ist, wie viel Ihre Police seit Vertragsabschluss gestiegen ist, mit demselben Auto, derselben Nutzung und ohne Schäden. Und diese Rechnung macht fast niemand, da sie erfordert, dass man den Beleg von vor drei oder vier Jahren zur Hand hat.
Machen Sie diese Übung mit Ihren eigenen Belegen (die Zahlen unten sind ein Beispiel für eine Berechnung, kein Marktdaten):
| Jahr | Gezahlt Prämie | Jährliche Erhöhung | Kumuliert seit Beginn |
|---|---|---|---|
| 2023 | 620 € | — | — |
| 2024 | 668 € | +7,7% | +7,7% |
| 2025 | 712 € | +6,6% | +14,8% |
| 2026 | 790 € | +11,0% | +27,4% |
Eine Erhöhung von 11 % scheint isoliert tragbar. Ein kumuliertes +27,4 % in drei Jahren ohne einen einzigen Schaden ist ein anderes Gespräch, und das ist das, was man mit dem Unternehmen oder dem Vergleichsportal führen sollte. Drei Überprüfungen, die das Ergebnis dieses Gesprächs ändern:
- Haben Sie im Zeitraum Schäden gemeldet? Wenn nicht, fordern Sie eine Rechtfertigung für die Erhöhung mit etwas anderem als "der Inflation".
- Haben sich die Deckungen zwischen den Jahren geändert? Manchmal steigt die Prämie "nur" um 4 %, aber es wurde eine Selbstbeteiligung von 300 € eingeführt oder das Ersatzfahrzeug wurde gestrichen.
- Hat sich der Wert des Fahrzeugs geändert? Ein Auto, das an Wert verliert, sollte in einer Vollkasko-Versicherung die Prämie nach unten und nicht nach oben treiben.
Wie man vergleicht, ohne sich selbst zu täuschen: dieselbe Deckung, nicht derselbe Versicherungsnehmer
Der schnellste Weg, um "400 €" bei der Autoversicherung zu "sparen", besteht darin, ohne es zu merken, eine schlechtere Police zu kaufen. Bevor Sie Preise anfragen, erstellen Sie ein Dossier Ihrer aktuellen Deckung und fordern Sie, dass die Angebote Punkt für Punkt dagegen gemessen werden. Wie oben gesehen, können zwei Policen gleich heißen —"Vollkasko"— und 3.165 € oder die Hälfte kosten, einfach weil eine eine Selbstbeteiligung hat und die andere nicht.
Das ist das Minimum, was Sie für den Vergleich schriftlich festhalten sollten:
| Was vergleichen | Exakte Frage, die Sie stellen sollten |
|---|---|
| Modalität | Dritte, erweiterte Dritte, Vollkasko mit Selbstbeteiligung oder ohne Selbstbeteiligung? |
| Selbstbeteiligung | Wie hoch, und gilt sie für alle eigenen Schäden oder nur für einige? |
| Eigenschäden | Deckt sie Schäden durch Hagel, Schotter, Blitz und fallende Objekte? |
| Scheiben | Beinhaltet sie die ADAS-Rekalibrierung nach dem Austausch der Windschutzscheibe? |
| Assistance | Ab Kilometer 0 oder ab 25 km? Beinhaltet sie ein Ersatzfahrzeug und wie viele Tage? |
| Fahrer | Einzelfahrer, Gelegenheitsfahrer, unter 25? Mit welchem Aufschlag? |
| Bewertung | Zeitwert, verbesserter Zeitwert oder Neuwert, und für wie viele Jahre? |
| Rechtsschutz | Mit welcher Obergrenze und freier Wahl des Anwalts? |
| Werkstätten | Verpflichtendes Netzwerk oder freie Werkstatt? |
| Service | 24-Stunden-Schadenhotline und verbindliche Begutachtungsfrist? |
Zwei Regeln, die Unannehmlichkeiten vermeiden: Fordern Sie die besonderen Bedingungen vor der Unterzeichnung an, nicht danach, und kündigen Sie die alte Police nicht, bis die neue ausgestellt ist und das Datum des Inkrafttretens passt. Ein Tag ohne Versicherung mit dem Auto auf der Straße ist kein administrativer Fehler, sondern ein Verstoß.
Fehler, die teuer werden, wenn man die Autoversicherung erneuert
Der häufigste Fehler ist nicht, eine teure Police zu behalten: es ist, sie automatisch erneuern zu lassen, ohne sie zu überprüfen. Dies sind die, die am meisten Geld kosten:
- Die Frist von einem Monat verstreichen lassen, um der Verlängerung zu widersprechen und ein ganzes weiteres Jahr gebunden zu sein.
- Die vorherigen Quittungen nicht aufbewahren, was es unmöglich macht, die angesammelte Erhöhung nachzuweisen.
- Nur den Endpreis vergleichen, ohne Selbstbeteiligung, Fahrzeugbewertung oder Assistance zu berücksichtigen.
- Vergessen, dass der Bonus für schadenfreies Fahren nicht allein reist: Fordere schriftlich deinen Schadenshistorie von der abgehenden Gesellschaft an, bevor du gehst.
- Ein "Rückhalt-Angebot" akzeptieren, ohne die neuen Bedingungen zu sehen: Manchmal stammt der Rabatt von einer Garantie, die gestrichen wurde.
- Die Police im E-Mail-Postfach aufbewahren, wo du sie am Tag des Schadens nicht findest und schließlich eine Telefonnummer anrufst, die du auch nicht hast.
Häufig gestellte Fragen
Warum ist meine Autoversicherung gestiegen, wenn ich keinen Schaden gemeldet habe?
Weil der Preis nicht nur von deiner Historie abhängt: er hängt von den durchschnittlichen Kosten der Schäden deines Profils, deiner Region und deinem Fahrzeugtyp sowie von der Preispolitik der Gesellschaft ab. Im Jahr 2026 sind diese Kosten aufgrund teurerer Reparaturen — 684 € im Durchschnitt, 9% mehr, laut der Analyse von Autoingeniería — und der Wiederherstellung der Margen des Sektors gestiegen. Trotzdem hast du das Recht, eine Erklärung für die Erhöhung zu verlangen und sie abzulehnen.
Wie viel kostet die Autoversicherung im Jahr 2026 im Durchschnitt?
Die Durchschnittsprämie in Vergleichsportalen betrug 1.411,94 € im zweiten Quartal 2026, mit 503,01 € für die Haftpflichtversicherung und 3.165,91 € für die Vollkaskoversicherung ohne Selbstbeteiligung (Kelisto). In dem realen Portfolio des Maklerkanals betrug die Durchschnittsprämie für Autos 462 € im selben Quartal (PRISMA de ebroker vía INESE). Es sind zwei verschiedene Kennzahlen: die erste misst Angebote, die zweite lebende Policen.
Können sie mir die Prämie ohne Vorwarnung erhöhen?
Nicht ohne die Vorankündigung. Der Artikel 22 des Versicherungsvertragsgesetzes verpflichtet die Versicherungsgesellschaft, jede Vertragsänderung, einschließlich der Prämie, mindestens zwei Monate im Voraus vor Ende des laufenden Zeitraums mitzuteilen. Wenn es diese Mitteilung nicht gab, kannst du verlangen, dass die vorherige Prämie beibehalten wird; beginne beim Kundenservice der Gesellschaft.
Wie lange im Voraus muss ich Bescheid geben, wenn ich nicht erneuern möchte?
Einen Monat vor Ablauf, gemäß dem gleichen Artikel 22. Die Mitteilung sollte auf einem Weg gesendet werden, der den Inhalt und das Datum dokumentiert, da die Beweislast dafür, dass du rechtzeitig informiert hast, bei dir liegt.
Lohnt es sich, von Vollkasko auf erweiterte Haftpflichtversicherung zu wechseln?
Es hängt vom Alter und Wert des Autos ab, nicht vom Preis der Quittung. Die Daten von UNESPA geben die durchschnittlichen Kosten eines eigenen Schadens mit 1.090 € an, und diese Garantie tritt bei einem von fünf Unfällen in Kraft. Wenn der jährliche Prämienunterschied geringer ist als der Schaden, den du nicht auf einmal tragen könntest, macht es weiterhin Sinn, eigene Schäden beizubehalten; wenn das Auto bereits wenig wert ist, wahrscheinlich nicht.
Deckt meine Versicherung Hagel und Überschwemmungen?
Das sind zwei verschiedene Dinge. Außergewöhnliche Überschwemmungen und andere katastrophale Phänomene werden vom Versicherungsentschädigungsfonds entschädigt, der für die DANA von 2024 1.203 Millionen Euro für 132.548 Fahrzeuge gezahlt hat. Hagel, Graupel oder das Herabfallen von Ästen sind keine außergewöhnlichen Risiken: diese werden nur von deiner Police bezahlt, wenn du diese Garantie abgeschlossen hast. Überprüfe dies in deinen spezifischen Bedingungen vor dem nächsten Sturm.
Was soll ich tun, wenn die Gesellschaft meine Beschwerde über die Erhöhung ablehnt?
Reiche zuerst schriftlich beim Kundenservice der Versicherungsgesellschaft Beschwerde ein, der eine Frist hat, um dir zu antworten. Nur wenn du dies erschöpft hast, kannst du den Beschwerdedienst der DGSFP anrufen: tatsächlich wurden 5.152 Beschwerden abgelehnt, weil dieser Schritt übersprungen wurde, laut dem Bericht mit Daten von 2024, veröffentlicht von Gacetín Madrid.
Zahle ich wirklich mehr, weil ich ein langjähriger Kunde bin?
Die Daten deuten darauf hin, dass ja. Im Maklerkanal stieg die Durchschnittsprämie für Autos im Portfolio im Jahresvergleich um 4,7% auf 470 € im 2. Quartal 2026, während die neue Produktion um 2,2% auf 441 € fiel (PRISMA de ebroker vía INESE). Jedes Jahr nach einem Preis zu fragen, auch wenn du bleibst, ist die günstigste Möglichkeit, diese Lücke zu schließen.
Was du vor dem nächsten Fälligkeitsdatum bereit haben solltest
Diese ganze Diskussion wird durch eine sehr wenig glamouröse Angelegenheit entschieden: die Bedingungen, die Rechnungen der letzten Jahre und das genaue Fälligkeitsdatum parat zu haben. Genau das löst aiSeguros, die App von AIsToHire: Sie speichert jede Police als Akte mit ihren Dokumenten, indiziert die Bedingungen, um dir antworten zu können, indem sie die Seite und den Artikel zitiert, aus dem die Antwort stammt, speichert die Historie der Prämien für jedes Jahr, um dir deinen tatsächlichen jährlichen Anstieg zu zeigen — und zu unterscheiden, ob es mit oder ohne gemeldete Schäden kam —, erinnert dich rechtzeitig an die Fälligkeit, um die Vorankündigung auszuüben, und erstellt eine Zusammenfassung der Deckungen, um Angebote unter gleichen Bedingungen zu vergleichen. Sie verfasst auch Schreiben wie den Widerspruch gegen eine Erhöhung oder die Mitteilung über die Nichtverlängerung und lässt dir die Telefonnummern für Unterstützung und Schadensfälle auf einen Klick.
Sie verkauft keine Policen, vermittelt nicht und erhebt keine Provision: Sie ist deine Seite des Tisches. Wenn du mit den Grundlagen beginnen möchtest, lade die Bedingungen deiner Kfz-Versicherung in den Versicherungsmanager und Policen-Co-Piloten von AIsToHire hoch und schau dir an, was deine Police wirklich sagt, bevor die nächste Rechnung eintrifft.
Laden Sie die Bedingungen und Rechnungen Ihrer Autoversicherung bei aiSeguros hoch: Sie werden Ihre tatsächliche jährliche Erhöhung sehen, erhalten die Benachrichtigung vor dem Ablauf und haben das Deckungsdossier bereit, um Angebote unter gleichen Bedingungen zu vergleichen.
Laden Sie die Bedingungen und Rechnungen Ihrer Autoversicherung bei aiSeguros hoch: Sie werden Ihre tatsächliche jährliche Erhöhung sehen, erhalten die Benachrichtigung vor dem Ablauf und haben das Deckungsdossier bereit, um Angebote unter gleichen Bedingungen zu vergleichen.Weiterlesen

Über WhatsApp diskutieren oder persönlich sprechen: Was sagt die Wissenschaft über Konflikte in Beziehungen durch Nachrichten

Mindmap, Konzeptmap und Schema: Unterschiede und wann man welches verwenden sollte

Quishing: So wird der QR-Code Ihres Unternehmens gegen einen falschen ausgetauscht (und wie Sie es vermeiden können)
