 aiSeguros
لماذا ارتفع تأمين سيارتك في 2026: متوسط قسط 1,412 € ورقم قياسي تاريخي
فريق aiSegurosمكتوب بمساعدة الذكاء الاصطناعي14 دقيقة قراءةباختصار
- بلغ متوسط قسط تأمين السيارات في مواقع المقارنة أعلى مستوى تاريخي له عند 1,411.94 € في الربع الثاني من 2026، بزيادة 7.45% عن العام السابق، بحسب مؤشر Kelisto لتأمين السيارات (دراسة بتاريخ 1 يوليو 2026).
- يقود الزيادةَ التأمين الشامل دون تحمّل (3,165.91 €، +12.68%): أما التأمين ضد الغير فقد انخفض بنسبة 6.51% إلى 503.01 €.
- في محفظة الوسطاء الفعلية تبدو الصورة أخف: متوسط قسط 462 € في الربع الثاني من 2026 (+2.9%)، بحسب تقرير PRISMA الصادر عن ebroker كما أوردته INESE في 10 يوليو 2026. انتبه: من يجدّد يدفع أكثر ممن ينضم جديدًا.
- الأسباب الحقيقية أربعة، وليس بينها "كل شيء ارتفع": إصلاحات أكثر كلفة (684 € في المتوسط، +9%)، وكلفة الحوادث (10,189 مليون يورو في 2024، بحسب UNESPA)، والمناخ المتطرف، والتضخم (مؤشر أسعار المستهلك 4.9% في أكتوبر 2026).
- قبل التجديد لديك ثلاث أدوات: التحقق من زيادتك التراكمية سنة بعد سنة، والمطالبة بالتحقق من استيفاء الإخطار المسبق لمدة شهرين الذي تنص عليه المادة 22 من قانون عقد التأمين، والمقارنة بالتغطيات نفسها لا بوثيقة مبتورة.
إذا فتحت فاتورة تأمين سيارتك هذا الخريف وبقيت تحدّق في الرقم، فلست وحدك: كان 2026 هو العام الذي حطّم فيه متوسط قسط تأمين السيارات رقمه القياسي في إسبانيا. وما يلي تفصيل صريح لسبب الارتفاع، وما الجزء من هذه الزيادة الذي يخصك فعلًا، وما يمكنك فعله قبل أن تتجدد الوثيقة من تلقاء نفسها. وملاحظة شفافية: هذه المدونة تابعة لـ aiSeguros، تطبيق AIsToHire الذي يعمل بوصفه مدير تأمينات ومساعدًا لوثائقك؛ وفي نهاية المقال سترى أين يندرج، لكن المحتوى أدناه يفيدك حتى لو أنجزته بجدول بيانات.
كم ارتفع تأمين السيارات في 2026: 1,411.94 € في المتوسط، بزيادة 7.45%
استقر متوسط قسط تأمين السيارات عند 1,411.94 € في الربع الثاني من 2026، بزيادة 7.45% عن العام السابق (97.93 € إضافية) و12.73% عن الربع الأول (159.47 € إضافية). وهو أعلى مستوى سجّله مؤشر Kelisto، الذي أُعدّ في 1 يوليو 2026 انطلاقًا من نحو 23,000 تسعيرة شهرية لمستخدمي موقع المقارنة لدى أكثر من 20 شركة تأمين.
والفارق الدقيق الأهم هو في التفصيل بحسب النوع، لأنه يفسّر الزيادة كلها تقريبًا:
| النوع | متوسط القسط في الربع الثاني 2026 | التغير على أساس سنوي |
|---|---|---|
| ضد الغير | 503.01 € | −6.51% |
| ضد الغير الموسَّع | 566.89 € | −4.62% |
| شامل دون تحمّل | 3,165.91 € | +12.68% |
| متوسط السوق (موقع المقارنة) | 1,411.94 € | +7.45% |
المصدر: مؤشر Kelisto لتأمين السيارات، الربع الثاني 2026.
وبعبارة أخرى: إذا كان لديك تأمين ضد الغير، فالسوق أرخص مما كان قبل سنة؛ وإذا كان لديك تأمين شامل، فأنت تدفع فاتورة الجميع. وخلال العام كان يونيو أغلى الأشهر (1,476.82 €) ويناير أرخصها (1,249.40 €). ولا يزال العمر يثقل كالصخرة: فالسائقون حتى 24 عامًا دفعوا في المتوسط 3,142.08 €، أي أكثر من ضعف الفئة من 35 إلى 44 عامًا (1,367.24 €).
انتبه: 1,412 € سعر مواقع المقارنة، لا ما يدفعه السائق المتوسط
إن 1,411.94 € هو متوسط سعر التسعيرات التي يطلبها الناس في موقع المقارنة، لا متوسط قسط الوثائق السارية في البلاد. أما في قناة الوسطاء، فيضع تقرير PRISMA الصادر عن ebroker متوسط قسط السيارات في الربع الثاني من 2026 عند 462 €، بنمو سنوي قدره 2.9%. وهما صورتان مختلفتان للسوق نفسه ولا ينبغي الخلط بينهما.
لكن التقرير نفسه يعطي الرقم الذي ينبغي لك فعلًا أن تنظر إليه:
| المؤشر (قناة الوسطاء، الربع الثاني 2026) | متوسط القسط | التغير على أساس سنوي |
|---|---|---|
| المحفظة (الوثائق التي تتجدد) | 470 € | +4.7% |
| الإنتاج الجديد (الوثائق الجديدة) | 441 € | −2.2% |
| إجمالي السيارات | 462 € | +2.9% |
المصدر: تقرير PRISMA الصادر عن ebroker، كما أوردته INESE، 10 يوليو 2026.
العميل الوفيّ يدفع أكثر من الذي وصل للتو. وهذا ليس انطباعًا: فالمحفظة ترتفع قرابة 5% بينما ينخفض الإنتاج الجديد. وهذه الفجوة، التي يسميها القطاع price walking، هي السبب الأول الذي يجعل طلب السعر كل سنة مجديًا حتى لو لم تنوِ التغيير.
الأسباب الحقيقية للارتفاع (ولماذا "إنه التضخم" ليس جوابًا)
للارتفاع في تأمين السيارات في 2026 أربعة محركات قابلة للقياس: غلاء الإصلاحات، والكلفة الإجمالية للحوادث، والأضرار الناجمة عن ظواهر مناخية متطرفة، والتضخم العام. وعندما يقولون لك هاتفيًا "كل شيء ارتفع"، فهم يعطونك العامل الرابع ويخفون الثلاثة الأولى، وهي التي تفسّر فعلًا لماذا يرتفع نوعك دون غيره.
1. إصلاح سيارة حديثة يكلّف أكثر بكثير
بلغ متوسط كلفة الإصلاح في ورش إسبانيا 684 € في النصف الأول من 2026، بزيادة 9% عن العام السابق، بحسب تحليل قطاعي لـ Autofacil أوردته Autoingeniería في 5 أغسطس 2026. والسبب ليس سعر القطع وحده: بل وقت التشخيص وأجهزة التشخيص الخاصة بكل ماركة وسعر المكونات الإلكترونية.
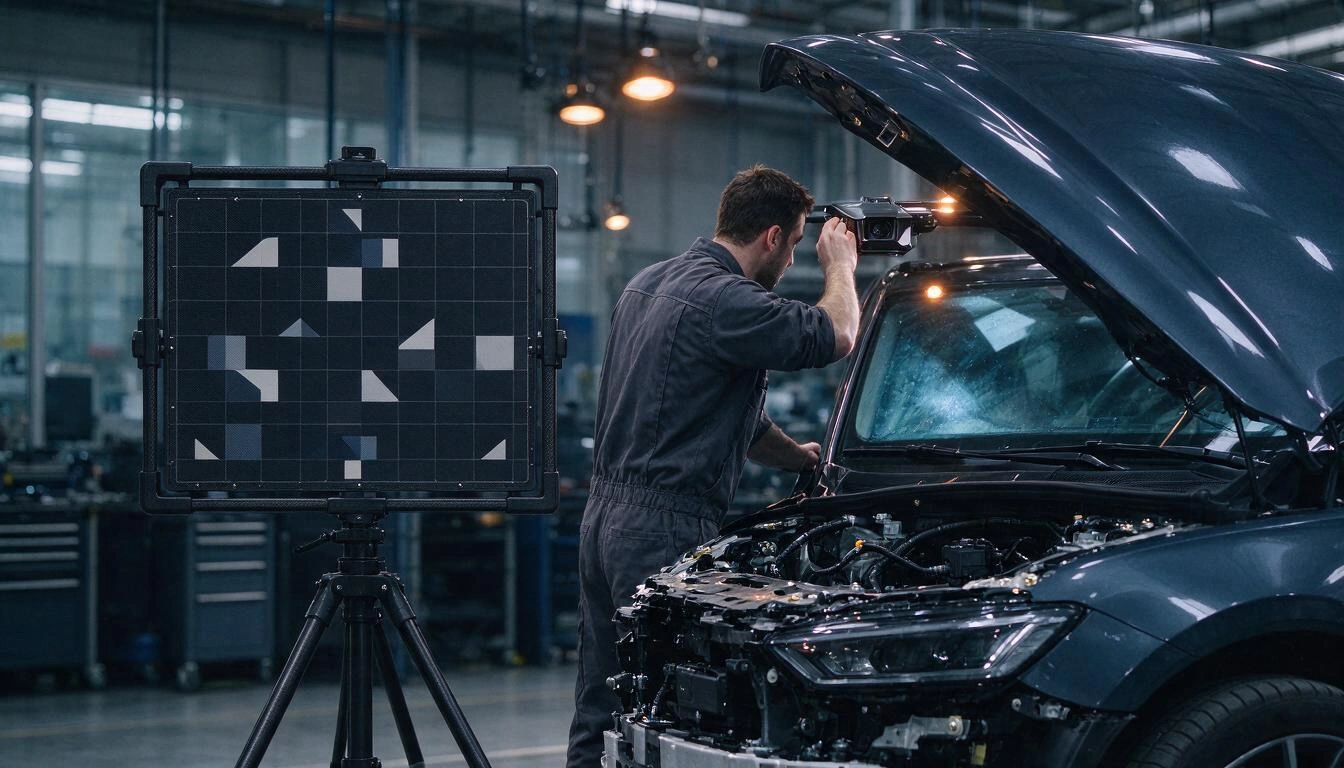
وتشكل أنظمة مساعدة القيادة (ADAS) المضاعِف الأكبر. فبحسب استعراض للدراسات الدولية نشرته Motor16 في 15 يونيو 2026، فإن مكونات ADAS في إصلاح المرآة الجانبية تصل إلى أكثر من 70% من الكلفة، وفي تصادم خلفي خفيف إلى 41%. كما أن تغيير الزجاج الأمامي المزوَّد بكاميرا يستلزم إعادة معايرة المستشعرات بكلفة إضافية بين 150 و300 € بحسب Motor16.
ومع ذلك، يجدر عدم المبالغة في حصة الورشة وحدها: فبحسب بيانات المعهد الوطني للإحصاء (INE) التي جمعتها Fagenauto ونشرتها Posventa في 14 أكتوبر 2026، ارتفعت فاتورة الورشة 4.1% على أساس سنوي بين أغسطس 2025 وأغسطس 2026، أي أقل من التضخم العام. وما يرفع كلفة الحادث ليس ساعة العمل: بل ما يجب استبداله ومعايرته.
2. الحوادث فاتورة قدرها 10,189 مليون يورو
عالج تأمين السيارات نحو 11 مليون حادث ودفع 10,189 مليون يورو، بـمتوسط كلفة 920 € للحادث، بحسب الصورة الشعاعية التي نشرتها UNESPA في 10 فبراير 2026 ببيانات 2024. وهذا يعادل معالجة حادث كل ثلاث ثوانٍ.
| التغطية | متوسط الكلفة للحادث | الوزن |
|---|---|---|
| المسؤولية المدنية عن الإصابات الجسدية | 7,218 € | 4.3% من الحوادث، وأكثر من ثلث المبلغ المدفوع |
| حريق المركبة | 4,436 € | — |
| الأضرار الذاتية | 1,090 € | حادث من كل خمسة |
| المساعدة على الطريق | 149 € | أكثر من 40% من الحوادث |
المصدر: UNESPA، بيانات 2024 المنشورة في 10 فبراير 2026.
يفسّر هذا الجدول لماذا يرتفع التأمين الشامل وينخفض التأمين ضد الغير: فتغطية الأضرار الذاتية، وهي التي تحوّل التأمين ضد الغير إلى شامل، تكلّف في المتوسط 1,090 € للحادث وتُفعَّل في حادث من كل خمسة. وبحسب بيانات UNESPA نفسها، فإن 39.9% فقط من المركبات تملك هذه التغطية، مقابل 77.8% تشمل كسر الزجاج و87.6% تشمل الدفاع القانوني. أي أن أقلية من المؤمَّن عليهم تحتكر الجزء الأغلى من الحادث، وهذه الأقلية هي التي يُعاد تسعير وثيقتها.
3. المناخ المتطرف صار بندًا في الميزانية
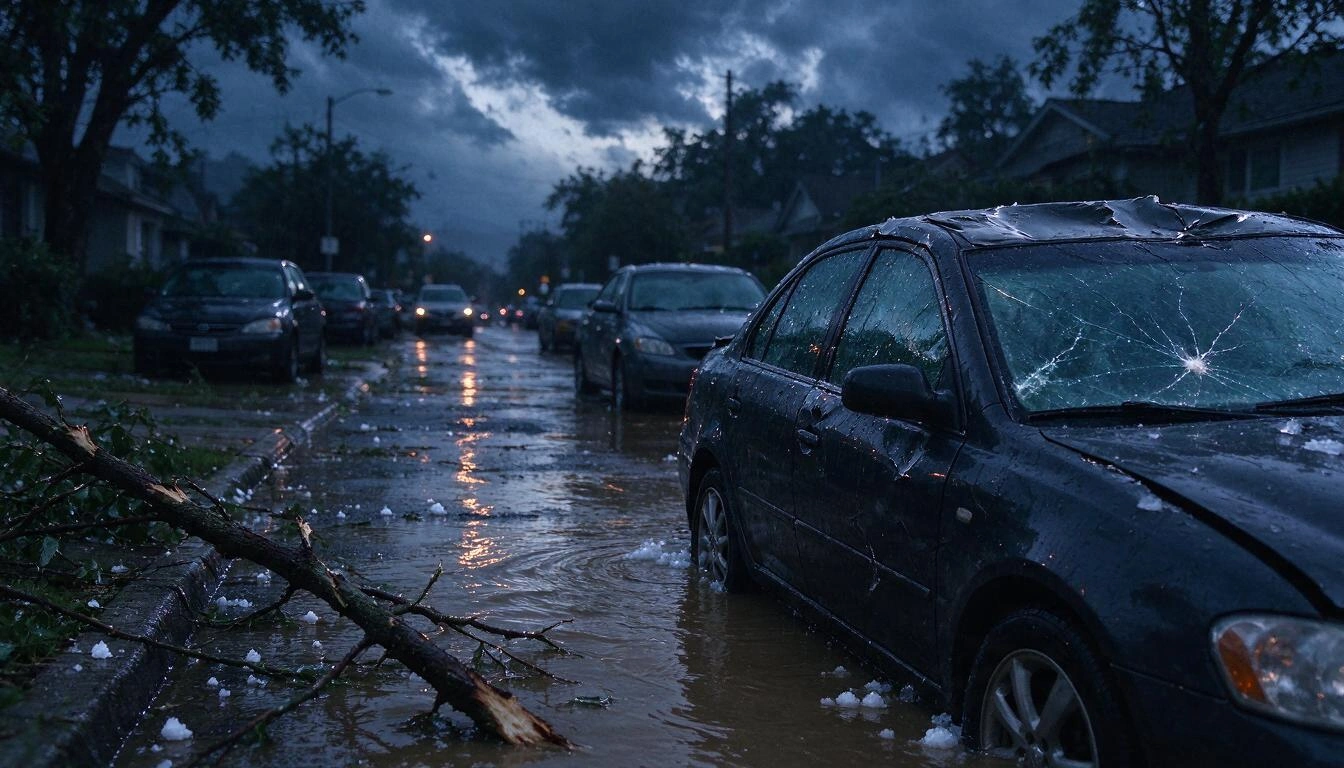
الظواهر الاستثنائية يعوّض عنها Consorcio de Compensación de Seguros (مجمّع تعويض التأمينات)، لا شركتك، لكن حجمها يحدد سياق القطاع. فبسبب DANA في أكتوبر 2024، كان المجمّع قد تلقى 251,813 طلبًا ودفع 4,484 مليون يورو في 212,855 ملفًا حتى 5 يونيو 2026، بكلفة نهائية مقدَّرة بـنحو 4,800 مليون، بحسب حصيلة النشرات الإعلامية للمجمّع. ومن هذا المبلغ، 1,203 مليون ذهبت إلى 132,548 مركبة: وهي أكثر المخاطر عددًا في الكارثة كلها.
وهنا التفصيل الذي قلّما يشرحه لك أحد هاتفيًا: البرَد أو الصاعقة أو سقوط غصن ليست مخاطر استثنائية. فلا يدفعها المجمّع: بل تدفعها وثيقتك إن كانت تغطيها. وهذا بالضبط نوع التغطية الذي يختفي عندما "يرخّصون" لك التأمين بتقليص الضمانات.
4. التضخم العام، وهو موجود فعلًا، لكنه يأتي أخيرًا
بلغ مؤشر أسعار المستهلك العام في إسبانيا 4.9% على أساس سنوي في أكتوبر 2026، بحسب المؤشر المتقدم لأسعار المستهلك الصادر عن INE. وهو عامل حقيقي: يرفع كلفة اليد العاملة وقطع الغيار والسحب والتقدير الفني. لكنه خلفية اللوحة، لا سبب ارتفاع تأمينك الشامل 12% بينما ينخفض التأمين ضد الغير لجارك 6%.
5. العامل الذي لن تذكره لك الشركة: استعادة الهوامش
هناك سبب خامس، وهو تجاري بحت. فبعد سنتين ماليتين بخسائر بسبب غلاء الإصلاحات، حسّن قطاع السيارات حسابه الفني بنسبة 53% في النصف الأول من 2026 مقارنةً بيونيو 2025، ليصبح ثاني أكثر فروع غير الحياة ربحية، بحسب بيانات ICEA التي أوردتها Autopos في 18 سبتمبر 2026. وتنسب المعلومات القطاعية نفسها هذا التعافي إلى "زيادة التعريفات المطبَّقة خلال السنوات المالية الأخيرة".
وبعبارة أخرى: جزء من زيادتك يموّل كلفًا حقيقية وجزء يعيد هامشًا كان قد فُقد. والأمران مشروعان، لكن واحدًا فقط يُروى لك.
ماذا يقول القانون: يجب أن يخطروك قبل شهرين
تُلزم المادة 22 من القانون 50/1980 لعقد التأمين شركة التأمين بإبلاغ أي تعديل في العقد، بما فيه زيادة القسط، قبل شهرين على الأقل من انتهاء الفترة الجارية. وتحدد مهلًا غير متماثلة: فيمكن لحامل الوثيقة الاعتراض على التمديد قبل شهر واحد، بينما تحتاج الشركة إلى شهرين. ويمكنك الاطلاع على النص الساري في المادة 22 من قانون عقد التأمين المنشور في الجريدة الرسمية BOE.
ثلاث نتائج عملية:
- احتفظ بخطاب التجديد وتاريخه. فإذا لم يصل إخطار الزيادة قبل شهرين، فلديك حجة للمطالبة باحترام القسط السابق.
- لا تنتظر اليوم الأخير. إذا أردت عدم التجديد، فيجب أن يصدر الإخطار قبل شهر واحد، وعليك أن تكون قادرًا على إثبات أنك أرسلته ومتى.
- يجب أن تكون شروط الاعتراض على التمديد بارزة في الوثيقة. فإذا لم تجدها، فهذه أيضًا نقطة لصالحك.
وإذا تصاعد الخلاف، فالطريق هو التقدم بالشكوى أولًا إلى خدمة العملاء (SAC) في الشركة وبعد ذلك فقط إلى المديرية العامة للتأمينات. وهذه ليست خطوة هامشية: ففي الشكاوى المقدمة إلى DGSFP، رُفض قبول 5,152 شكوى لأنها لم تستنفد SAC أولًا، وسجّل فرع المركبات 1,841 شكوى، وهو ثاني أكثر الفروع شكاوى بعد المنزل، بحسب تقرير خدمة الشكاوى ببيانات 2024 كما أوردته Gacetín Madrid في 16 أكتوبر 2026. وفي الملفات المحسومة، جاء التقرير لصالح المشتكي في 44.67% من الحالات مقابل 30.09% لصالح الشركة.
زيادتك ليست المتوسط: احسب زيادتك التراكمية لا زيادة العام
الرقم الذي يهمك ليس 7.45% الخاص بالسوق: بل كم ارتفعت وثيقتك منذ تعاقدت عليها، بالسيارة نفسها والاستخدام نفسه ودون حوادث. وهذا الحساب لا يجريه أحد تقريبًا، لأنه يتطلب أن يكون في متناولك إيصال قبل ثلاث أو أربع سنوات.
أجرِ هذا التمرين بإيصالاتك الخاصة (الأرقام أدناه مثال حسابي، لا بيانات سوق):
| السنة التأمينية | القسط المدفوع | الزيادة السنوية | المتراكم منذ البداية |
|---|---|---|---|
| 2023 | 620 € | — | — |
| 2024 | 668 € | +7.7% | +7.7% |
| 2025 | 712 € | +6.6% | +14.8% |
| 2026 | 790 € | +11.0% | +27.4% |
زيادة 11% تبدو محتملة بمعزل عن غيرها. أما +27.4% تراكميًا في ثلاث سنوات دون بلاغ واحد فحديث آخر، وهو الذي ينبغي إجراؤه مع الشركة أو موقع المقارنة. وثلاثة تحققات تغيّر نتيجة هذا الحديث:
- هل صرّحت بحوادث في الفترة؟ إن لم تفعل، فاطلب أن يبرّروا الزيادة بشيء غير "التضخم".
- هل تغيّرت التغطيات بين السنوات؟ أحيانًا يرتفع القسط "فقط" 4%، لكنهم أدخلوا تحمّلًا بقيمة 300 € أو أزالوا المركبة البديلة.
- هل تغيّرت قيمة المركبة؟ فالسيارة التي تتناقص قيمتها ينبغي، في التأمين الشامل، أن تدفع القسط إلى الانخفاض لا الارتفاع.
كيف تقارن دون أن تخدع نفسك: التغطية نفسها لا العنوان نفسه
أسرع طريقة "لتوفير" 400 € في تأمين السيارة هي شراء وثيقة أسوأ دون أن تنتبه. فقبل طلب الأسعار، أعدّ ملفًا بتغطيتك الحالية واشترط أن تُقاس العروض عليه بندًا بندًا. وكما رأيت أعلاه، قد تحمل وثيقتان الاسم نفسه، "شامل"، وتكلّف إحداهما 3,165 € أو نصفها لمجرد أن إحداهما فيها تحمّل والأخرى لا.
هذا هو الحد الأدنى الذي ينبغي أن تحمله مكتوبًا إلى المقارنة:
| ما الذي تقارنه | السؤال الدقيق الذي ينبغي أن تطرحه |
|---|---|
| النوع | هل هو ضد الغير أم ضد الغير الموسَّع أم شامل بتحمّل أم دون تحمّل؟ |
| التحمّل | كم قيمته، وهل يُطبَّق على كل الأضرار الذاتية أم بعضها فقط؟ |
| الأضرار الذاتية | هل تغطي أضرار البرَد والصاعقة وسقوط الأجسام؟ |
| الزجاج | هل تشمل إعادة معايرة ADAS بعد استبدال الزجاج الأمامي؟ |
| المساعدة | من الكيلومتر 0 أم من 25 كم؟ وهل تشمل مركبة بديلة وكم يومًا؟ |
| السائقون | هل هو سائق وحيد أم عرضي أم دون 25؟ وبأي رسم إضافي؟ |
| التقييم | هل هو القيمة السوقية أم السوقية المحسَّنة أم القيمة كجديد، ولكم سنة؟ |
| الدفاع القانوني | بأي حد وهل مع حرية اختيار المحامي؟ |
| الورش | هل هي شبكة متعاقد معها إلزامية أم ورشة حرة؟ |
| الخدمة | هل هناك هاتف للحوادث على مدار 24 ساعة وموعد مضمون للمعاينة؟ |
قاعدتان توفّران المتاعب: اطلب الشروط الخاصة قبل التوقيع لا بعده، ولا تلغِ الوثيقة القديمة حتى تصدر الجديدة ويتحدد تاريخ سريانها. فيوم دون تأمين والسيارة في الشارع ليس فجوة إدارية، بل مخالفة.
أخطاء مكلفة عند تجديد تأمين السيارة
الخطأ الأشيع ليس البقاء على وثيقة غالية: بل ترك الوثيقة تتجدد من تلقاء نفسها دون النظر فيها. وهذه أكثرها كلفة:
- تفويت مهلة الشهر للاعتراض على التمديد والبقاء مقيَّدًا سنة كاملة أخرى.
- عدم الاحتفاظ بالإيصالات السابقة، فيستحيل إثبات الزيادة التراكمية.
- مقارنة السعر النهائي فقط دون مساواة التحمّل وتقييم المركبة والمساعدة.
- نسيان أن خصم عدم وقوع الحوادث لا يسافر وحده: اطلب كتابيًا سجل حوادثك من الشركة المغادَرة قبل أن تغادر.
- قبول "عرض احتفاظ" دون رؤية الشروط الجديدة: فأحيانًا يأتي الخصم من ضمان أُزيل.
- حفظ الوثيقة في البريد الإلكتروني، حيث لا تجدها يوم الحادث وينتهي بك الأمر إلى الاتصال برقم لا تملكه أيضًا.
الأسئلة الشائعة
لماذا ارتفع تأمين سيارتي وأنا لم أقدّم أي بلاغ؟
لأن السعر لا يعتمد على سجلك وحده: بل على متوسط كلفة حوادث فئتك ومنطقتك ونوع مركبتك، وعلى سياسة التسعير لدى الشركة. وفي 2026 ارتفعت هذه الكلف بسبب إصلاحات أغلى، 684 € في المتوسط، بزيادة 9% بحسب التحليل الذي أوردته Autoingeniería، وبسبب استعادة هوامش القطاع. ومع ذلك فمن حقك أن تطلب منهم شرح الزيادة وألا تقبلها.
كم يكلّف تأمين السيارة في المتوسط في 2026؟
كان متوسط القسط في مواقع المقارنة 1,411.94 € في الربع الثاني من 2026، منه 503.01 € للتأمين ضد الغير و3,165.91 € للتأمين الشامل دون تحمّل (Kelisto). وفي المحفظة الفعلية لقناة الوسطاء، بلغ متوسط قسط السيارات 462 € في الربع نفسه (PRISMA الصادر عن ebroker عبر INESE). وهما مقياسان مختلفان: الأول يقيس عروض التسعير والثاني الوثائق السارية.
هل يمكنهم رفع القسط دون إخطاري؟
ليس دون استيفاء الإخطار المسبق. فتُلزم المادة 22 من قانون عقد التأمين شركة التأمين بإبلاغ أي تعديل في العقد، بما فيه القسط، قبل شهرين على الأقل من نهاية الفترة الجارية. وإذا لم يحدث هذا الإبلاغ، يمكنك المطالبة بالإبقاء على القسط السابق؛ وابدأ بخدمة العملاء في الشركة.
كم من الوقت قبل الموعد ينبغي أن أخطر إذا لم أرد التجديد؟
قبل شهر واحد من الانتهاء، بحسب المادة 22 نفسها. ويُستحسن إرسال الإخطار بوسيلة تثبت مضمونه وتاريخه، لأن عبء إثبات أنك أخطرت في الوقت يقع عليك.
هل يفيدني التحول من الشامل إلى ضد الغير الموسَّع؟
يعتمد على عمر السيارة وقيمتها لا على سعر الإيصال. فبيانات UNESPA تضع متوسط كلفة حادث الأضرار الذاتية عند 1,090 €، وتُفعَّل هذه التغطية في حادث من كل خمسة. فإذا كان فارق القسط السنوي أقل من الضرر الذي لا تستطيع تحمّله دفعة واحدة، فإبقاء الأضرار الذاتية يظل منطقيًا؛ وإذا كانت السيارة قليلة القيمة، فالأرجح لا.
هل يغطي تأميني البرَد والفيضانات؟
هما أمران مختلفان. الفيضانات الاستثنائية وسائر الظواهر الكارثية يعوّض عنها Consorcio de Compensación de Seguros، الذي دفع بسبب DANA 2024 مبلغ 1,203 مليون يورو عن 132,548 مركبة. أما البرَد أو سقوط الأغصان فليست مخاطر استثنائية: وتدفعها وثيقتك فقط إذا كانت هذه الضمانة متعاقدًا عليها. تحقق من ذلك في شروطك الخاصة قبل العاصفة القادمة.
ماذا أفعل إذا رفضت الشركة شكواي من الزيادة؟
قدّم شكواك أولًا كتابيًا إلى خدمة العملاء في شركة التأمين، ولديها مهلة للرد عليك. ولا يجوز اللجوء إلى خدمة الشكاوى في DGSFP إلا بعد استنفادها: وفعلًا، رُفض قبول 5,152 شكوى لتخطّيها هذه الخطوة، بحسب التقرير ببيانات 2024 كما أوردته Gacetín Madrid.
هل أدفع فعلًا أكثر لكوني عميلًا قديمًا؟
تشير البيانات إلى أن نعم. ففي قناة الوسطاء، ارتفع متوسط قسط السيارات في المحفظة 4.7% على أساس سنوي إلى 470 € في الربع الثاني من 2026، بينما انخفض الإنتاج الجديد 2.2% إلى 441 € (PRISMA الصادر عن ebroker عبر INESE). وطلب السعر كل سنة، حتى لو بقيت، هو أرخص طريقة لتصحيح هذه الفجوة.
ما ينبغي أن يكون جاهزًا قبل موعد انتهائك القادم
هذه المحادثة كلها تُكسب أو تُخسر بسبب أمر غير لامع إطلاقًا: أن يكون في متناولك الشروط والإيصالات للسنوات الأخيرة والتاريخ الدقيق للانتهاء. وهذا بالضبط ما يحلّه aiSeguros، تطبيق AIsToHire: يحفظ كل وثيقة كملف بمستنداتها، ويفهرس الشروط ليجيبك مستشهدًا بالصفحة والمادة التي تأتي منها الإجابة، ويحفظ سجل الأقساط لكل سنة ليظهر لك ارتفاعك السنوي الحقيقي، ويميّز ما إذا كان مصحوبًا بحوادث مصرَّح بها أم لا، وينبّهك إلى الانتهاء بمهلة كافية لممارسة الإخطار المسبق، ويولّد ملخصًا للتغطيات تقارن به العروض على قدم المساواة. كما يصوغ مراسلات مثل الاعتراض على زيادة أو إخطار عدم التجديد، ويضع لك أرقام المساعدة والحوادث على بعد نقرة.
لا يبيع وثائق ولا يتوسط ولا يتقاضى عمولة: إنه في صفّك من الطاولة. وإذا أردت البدء بالأساسيات، فارفع شروط تأمين سيارتك إلى مدير التأمينات ومساعد الوثائق من AIsToHire وانظر ماذا تقول وثيقتك فعلًا قبل أن يصل الإيصال التالي.
ارفع شروط وثيقة تأمين سيارتك وإيصالاتها إلى aiSeguros: سترى زيادتك السنوية الحقيقية، وتتلقى التنبيه قبل الانتهاء، ويكون ملف التغطيات جاهزًا لمقارنة العروض على قدم المساواة.
ارفع شروط وثيقة تأمين سيارتك وإيصالاتها إلى aiSeguros: سترى زيادتك السنوية الحقيقية، وتتلقى التنبيه قبل الانتهاء، ويكون ملف التغطيات جاهزًا لمقارنة العروض على قدم المساواة.تابع القراءة

الخلاف عبر واتساب أم الحديث شخصيًا: ما الذي يقوله العلم عن خلافات الأزواج عبر الرسائل

الخريطة الذهنية والخريطة المفاهيمية والمخطط التفصيلي: الفروق ومتى تستخدم كلًا منها

Quishing: كيف يستبدلون رمز QR الخاص بنشاطك برمز مزيّف (وكيف تتفادى ذلك)
